
①美国联邦债务规模已经飙升至约41万亿美元规模;
                                    ②美国政府将通过控制支出,叠加拉动经济增长的组合方式,解决巨额联邦债务问题;
                                    ③特朗普政府上任后将联邦赤字占国内生产总值比重降至约5.7%。
财联社10月10日讯(编辑 马兰)特斯拉支持者、知名分析师Dan Ives在最新报告中再次发表看好特斯拉的观点,认为其将跑赢大盘,目标股价为500美元,意味着较目前有超过30%的上涨空间。
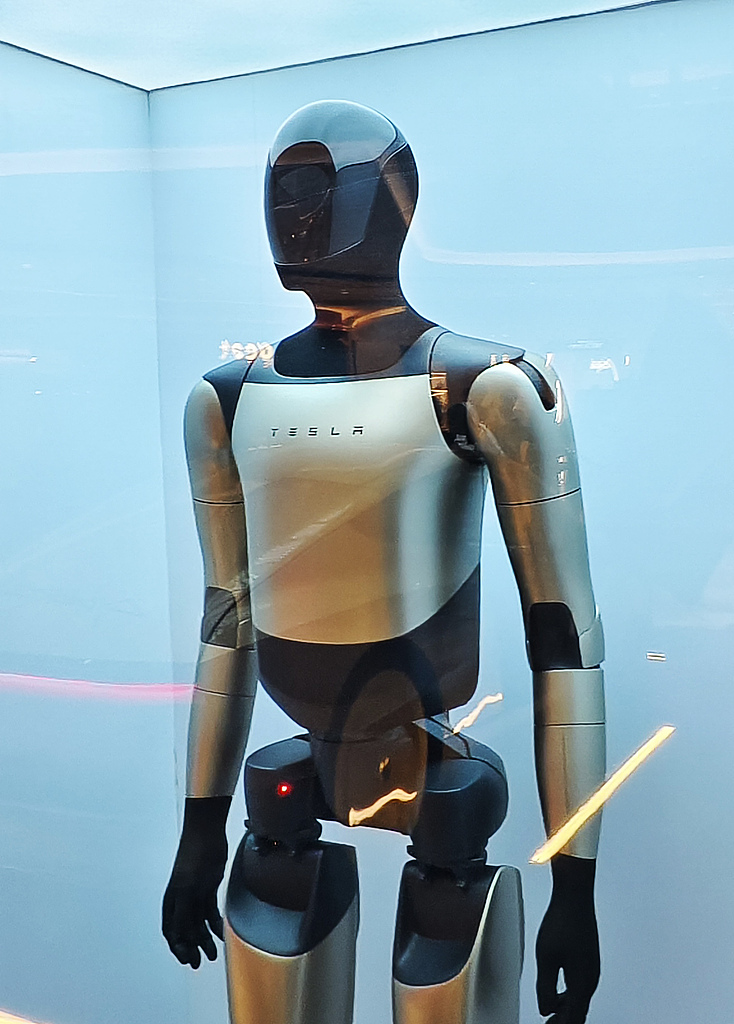
Ives强调,特斯拉是一家人工智能公司,而不是一家汽车制造商。自动驾驶、无人出租车和Optimus人形机器人将日益成为推动特斯拉价值的主要因素。特斯拉是目前在公开市场上投资实体人工智能的最清晰途径之一。
他还表示,投资者主要将特斯拉视为一家汽车制造商来评估其价值,他们给的是汽车制造商的价格,而不是该公司基于汽车构建的平台的价格。
Dan Ives7月离开韦德布什证券公司后投身创业,与Yorkville证券公司合资创办商业银行Yorkville Ives,主业包括战略咨询、融资、投资以及研究和调研服务。他曾在韦德布什证券公司担任股票研究员近八年,之后担任科技研究主管。
特斯拉的优势
Ives认为,特斯拉已构建了大多数人工智能和机器人技术公司仍在努力构建的东西:一支由数百万辆汽车组成的车队,用于生成驾驶数据、人工智能模型和从中学习的内部芯片,以及制造产品的规模化经验。
他还指出,投资者需要关注的数字是特斯拉的车队数量,随着无人驾驶车辆从几十辆增加到几千辆,自动驾驶也从可选项变成了盈利手段。
特斯拉的无人驾驶出租车服务目前已在美国六个城市运营,累计行驶里程接近250万英里。内华达州颁发的5000辆车辆的运营许可证为其进一步扩大车队规模铺平了道路。此外,特斯拉设计的无人驾驶出租车Cybercab也已开始生产,并在奥斯汀市搭载付费乘客。
Ives分析称,基于2028年营收预测的分部估值法,得出特斯拉的市销率约为12.2倍,而同行业公司的中位数约为5.3倍。
按照他的计算,如果将特斯拉视为一家汽车公司,其现有业务的每股价值约为165美元,这也意味着Ives目标价中剩余的335美元来自自动驾驶和Optimus机器人。
Ives还表示,对于自动驾驶的监管可能是阻碍特斯拉增长的一个可能因素,前途坎坷,但随着这一颠覆性技术愿景的实现,投资者会看到特斯拉的发展前景。
