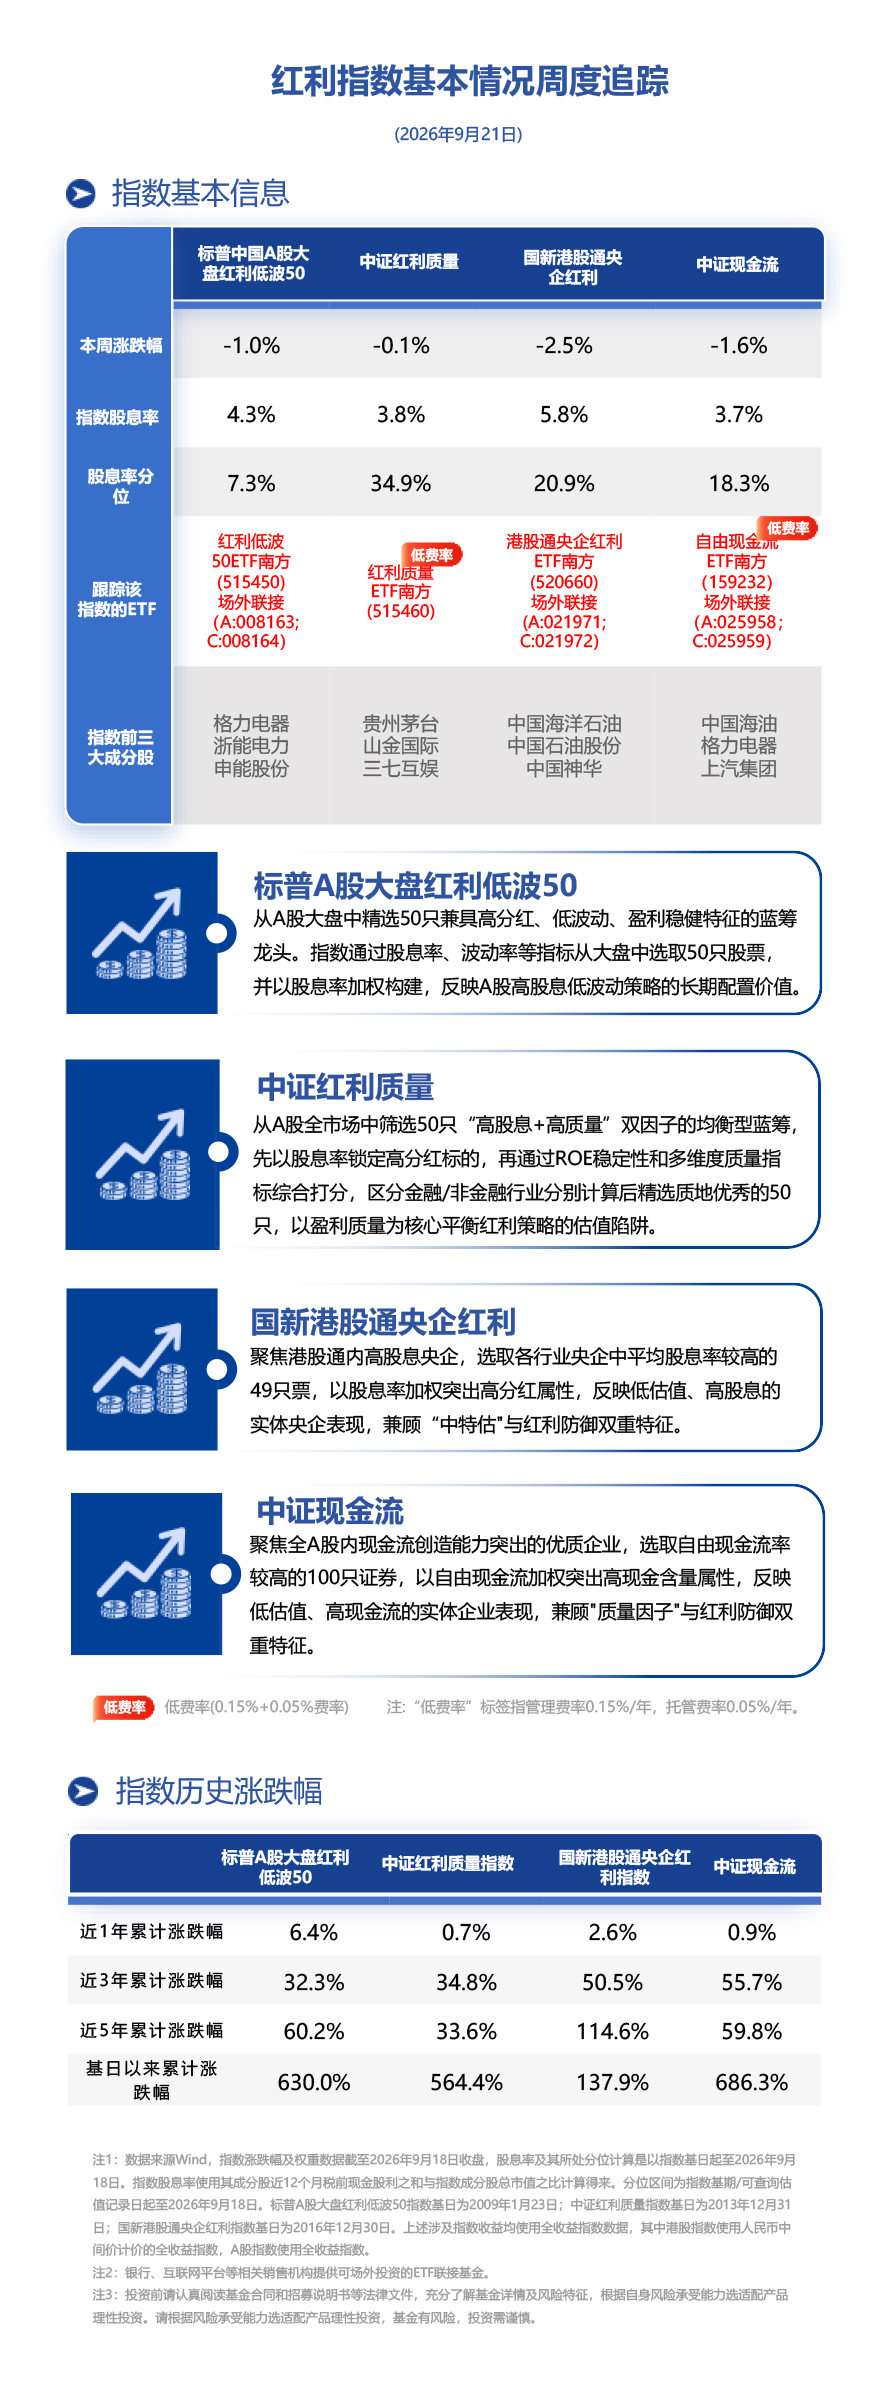
截至9月18日收盘,红利低波50ETF南方(515450)跟踪标的标普A股大盘红利低波50一周下跌1%;红利质量ETF南方(515460)跟踪标的中证红利质量收跌0.1%;港股通央企红利ETF南方(520660)跟踪标的国新港股通央企红利收跌2.5%;自由现金流ETF南方(159232)跟踪的中证现金流指数一周收跌1.6%。
上周美联储三年多来首次加息落地(25bp至3.75%-4.00%、12:0全票通过),“利率更高更久”与“利空出尽”两种叙事同时摆上台面。对红利而言,若利率阶段性走高,长久期成长资产的估值首当其冲,而红利资产现金流久期短、4%以上当期股息率的锚定,使其对折现率的敏感度天然更低,“类债券”属性此时不是弱点而是护甲;而若“单次加息+到此为止”,压在风险偏好上的利率阴影解除,预期差修复将成为红利估值弹性的直接催化——周五A股放量普涨、红盘率76%已在预演这一路径。换言之,利率路径的两种可能都摆上台面,红利资产在两种情景下都不处于不利位置——进可享靴子落地后的估值修复,退可守股息护甲。上周红利虽然回调,但整体幅度有限,且ETF份额逆势持续净流入,叠加9月LPR按兵不动,这份压力测试的答案已经提前给出。
相关产品:红利低波50ETF南方(515450),场外联接(A:008163;C:008164);红利质量ETF南方(515460);港股通央企红利ETF南方(520660),场外联接(A:021971;C:021972);自由现金流ETF南方(159232),场外联接(A:025958;C:025959)
