

①美国经济学家彼得・希夫提出,AI资本开支是美国GDP维持正增长的唯一原因,如果拿掉这部分投入,美国经济已经陷入衰退;
                                    ②多位经济学家发出类似警告:美国或许已经步入衰退周期。
财联社11月16日讯(编辑 夏军雄)摩根士丹利11月15日发布的《2027年全球策略展望》研报预计,按照现金资本开支加租赁的统计口径,2027年AI基础设施投资规模将达到1.703万亿美元,较2026年估计的9750亿美元大幅增长。
与此同时,AI相关融资发行总额预计从2026年的约6500亿美元增至9400亿美元,其中结构化及有抵押芯片融资规模可能达到3500亿美元。
该行认为,随着更多数据中心投入运营,AI投资的支出结构将明显向芯片、服务器及网络设备等IT硬件倾斜。相较于使用寿命较长的数据中心建筑,这些设备的更新周期更短,将推动融资市场出现更多短期限、有抵押及结构化交易。
这一变化也将加剧AI产业内部的融资分化:资金实力雄厚的大型云服务商能够利用多种融资渠道,而信用评级较低的云服务商及新型云计算企业,则可能更加依赖资产担保融资,并面临更高的融资成本与再融资压力。
AI资本开支持续增长,2027年或达1.7万亿美元
摩根士丹利认为,AI基础设施投资仍是支撑2027年全球经济增长和企业盈利的重要因素。尽管美国中期选举后数据中心建设面临更大的政策不确定性,但该行维持AI资本开支的基准预测。
按照自下而上的估算方法,摩根士丹利预计,2027年AI相关现金资本开支将达到1.508万亿美元,高于2026年的8760亿美元;若计入数据中心租赁,投资规模将从9750亿美元增至1.703万亿美元,并在2028年进一步达到1.815万亿美元。
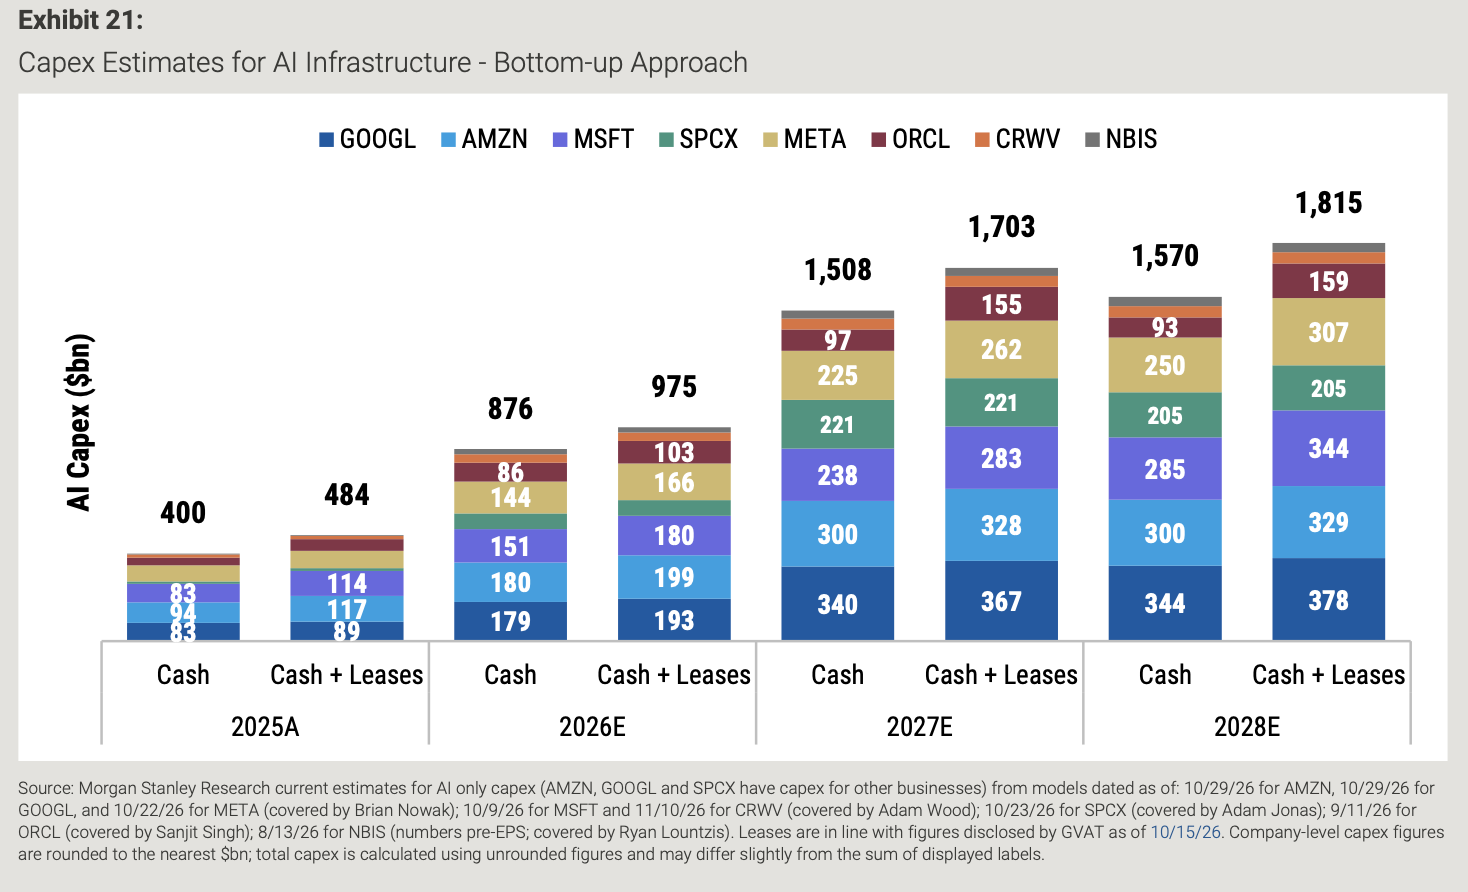
(摩根士丹利预计,2027年AI基础设施资本开支(含租赁)将达到1.703万亿美元,2028年进一步增至1.815万亿美元)
这些预测仅涵盖相关企业的AI基础设施支出,并非其全部业务资本开支。报告将大型云服务商、新型云计算企业的资本开支预测与数据中心租赁支出结合,以估算年度实际投资规模。
该行还采用自上而下的方法,通过预计新增投运的数据中心容量及单位建设成本,交叉检验投资规模是否合理。
根据这一模型,全球数据中心新增容量预计从2025年的22吉瓦(GW)增至2026年的28GW,2027年进一步达到40GW,2028年和2029年分别达到43GW和52GW。
摩根士丹利指出,两种估算方法存在重要区别。数据中心建筑、电力配套及IT设备采购发生在项目建设的不同阶段,部分资金可能在项目正式投运前数年投入。因此,将新增投运容量对应的全部成本计入投运当年的资本开支,会扭曲实际年度投资规模。
这也意味着,数据中心投运规模与当年资本开支未必同步变化。相比之下,企业层面的资本开支与租赁预测,更适合衡量特定年份的实际资金投入。
摩根士丹利认为,数据中心建设的潜在政策约束主要来自州和地方层面,包括电网接入、电价机制、项目选址及建设许可等,并预计联邦层面不会全面暂停数据中心建设。
该行预计,已经开工或获得许可的项目受到的影响相对有限,因此维持2027年总体投资预测,但将约原计划于2028年投运的5GW美国数据中心项目推迟至2029年。
由此,摩根士丹利预计美国数据中心资本开支在2027年至2028年大致持平,并于2029年增长约40%。这一判断意味着政策阻力主要改变项目建设和投运时间,而非立即导致整体投资规模收缩。
从数据中心建筑转向IT硬件,芯片支出大幅增长
摩根士丹利认为,2027年AI资本开支的一个重要变化是支出结构向IT硬件倾斜。
数据中心建设通常先完成建筑、电力基础设施及相关配套,再安装芯片、服务器和网络设备。随着此前启动的项目陆续进入投运阶段,IT硬件采购需求将显著增加。
该行估计,2026年每新增1GW数据中心容量所需总成本约为370亿美元,2027年将增至470亿美元,2028年进一步达到500亿美元。
其中,IT硬件占总成本的比例预计从2026年的62%升至2027年的65%,2028年达到67%。
推动成本上升的因素不仅包括设备安装规模扩大,还包括存储芯片价格上涨,以及新一代高性能计算芯片的价格提高。该行的模型假设,2027年至2028年部署的芯片将主要采用英伟达最新几代GPU。
按照新增投运容量对应的成本估算,2027年全球数据中心新增容量所对应的IT硬件成本预计达到1.222万亿美元,高于2026年的6420亿美元,并于2028年进一步升至1.441万亿美元。
相较之下,2027年新增投运容量对应的数据中心建筑及电力配套成本预计为6580亿美元,高于2026年的3940亿美元。
因此,投资重心向硬件转移,并不意味着数据中心建筑支出绝对规模下降,而是硬件支出的增长速度更快、占比进一步提高。
需要说明的是,2027年新增投运容量对应的总成本预计为1.88万亿美元,与前述1.703万亿美元AI资本开支并非相同统计口径。前者反映新增投运容量所对应的整体建设和设备成本,后者反映企业年度现金资本开支与租赁合计,两者不能直接加总。
这一支出结构变化,对融资市场具有重要影响。与使用寿命较长的数据中心建筑不同,芯片和服务器属于更新周期相对较短的资产,融资安排需要更加重视资产使用期限、现金流回收及设备剩余价值。
摩根士丹利预计,芯片相关融资期限将主要集中在5年以内,有抵押融资交易通常采用分期摊还安排,以适应相关设备的资产特征。
3500亿美元芯片融资,信用质量决定融资渠道
随着AI投资规模扩大,摩根士丹利预计,2027年信用市场将在AI基础设施融资中发挥更加重要的作用。
该行预测,2027年AI相关融资通过各类渠道、各币种的发行总额将达到9400亿美元,高于2026年的约6500亿美元。
其中,全球大型云服务商无担保债务发行规模预计为4100亿美元,同比增长约25%。
按照发行人信用质量划分,高质量云服务商的无担保债发行预计从2026年的2650亿美元增至2027年的3500亿美元,同比增长32%;信用评级较低的云服务商发行规模则预计维持在600亿美元左右。
在上述全球无担保债发行中,非美元债券规模预计达到折合1300亿美元,同比增长40%,反映大型云服务商的融资渠道正向更多币种扩展。
相比之下,芯片融资的增长更依赖结构化及有抵押融资安排。
摩根士丹利估计,在2027年新增投运容量对应的约1.222万亿美元IT硬件成本中,高质量大型云服务商将承担约8060亿美元,其余约4160亿美元主要由信用评级较低的云服务商、新型云计算企业及其他AI产业参与者承担。
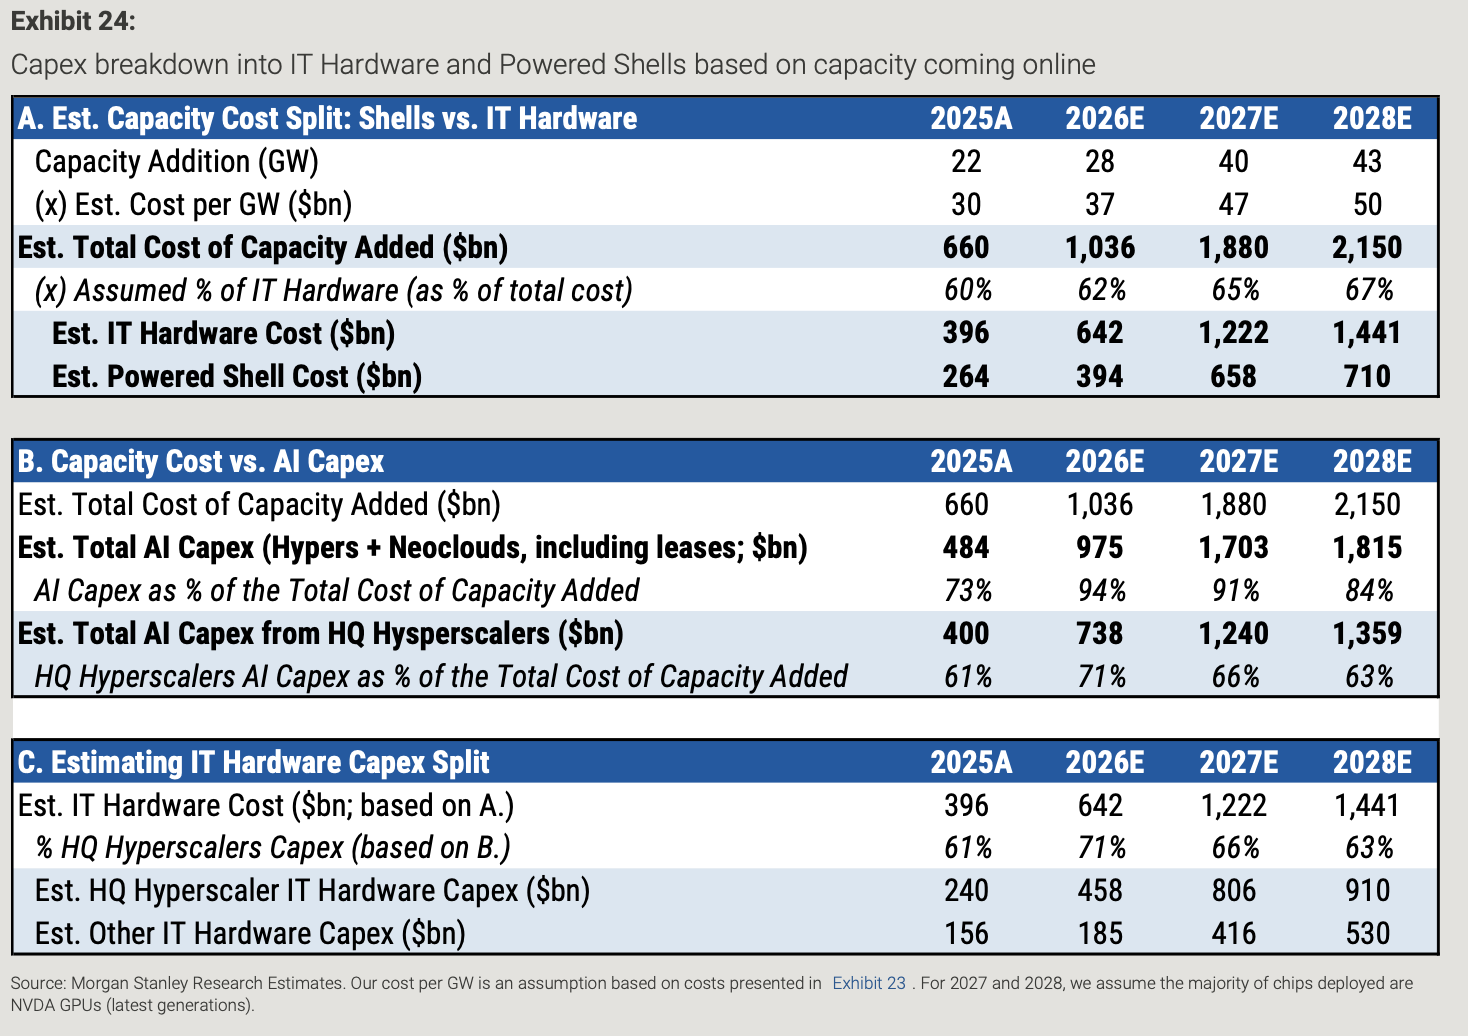
(摩根士丹利预计,2027年新增数据中心容量对应的IT硬件成本将达到1.222万亿美元,其中高质量大型云服务商承担约8060亿美元)
两类企业的融资能力存在明显差异。
资金实力雄厚的云服务商可以综合利用经营现金流、现金储备、股权融资,以及无担保和有抵押债务融资。相较之下,信用质量较弱的企业融资灵活性有限,可能需要更多依赖设备抵押、结构化债务及具有较高信用质量的交易对手提供支持。
基于上述约4200亿美元的较低信用质量企业IT硬件支出预测,摩根士丹利预计,2027年结构化及有抵押芯片融资规模可能达到3500亿美元。
这一估算考虑了贷款相对于资产成本的融资比例可能下降,以及部分企业仍可通过无担保债等其他渠道筹资,因此3500亿美元并不代表全部芯片采购资金需求。
与此同时,传统数据中心建设融资与证券化融资也将发生变化。
该行预计,2027年用于数据中心建设的有抵押项目债发行规模将下降25%至600亿美元,投资级与高收益债券分别占300亿美元。
相比之下,随着更多数据中心建成并投入运营,数据中心建筑相关资产支持证券(ABS)及商业房地产抵押贷款支持证券(CMBS)发行规模预计增长40%至350亿美元。此外,该行预计ABS市场中的GPU相关敞口约为50亿美元。
这些变化反映出,AI基础设施融资正从以数据中心建设为重要关注点,进一步扩展至设备采购和已完工资产融资。
需要强调的是,上述融资类别涉及不同地域、币种及融资渠道,部分数据之间存在交叉,不能将各项预测直接相加。
不过,摩根士丹利认为,AI融资发行规模扩大,并不意味着债券市场需要承担同比例增加的长期债务供给压力。
随着芯片、服务器等短寿命设备投资增加,相关融资将更多集中在短端。与此同时,大型云服务商可以利用经营现金流、现金储备和股权融资,缓解债务市场的资金压力。但大量利差较高的芯片融资交易也可能争夺投资者资金,加剧低评级企业的再融资困难。
AI投资能否持续,仍取决于融资和商业回报
对于2027年AI投资前景,摩根士丹利维持相对乐观的基准判断,但也强调,资本开支增长、融资成本以及商业回报之间的关系,是决定投资周期能否持续的重要因素。
如果AI投资强于预期,并进一步推动生产率和企业盈利增长,相关投资可能获得更高回报,进而支持资本市场表现。不过,更大规模的债券发行仍可能推高信用利差。
相反,如果AI投资周期突然大幅放缓,不仅科技股可能受到冲击,相关企业的信用债也可能面临抛售压力。
另一个重要风险来自通胀及利率。该行预计,布伦特原油价格将在2027年底逐步回落至每桶75美元。但如果地缘政治冲突推动油价重新上涨至115美元以上,通胀和央行利率预期可能被重新定价,进一步抬高AI项目的融资成本,并使投资回报受到质疑。
此外,数据中心建设还面临电力供应、建设许可、劳动力要求及环保限制等风险。如果美国地方层面的限制措施超出预期,或欧洲对大型数据中心项目的反对进一步加剧,项目建设及设备部署可能出现更多延误。
