

①这是SpaceX首次成功捕获从地球轨道返回的星舰上面级飞船,为实现星舰完全、快速重复使用迈出关键一步;
                                    ②此次飞船此前已完成26颗第三代星链卫星部署,但超重型助推器回收未能成功,因此本次任务未实现两级全部回收。
                                    (注:视频来源:SpaceX,背景音乐是现场放的,不是后期添加)
财联社11月15日讯(编辑 史正丞)一款连续热卖13年、累计销量接近2.35亿份的游戏,即将在下周迎来续作。对于华尔街而言,这场发售承载着一个期待:一项持续多年创收的生意,能否开启新的盈利增长周期?
下周四,《Grand Theft Auto VI》(《侠盗猎车手VI》,下称《GTA VI》)将在全球范围内正式上线。
据行业机构Sensor Tower估算,截至11月13日,《GTA VI》预售量已超过1200万份;摩根士丹利则预计,到2027年3月,销量就有可能冲到4000万份。
基于市场对新游戏的期待,自2023年以来,游戏公司Take-Two的股价已经翻了一倍。华尔街预测,光是这一款游戏的开发成本,可能超过10亿美元。
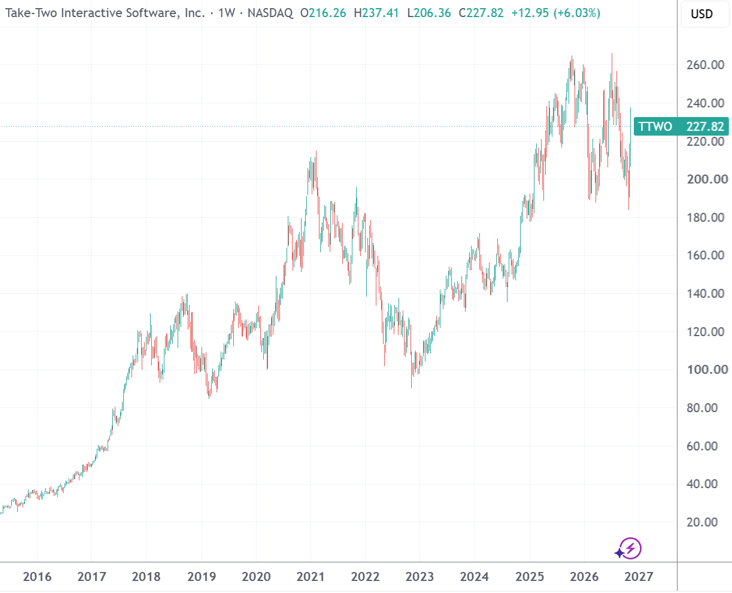
(Take-Two股价周线图,来源:TradingView)
Take-Two首席执行官斯特劳斯·泽尔尼克近期接受媒体采访时低调透露:“在讨论这类话题时,我们通常会十分谨慎,但我们的预期本来就很高,而目前的实际表现已经远远超出了这些预期。”
延续13年的惊人商业回报
业界对于《GTA VI》的关注,源自于前作取得的巨大成功。
2013年9月,《GTA V》发售首日全球零售额超过8亿美元,前三天突破10亿美元。Take-Two当时称,这是包括游戏和电影在内,最快达到这一销售规模的娱乐产品。
此后的表现更能解释这款游戏的投资价值。Take-Two在今年11月9日的业绩电话会准备稿中披露,《GTA V》累计销量已接近2.35亿份;当季,《GTA》系列持续性消费者支出和GTA+平均月度会员人数,均实现两位数百分比增长。
这款游戏的收入分为两部分:玩家购买游戏,随后还可以在线上模式中购买虚拟货币、附加内容等。持续更新使一款已经完成主体开发的产品,能够多年吸引用户付费。
杰富瑞今年4月估算称,时至今日,全球玩家在《GTA V》线上模式的年度支出仍约为6亿美元。
华尔街押注多年盈利增长
随着发售临近,华尔街机构开始为这款游戏带来的盈利增长定价。
据统计,摩根大通在11月10日重申Take-Two“增持”评级,目标价310美元;杰富瑞维持“买入”评级及300美元目标价;美国银行则维持“买入”评级和330美元目标价,并继续将其列为首选股。
即便最近一个季度的表现不尽如人意,部分机构也没有改变判断。杰富瑞分析师James Heaney指出,NBA 2K表现偏弱拖累了季度净预订额,但这份财报并未改变其投资逻辑,《GTA VI》的预售表现仍超过公司最初预期。
摩根大通则将Take-Two本财年净预订额预测上调至83亿美元,高于公司80亿至82亿美元的指引。该行310美元的目标价,对应截至2028年3月财年预计调整后每股收益10.59美元的约29倍,估值目光已经投向新作发售后的完整财年。
瑞银则认为,公司维持全年指引的做法较为保守,大量销售可能集中在发售时点及随后数周。该行预计,后续内容更新、新平台版本和新游戏,将推动净预订额、利润与自由现金流迈上新的水平。
相比首发销量,线上模式的长期变现能力更牵动盈利预测。
美国银行分析师的估算称,GTA线上模式可能贡献Take-Two截至2029年3月财年每股收益的40%至60%。新的线上体验何时推出、如何收费,以及怎样与GTA+订阅服务衔接,将成为机构关注的关键变量。
对于即将到来的首发,美国银行也给出了具体观察指标。该行认为,首个周末的销售额将受到密切关注:若低于15亿美元,可能意味着销量难以达到投资者对本财年的期待。与此同时,游戏内容质量和舆论反馈,将成为发售初期影响市场判断的重要因素。
抢占假期时间,影响延伸至流媒体
人力资源平台BambooHR指出,游戏发售当天的带薪休假申请,比2024年和2025年的可比日期高出近13%。发售时间恰逢感恩节前一周,部分玩家甚至正准备提前开启假期。
普华永道也在本月发表的专题报告中指出,这场发售将争夺消费者的时间和钱包。
首当其冲的是流媒体:玩家长时间占据客厅电视,可能挤压假日追剧时间,影响甚至会延续至整个12月。
普华永道全球娱乐与媒体业务负责人Bart Spiegel表示,随着一大批消费者把注意力集中在《GTA VI》上,他预计,2027年第一季度,一些企业可能会在业绩电话会上,将部分指标走弱归因于这款游戏的发售。
