

①美联储两名官员周四先后表示,面对持续高于目标水平的通胀,美联储应采取幅度较小、节奏平稳的加息路径;
                                    ②这种做法对家庭、企业和金融市场的冲击会相对较小。
财联社11月5日讯(编辑 牛占林)周四美股盘中,科技股再度遭遇大规模抛售,纳斯达克综合指数大幅下挫,前一交易日因民主党赢得美国中期选举而掀起的反弹行情迅速消退。英伟达、博通等AI芯片龙头连续第二个交易日走低,数据中心及云计算产业链个股同步承压。
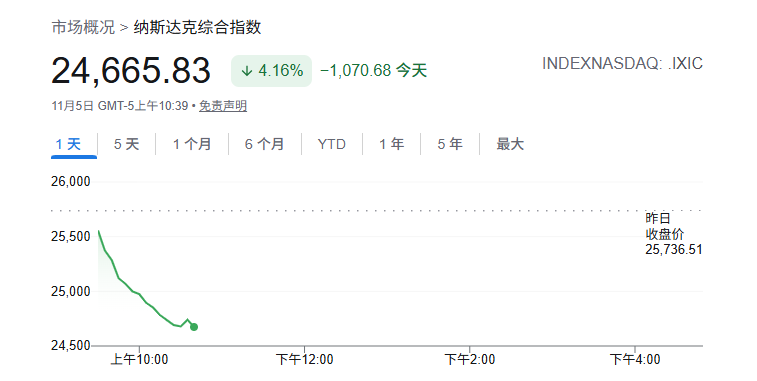
行情数据显示,截至发稿,纳指大跌逾4%,进入技术性回调区间;标普500指数下跌2.6%,道指跌1.6%。尽管部分非科技股表现相对坚挺,但AI相关股票的集中下跌仍对大盘构成显著拖累。
此次抛售潮主要集中在人工智能(AI)产业链,尤其是半导体、数据中心和新兴云计算服务商。费城半导体指数日内跌9%,现报9331点。
过去数月,随着大型科技公司不断加码AI基础设施投资,相关股票持续受到市场追捧,但投资者对巨额资本开支能否获得足够回报的担忧也在不断升温。
融资成本居高不下进一步加剧了市场疑虑。数据中心建设需要投入大量资金用于采购芯片、服务器和电力设备,高昂的融资成本可能拖慢新项目建设进度。与此同时,本周举行的美国中期选举又给这一行业增添了新的政策不确定性。
民主党在国会参众两院均取得多数优势,并赢得多个关键州的州长选举。投资者担忧,随着民主党在联邦和地方层面获得更多政治影响力,美国各地可能加强对数据中心建设的审查,甚至暂停部分项目,进一步冲击AI基础设施投资。
瑞银分析师估计,美国2028年计划新增的数据中心容量中,约30%可能面临因建设暂停而受到影响的风险。市场对AI投资回报率的质疑,也正在从单纯的估值担忧延伸至整个产业链的增长前景。
个股方面,芯片制造商博通和英伟达股价均下跌逾7%,成为拖累美股科技板块的重要力量。软件公司甲骨文跌幅接近5%。此外,马斯克旗下的特斯拉和SpaceX股价分别下跌9%和8%。
另一家芯片制造商高通公布的季度业绩虽然超出市场预期,但由于公司给出的下一季度业绩指引弱于预期,其股价仍下跌10%。
新云服务商板块同样遭遇抛售。CoreWeave股价下跌9%,Nebius下跌13%,Iren下跌11%。市场对数据中心扩张放缓的担忧也蔓延至相关电力和设备供应商,AI基础设施投资链条整体承压。
不过,并非所有AI相关股票都表现疲软。AI驱动的广告技术公司AppLovin公布了好于预期的业绩,并给出了超出市场预期的业绩指引,推动其股价大涨32%。
Tandem Investment Advisors投资组合经理Jordan Watson表示,前一交易日美股的大幅反弹,以及资金从AI概念股流出的现象,都可能只是短期市场波动。
他表示:“随着投资者逐步消化选举结果及其可能带来的政策影响,市场可能还将面临更多波动。”
Watson同时指出,不应将周三的股市表现视为市场风险已经解除的信号,而应将其看作市场需要重新审视AI基础设施建设投资的一次提醒,包括目前投入的巨额资本是否合理,以及这些投资最终能否带来投资者所期待的回报。
国际油价方面,周四美国原油价格扭转了前一交易日的跌势。
此前一天,市场预期民主党可能利用新获得的政治影响力,向美国总统特朗普施压,推动其结束对伊朗的战争,导致美国原油价格一度跌破每桶90美元。
但这一走势在周四出现逆转。截至发稿,美国WTI原油期货上涨逾2.3%,报每桶90.1美元;布伦特原油期货上涨逾2%,报每桶97美元左右。
美国国债市场方面,收益率继续回落。美国10年期国债收益率从周三尾盘的4.90%降至4.86%。在美国中期选举投票当晚,该收益率曾达到4.95%,而上个月一度突破5.30%。
