

①中基协下发通知规范T类份额设立,T类份额不设认(申)购费、客户维护费,管理费原则上按原费率六成收取;
                                    ②存量基金设T类份额请于11月30日前完成,2027年起相关试点机构新增业务应配置T类份额;
                                    ③业内认为新规意在切断投顾与销售混业下的尾佣冲突,个人投资者基金投顾持有成本下降。
财联社11月5日讯(编辑 李响)近期A股与债券市场同步出现调整,主打“攻守兼备”的固收+基金业绩分化也显著加剧。
财联社据Wind数据统计,以10月26日至11月4日期间,全市场广义口径的固收+基金(涵盖一级债基、二级债基、偏债混合、可转债基金、偏债FOF,不区分A/C口径)的只数5006只,合计82541.52亿元(仅统计有11月4日净值数据的产品),仅1890只出现上涨,区间平均收益率为-0.27%,不少产品区间跌幅超9%。不过仍有不少产品区间逆势走高,收益率突破2%,不同策略的产品在市场快速波动中表现出截然不同的抗风险能力。
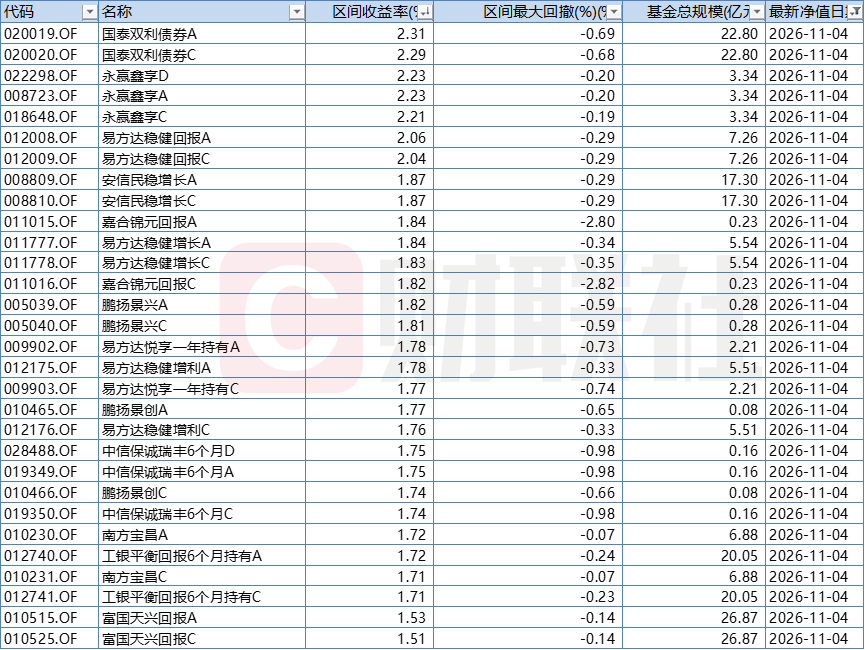
表:区间收益前三十的固收+基金
数据来源:Wind数据,财联社整理
财联社梳理发现,国泰双利债券A、永赢鑫享A、易方达稳健回报A区间收益表现位列前三,分别达2.31%、2.23%、2.06%,在股债双回调环境中逆势取得可观正收益。
从三季报披露的持仓特征来看,这类绩优产品共性较为明显。比如权益端提前布局防御,三季度已主动回落股票仓位,同时将权益配置从前期集中的科技成长赛道,转向银行、煤炭、高股息等低估值防御性板块,此外在债券持仓中,通过优化久期结构、增配高评级品种熨平债市波动,部分产品还通过波段操作获取了债券端超额收益,成为净值逆势上涨的核心支撑。
比如国泰双利债券A三季报显示,其股票市值占基金资产净值19.88%,且前十大重仓股几乎清一色来自白酒——山西汾酒5.21%、贵州茅台3.35%、古井贡酒2.82%、今世缘2.09%、泸州老窖1.35%。这在三季报时几乎算是“逆行”的配置,但市场随后给出了答案:中证白酒指数从10月23日的6289点一路攀升至11月4日的6872点,区间涨幅达9.26%。
此外如永赢鑫享A,三季报显示,该基金前五大重仓券几乎全部是超长期国债——26超长特别国债02、24特别国债06、25超长特别国债02、26超长特别国债04,四只合计占基金资产净值超过48%。10月长端利率快速下行至历史新低,长久期资产获得了可观的资本利得,仅这一项的贡献就足以覆盖股票端的波动。Wind数据显示,其区间最大回撤仅-0.20%,在同类基金中属于波动最小的之一。
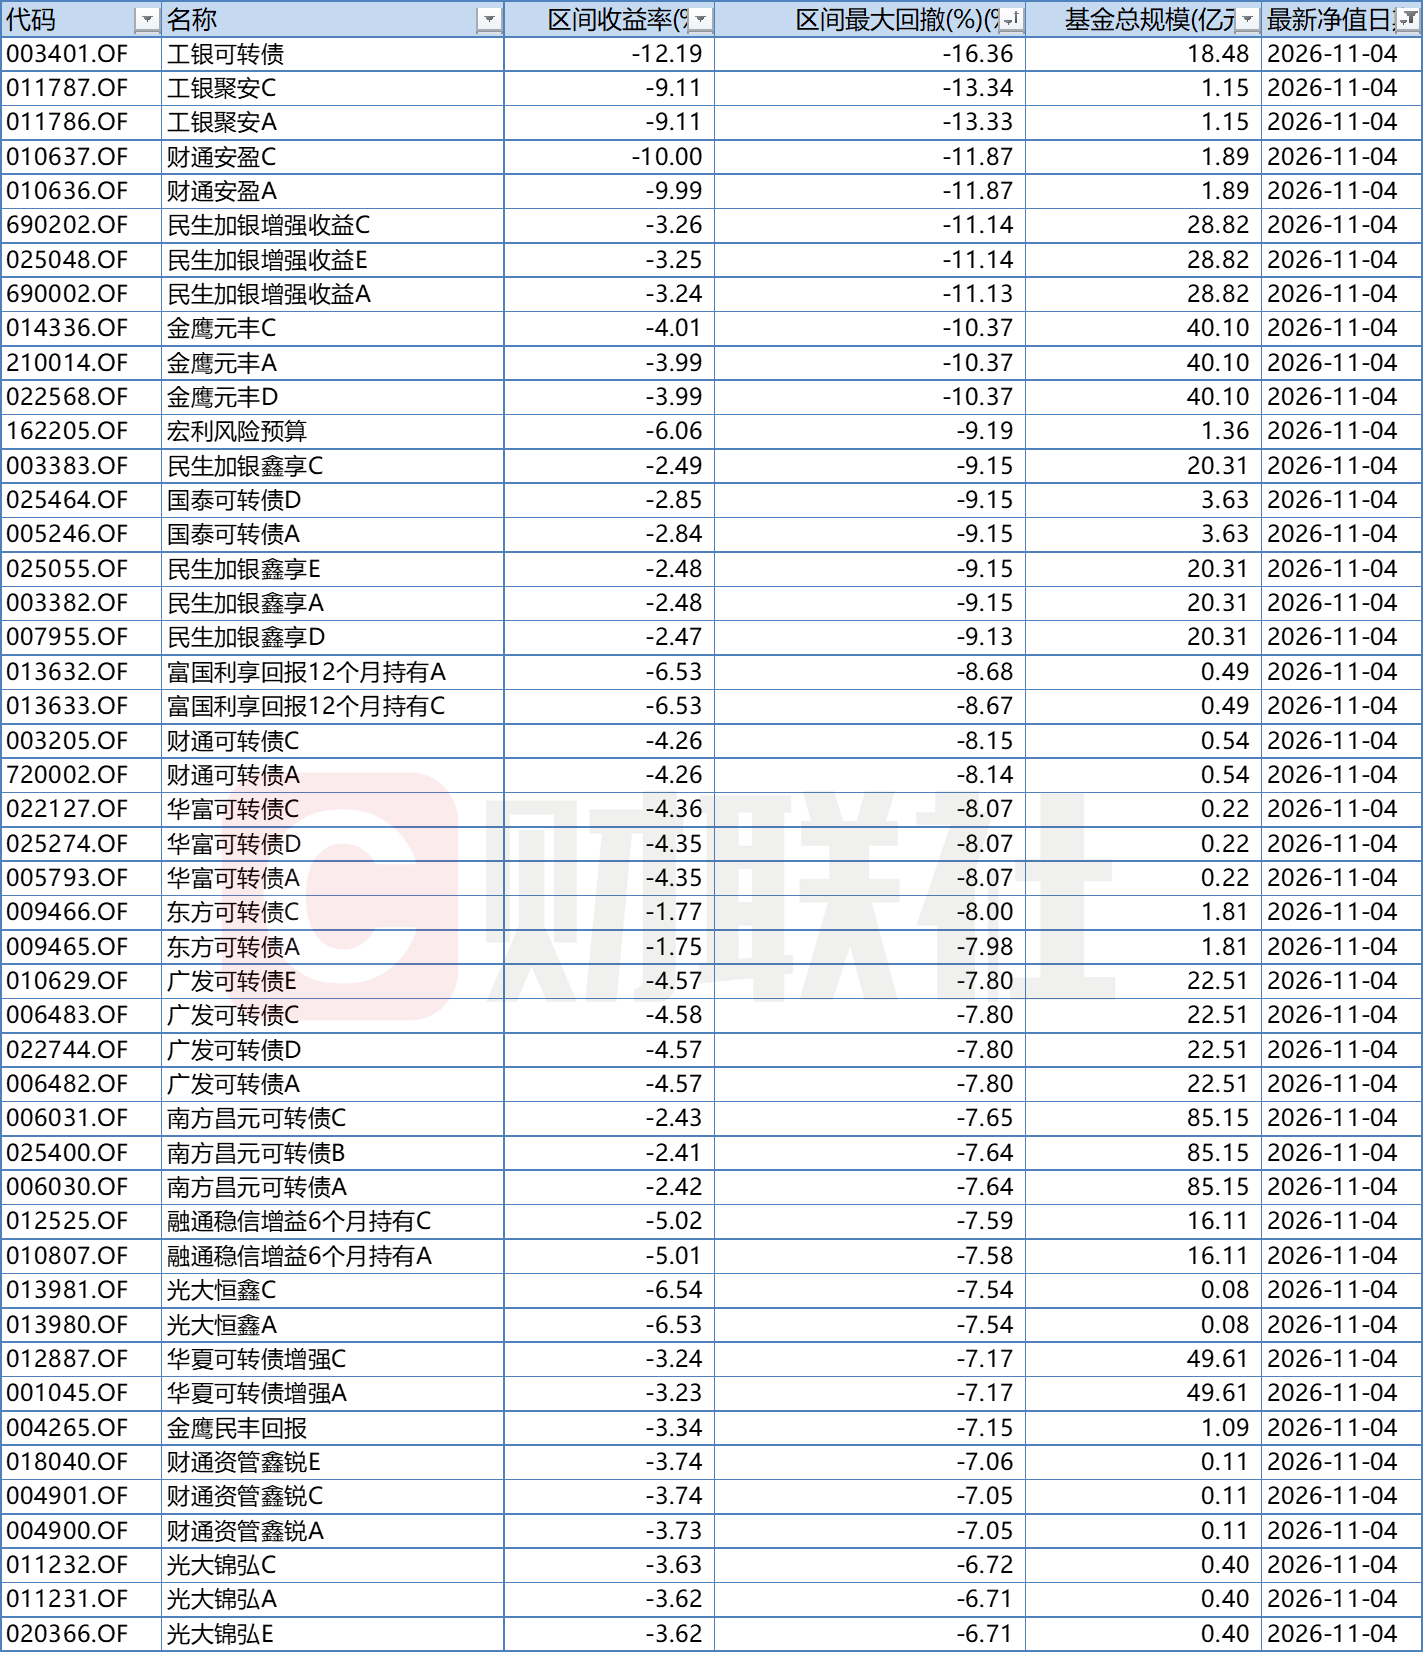
与之形成强烈反差的是,部分固收+基金区间跌幅超9%,最大回撤超过10%,波动幅度已接近偏股型产品。
表:区间回撤较大的前五十只产品表现
数据来源:Wind数据,财联社整理
以财通安盈A、工银聚安A等产品为例。三季报数据显示,这类产品普遍维持了较高的权益仓位(其中财通安盈A为49.17%、工银聚安A为37%),且重仓方向集中在半导体、硬件设备等科技成长赛道,在近期成长板块回调中净值承压明显,此外如工银聚安A等部分产品还配置了较高比例的可转债(19.66%),转债与权益市场的高相关性进一步放大了组合波动,最终导致净值大幅回撤。
据财通证券固收团队统计,2026年三季度全市场固收+基金平均股票仓位为10.87%,较二季度回落0.6个百分点,但科技板块重仓持股比例仍超过40%,显著高于历史中性水平。
有券商投资人士对财联社表示,这轮波动最大的启示不是“该不该买固收+”,而是“该买什么样的固收+”。“过去两年‘固收+’的收益有相当一部分来自权益端的贝塔,管理人比的其实是谁敢加仓。向后看‘固收+’需要重视债券久期对组合收益的贡献,同时根据市场变化灵活调整权益仓位,兼顾收益增强与回撤控制”。
另有分析人士指出,固收+基金的业绩分化,本质是“+”部分的策略定位差异,投资者配置固收+产品时需匹配自身风险承受能力,优先关注仓位调整灵活、行业配置分散、回撤控制能力较强的品种,避免盲目追逐短期高收益而忽略潜在下行风险。
