



①小米、鸿蒙智行及极氪等五个品牌单月交付达成3万辆以上;
                                    ②“自小米澎程系列上市后,市场热度不减,为小米汽车提供了新的增长点。”
财联社11月1日讯(记者 徐昊)截至10月31日,A/H股共计16家整车上市公司披露了2026年三季报。在购置税补贴退坡、市场竞争持续激烈背景下,多数主机厂三季度业绩承压,但海外销量普遍增长。
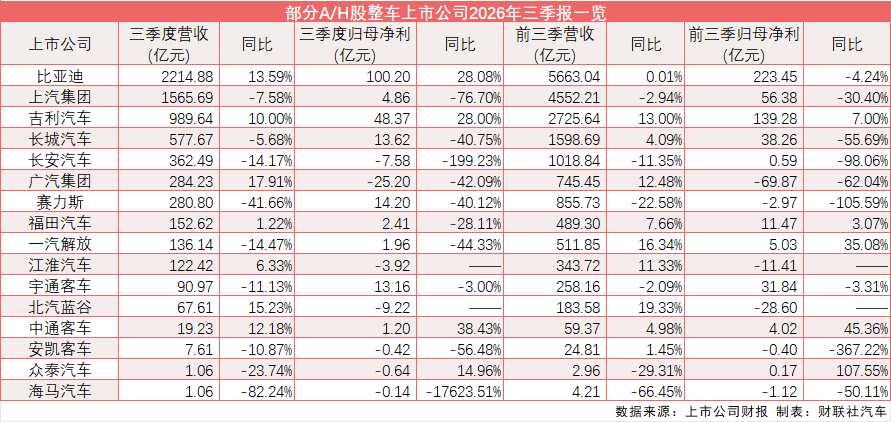
财联社记者梳理财报发现,前三季度,上述16家整车上市公司中,有10家营收同比增长,占比62.5%;仅7家归母净利润同比增长,占比不足五成。内需承压、主业增长乏力背景下,全体系出海与全域生态转型的“双全”,正成为主机厂打造“下一条增长曲线”的共同选择。
利润普遍承压
7家车企净利润增长的原因,普遍与销量规模、海外放量和产品结构升级有关。其中,吉利汽车(00175.HK)前三季度收入2725.64亿元,同比增长13%,母公司拥有人应占利润139.28亿元,同比增长7%,母公司拥有人应占核心利润149亿元,同比增长41%。第三季度单季收入与核心利润均创同期新高。
商用车是“双增”企业集中的板块。其中,前三季度,福田汽车(600166.SH)营收489.3亿元,同比增长7.66%;归母净利润11.47亿元,同比增长3.07%;一汽解放(000800.SZ)营收511.85亿元,同比增长16.34%,归母净利润5.03亿元,同比增长35.08%;中通客车(000957.SZ)营收59.37亿元,同比增长4.98%,归母净利润4.02亿元,同比增长45.36%,增速在16家整车上市公司中最高。
增收不增利、营收与净利润双降,则是乘用车市场竞争激烈的直观反映。其中,比亚迪(002594.SZ)前三季度营收5663.04亿元同比基本持平,归母净利润223.45亿元,同比下降4.24%,但第三季度营收与归母净利润双增长。
营收与净利润双降的有上汽集团(600104.SH)、长安汽车(000625.SZ)等。其中,上汽集团前三季度营收4552.21亿元,同比下降2.94%,归母净利润56.38亿元,同比下降30.4%;长安汽车前三季度营收1018.84亿元,同比下降11.35%,归母净利润0.59亿元,同比下降98.06%,第三季度归母净利润亏损7.58亿元,同比盈转亏。
此外,广汽集团(601238.SH)、赛力斯(601127.SH)、江淮汽车(600418.SH)、北汽蓝谷(600733.SH)、安凯客车(000868.SZ)和海马汽车(000572.SZ)前三季度亏损。其中,广汽集团前三季度归母净利润亏损69.87亿元,为16家中亏损最大的一家。
业绩下滑、亏损的原因,集中在价格竞争、汇兑损失、原材料涨价、研发投入加大,以及产品结构调整和海外投入。其中,汇兑损失出现频率较之前上升,多家车企在季报中对此做了说明。
“当期承压是外部冲击与主动转型共同作用的结果,投入与变现之间存在时间差。”长安汽车管理层在公司三季报业绩会上表示。
出海:从出口贸易到体系化布局
尽管利润端有所分化,但车企海外销量普遍增长。头部企业海外销量占比已普遍升至三成以上。
乘用车方面,前三季度,比亚迪海外销量同比增长约91%;上汽集团海外销售116.6万辆、同比增长52.4%,超过2025年全年水平;长城汽车海外销售47.6万辆,同比增长42.43%。长安汽车第三季度海外销量同比增长64%。
商用车方面,宇通客车(600066.SH)前三季度出口10778辆,在3.5米以上客车出口市场占17.37%份额、居行业第二;中通客车出口6561辆、同比增长28.19%;一汽解放出口4.45万辆,占商用车出口份额13.2%。
与以往“出口贸易”不同,这一轮出海,车企们在海外产能、供应链与渠道等方面共同发力。
吉利汽车计划,三年内(至2028年)在欧洲、东盟、拉美非、东欧、中东亚五大区域合计落地约200万辆。对照其2025年42万辆的海外销量,意味着三年内需保持较高复合增速。
吉利汽车管理层在业绩会上表示,吉利一方面将借助沃尔沃欧洲经销商网络提升领克品牌与售后能力,共享沃尔沃产能,并依托西班牙瓦伦西亚工厂、马来西亚产能导入产品,在英国用LEVC及路特斯产能推进本地化;二是自2024年起,吉利、沃尔沃、极氪、领克、银河形成大采购共享体系,供应商随主机厂共同出海。
长安汽车也提出了海外销量倍增计划,自主品牌海外销量全年增长60%,明年力争突破100万辆,2030年实现200万辆。
“为缩短调整窗口,长安汽车将从四个环节压缩成本。”长安汽车管理层表示,公司搭建全球资金司库体系对冲汇率风险;推进长约、包船锁定大船资源平抑海运成本,滚装船紧张时改用集装箱、单车运费可达数千至数万元;提升KD散件包装效率;依托平台成组产品降本。
面对欧洲这类高壁垒市场,长安汽车明确,在欧洲建厂以及产业链落地属于战略必选项,主要是为满足当地法规要求。在落地方式上,属地自建不是优先选择,其投入大、周期长、不可控因素多,重大资产风险高;合作共建是主选项,兼顾资产安全与风险可控。
寻找“第二增长曲线”
主业增长乏力背景下,“全域生态”布局已成为汽车行业向具身智能全面转型、寻求“第二增长曲线”的共同选择。
而“全域生态”的内涵,已不再局限于车辆销售、维保、充电等传统汽车服务链条,具身智能、低空飞行等前沿方向,成为生态延伸的重要组成部分。
吉利汽车已在售后服务端启动组织变革,把售后能力作为突破高端市场的配套工程,同时依托全域AI框架串联乘用车、Robotaxi、低空飞行器等多类智能终端,打通不同出行载体之间的数据、调度与服务链路。
比亚迪具身机器人首站即将落在4S店导购;奇瑞墨甲全球交付突破2000辆;上汽“能仔1号”进入电池量产线;广汽集团则通过旗下高域科技布局飞行汽车赛道,持续推进低空飞行器的技术迭代与场景验证,将低空出行纳入长期生态规划。
除了机器人、低空飞行器等与整车密切相关的应用场景,作为泛AI化的基础硬件之一的芯片,也成为主机厂布局的重点。
据财联社记者了解,目前上汽集团生态合作伙伴新芯航途最新芯片大模型算力已达700 TOPS。按照计划,上汽集团将与新芯航途围绕这一计算平台开展模型适配与整车应用协同,结合完整驾驶任务的时延、功耗和稳定性,推动智驾体验提升。未来,上汽集团与新芯航途将瞄准数千TOPS级的智驾SoC系统级芯片,拓展下一阶段计算能力上限,支撑可规模化的自动驾驶场景落地。
“汽车产业的边界,正在被智能时代彻底重构。当人工智能、大模型、高端制造能力持续迭代,曾经彼此独立的智能汽车、具身智能、低空经济,正在底层技术、供应链体系、量产逻辑与应用场景中深度贯通,催生出全新的聚合智能产业形态。”车百会研究院理事长张永伟表示,“汽车产业下一步的竞争,不再只是做好四个轮子,而是做好没有轮子的智能终端。”
