

①贝森特希望通过持续实现3%以上的经济增长、同时控制政府支出,扭转美国债务占GDP比重的上升趋势;
                                    ②美国联邦债务总额已超过40万亿美元,IMF预计到2031年,美国广义政府总债务占GDP的比重将达到142%。
财联社10月14日讯(编辑 夏军雄)美东时间周三(10月14日)盘前,美国银行公布了2026年第三季度财报。受12亿美元监管和解费用及华尔街交易业务疲软拖累,该行净利润同比下降约17%,营收也低于市场预期。
财报公布后,美银股价开盘下跌超过7%。
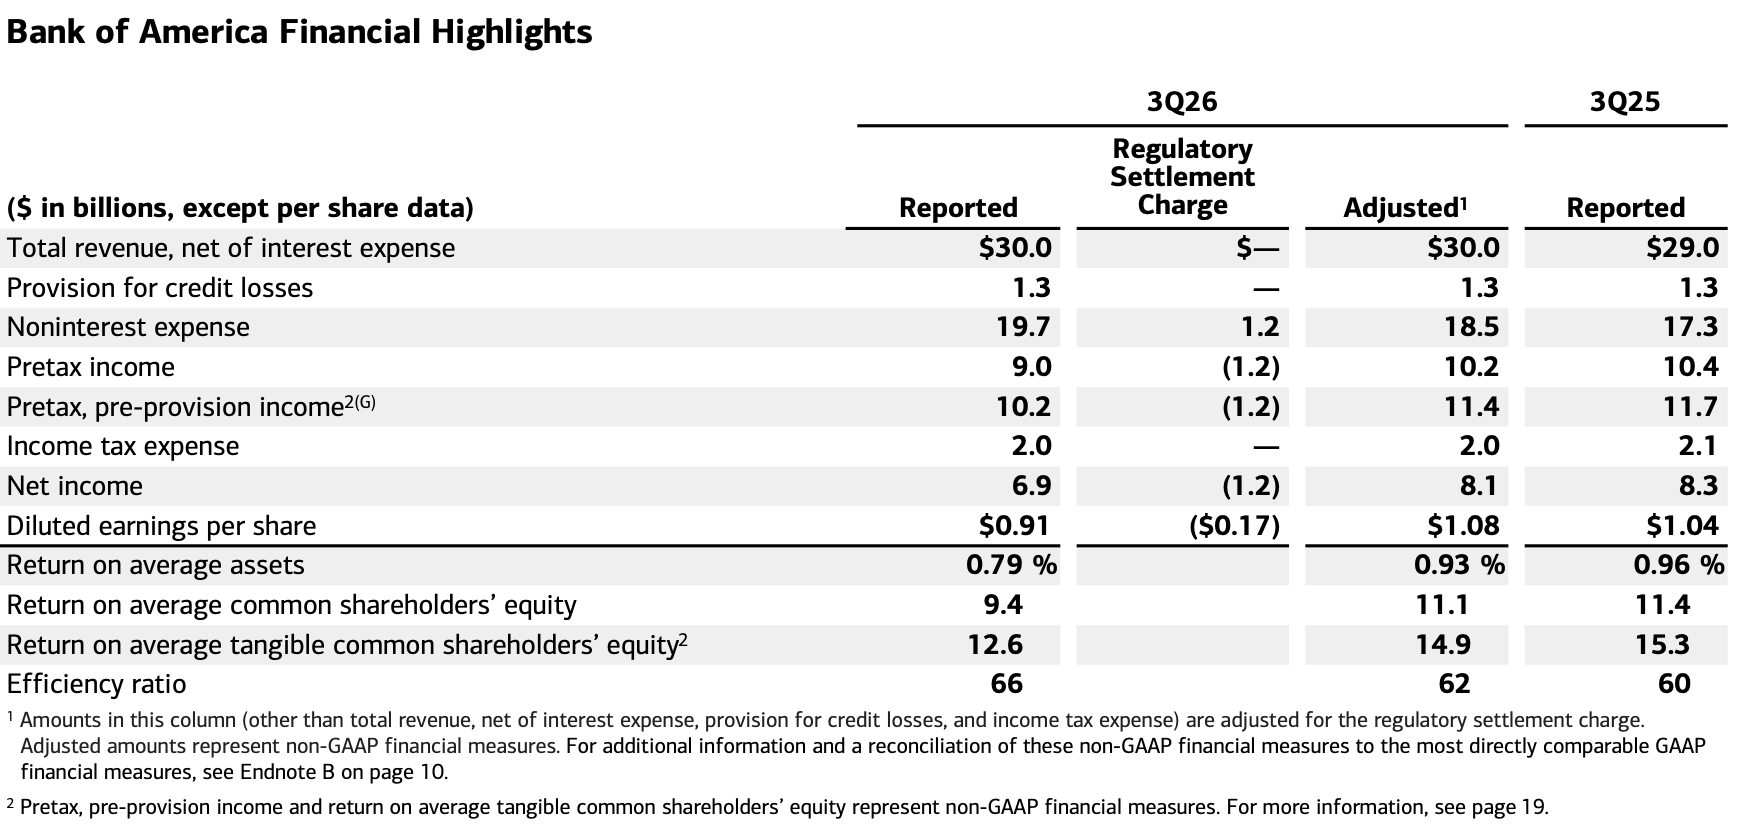
财报显示,美银三季度营收为299.58亿美元,同比增长3.2%;净利润为69.33亿美元,低于去年同期的83.32亿美元;摊薄每股收益从1.04美元降至0.91美元。按照完全应税等值(FTE)口径,营收为301.2亿美元,低于LSEG调查的分析师预期306.9亿美元,差额约5.7亿美元。
(来源:公司官网)
美银三季度计提了12亿美元监管和解费用,令每股收益减少0.17美元。剔除该项费用后,调整后净利润约81亿美元,调整后每股收益为1.08美元,仍略低于LSEG预期的1.10美元。
此外,调整后净利润仍低于去年同期,调整后每股收益同比增长,则部分得益于股票回购推动加权平均摊薄股数减少。
费用方面,美银三季度非利息支出同比增长约14%,至197.22亿美元。即使剔除监管和解费用,调整后非利息支出仍同比增长约7%,至185.22亿美元,调整后成本收入比从去年同期的60%升至62%。
此次处罚源于美银反洗钱及经济制裁合规体系存在缺陷。
美国财政部周二表示,该行未按规定向政府报告涉及超过50亿美元的可疑交易,监管机构因此实施罚款,并要求美银按照新的监管同意令,与第三方合作识别和报告此前未被发现的可疑交易。
监管机构要求整改的范围,也引发投资者对后续支出的担忧。
美银CFO阿拉斯泰尔·博思威克(Alastair Borthwick)表示,该行此前已与监管机构就解决相关问题进行了长期沟通,并已投入数千名员工加强反洗钱工作,目前没有进一步大规模招聘的计划。
交易业务疲软拖累业绩
交易业务是美银第三季度业绩的另一大拖累。该行销售与交易收入同比下降5%,至约51亿美元,与首席执行官布莱恩·莫伊尼汉此前预计的“大致持平”形成反差。
其中,固定收益、外汇和大宗商品(FICC)交易收入下降17%,至约25.7亿美元,主要受到抵押贷款、市政债券和信用产品业务疲软影响,较StreetAccount的市场预期低约4.5亿美元。
股票交易收入虽然同比增长11%,至25.1亿美元,但仍低于分析师预期近3亿美元。剔除债务估值调整影响,股票交易收入同比增长约10%。
富国银行分析师迈克·梅奥(Mike Mayo)在周三发布的一份研究报告中表示,美国银行本季度资本市场业务的表现“在同业中表现明显垫底”。
Zacks Investment Management首席市场策略师布莱恩·马尔伯里(Brian Mulberry)也表示,资本市场业务表现不佳放大了盈利不及预期的负面影响。
投行业务同样承压。美银三季度全公司投资银行手续费同比下降11%,至18亿美元,基本符合此前至少下降10%的指引。
博思威克表示,整体交易环境依然活跃,美银投行业务的项目储备仍然充足。
不过,净利息收入成为财报中的一大亮点。美银三季度净利息收入按GAAP口径同比增长8%,至164.49亿美元;按FTE口径为166.1亿美元,略高于StreetAccount预期的165.3亿美元。存贷款余额增长、全球市场业务相关净利息收入增加以及固定利率资产重新定价共同推动了这一表现。净利息收益率升至2.16%,同比提高15个基点。
与交易业务的疲软表现形成对比,美银财富管理业务维持强劲增长。三季度营收同比增长13%,至71.18亿美元,净利润增长22%,至15.4亿美元,受资产管理手续费增加、客户资金流入和市场估值上涨支持。其客户资产余额达到约5.1万亿美元,同比增长9%。
消费者银行业务营收增长4%,至115.72亿美元,信用卡与借记卡消费总额增长8%。
信贷质量也有所改善。美银三季度信贷损失拨备约12.69亿美元,低于去年同期的12.95亿美元;净核销率由0.47%降至0.44%。该行当季向股东返还约83亿美元。截至三季度末,普通股一级资本充足率为10.9%,低于第二季度末的11.2%。
与美银相比,同日公布财报的摩根士丹利表现更为亮眼。尽管其固定收益交易业务收入也不及预期,但股票交易收入同比大增41%,至58亿美元,推动第三季度净利润增长6.5%,至49亿美元。
