
①以防长:迪拜航空客机事件是一起“未遂恐怖袭击”;②美联储监督部门:没有证据表明大楼翻修存在违法;③美国联邦贸易委员会据悉正在对Anthropic和OpenAI加大调查力度;④韩国政府:韩国将投资1200亿美元在美国建设8座核反应堆。
财联社10月1日讯(编辑 李莹)美东时间周三盘后,美光科技公布2026财年第四财季及2026财年全年财报。美光受益于AI数据中心的旺盛需求和存储涨价,第四财季营收、毛利率均高于市场预期,下一财季营收指引也高于分析师预期。
财报公布后,美光股价盘后一度涨约2%,随后转跌,整体小幅震荡。隔夜美光微涨0.03点。
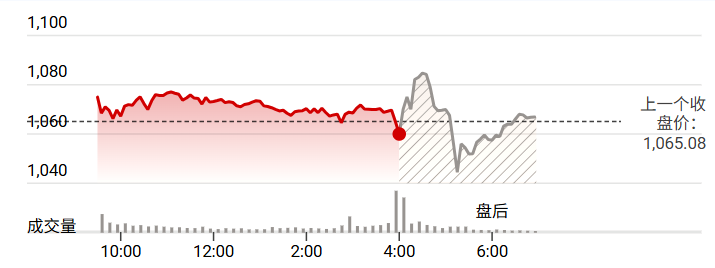
上一次财报公布后,美光盘后涨幅曾超过13%。高预期下,本次盘后反应相对温和。
该股今年以来累计涨幅已达273%,是费城半导体指数成分股中表现最好的一只。
第四财季:业绩全面超预期
以下是公司业绩与分析师预期的对比:
营收:542.3亿美元,高于分析师预期的514.9亿美元;上一财季为414.6亿美元,上年同期为113.2亿美元,同比增幅约379%;
调整后每股收益:33.42美元,高于分析师预期的31.83美元;上年同期为3.03美元;
调整后毛利率:87.0%,高于分析师预期的86.2%;上一财季为84.9%,上年同期为45.7%。
此外,美光当季调整后营业利润446.4亿美元,高于分析师预期的427.5亿美元,调整后营业利润率82.3%;经营现金流439.7亿美元,高于分析师预期的338.7亿美元;调整后自由现金流332.0亿美元。当季净利润377.0亿美元,调整后为384.0亿美元。
费用方面,研发支出19.1亿美元,同比增长约83%;营业费用中含5亿美元专利授权费用,调整后营业费用为25.7亿美元。
对于下一财季,即2027财年第一财季,美光预计:
营收约615亿美元,上下浮动15亿美元,高于分析师预期的568亿美元;
调整后每股收益约38.15美元,上下浮动1美元,高于分析师预期的36.02美元;
调整后毛利率约86.25%,略低于分析师预期的86.7%,较本季度小幅回落。
全年:营收增长约256%
2026财年,美光营收1331.9亿美元,上年为373.8亿美元;净利润849.7亿美元,上年为85.4亿美元;调整后每股收益75.52美元,上年为8.29美元;调整后毛利率81.1%,上年为40.9%。
全年经营现金流896.8亿美元,调整后自由现金流623.1亿美元,上年为37.2亿美元。
四大业务全线增长,数据中心占比最高
核心数据中心业务营收180.0亿美元,环比增长约56%,同比增长约1042%,毛利率90%,为营收最高的业务单元,占总营收约三分之一;
云端内存业务营收162.8亿美元,环比增长约18%,同比增长约258%,毛利率83%;
移动与客户端业务营收131.1亿美元,环比增长约14%,同比增长约249%,毛利率90%;
汽车与嵌入式业务营收68.2亿美元,环比增长约47%,同比增长约376%,毛利率84%。
其他关注:负债、资本开支、产品进展
美光董事长兼CEO桑杰·梅赫罗特拉表示:“美光交付了创纪录的2026财年业绩,我们预计2027财年将更为强劲。”
他指出,战略客户协议为业绩的持续性提供了更多信心。
财报显示,截至9月3日,美光非流动客户合同负债增至128.95亿美元,上一季度末为5.68亿美元。
债务方面,美光财年末总债务约51.8亿美元,上年同期约145.8亿美元;现金、有价投资及受限现金合计734.8亿美元。
资本开支方面,美光第四财季净资本支出107.7亿美元,全年273.7亿美元,小幅高于上季度约100亿美元、约270亿美元的指引。
有媒体报道称,美光已将至2035年的美国投资计划提高至2500亿美元以上。
据业绩公告,产品和客户方面,美光称已开始送样业内首款512GB DDR5 RDIMM,面向服务器的SOCAMM产品线收入环比增长逾一倍,PCIe Gen5和Gen6 SSD已向头部客户出货,并开始向多个物理AI市场送样LPDDR6;同时,美光称其AI工作站产品已获得全部一级OEM客户的设计中标,即产品被选入客户的设计方案。
