


①从“算力紧缺”到“业绩兑现”,AI产业的定价逻辑正在经历重塑;
                                    ②从一线投研视角来看,硬件端的光模块与PCB是机构共识的核心配置方向;
                                    ③应用端最先兑现业绩的或是Agent。
财联社9月28日讯(记者 周晓雅)个人养老金基金产品正式丰富至“固收+”品类。
易方达、南方、中欧、招商、华夏、汇添富、天弘、华安、广发、鹏华、永赢等26家基金公司同日宣布,自9月29日起对旗下部分“固收+”产品增设Y类基金份额。这是个人养老金基金名录继养老目标FOF、指数基金之后的又一次重要类型拓展。
具体来看,此次扩容的“固收+”产品包括偏债混合、二级债基、“固收+”FOF三大类产品。所谓的“固收+”产品以债券资产打底、权益资产增强,风险收益特征介于稳健型与进取型之间。
业内人士看来,此次扩容恰好填补了养老FOF与指数基金之间的空白,意味着追求稳健收益的养老投资者迎来了更贴合需求的新选择,个人养老金投资的风险收益梯度由此更加平滑完整。
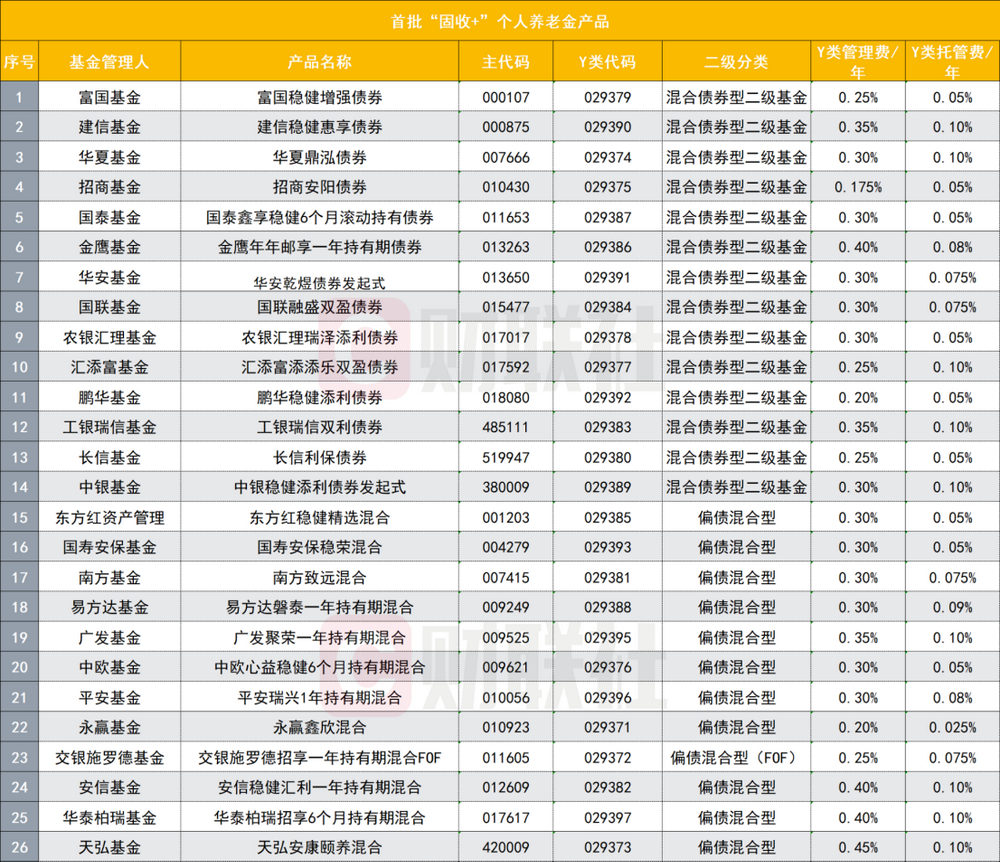
首批26只“固收+”产品纳入个人养老金产品名列
财联社记者了解到,目前二级债基、偏债混合基金(含偏债混合FOF基金)数量较多,为降低投资者选择困难,更好匹配个人养老金投资需求,监管对相关产品纳入个人养老金基金产品名录,围绕产品运作稳健性、权益仓位水平、风险收益表现等设置了较为严格的标准。
比如,相关产品须成立满3年,具备较长可考察的历史业绩;最近4个季度末规模均不低于5亿元,以保障产品具备较强持续运作能力:应实际配置一定权益仓位,以保障长期收益能力;产品近3年最大回撤应优于同类产品中位数水平,在提升投资者投资体验的同时促进投资者“愿意投、拿得住”。
此外,为鼓励公募基金管理人做精做细个人养老金产品,初期每家公募基金管理人仅可纳入1只符合标准的产品。此外,本批基金产品Y份额的管理费、托管费均实施了明显的费率优惠。
助力个人养老金保值增值
业内人士表示,前期行业热议的个人养老金基金产品类型拓展至二级债基、偏债混合基金正式落地。相关安排进一步丰富了个人养老金基金产品谱系,能够更好匹配不同风险偏好投资者配置需求,促进公募基金在服务个人养老金制度发展方面发挥更大作用。
事实上,个人养老金制度自2022年启动以来,产品体系持续完善。至此,个人养老金账户中形成了从固收+、养老FOF到指数基金的风险梯度,不同风险偏好的投资者都能找到适配自身需求的产品,也提升了第三支柱的包容性和吸引力,有助于个人养老金制度从“扩面”走向“提质”。
不过,也有专家提示,含权二级债基、偏债混合基金虽以固收打底,但仍配置一定比例权益资产,净值会随市场波动,不属于保本保收益产品,投资者应充分认识产品的风险收益特征。
“个人养老金账户本身就是封闭运行的,制度设计的初衷就要求产品适合长期持有,投资者应避免追涨杀跌的短期操作,坚持长期投资理念。”也有业内人士表示,后续基金公司和销售机构或加强投资者教育和适当性管理,充分揭示产品风险收益特征、净值波动风险和长期投资属性,引导投资者理性选择、长期持有个人养老金产品,切实保护投资者合法权益。
