

①知情人士透露,甲骨文已向Stack Infrastructure发出援引“不可抗力”条款的通知,寻求在“木星计划”延迟交付的情况下推迟相关付款义务;
                                    ②这座设计容量达到2.45吉瓦的数据中心园区已经遭遇严重阻碍,面临的困难包括一项对能源资源规划至关重要的许可证申请遭到拒绝。
财联社9月24日讯(编辑 夏军雄)美国是否会对铜、白银、铂金和钯金等关键矿产征收关税,仍然充满不确定性。但在高盛看来,这种“不确定性”本身可能已经在帮助美国实现政策目标,即把更多金属库存留在美国境内。
高盛9月23日发布报告指出,由于矿山、冶炼厂建设周期远长于关税政策变化周期,单纯依靠关税很难快速刺激美国关键矿产供应增长,关税落地反而可能提高美国制造业成本。

不过,持续存在的关税风险已经促使贸易商提前将铜、白银、铂金和钯金运往美国,相当于在无需政府大规模直接采购的情况下增加国内库存。
其结果是,全球金属库存看起来依然充裕,但越来越多库存集中在美国,美国以外真正能够流通的金属正在减少。一旦投资需求重新回升,过去一年白银和钯金等市场经历的剧烈价格波动可能再次出现。
“不确定性”本身或已成为政策工具
9月10日,有报道称白宫尚未决定是否对精炼铜征收关税,美国政策制定者正在权衡两方面因素:一边是通过贸易保护鼓励国内关键矿产生产,另一边则是避免更高铜价推升制造业成本。
这一消息令市场认为关键矿产关税短期内可能不会落地,铜、白银、铂金和钯金随即集体下跌。这四种金属均位于美国关键矿产名单,并受到232条款调查影响。
但随后白宫方面又重申,将关键制造业迁回美国仍是政策重点,同时并未排除未来采取关税措施。
高盛认为,这种反复并非无关紧要。恰恰相反,持续存在的政策模糊性可能正在通过刺激国内库存积累来服务美国供应安全目标。
因此,该行预计,已经流入美国的相当一部分金属,尤其是铜和钯金这类工业属性较强的品种,可能继续留在美国;未来如果关税风险阶段性升温,还可能推动进一步囤货。
美国虽然在能源方面基本能够实现自给,但在许多关键矿产上仍然严重依赖进口,而这些原材料广泛应用于AI基础设施、国防、电气化和先进制造业。
按照2024年数据,美国对稀土的净进口依赖度接近100%,铂金约85%,白银约65%,铜约45%,钯金也在35%至40%左右。降低对海外关键矿产的依赖、重建国内产能,因而正在成为越来越重要的政策目标。
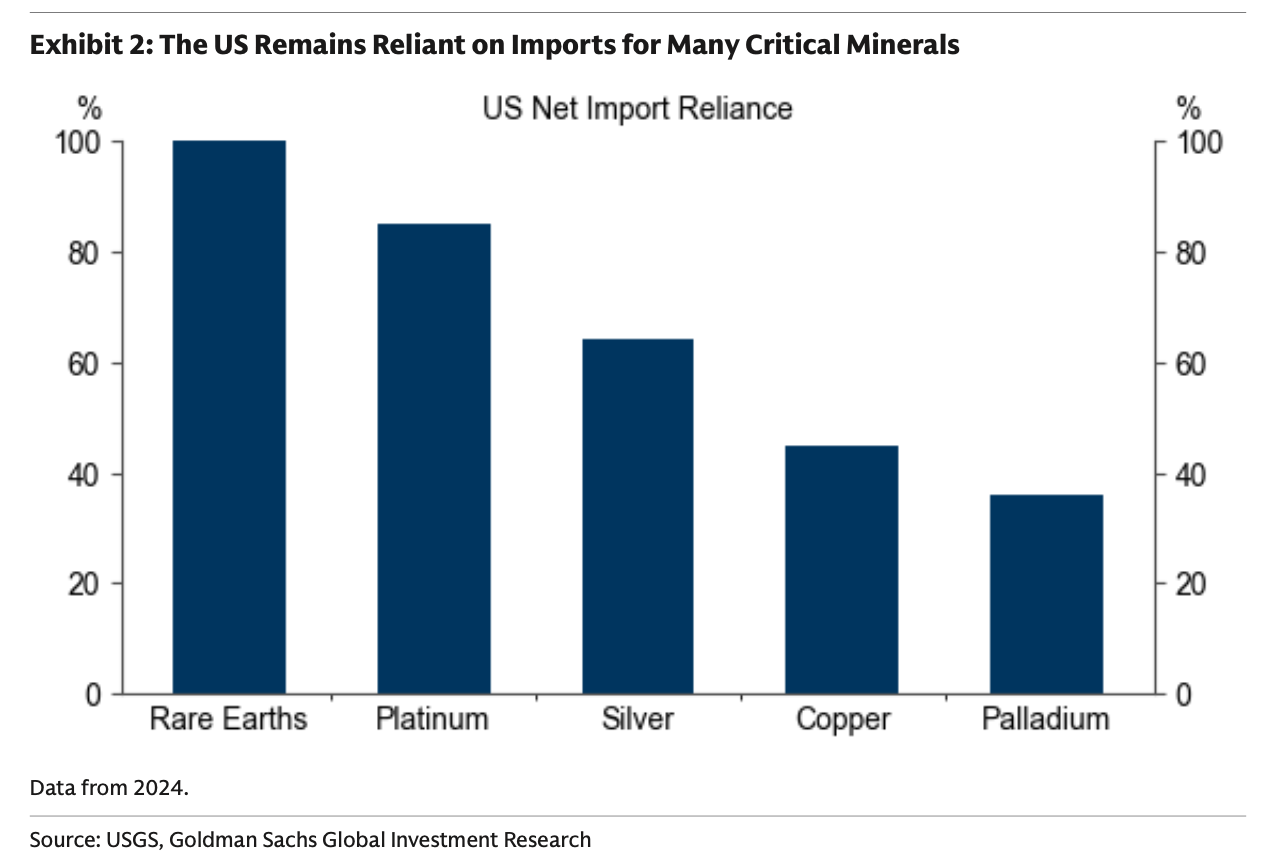
(美国对多种关键矿产仍高度依赖进口,其中稀土和铂金的净进口依赖度最高)
关税难以真正“造出”新供给
问题在于,关税虽然可以迅速推出,矿山却无法迅速建成。
理论上,提高进口矿产成本,可以改善美国本土生产商的竞争力,进而刺激企业投资新的矿山、冶炼厂和精炼厂。但高盛指出,关键矿产项目存在天然的超长建设周期。
报告数据显示,一座铜矿从开发到投产平均需要超过16年,冶炼和精炼设施也需要大约3年。企业需要经过许可审批、建设和资本投入等漫长过程,而关税政策却可能在几年甚至更短时间内被调整或取消。
这意味着,关税带来的短期价格保护未必足以支撑长期资本开支。
这也解释了为什么美国政策近年来越来越多转向战略储备、政府支持投资、混合融资等直接参与方式,以降低项目风险并吸引私人资本。
事实上,据高盛测算,即使美国所有闲置铜冶炼产能重新投产,现有冶炼厂同时达到100%产能利用率,美国仍将是精炼铜净进口国。
对白银、铂金和钯金而言,情况更加困难,因为制约供应的不只是建设周期,还有资源禀赋本身。
美国白银产量较小,目前只有4座专门银矿,另有31个国内基础金属和贵金属生产项目将白银作为副产品或联产品生产。
更重要的是,美国现有已知白银储量仅相当于大约5年的当前进口需求,实现长期自给的空间有限。
铂、钯供应则高度集中。南部非洲分别占全球铂、钯供应的82%和46%,俄罗斯分别占11%和39%。两者用于汽车尾气催化剂,产地集中使汽车产业暴露于供应中断风险。
美国相关开采集中于蒙大拿州、由同一家企业运营的两个矿床,矿石偏富钯,开采材料还需运往海外精炼。美国政府研究估计,其矿山仅以理论产能的约50%运行。但即使达到满产,铂的年度净进口量也仅会由60吨降至58吨,钯由30吨降至22吨,且满产本身并不确定。
回收也难以完全补位。报废汽车催化剂是重要来源,供应受车辆报废节奏制约。美国汽油车较多,回收更有利于钯,铂则更多用于柴油车。尽管回收比矿山更容易响应价格,美国政府有关俄罗斯钯供应中断的研究仍将南非剩余产能视为主要缓冲,高盛据此判断美国回收能力有限。
高盛指出,如果美国现在直接对关键矿产征税,成本很可能近乎完全传导到美国价格,却无法真正改善供应安全,还会提高汽车等下游行业成本。
因此,该行认为,在政府支持投资等措施真正扩大美国本土产能之前,关键矿产进口关税近期落地的可能性较低。对白银、铂金和钯金而言,战略库存以及用其他材料进行替代,可能是更现实的政策选择。
全球库存正在向美国转移
关税能否促进生产尚不确定,但关税风险已经改变贸易商行为。
为了规避未来潜在关税,贸易商已经提前将更多金属库存运入美国。这样一来,美国无需进行大规模政府采购,也无需立即让下游企业承担关税,就能够把越来越多关键矿产储存在本国境内。
如果未来海外供应出现中断,这些库存已经位于美国境内,可在海外供应中断时投入使用。
代价是其他地区的流动性下降。报告显示,截至2026年9月,统计口径下的美国铜库存约160万吨,美国与美国以外库存合计约185万—190万吨。不过,美国数据包含COMEX、LME可见库存及场外库存估算,美国以外未包含场外库存估算,不能据此精确计算美国占全球全部库存的比例。
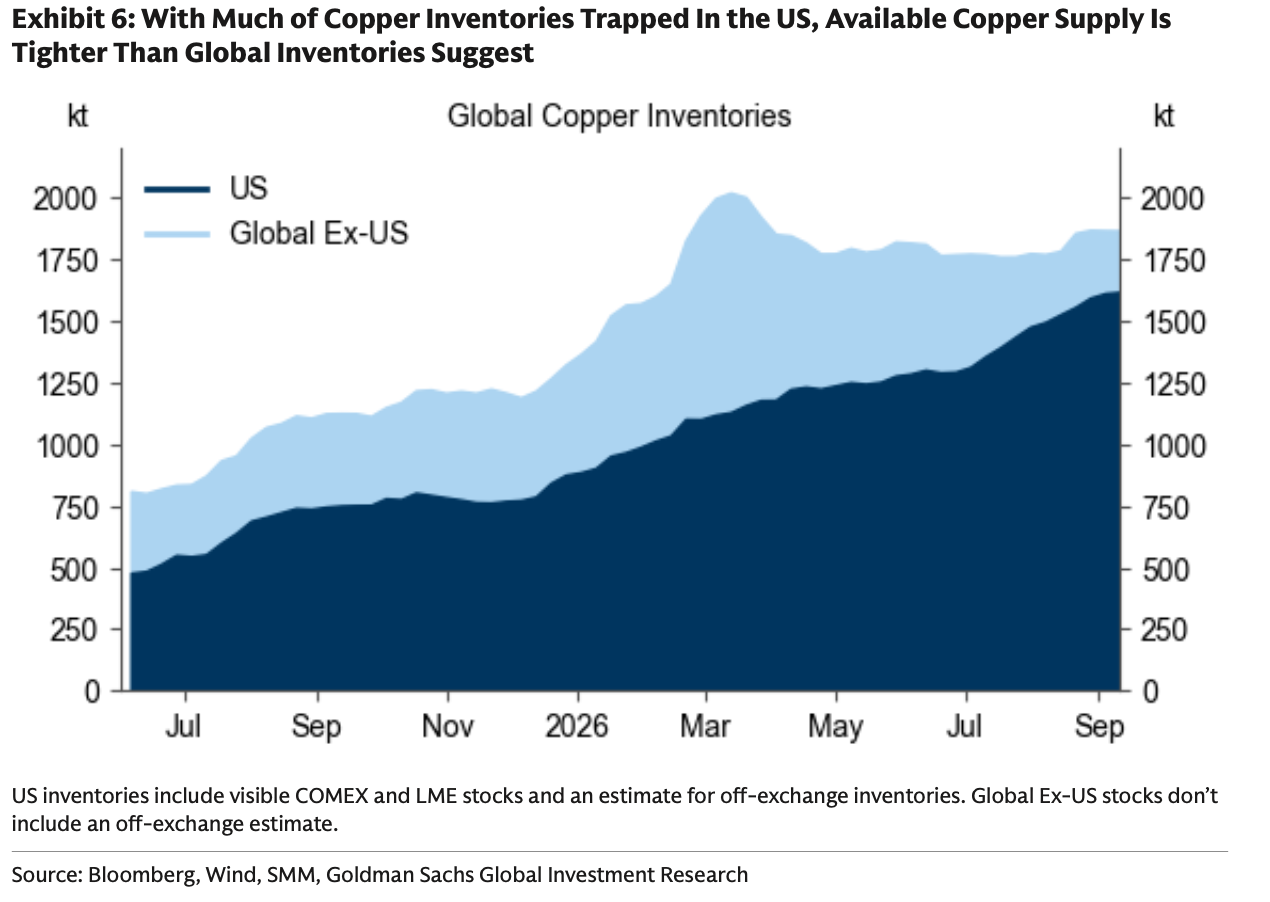
(大量铜库存滞留美国,使全球账面库存看似充裕,但美国以外实际可用供应更为紧张)
更值得关注的是库存位置。金属进入美国后,只要未来关税风险仍然存在,即使其他市场供应趋紧,相当一部分库存也可能继续滞留美国。全球库存总量因此可能掩盖区域间的紧张程度。
流动性下降,资金对价格的冲击被放大
当可流通库存减少,同样规模的投资需求就可能引发更大涨幅。
白银提供了典型案例:关税担忧先吸引金属流向美国,随后ETF需求进一步吸收伦敦可用库存。高盛测算,在伦敦白银市场发生流动性挤压以前,每1000吨净投资需求大约推动银价上涨2%至2.5%;流动性紧张时期,同样规模投资需求的价格影响扩大至接近6.5%至7%,接近此前的三倍。
贵金属供给难以迅速响应上涨,市场往往需要通过高价压缩其他需求实现平衡。投资者可能追涨,工业企业却面临利润和采购预算约束,调整压力因此更多落到工业用户身上。
2025年至2026年,钯库存更多流向美国、中国等囤货地,以及伦敦、尤其瑞士等投资中心。与此同时,德国、日本等汽车生产中心2025—2026年的钯月均净进口量低于2021—2023年平均水平。从2025年初至2026年1月下旬高点,钯价上涨超过一倍,也体现出在可用库存趋紧的情况下,投资需求可能显著放大价格波动。
下一轮波动仍取决于资金与跨市场价差
报告发布时,市场开始计入美联储加息周期,投资需求有所降温。但高盛预计,美国境内大量库存仍将留存,尤其是铜和钯。一旦投资需求回暖,2025年下半年至2026年上半年的剧烈波动可能重演。
不同金属的表现并不一致。白银及程度较轻的铂,曾因伦敦、瑞士ETF需求强劲,使纽约—伦敦价差转向有利于伦敦,吸引部分金属回流。钯受到的投资需求争夺较少,更多库存留在美国。
铜则仍受AI主题支持,投资需求主要通过纽约COMEX表达。相关买盘可能进一步扩大纽约相对伦敦的溢价;当价差超过套利成本,更多铜便会流入美国,进一步压紧美国以外的可用库存和市场流动性。
