

①衡量美元对一篮子主要货币表现的ICE美元指数(DXY),隔夜一度最高触及101.23,创下八周新高;
                                    ②在升破101关口的同时,美元指数在过去十个交易日中也已有八个交易日出现上涨,多头可谓占尽上风。
财联社9月24日讯(编辑 潇湘)随着美债收益率周三遭遇了近18个月来最惨烈的滑铁卢,本轮美债危机的“二阶段”似乎正在出现,收益率逐渐从“涨得高”,进化为了“涨得快”……
财联社日内早间介绍过,随着消息面利空“五连鞭”的叠加,周三美债市场形成了一场“完美风暴”,推动10年期美债收益率单日涨幅创下自2025年4月特朗普宣布“解放日”关税措施引发市场动荡以来的最大纪录。根据业内统计,这属于一次罕见的4个标准差的极端波动。
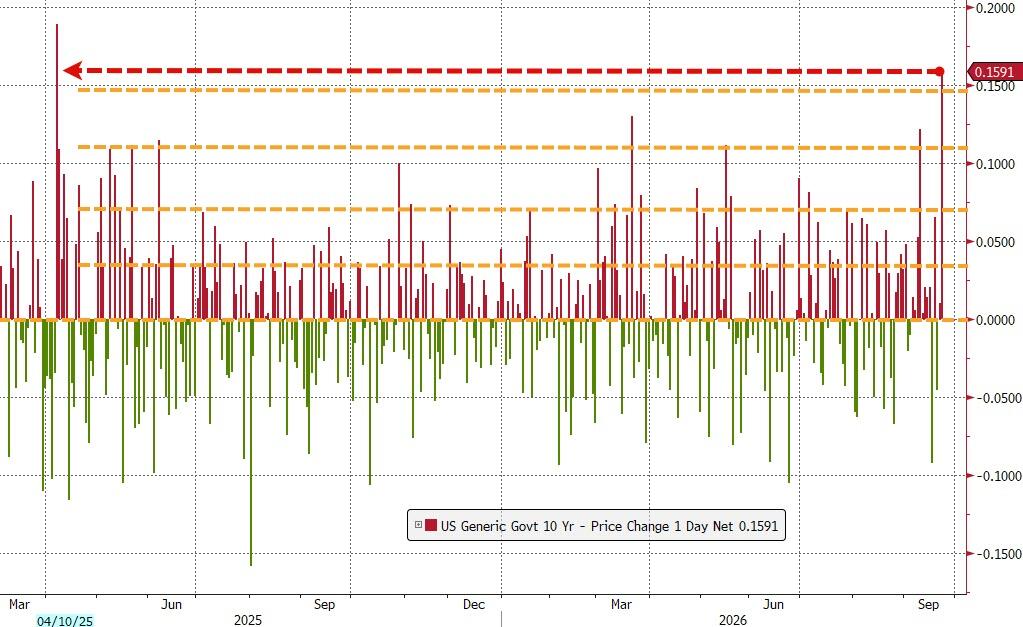
而诸多业内人士此前便曾警告过,单凭收益率上升并不一定会导致股市崩盘。更大的风险其实在于市场波动过快且无序。对于股票而言,利率变动的速度比方向更重要,至少在中短期内如此。
随着周三债市猛烈杀跌的出现,人们无疑已经需要紧张了……
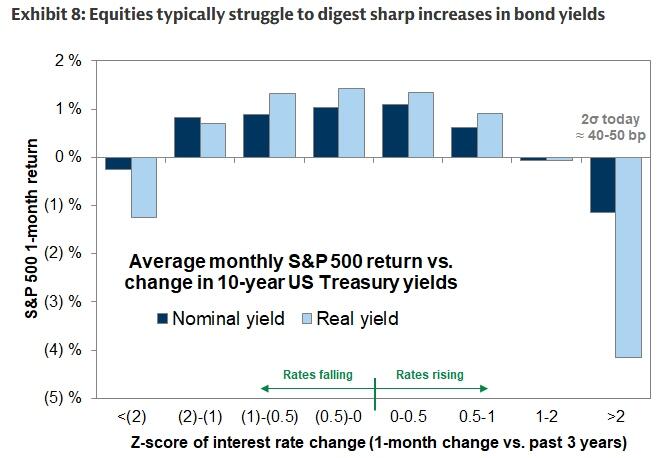
高盛之前的研报曾警告过,当10年期美债收益率在一个月内出现约50个基点的波动,或两周内出现30个基点的波动时,股市就会开始高度关注。
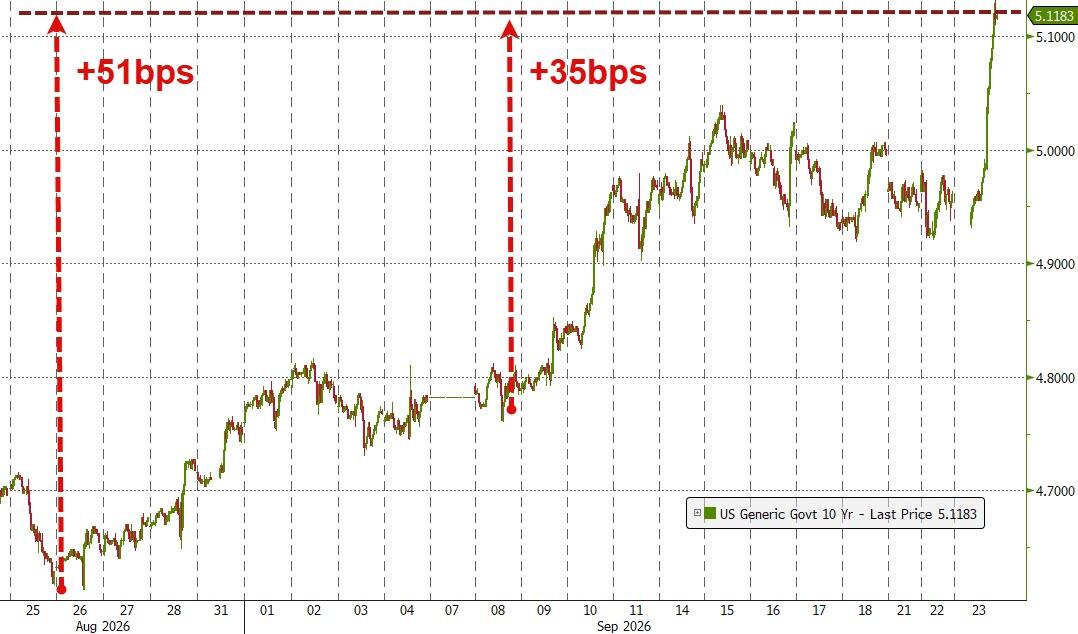
有意思的是,截至周三,10年期美债收益率自8月26日算起,已累计上涨了51个基点;自9月8日算起,则已累计上涨了35个基点——虽然从时间维度略微超出了高盛的统计周期,但若是美债抛售接下来依然无法止歇,那么捅破高盛设定的警戒线,显然已并非难事。
收益率“坐5望6”
多年来,美国10年期国债收益率达到5%这一基准水平,一直被视为全球金融市场开始遭遇动荡的临界点。如今,这一阈值似乎已不再像一个上限,而更像是一个中途停靠站。
本月,10年期美债收益率一举破5%——这在近几十年中极为罕见,即便出现往往也只是昙花一现。但这一突破已迫使一些投资者开始直面一个令人不安的问题:如果6%才是真正让他们彻夜难眠的新数字呢?
此次收益率突破5%的行情持续时间尚短,还不足以充分验证这一理论。但据BlueBay资产管理公司市场策略主管Mike Bell称,这一水平历来都只是一个心理关口,而非自动触发的警戒线。
“人们总以为美债收益率存在一个‘魔术数字’,一旦触及就会成为问题,但它其实是个相对概念,而非绝对数值”Bell解释道。
真正至关重要的是国债收益率与其他关键投资指标的对比,尤其是与股票的盈利收益率之比。Bell指出,两者之间的平衡正逼近临界拐点,很可能会为新一轮股市抛售埋下伏笔。
历史规律具有一定的启示意义。上一次10年期美债收益率破5%正值全球金融危机前夕,当时MSCI全球股票指数直接腰斩;而在此前不到十年前,该收益率飙升至接近6.8%,亦成为戳破互联网泡沫的推手之一。
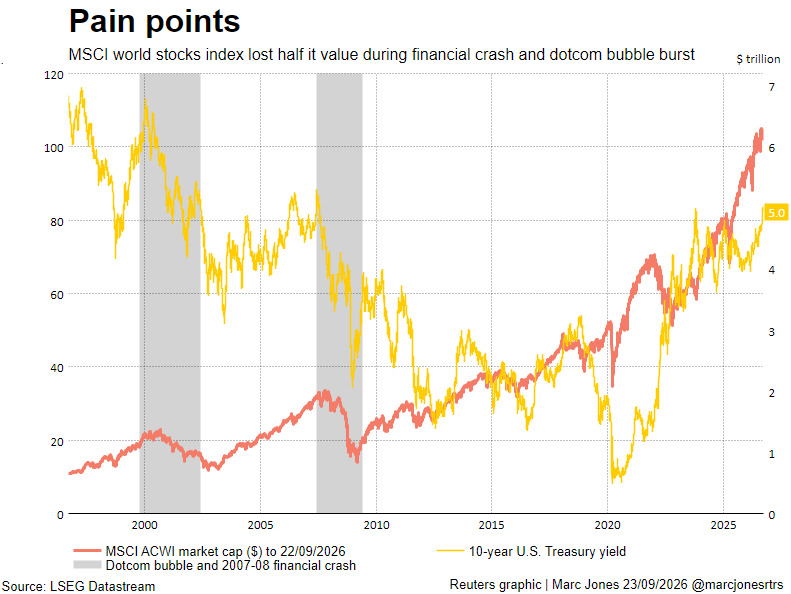
摩根大通分析师指出,当前市场承压的痛点之所以可能再次抬升至5%以上,核心在于全球经济发生了“重大结构性变革”——人工智能、医疗保健和服务业所占的权重显著增加。这些领域的领军企业无论借贷成本高低,都在持续大举投资与扩张。
摩根大通援引其最近一次会议上部分主要投资者的观点称,这意味着“传统的利率传导机制似乎已显著减弱”,股票市场的“崩溃阈值”可能会出现抬升——或落在5.5%至6.0%区间。
深刻的重新定价
无论如何,在作为几乎所有金融资产定价基准的29万亿美元美国国债市场中,收益率从5%迈向6%,将意味着全球资本成本面临一次深刻重塑。
6%的美债收益率背后隐含着三重信号:通胀预期大幅上行、对美国财政可持续性的忧虑加剧、亦或是市场坚信高利率将长期维持——甚至可能是三者交织的结果。
美联储决策官员古尔斯比本周坦言,如果收益率长期维持在5%的水平,市场是否会做出与以往不同的反应,目前尚不可知。
景顺全球资产配置研究主管Paul Jackson表示,投资者紧盯美债收益率的逻辑非常直接:美债代表全球无风险利率的基准,收益率破5%意味着投资者可以锁定自2007年以来最高的无风险美债回报。
Jackson的模型测算显示,一旦10年期美债收益率的12个月平均收益率达到4.72%并继续上行,全球股市就会掉头下行。
目前市场距这一临界点尚有缓冲空间——当前的12个月均值约为4.34%——但Jackson透露,他已经开始适度削减股票头寸,转投政府债券以锁定这一难得的丰厚收益。“若国债收益率继续攀升,股票市场在未来12个月内承压下行的风险就不可忽视,”他指出。
新兴市场的隐患出现
从过往经历看,近年来表现强劲的新兴市场,往往是美债收益率狂飙中最先承受冲击的牺牲品。
美债收益率走升通常会带动美元走强,大幅增加美元资产的吸引力。这不仅会虹吸新兴经济体的跨境资本,一旦偿还美元计价债务的成本急剧攀升,更可能将财政脆弱的国家推向违约危机边缘。
资金流向数据显示,上周新兴市场债券基金创下数月来最大单周资金净流出,股票基金亦有数十亿美元撤离;同时,本月新兴市场主权债的发行步伐也较往常明显放缓。
“对新兴市场而言,当前的局面算不上理想,”Allspring Global Investments新兴市场股票主管Alison Shimada表示,不过她也强调,眼下尚未出现“急剧恶化”的崩盘态势,团队整体仍持“建设性观望”态度。
然而,最大的隐患或许来自心理预期层面。
一旦投资者开始认真讨论“收益率达到6%的可能性”,争论的焦点便不再是阶段性的收益率冲高。市场将不得不展开一场更为深层的集体清算:充裕的流动性与超低成本资金时代或已彻底终结,全球资产价格必须去痛苦适应一个永久性抬升的资本成本新常态。
Premier Miton首席投资官Neil Birrell指出,尽管眼下股票市场尚未出现恐慌性崩跌,但很可能是因为多数投资者还未把5%以上的高利率真正代入长期的盈利预测模型之中。
“在大家重新运行估值模型前,一切看起来都风平浪静,”Birrell直言,“但数据终归是数据,现实早晚会浮出水面。”
