

①特朗普预计将在周二与泽连斯基会晤时,敦促其同意与俄罗斯达成能源停火协议;
                                    ②双方预计将讨论向乌克兰提供更多防空支持、帮助乌克兰应对即将到来的冬季,以及乌克兰对俄罗斯炼油厂发动的无人机袭击;
                                    ③泽连斯基表示双方已经提出了一些“摆在桌面上的方案”,可以推动和平进程取得进展。
财联社9月22日讯(编辑 夏军雄)高盛在9月21日发布的最新全球石油研究报告中指出,全球炼油市场的紧张状态可能比此前预期持续更久。
问题的核心已不仅是中东、俄罗斯炼厂受扰,而是全球有效炼化能力本身缺乏足够缓冲。一旦2027年成品油需求明显反弹,同时市场开始补充今年消耗的成品油库存,全球炼厂可能需要以历史上从未出现过的高利用率运行。
高盛认为,这在现实中难以持续,因此市场更可能通过维持较高的成品油裂解价差,压制终端消费和补库存需求。
炼油体系已难承受需求全面反弹
炼油行业的特殊之处在于,原油供应充足并不等于汽油、柴油和航煤供应充足。
原油必须经过炼厂加工才能转化为终端产品,而炼厂产能、开工率、检修安排和区域物流都会形成约束。当前中东和俄罗斯炼厂持续受到干扰,使这种约束进一步放大。
高盛预计,2026年中国以外炼油市场可能增加约30万桶/日的新产能,但同时约60万桶/日产能退出,因此净产能减少约30万桶/日。更有限的产能意味着全球炼厂需要保持更高开工率,才能满足相同水平的成品油消费。
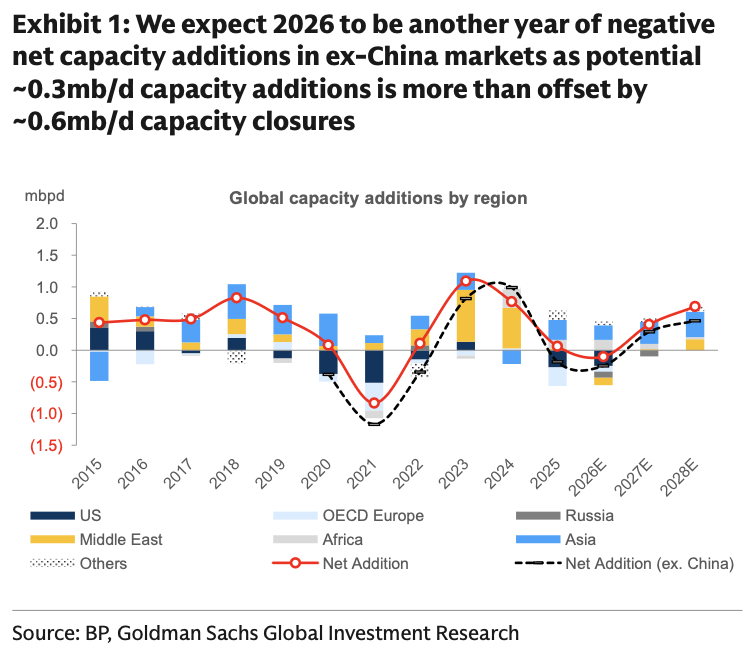
(图表显示,2026年中国以外市场炼油净产能预计继续下降,约30万桶/日新增产能不足以抵消约60万桶/日的关停规模)
真正的问题将在2027年显现。
据高盛测算,如果2027年成品油需求恢复至较2025年高出1%的水平,同时市场试图补回2026年库存下降量的一半,所需炼厂运行量将把全球炼油利用率推至前所未有的水平。
炼厂不可能长期满负荷甚至接近理论极限运行。设备必须接受计划检修,也会遭遇意外停机,因此历史最高利用率本身就代表一种现实约束。
以过去五年观察到的最高利用率作为可行运行区间的参考,高盛估算,要让全球炼油体系重新回到可行区间,2027年需求可能需要仍比2025年低约1%,同时几乎不进行库存重建。
换言之,当前市场需要的并不是迅速恢复正常需求,而是继续发生一定程度的“需求破坏”。
高盛认为,高裂解价差正是实现这一调整的机制:成品油价格保持高位,抑制消费者使用需求,同时降低贸易商和企业主动补库存的意愿,从而避免炼厂利用率突破实际运行极限。
三种情景下,库存都可能在四季度跌破多年低点
为了衡量这种紧张状态可能持续多久,高盛设置了三种2027年情景。
第一种情景假设全球炼厂运行在2027年3月恢复正常,中东炼厂中断到6月基本解除,俄罗斯炼厂扰动则到12月消退,同时2027年全球石油需求增加约290万桶/日。
第二种属于长期扰动情景。炼厂运行直到2027年10月才恢复正常,中东和俄罗斯炼厂停产规模在2026年余下时间及2027年都维持在较季节性正常水平高约500万桶/日的位置。由于高价格反过来抑制消费,2027年全球石油需求仅增加约50万桶/日。
第三种情景的供应恢复路径与第一种类似,但需求增长更加温和,为150万桶/日。
三个情景虽然差异明显,但都指向一个结果:全球成品油库存仍将承受较大下行压力。
无论哪种情景,全球成品油库存按“可使用天数”计算,都可能在2026年第四季度跌破2015年以来的最低水平。
如果供应中断长期化,OECD成品油库存——包括战略储备——到2027年第二季度甚至可能跌破历史最低库存使用天数水平。
高盛大幅上调2027年炼油利润预测
在这一背景下,高盛大幅提高了中期炼油利润预测。
该行对新加坡复杂炼厂综合炼油利润率(GRM)的2026年预测由每桶32.5美元上调至33.1美元,2027年由13.9美元大幅提高至22.8美元,2028年则由11.2美元上调至14美元。
其中变化最大的是2027年,这说明高盛并不认为当前高利润只是一轮短暂冲击。
更值得注意的是,本轮价格强势主要集中在中间馏分油。
高盛目前预计,2026年至2028年柴油裂解价差分别为每桶56美元、40美元和25美元,航煤/煤油分别约为54美元、40美元和25美元;相比之下,汽油裂解价差分别约为19美元、12美元和10美元。
也就是说,本轮炼油强周期明显由柴油和航煤等中间馏分油主导。
欧洲目前已经表现出这种特征。中东和俄罗斯炼油中断推动欧洲基准炼油利润超过每桶40美元,而历史中周期水平只有约7美元;柴油贡献了全球成品油价格上涨幅度的40%以上。欧洲炼厂约45%至50%的产品产出来自柴油和航煤,因此对这一轮行情尤其敏感。
高盛看好亚洲、美国及欧洲多家炼厂
在全球炼油利润维持高位的判断下,高盛同时上调了多家炼油企业的盈利预测或维持积极评级,但不同地区受益逻辑有所区别。
亚洲方面,高盛将覆盖炼油企业2026年、2027年和2028年EBITDA预测平均上调27%、24%和17%,12个月目标价平均提高约24%,重点看好S-Oil和Thai Oil。两家公司中间馏分油约占产品产出的58%,同时正逐步走出资本开支高峰,因此高柴油和航煤裂解价差有望更直接转化为自由现金流。
其中,高盛预计S-Oil 2027年自由现金流收益率约23%,未来两年产生的自由现金流在基准情景下相当于当前市值约40%。不过,公司超过90%的原油来自中东,原料供应、运费和保险成本仍是主要风险。高盛认为,在炼油供需持续偏紧的情况下,更高的原油成本可能更多反映在成品油裂解价差中,而不是完全由炼油商承担。
美国方面,高盛认为炼厂拥有更灵活的原油采购来源,在当前市场中具备结构性优势。其重点关注Valero和Marathon Petroleum,认为强劲炼油利润和现金流有望继续改善资产负债表,并支持股票回购等资本回报。如果委内瑞拉原油供应进一步增加,轻重质原油价差扩大,也可能进一步改善墨西哥湾沿岸复杂炼厂的利润空间。
欧洲方面,高盛认为当地炼厂对柴油和航煤裂解价差具有较高敏感度,重点提到Repsol、Neste和Helleniq Energy。其中Repsol炼油利润每提高1美元/桶,经营现金流预计增加约4.6%;Neste同时受益于传统炼油和可再生柴油业务改善;Helleniq Energy则因约一半产品来自柴油和航煤,对中间馏分油周期具有较高弹性。
高盛同时将SK Innovation评级由“卖出”上调至“中性”,目标价从8万韩元提高至14万韩元,并将2026年至2028年EBITDA预测分别上调132%、33%和15%,主要反映炼油和润滑油利润改善。
不过,其电池业务仍面临美国市场产能过剩和成本偏高压力,高盛预计SK On工厂利用率到2028年仍低于50%。这意味着此次评级上调主要来自炼油业务改善,而非电池业务出现明显拐点。
