

①黄仁勋称,英伟达明年芯片销量将是今年的两倍;
                                    ②三星据报加速推进下一代三折叠手机,最快今年底或明年初发布;
                                    ③阿波罗考虑把给软银的贷款增至90亿美元,助力其加码投资OpenAI。
财联社9月17日讯(编辑 马兰)在人工智能巨头纷纷警告模型安全风险,呼吁放缓发展之后,私募股权公司阿波罗全球管理周三进一步警告称,推动人工智能蓬勃发展的云计算巨头,正面临着越来越大的企业债务风险。
阿波罗首席经济学家Torsten Slok在一份报告中指出,超大规模云计算企业发行的债券的 CDS价格越来越高,而这主要因为超大规模数据中心的信贷基本面遭到质疑。投资者越来越担忧杠杆率上升、自由现金流转负以及资产回报问题。
他整理的数据显示,自2025年10月以来,大型数据中心开发商的CDS与银行CDS之间的利差差距从0扩大到大约60个基点。CDS本质上是债券持有人向对手方购买的一种违约保险,其利差扩大通常意味着市场对兜底该债务要求更高的保费。
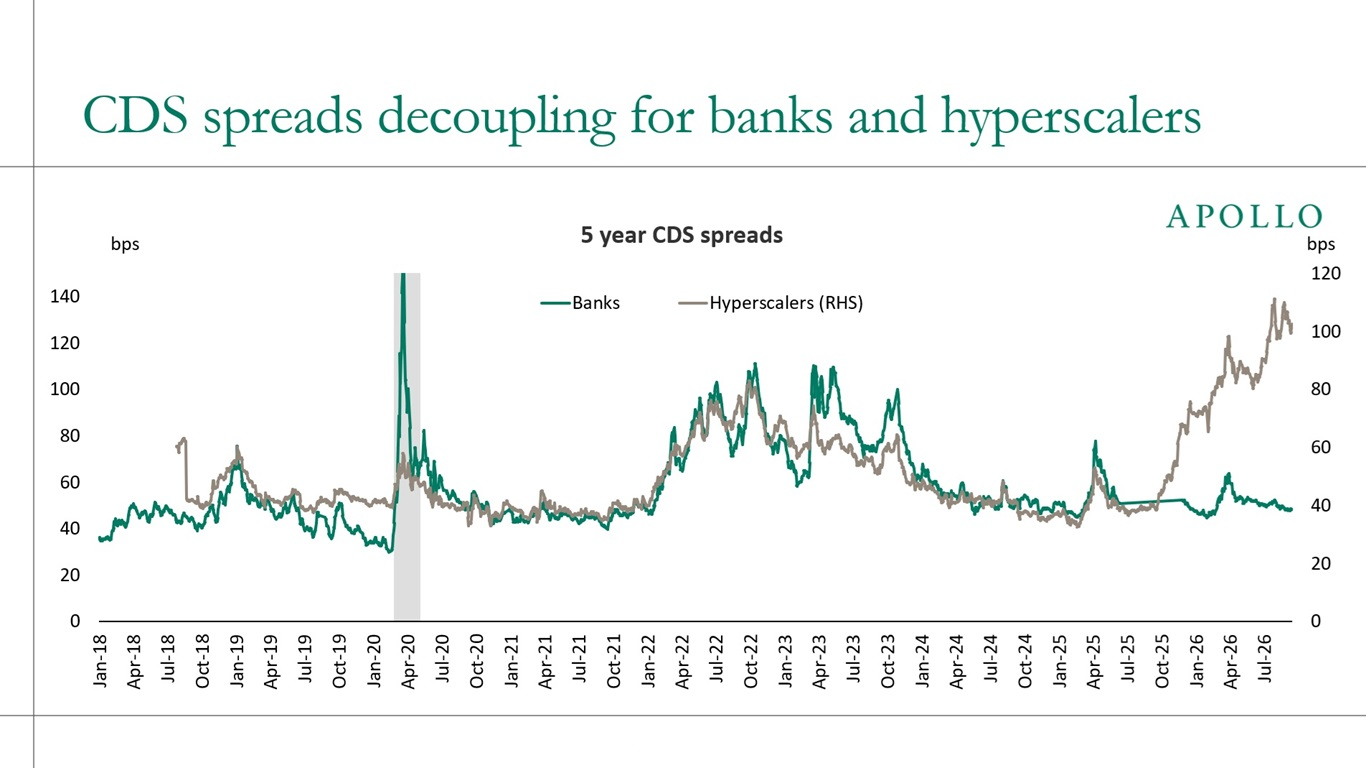
经济与政策研究中心创始人Dean Baker表示,投资CDS的投资者可以说是世界上最专业的投资者群体,而他们现在认为云巨头无法履行债务承诺的风险正在扩大。
基本面好转?
虽然CDS升高引起了部分投资者的注意,但仍有科技投资者认为,从基本面看,目前仍无需担忧超大规模数据中心运营商的债务风险,因为其利润率正在提高。
Freedom Capital Markets科技研究主管Paul Meeks表示,超大规模数据中心运营商在2027年和2028年并没有大幅增加产能,因此很难预测最终结果。但人们开始看到他们的利润率出现好转,如果这种情况持续下去,相关担忧将得以消除。
根据FactSet的数据,Alphabet预期债务权益比为13%,预期自由现金流为负257亿美元;亚马逊的债务权益比为23%,自由现金流为负300亿美元;Meta的债务权益比为34%,自由现金流为负257亿美元;微软的债务权益比为7.34%,自由现金流为334亿美元。
另根据财报信息,微软的云业务利润率稳定在40%以上,亚马逊的AWS业务在今年第二季度运营利润率上涨至39.4%,高于去年全年的35.4%,谷歌云计算部门成长更快,运营利润率从去年的23.7%增加至今年二季度的35.6%。
