财联社
财经通讯社
打开APP
公募基金动态
关注
2.5W 人关注
公募基金业最新动态。
  • 58分钟前 来自 财联社

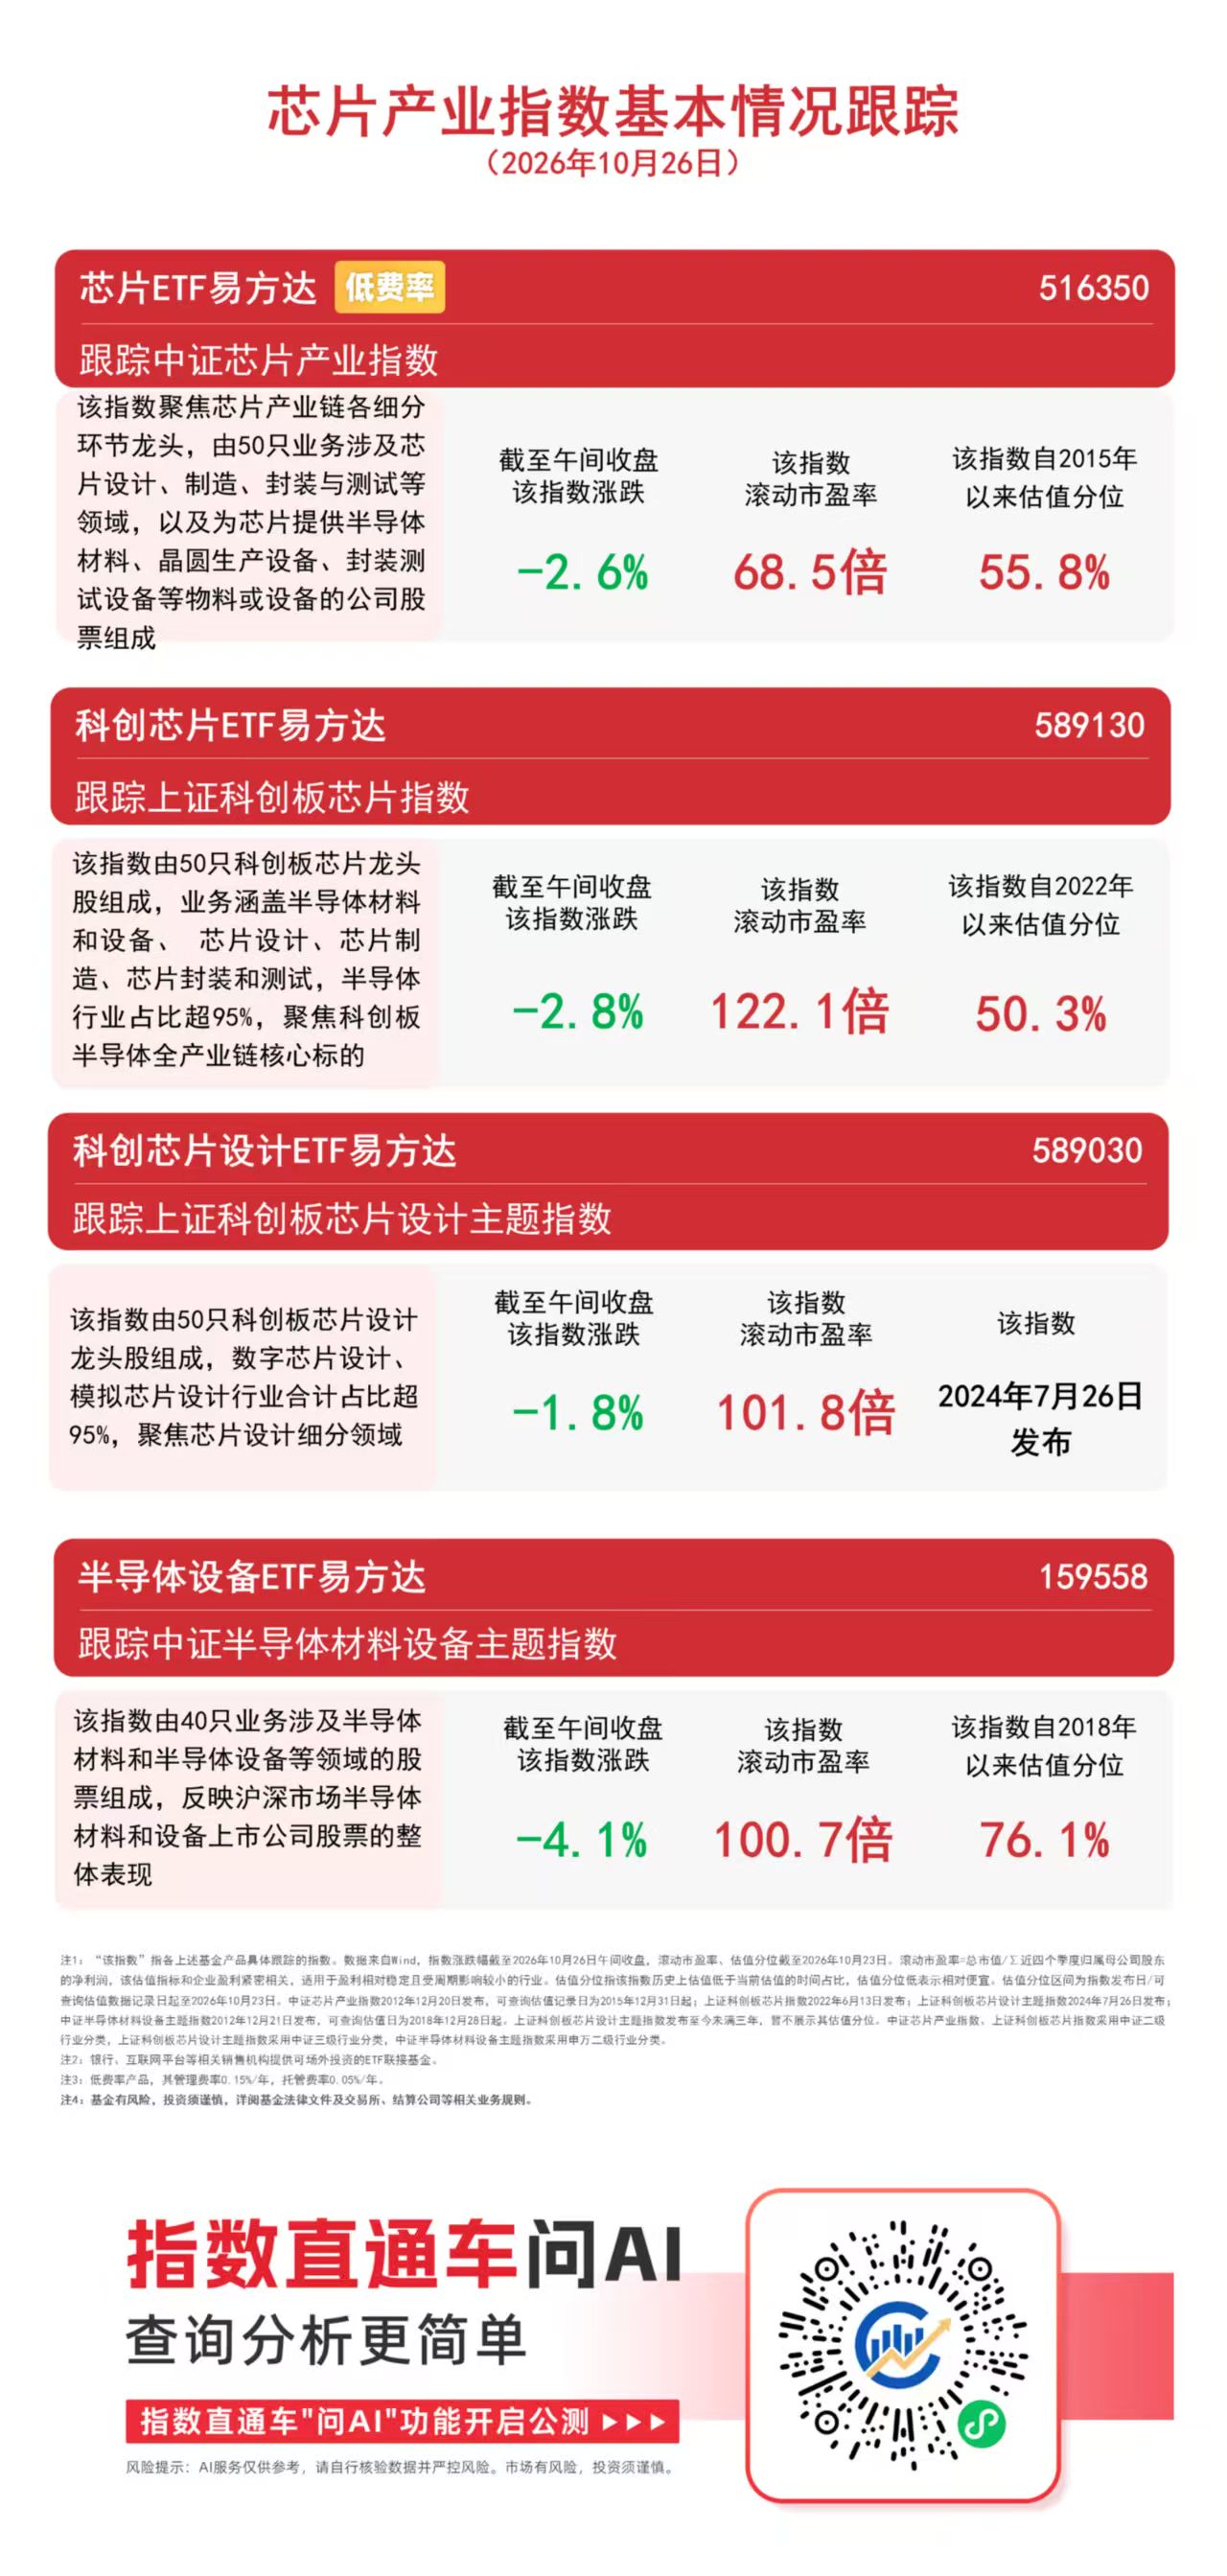
    10月26日早盘,半导体板块震荡回调,截至11:00,中证半导体材料设备主题指数下跌4.4%、上证科创板芯片指数下跌3.4%,半导体设备ETF易方达(159558)盘中获1800万份净申购。
    基本面数据显示,半导体业绩景气度正集中兑现。截至10月25日,A股超千家上市公司披露三季报,其中176家净利润同比翻倍,半导体、电子元件、电池等行业业绩回暖最为明显。存储龙头长鑫科技业绩预告显示,第三季度净利润约534亿至549亿元、同比扭亏为盈,营收同比增约六倍,主要受AI算力需求快速增长、全球DRAM行业景气度提升带动。
    东方财富证券指出,AI带来的业绩增长正从算力芯片扩散到存储与芯片制造,存储涨价周期仍在延续,TrendForce预计四季度普通内存再涨10%—15%;源达信息认为,半导体设备受益于国产替代加速,2026年国内设备市场有望达4131亿元,国产设备在新产线采购占比持续提升。
    中证半导体材料设备主题指数聚焦半导体设备与材料环节,是国产替代的核心受益方向;上证科创板芯片指数则汇聚科创板芯片龙头,均衡覆盖芯片全产业链。半导体设备ETF易方达(159558,联接基金A/C:021893/021894)、科创芯片ETF易方达(589130,联接基金A/C:020670/020671)分别跟踪上述指数,助力投资者布局半导体国产化长期机遇。
    阅读 36.5w+
    2
  • 58分钟前 来自 财联社

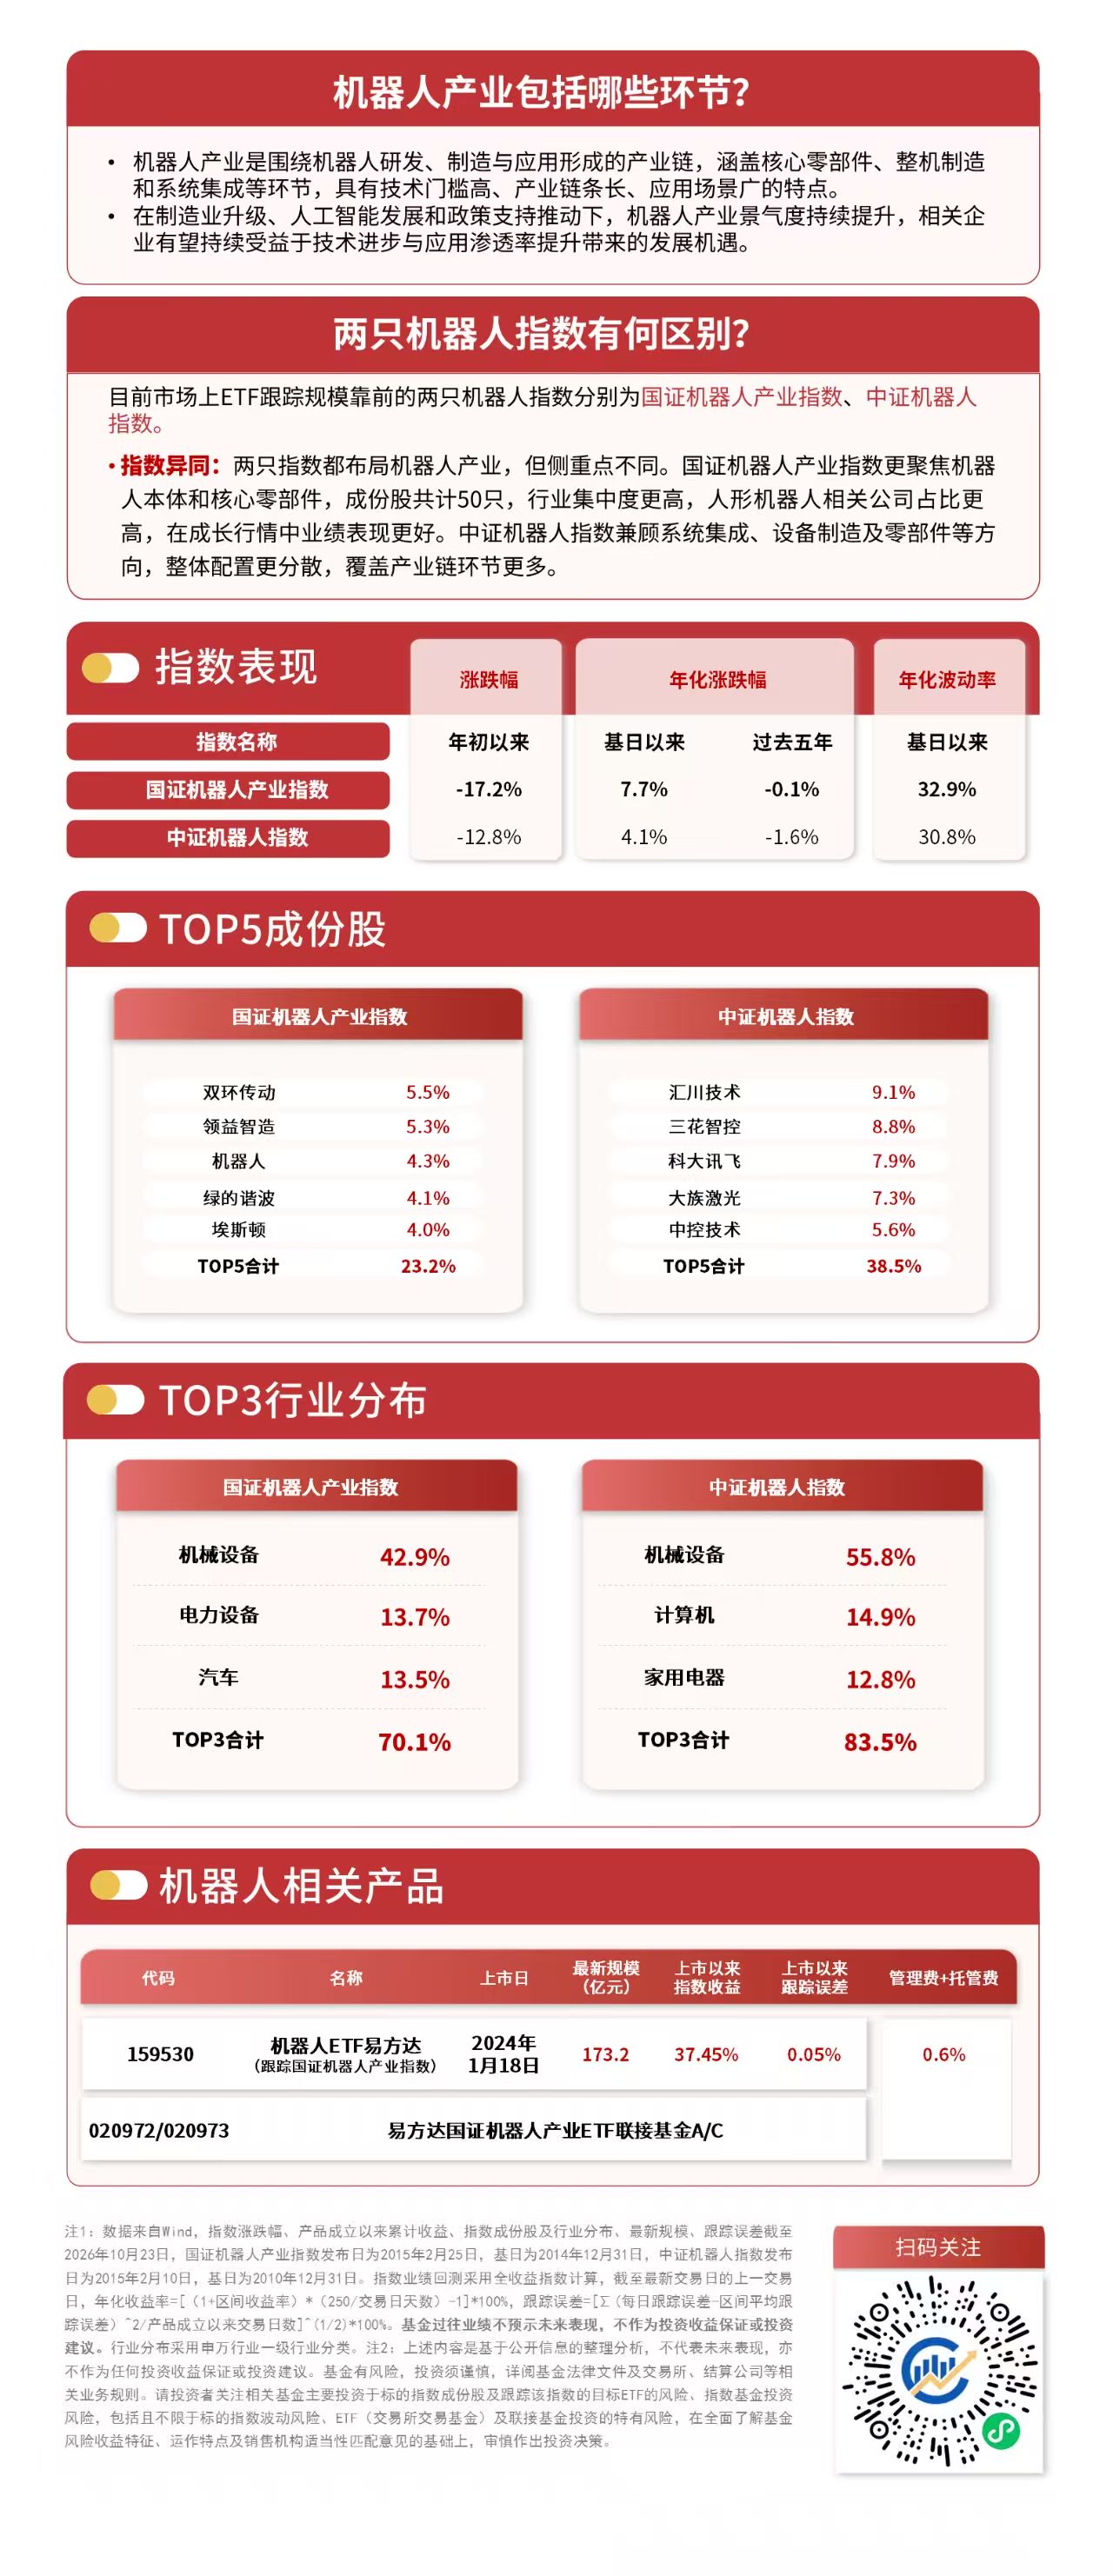
    10月26日早盘,机器人板块冲高回落。截至午间收盘,国证机器人产业指数下跌0.2%,机器人ETF易方达(159530)前一交易日获资金净流入超9亿元,今日早盘再获4.68亿份净申购。
    消息面上,据工信部数据,2026年上半年我国人形机器人产量已超4万台、预计全年突破10万台,人形机器人在工厂、乐园、商超等场景密集“上岗”。
    阅读 36.2w+
    2
  • 58分钟前 来自 财联社

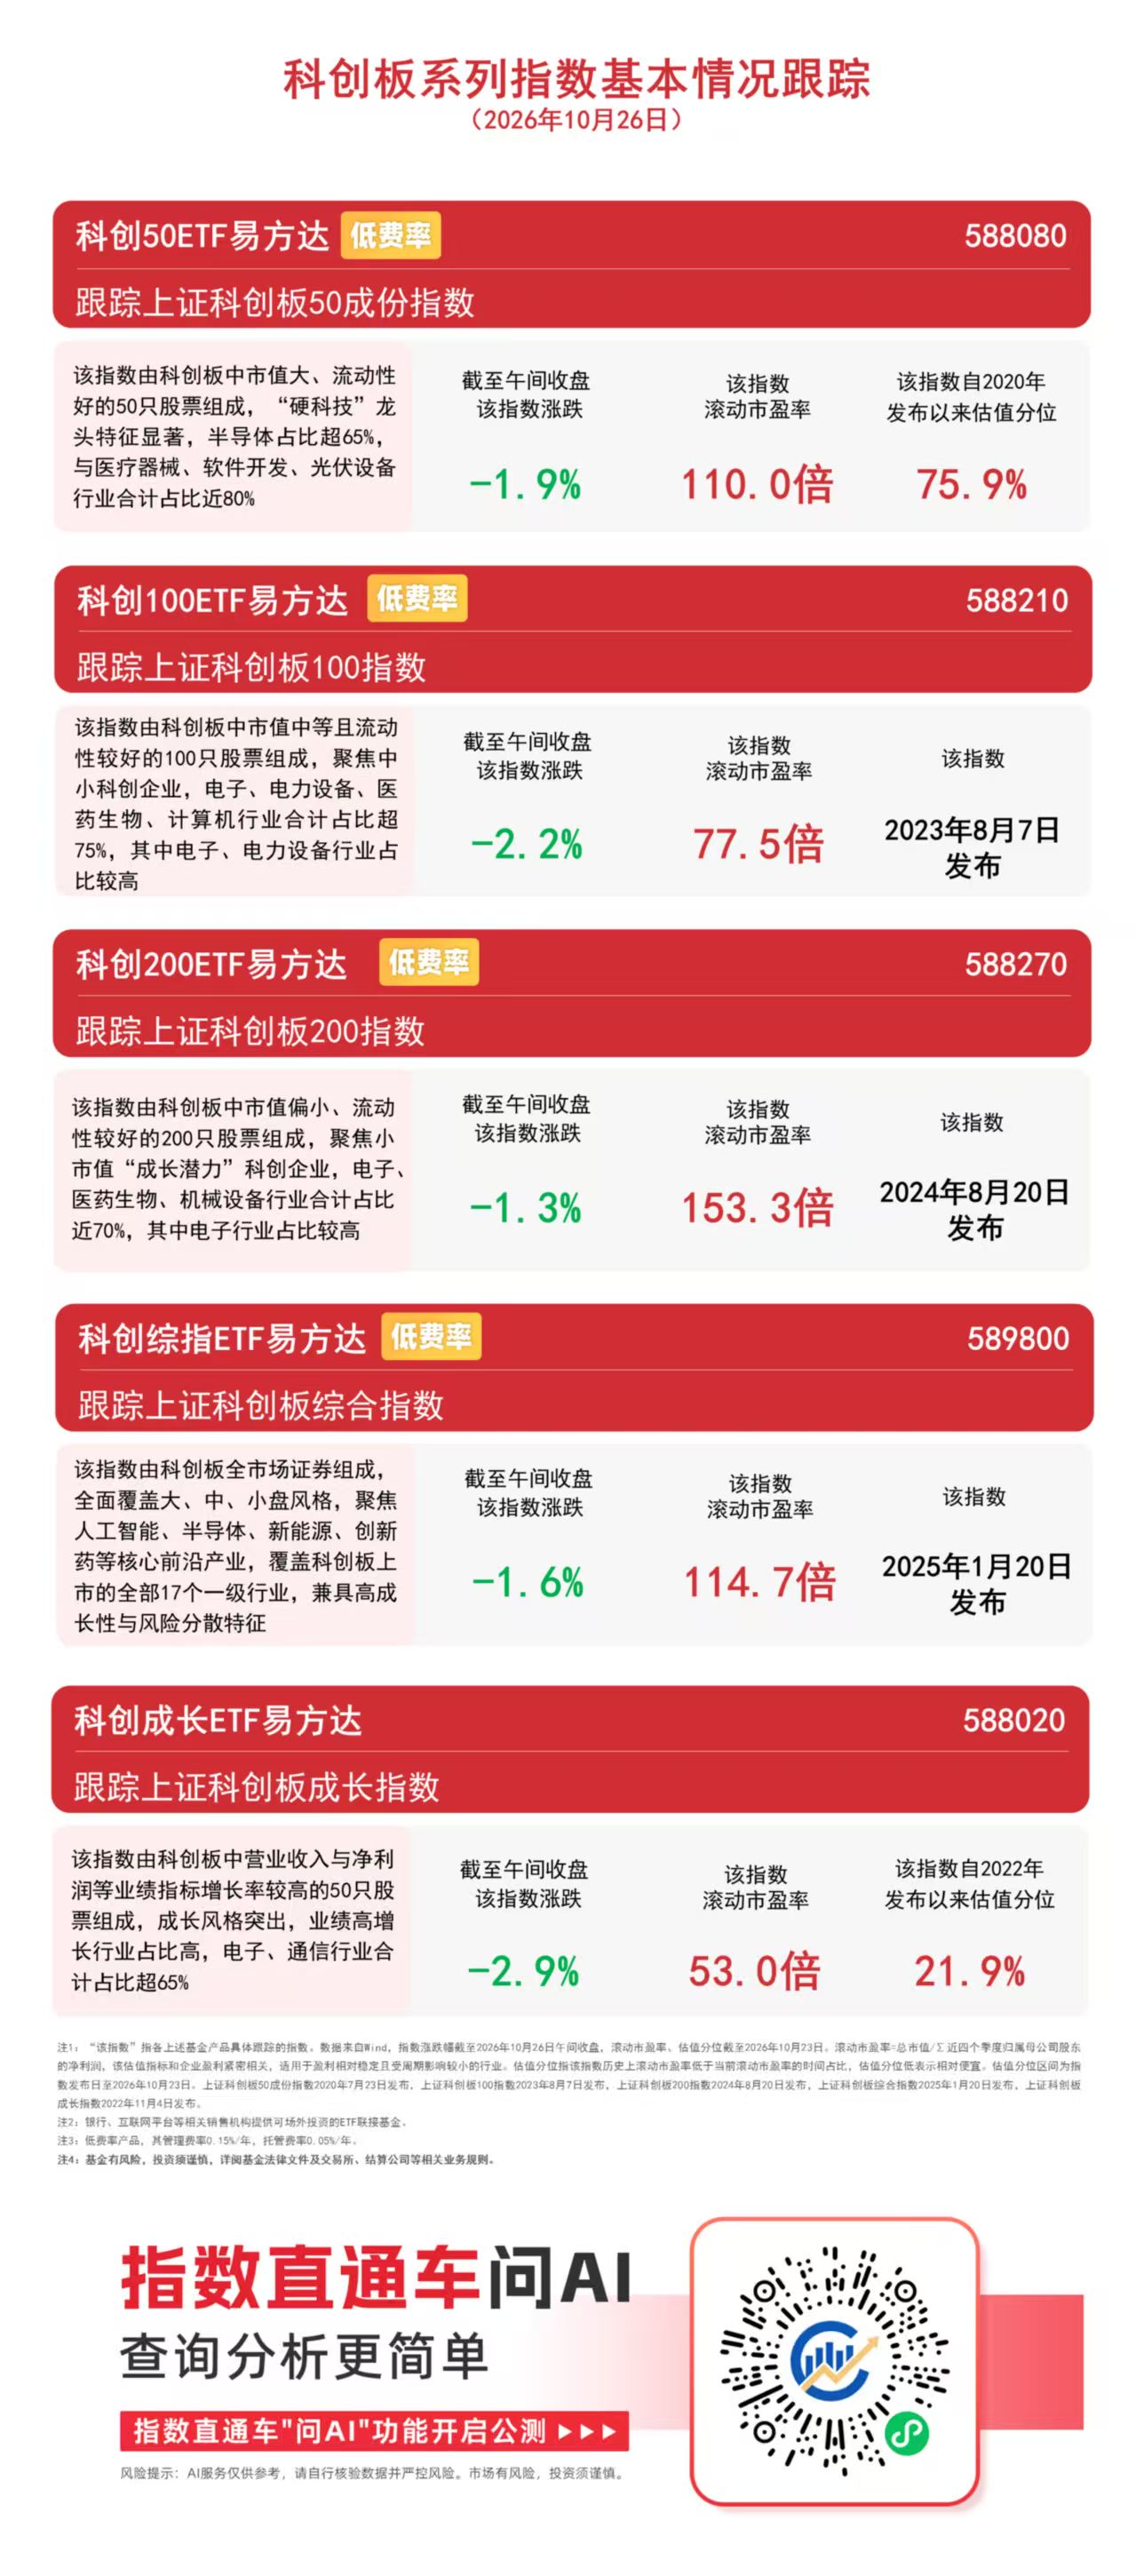
    10月26日早盘,A股科技成长板块集体回调。截至午间收盘,科创200指数下跌1.3%,科创综指下跌1.6%,科创50指数下跌1.9%,科创100指数下跌2.2%,科创成长指数下跌2.9%。Wind数据显示,截至上一交易日,科创50ETF易方达(588080)近一月获资金净流入近70亿元。
    阅读 38w+
    1
  • 58分钟前 来自 财联社

    10月26日早盘,芯片板块承压回调。截至午间收盘,中证芯片产业指数下跌2.6%,上证科创板芯片指数下跌2.8%,上证科创板芯片设计主题指数下跌1.8%,中证半导体材料设备主题指数下跌4.1%,半导体设备ETF易方达(159558)逆势获4200万份净申购。
    消息面上,半导体行业三季报业绩继续释放。据证券时报统计,已披露三季报的半导体材料公司合计营收160亿元、同比增长37.9%,数字芯片设计、分立器件等行业营收亦普遍增长,行业景气度延续。
    阅读 34.9w+
    1
  • 58分钟前 来自 财联社

    10月26日早盘,市场震荡整理,全市场半日成交额超1万亿元。板块题材上,房地产、网络游戏、石油天然气板块涨幅居前,覆铜板、半导体设备、光模块、光通信板块跌幅居前。港股方面,主要指数涨跌不一,地产、能源股领涨,科技股回调。
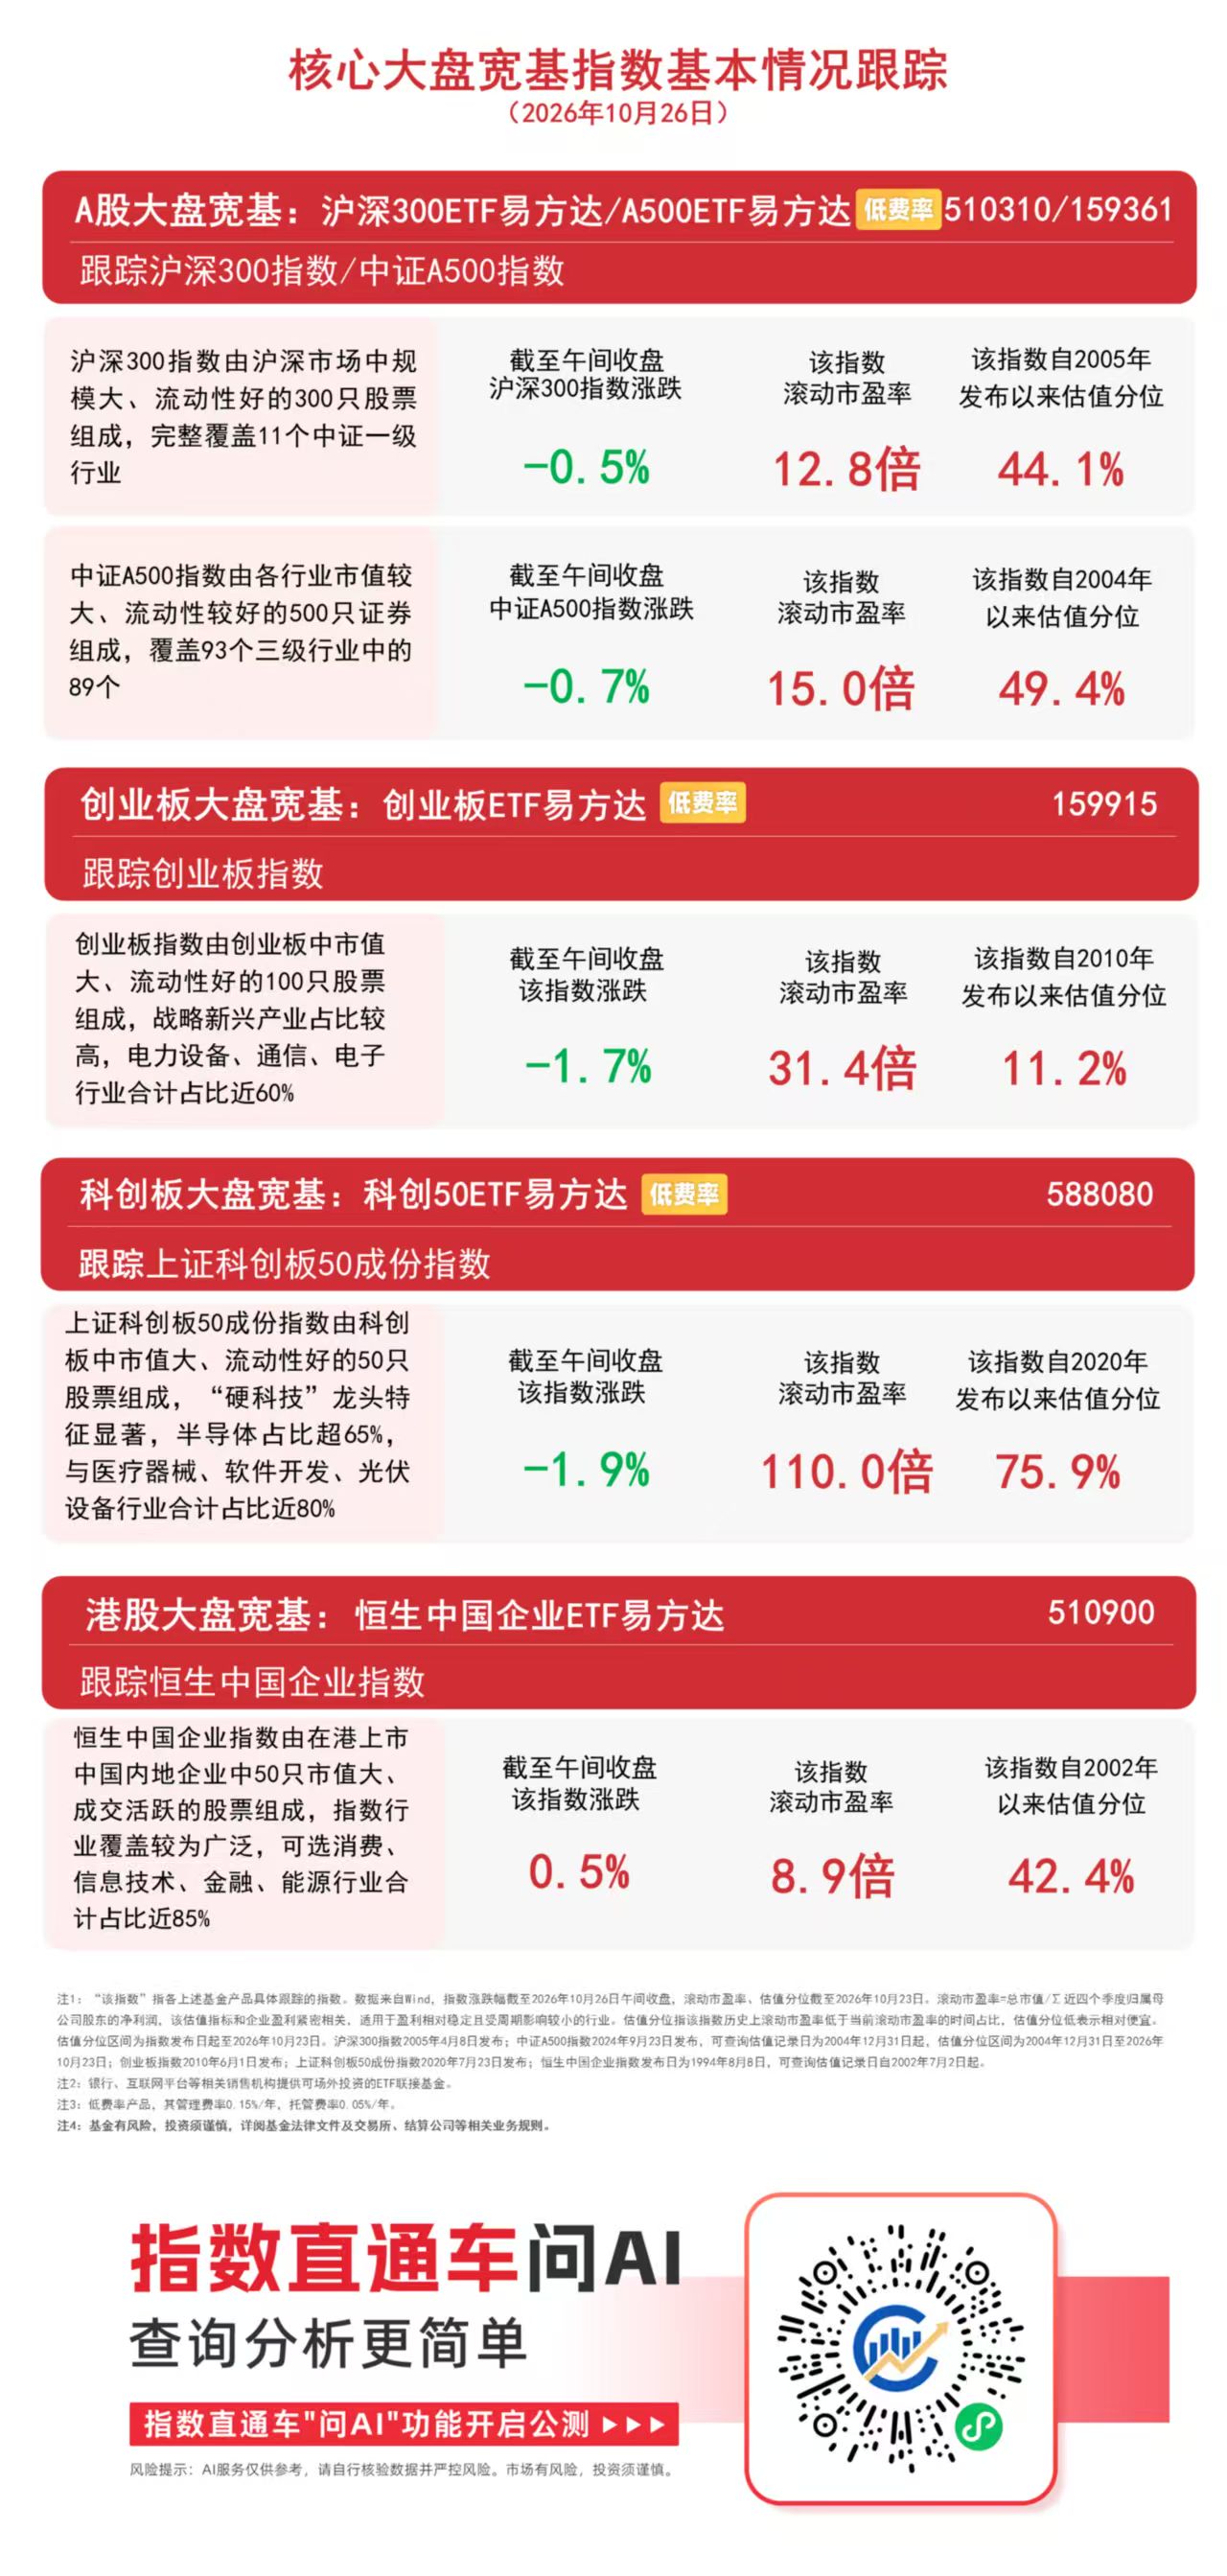
    截至午间收盘,中证A500指数下跌0.7%,沪深300指数下跌0.5%,创业板指数下跌1.7%,上证科创板50成份指数下跌1.9%,恒生中国企业指数上涨0.5%。Wind数据显示,沪深300ETF易方达(510310)上周五个交易日连续获资金净流入,合计近60亿元。
    阅读 36.8w+
    1
  • 58分钟前 来自 财联社

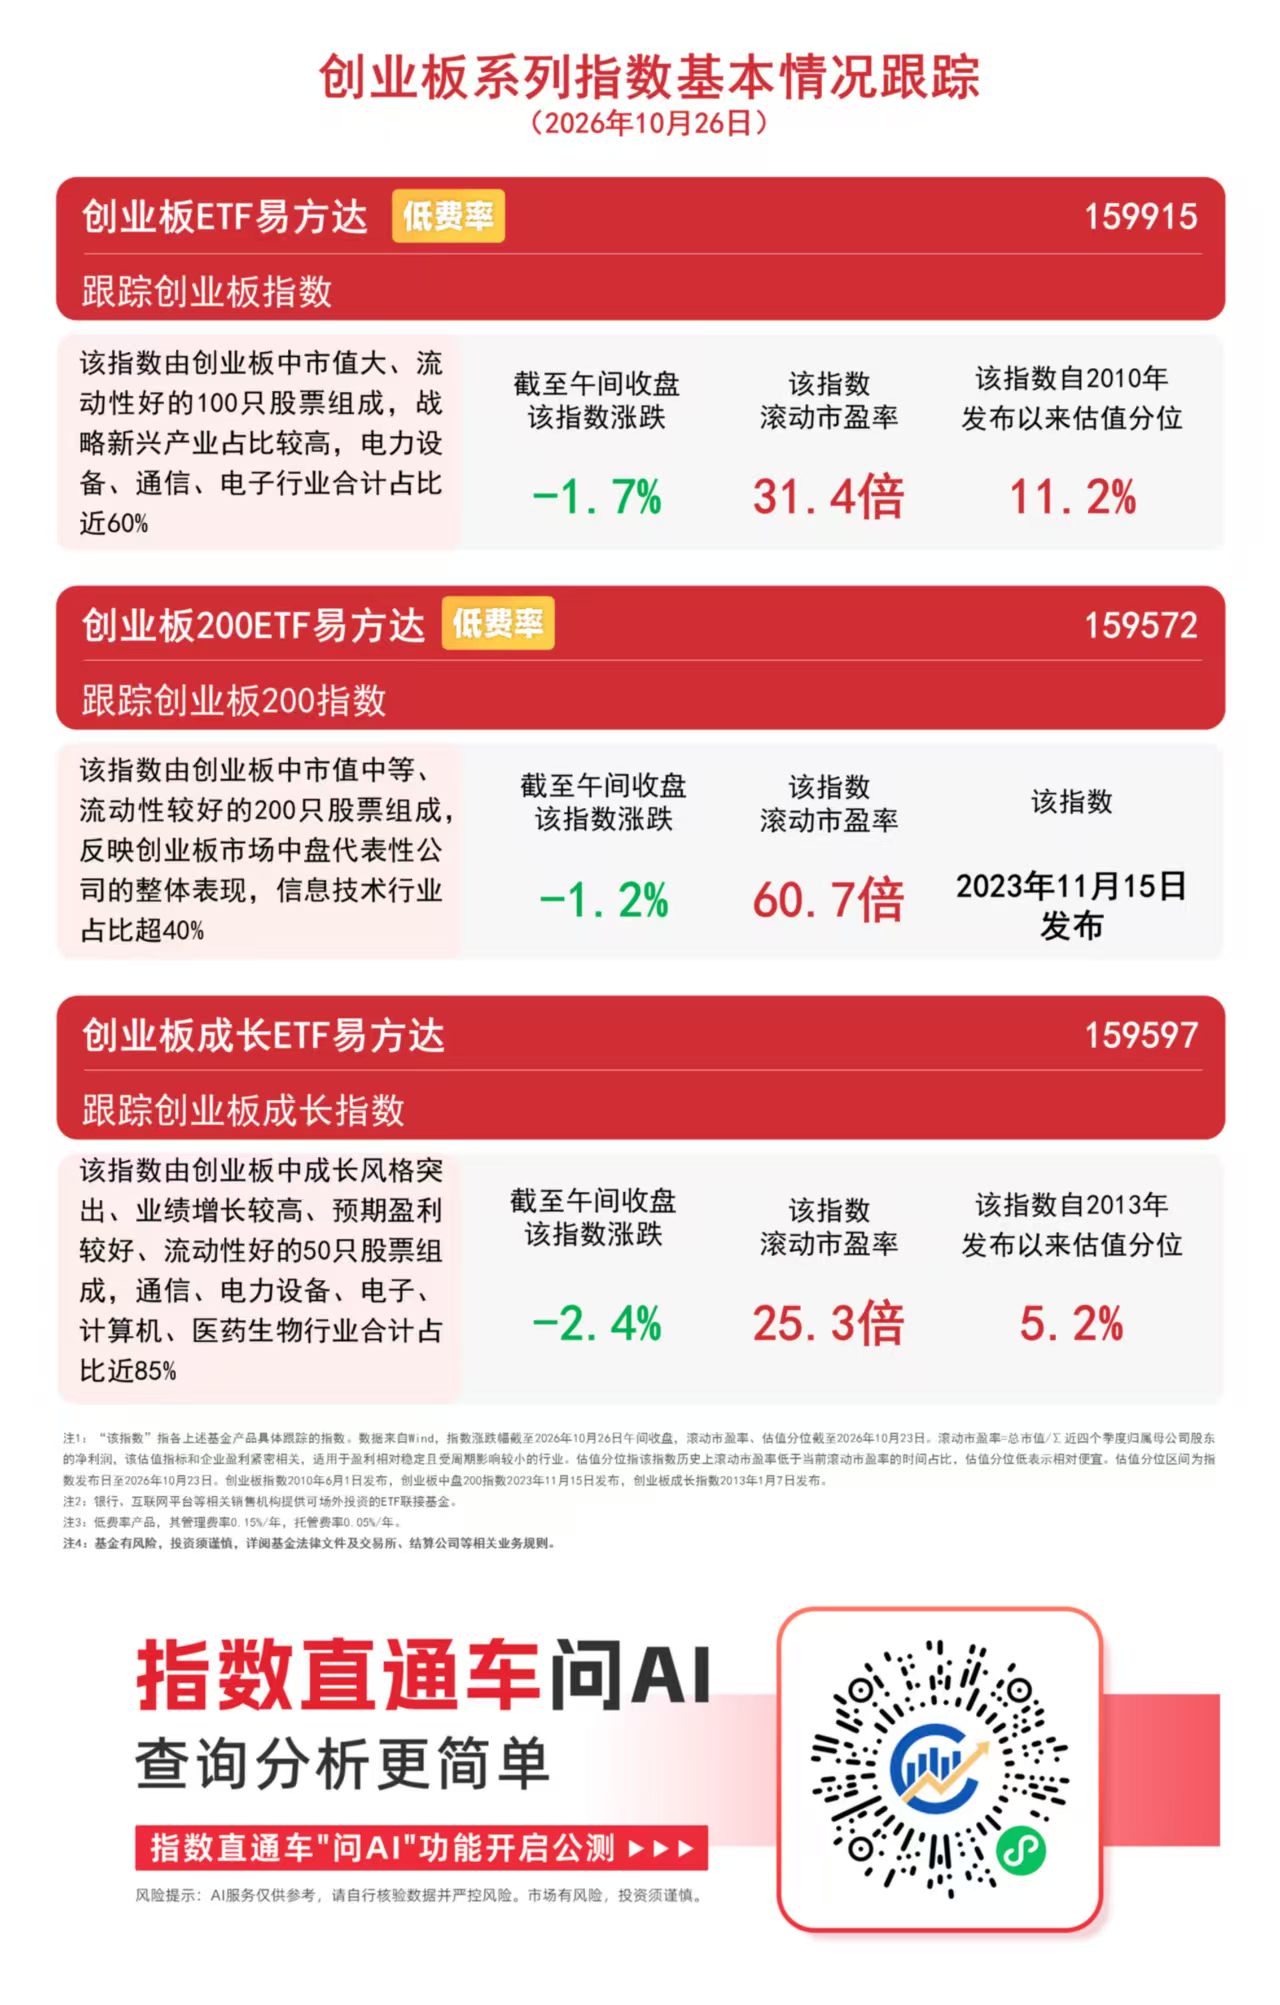
    截至午间收盘,创业板200指数下跌1.2%,创业板指数下跌1.7%,创业板成长指数下跌2.4%。Wind数据显示,创业板ETF易方达(159915,联接基金A/C/Y:110026/004744/022907)半日获超8亿份净申购。
    基本面数据显示,创业板权重行业新能源产业链三季报业绩亮眼。天齐锂业前三季度归母净利润56.02亿元、同比增长3013.86%,亿纬锂能前三季度归母净利润52.4亿元、同比增长86.11%,动力电池、储能电池出货量均实现较快增长。
    阅读 35.9w+
    1
  • 59分钟前 来自 财联社

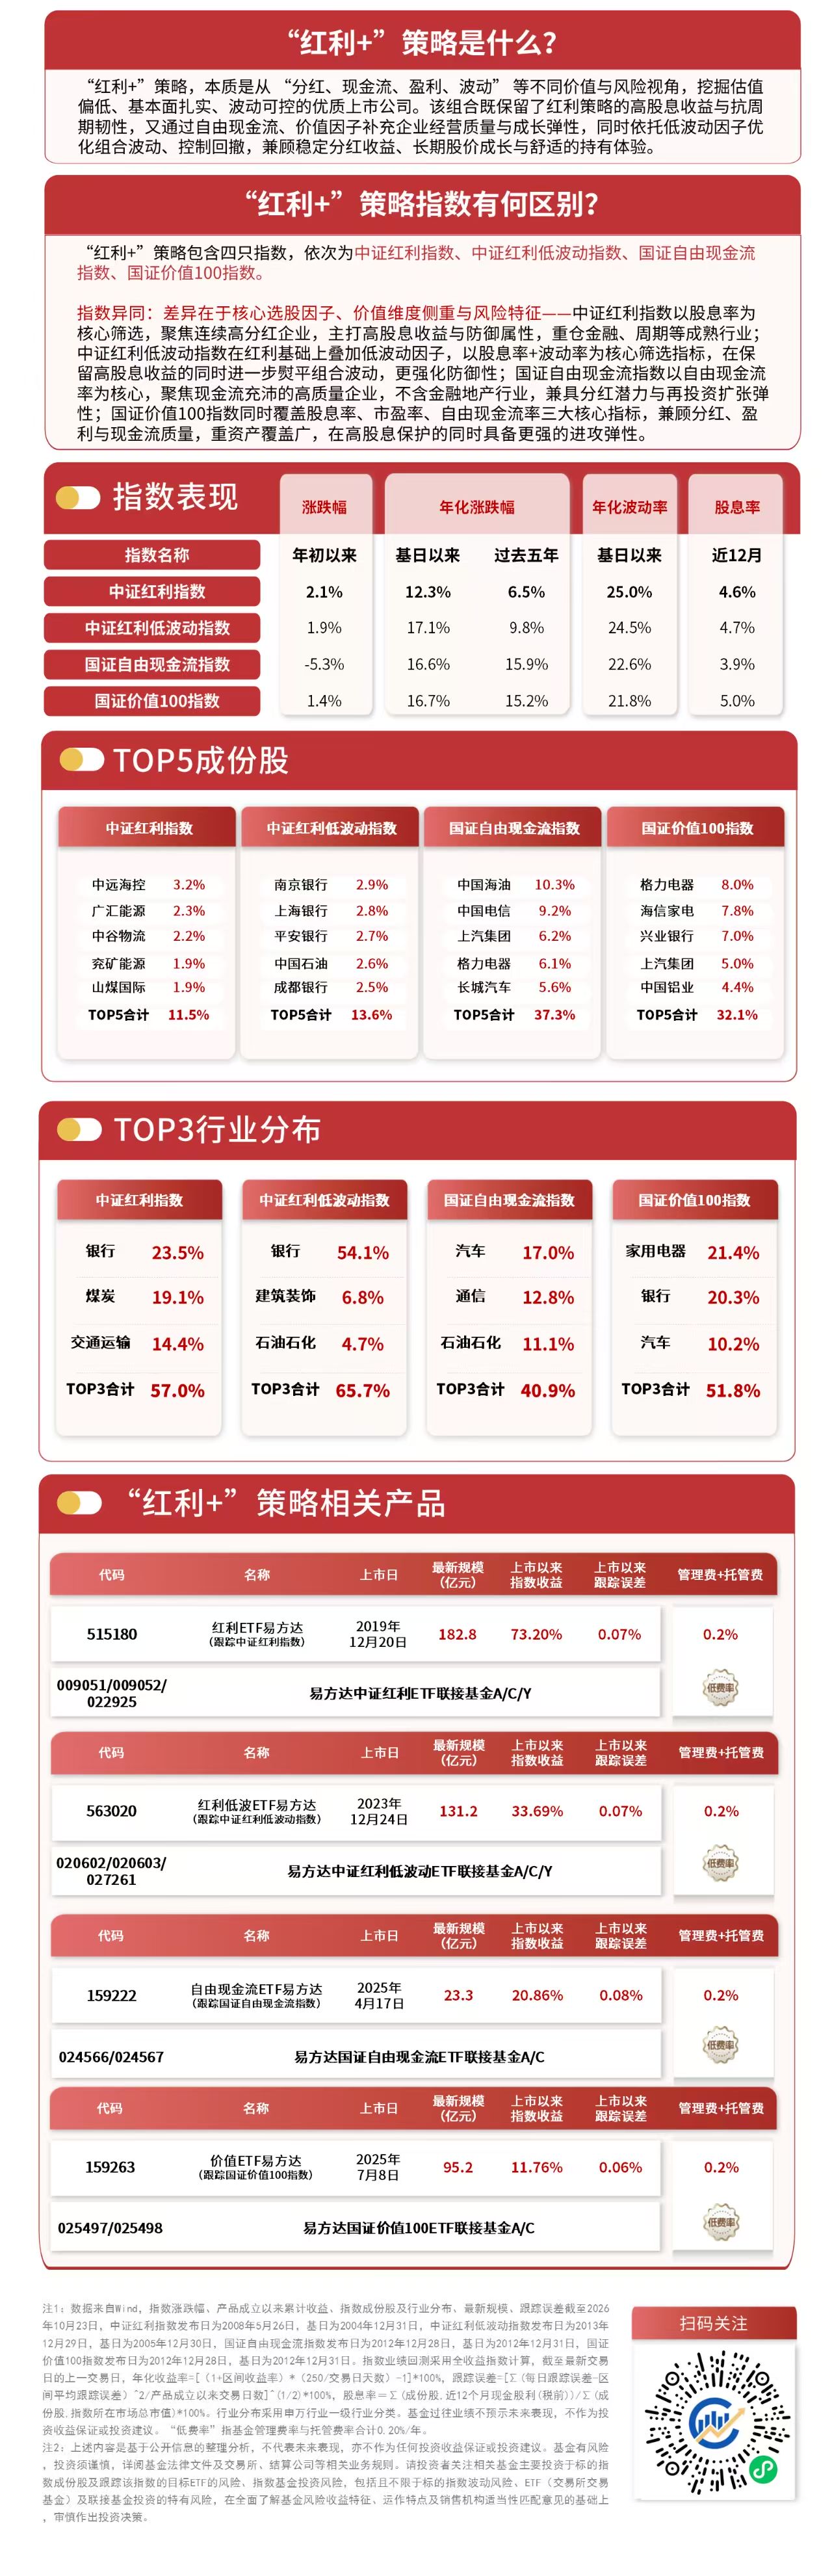
    10月26日早盘,市场回调之际,“红利+”指数逆势飘红。截至午间收盘,国证自由现金流指数上涨0.8%,中证红利指数上涨0.6%,中证红利低波动指数上涨0.5%,国证价值100指数上涨0.5%。Wind数据显示,价值ETF易方达(159263)上一交易日获超3亿元资金净流入。
    阅读 36.8w+
    1
  • 2小时前 来自 财联社


    本周全球市场迎来"超级央行周",美联储、欧洲央行、日本央行、加拿大央行和新西兰联储将先后公布利率决议。其中,美联储将于北京时间10月29日凌晨2点公布10月议息会议结果,市场普遍预计将连续第二次"按兵不动":芝商所"美联储观察"显示,10月维持利率不变的概率约92.8%、加息25个基点的概率为7.2%;12月维持不变的概率降至19.5%,累计加息25个基点的概率升至74.8%、加息50个基点的概率为5.7%;另有机构调查显示,百位经济学家全部预期美联储将在12月加息。欧洲央行方面,市场预计维持利率不变,但通胀走势与欧元汇率将影响其后续指引;日本央行本次会议将讨论是否正式认定通胀率已达到2%的目标,这一认定直接关系其后续加息路径与日元套息交易的稳定性;加拿大央行与新西兰联储亦将给出各自的政策信号。数据层面,本周将公布美国第三季度GDP年化季率初值与9月核心PCE物价指数;上周五公布的美国10月综合PMI初值小幅回落至57.6,但企业售价涨幅创四年高位,显示通胀压力尚未消退。资产价格已提前反映部分预期:10年期美债收益率在4.99%附近、连降三周但始终未能收复5%,美元指数连跌两周。

    10月按兵不动已被充分定价,真正的变量是政策声明与发布会措辞对12月路径的暗示,以及日本央行对通胀达标的态度。南方基金旗下司南投顾关注海外利率路径重新定价对权益、债券与汇率的影响,以全球视野跟踪主要央行的政策分化,通过多资产组合力求分散单一市场扰动,帮助投资者理性看待议息窗口的波动,避免围绕单一事件频繁调整。
    阅读 68.4w+
    1
  • 2小时前 来自 财联社


    10月26日,上海证券交易所与中证指数有限公司修订的上证系列综合指数编制方案正式实施,涉及上证指数、上证A股指数、上证流通指数、科创综指及其衍生指数。此次修订主要包括两项内容:一是增加单个样本权重不超过15%的权重上限规则;二是将风险警示证券的剔除时间从"风险警示实施日次月第二个星期五的下一交易日"调整为"风险警示公告日次月第二个星期五的下一交易日",即剔除时点前移。指数编制方案其余部分保持不变。市场分析认为,权重上限规则有助于降低单一超大盘股对指数走势的主导性,提升指数的代表性与分散度;风险警示证券剔除时点前移,则使指数能更及时地反映成分股的风险变化,减少"问题股"对指数的拖累。对于跟踪上述指数的ETF与指数基金而言,编制方案调整会带来成分股权重的再平衡,进而影响被动资金的配置行为。

    指数编制的技术性修订或能影响被动资金的配置边界。在指数化投资规模持续扩张的背景下,编制规则的每一次调整都可能引发数十亿乃至百亿级的资金再平衡。南方基金旗下司南投顾关注指数化投资基础制度的完善对资金配置行为的影响,通过基金优选和组合跟踪,帮助投资者理性看待指数调整带来的结构性变化。
    阅读 68.3w+
    6
  • 2小时前 来自 财联社


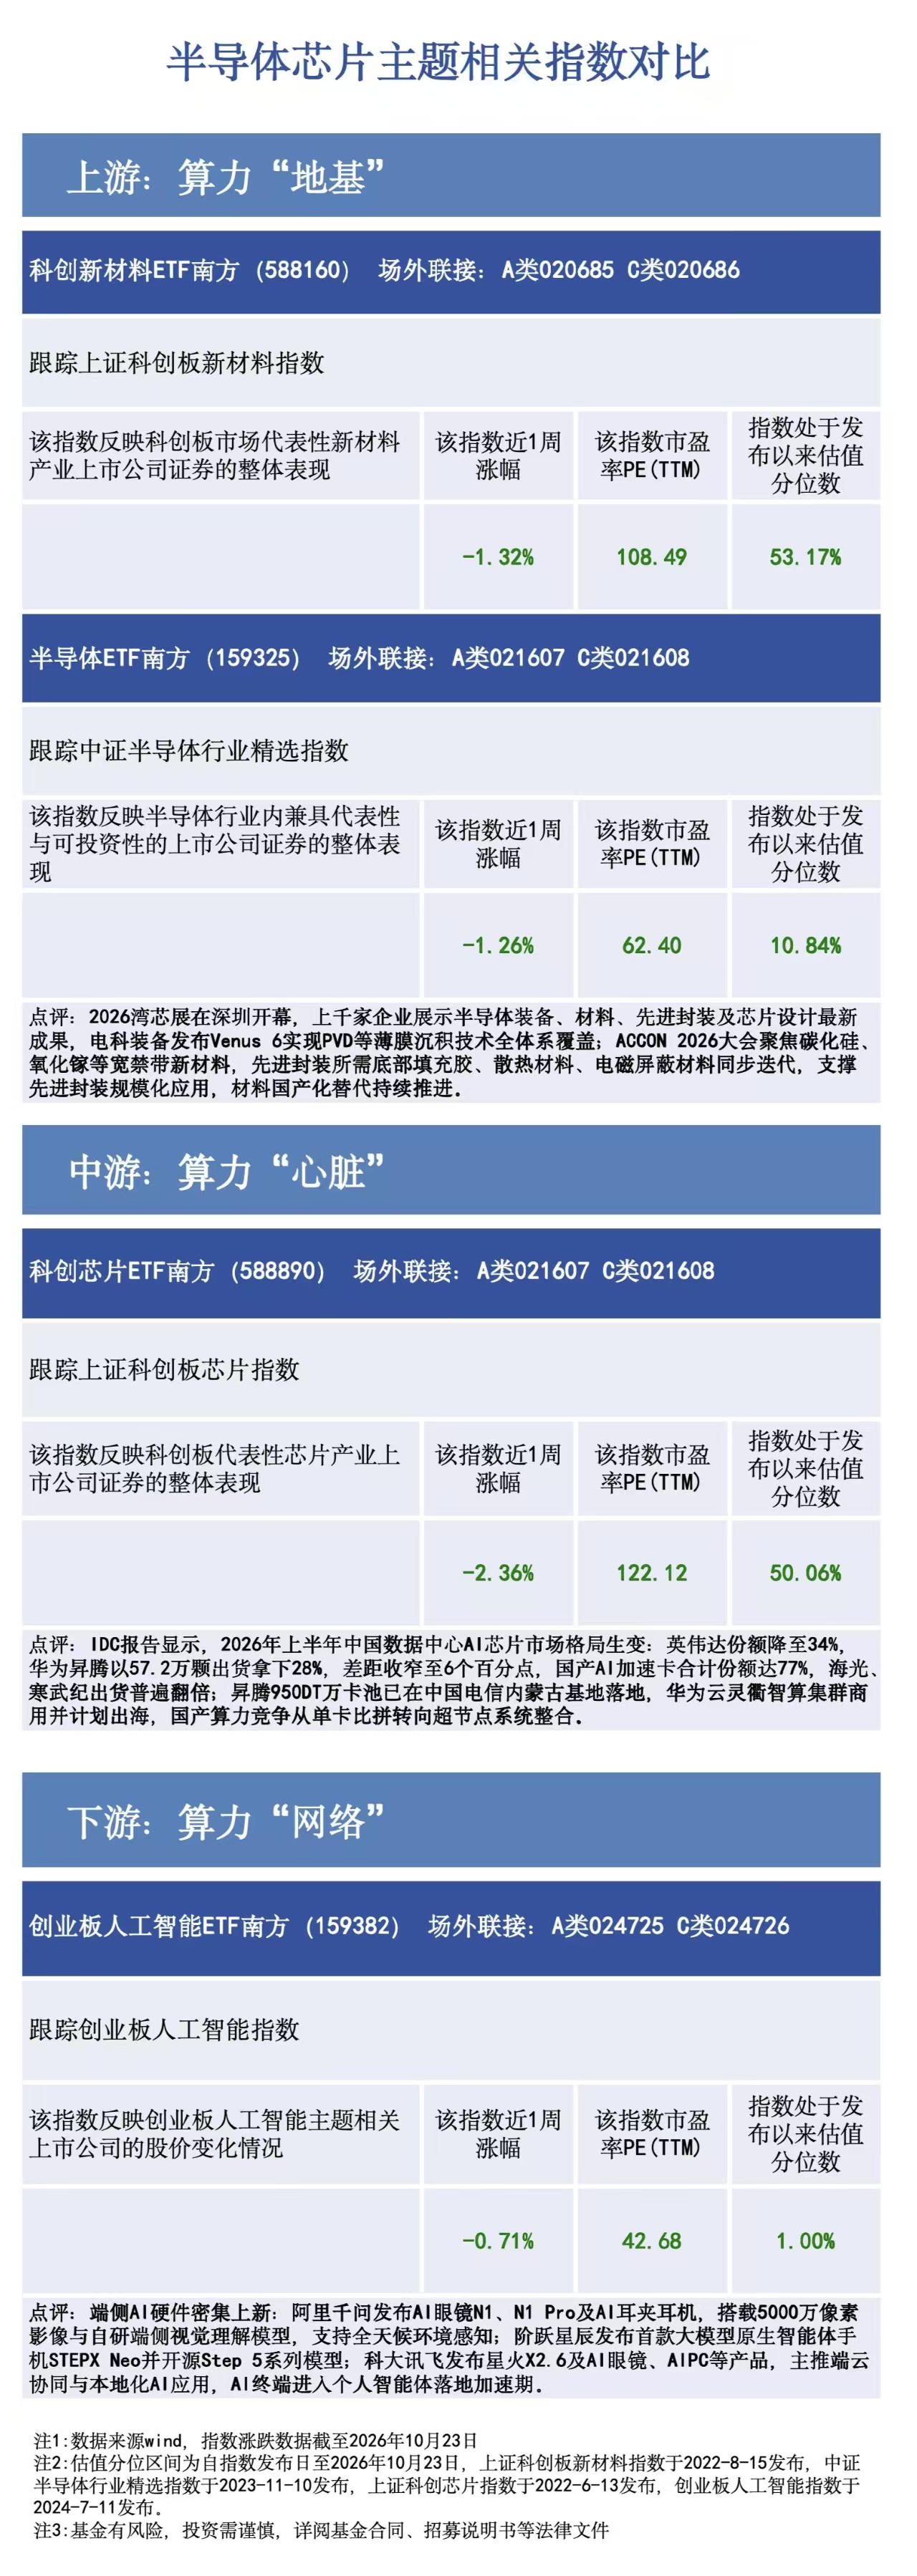
    上周(截至2026年10月23日)半导体芯片产业链相关指数集体回调:科创新材料ETF南方(588160)跟踪的上证科创板新材料指数下跌1.32%,半导体ETF南方(159325)跟踪的中证半导体行业精选指数下跌1.26%,科创芯片ETF南方(588890)跟踪的上证科创板芯片指数下跌2.36%,创业板人工智能ETF南方(159382)跟踪的创业板人工智能指数下跌0.71%。
    阅读 72.4w+
  • 2小时前 来自 财联社


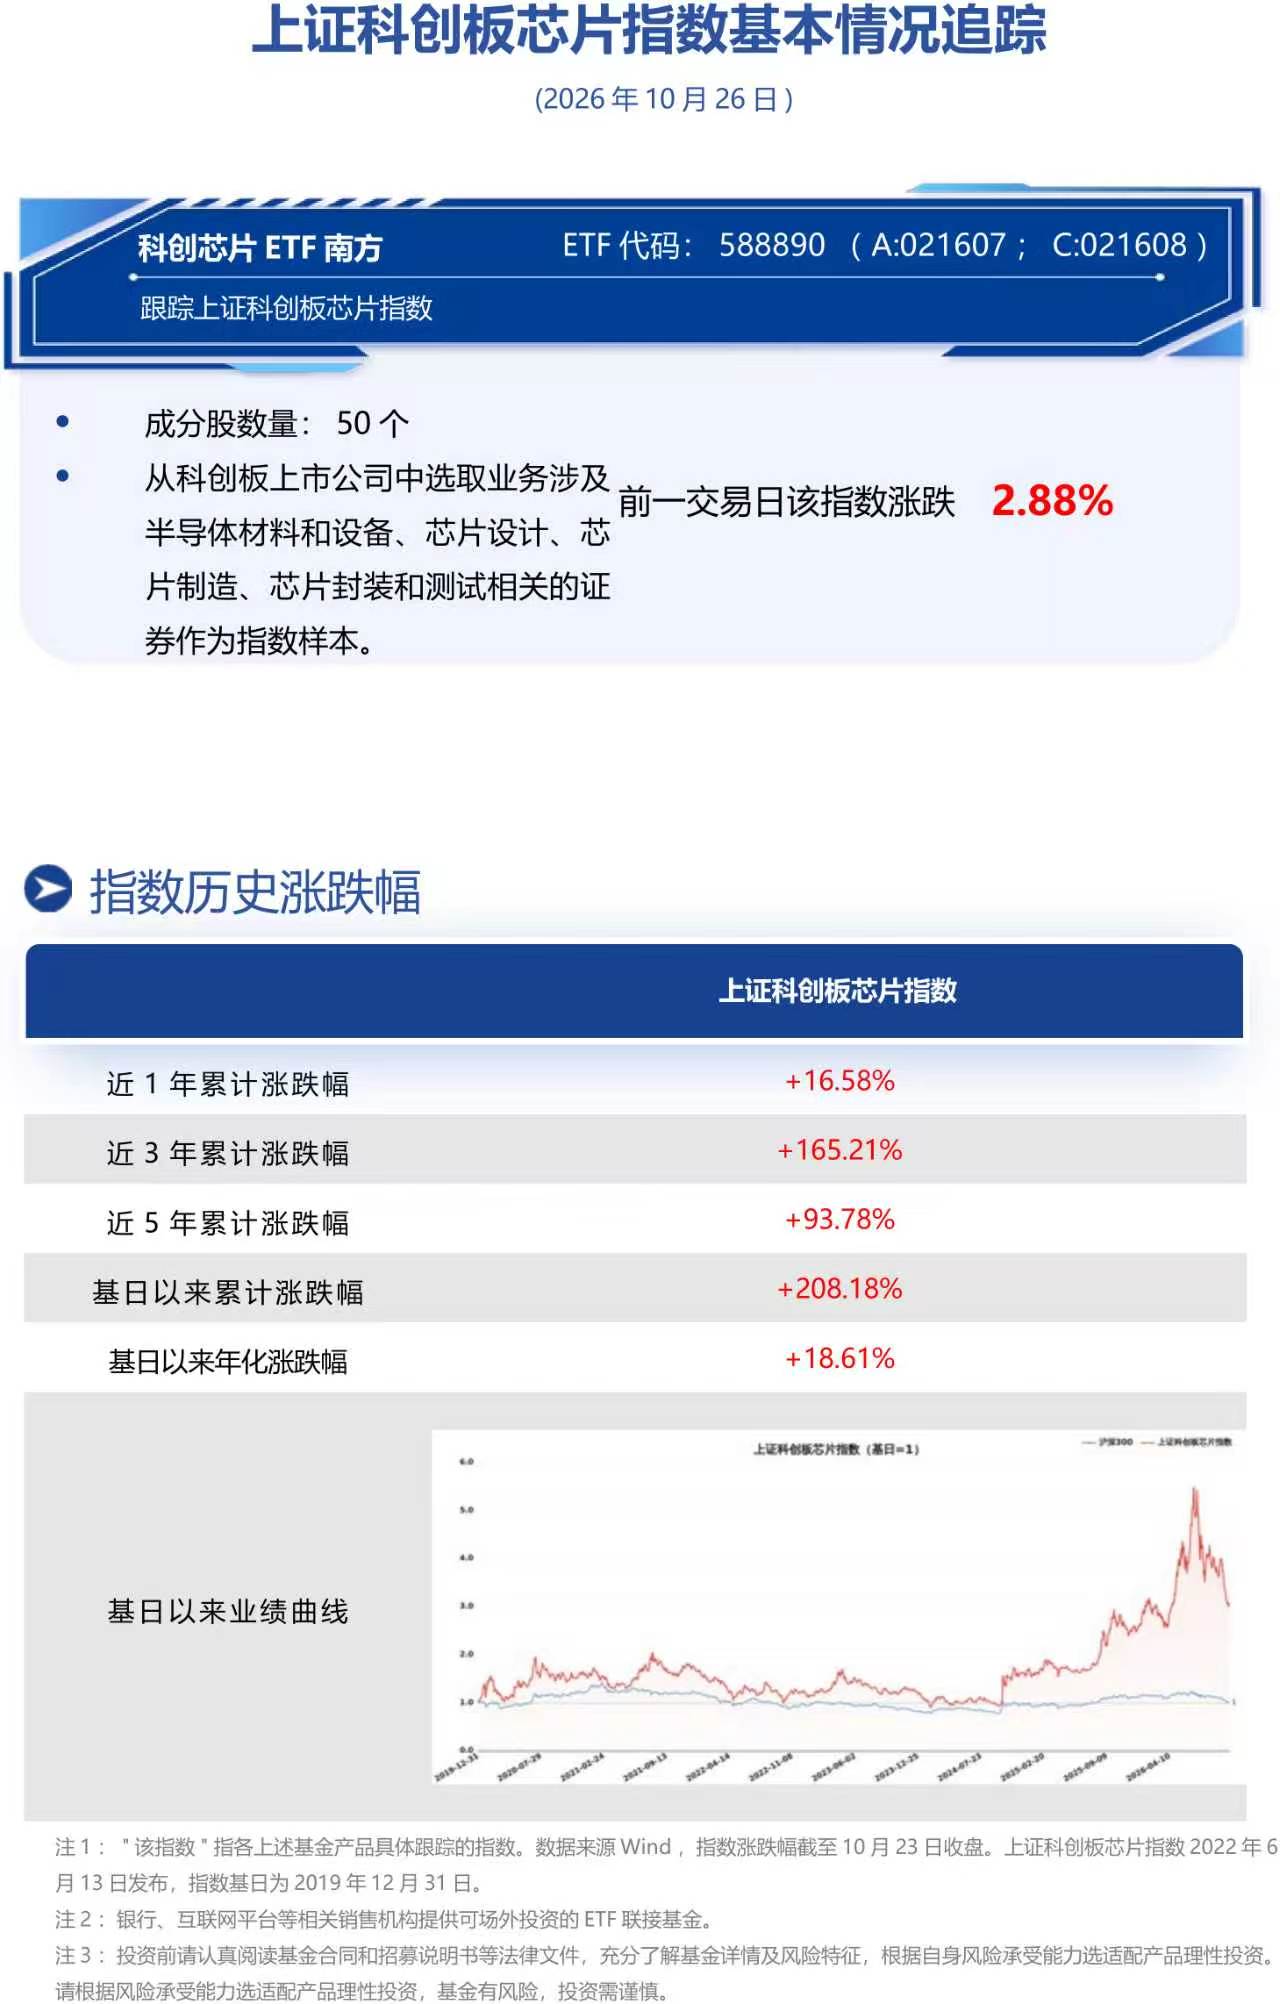
    截至2026年10月23日收盘,科创芯片ETF南方(588890)换手5.91%,成交1.54亿元,跟踪标的指数上证科创板芯片指数(000685.SH)涨2.88%。

    前一交易日科创芯片指数震荡上行,属于前期持续调整后的超跌修复行情。全球存储及先进制程产业景气度仍处高位,国内半导体自主可控需求持续增长,产业基本面未发生趋势性变化,市场悲观情绪释放后板块迎来阶段性估值修复。据Gartner年内多次上调的预测,2026年全球AI支出已由1月的2.52万亿美元上修至9月的2.7万亿美元,算力需求持续扩张带动芯片产业链订单能见度提升。半导体板块当日强势反弹,芯片制造、设计等方向多点开花。在AI算力需求与国产替代双轮驱动下,芯片产业链景气度有望延续,板块配置价值在回调后进一步显现。
    阅读 68.4w+
    1
  • 2小时前 来自 财联社


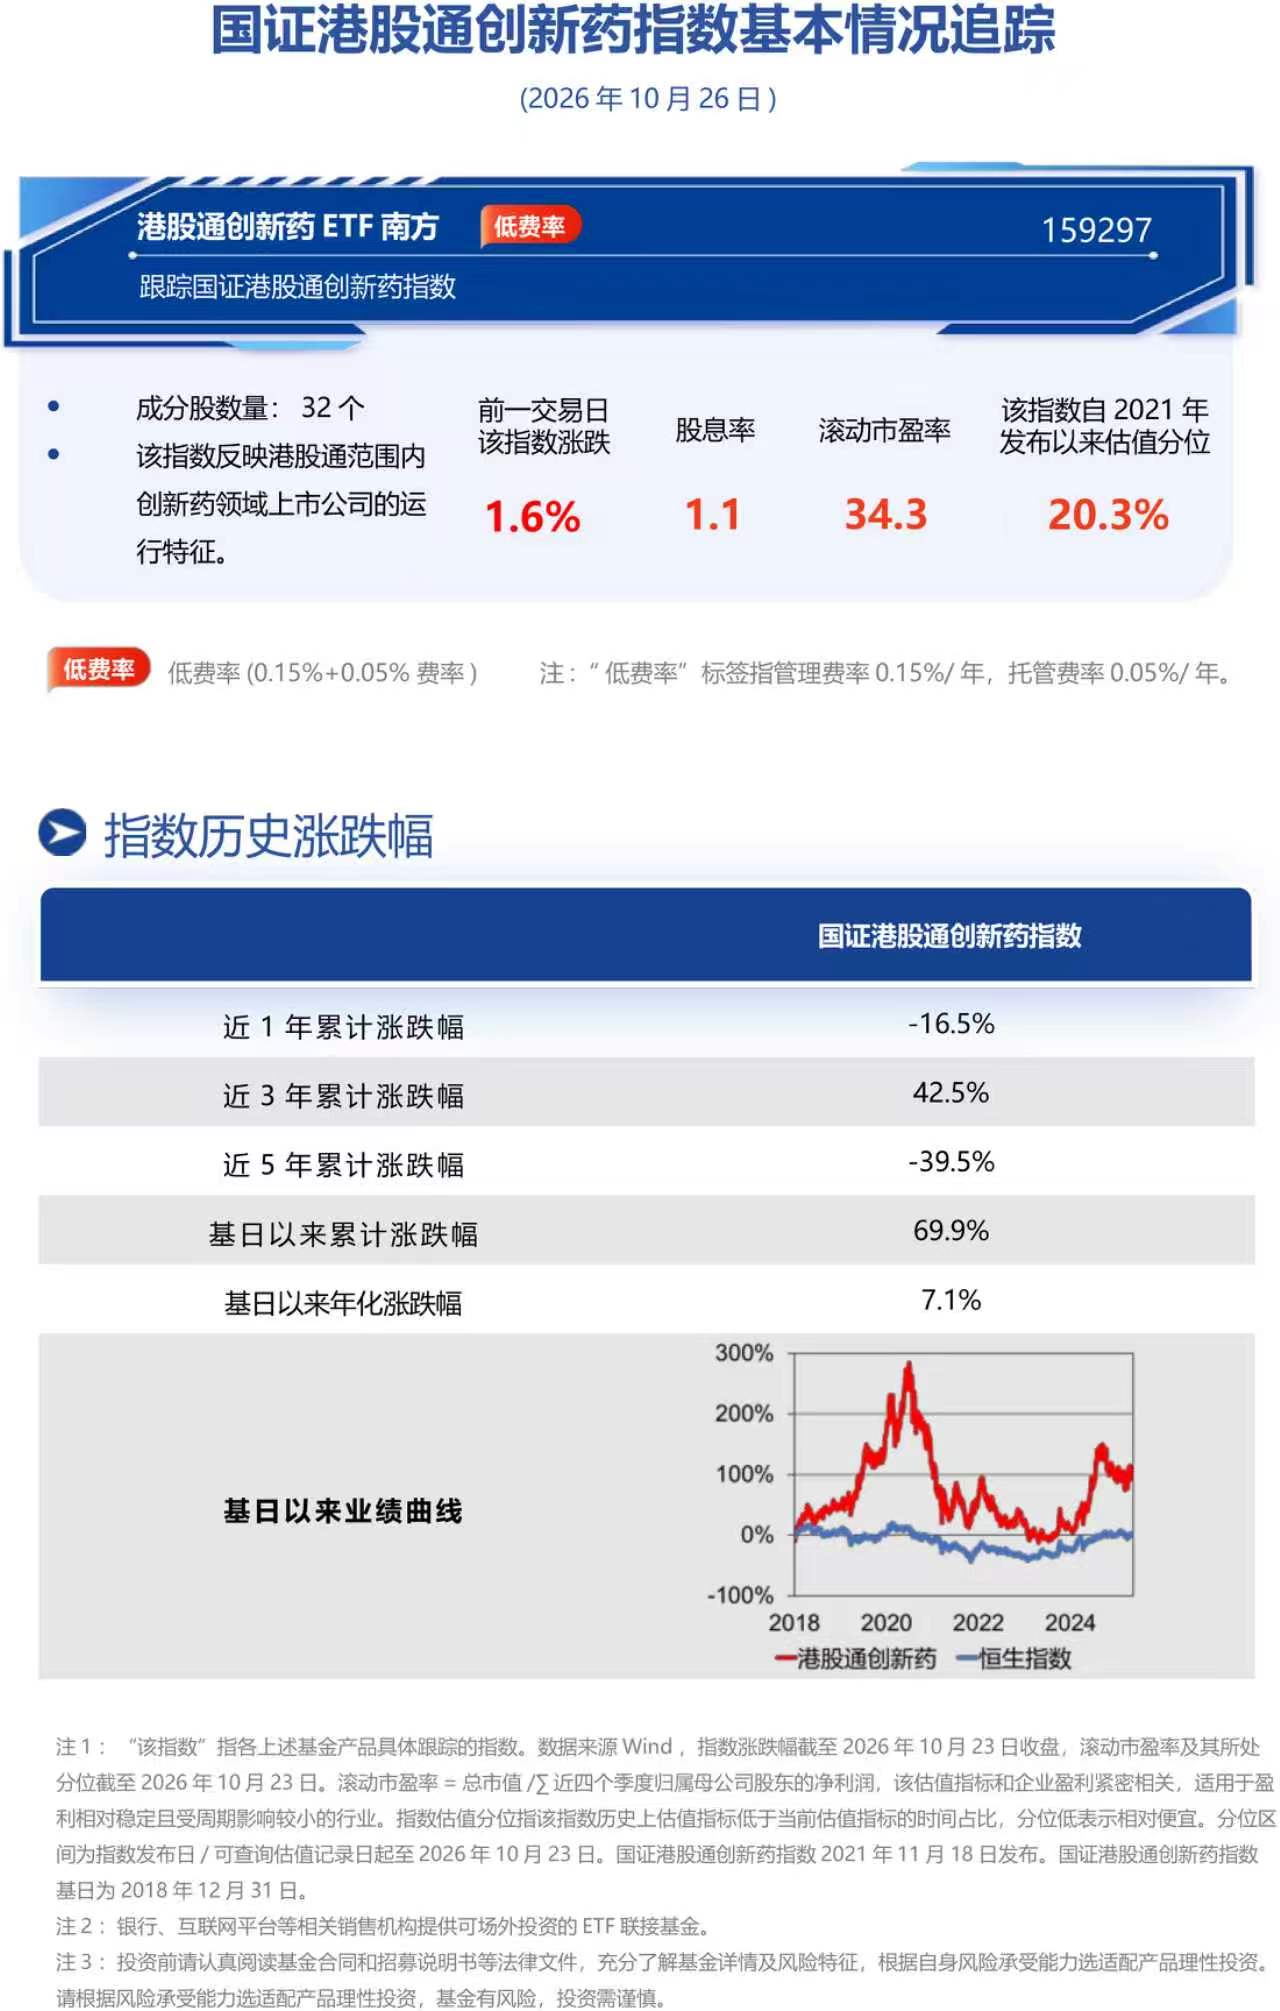
    10月23日,港股创新药板块大跌后企稳反弹。国证港股通创新药指数(987018)收报1698.83点,涨1.57%。港股通创新药ETF南方(159297)紧密跟踪,成交额约3.93亿元,换手率17.55%,交投活跃。

    消息面上,2026年ESMO年会于10月23日在马德里开幕,中国创新药研究入选最新突破性摘要(LBA)达29项,约占总数三分之一,创历史新高。机构指出,入选研究已由PD-1扩展数据全面转向ADC、双抗等全球原创分子。出海层面,据医药魔方统计,2026年1—9月中国创新药BD交易总额达1279.8亿美元,接近2025年全年水平;技术出口目录修订征求意见稿亦明确常见对外授权不受影响。机构认为,板块有望进入业绩兑现与国际化价值重估共振阶段。叠加ESMO与三季报双重催化,回调后的港股创新药配置价值凸显。
    阅读 70.6w+
    1
  • 2小时前 来自 财联社


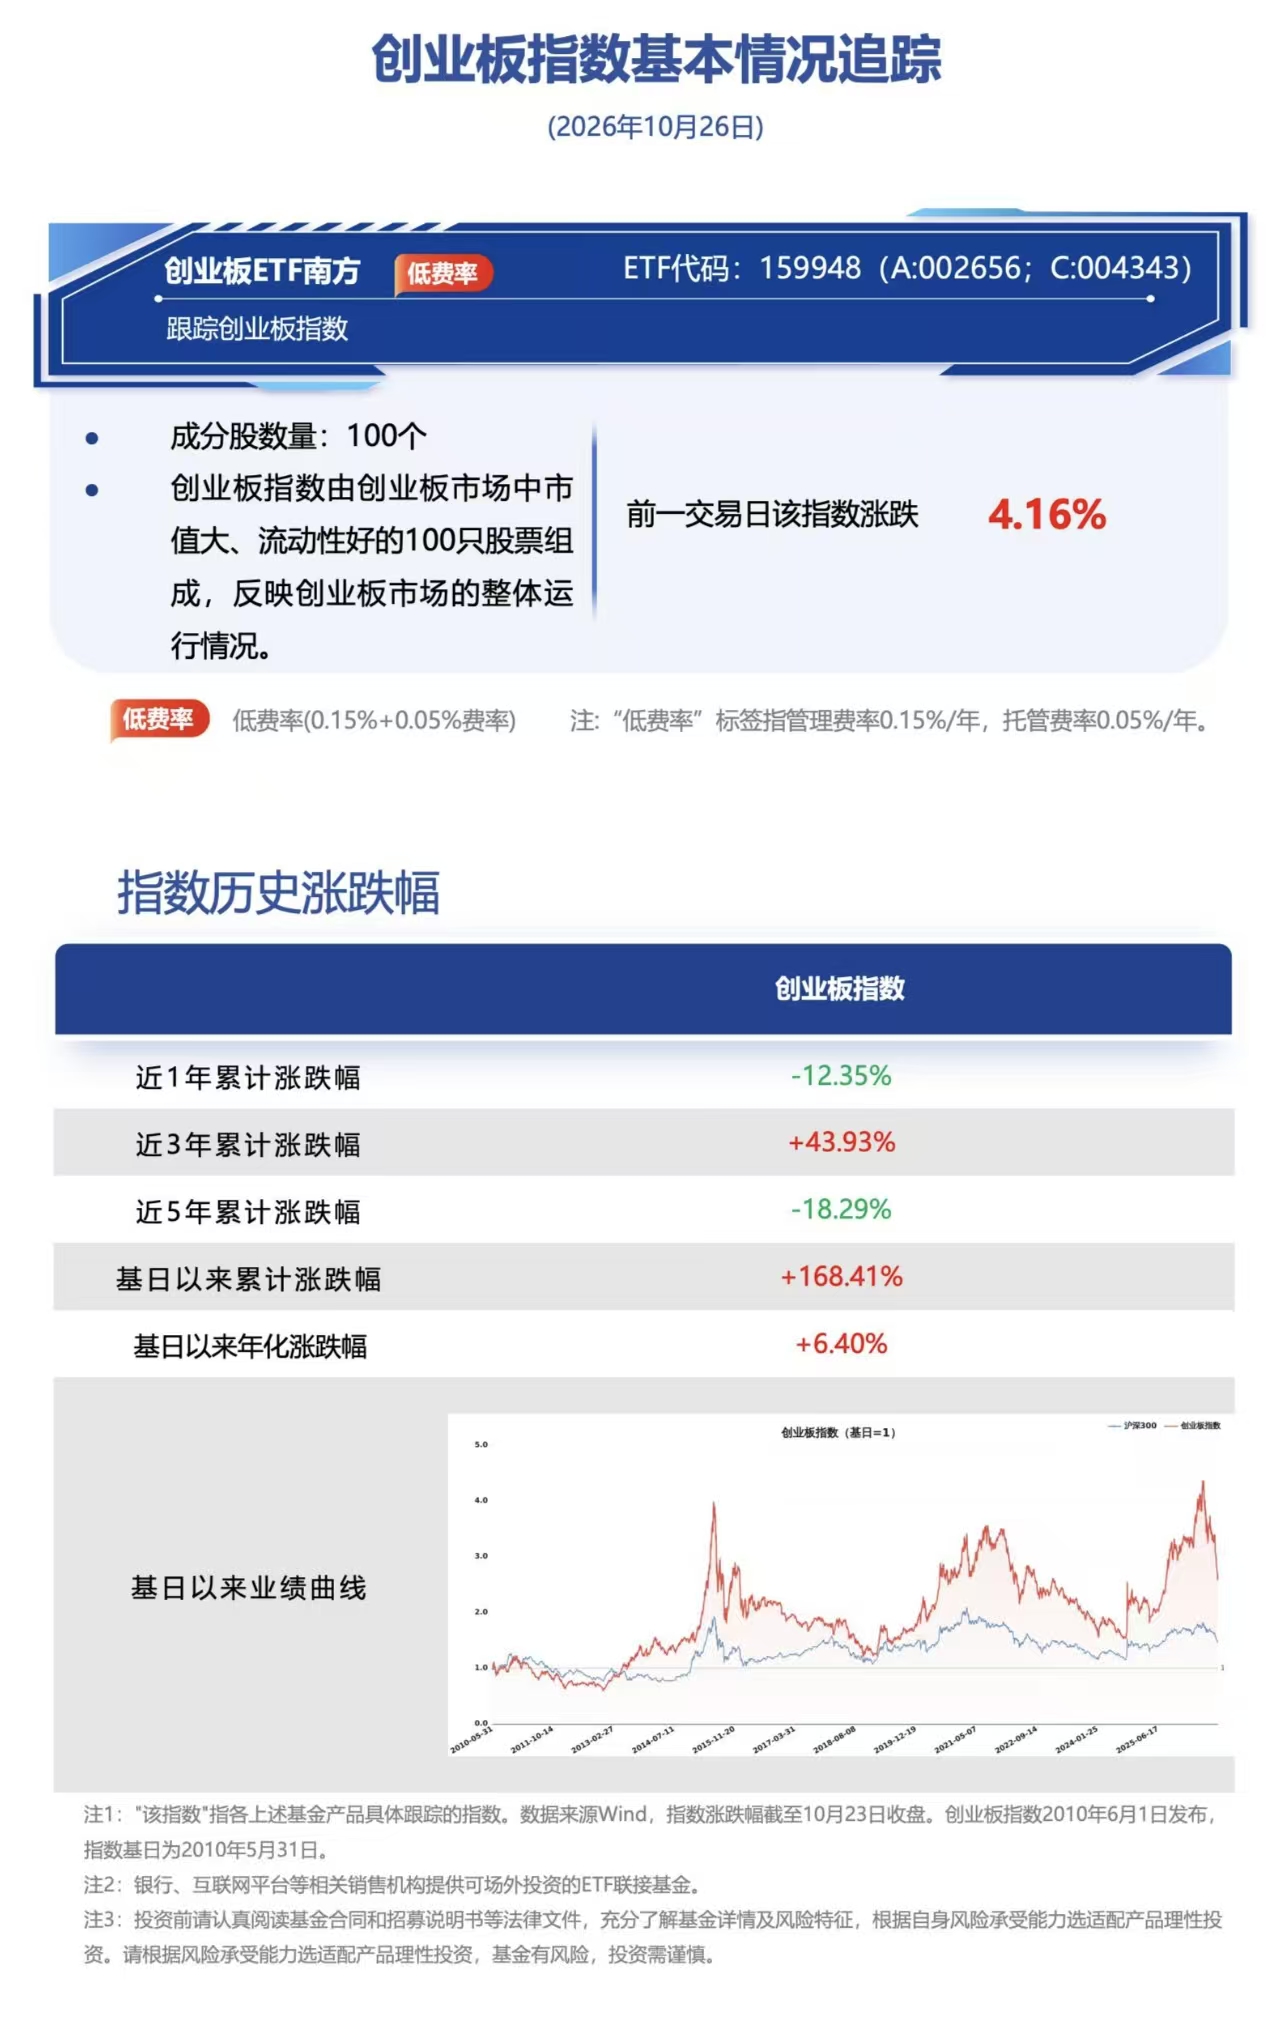
    截至2026年10月23日收盘,创业板ETF南方(159948)换手5.47%,成交2.07亿元,跟踪标的指数创业板指数(399006.SZ)涨4.16%。

    前一交易日创业板指深V反转放量上行,全市场超4500只个股上涨。直接催化来自午间多家科技龙头集中发布生产经营公告:光模块龙头企业披露在手订单饱满,主要客户订单已排至2027年,部分重点客户已给出2028年需求明确指引,AI算力基础设施建设快速推进带动高端光模块需求高增。截至10月18日已有159家A股公司发布三季度业绩预告,其中132家预喜,AI产业链高景气带动相关公司订单和盈利改善。当日创业板指成交5368.51亿元,较此前4个交易日均值明显放量,量价配合良好。产业趋势与业绩验证共振,创业板核心成长资产配置价值凸显。
    阅读 70w+
  • 2小时前 来自 财联社


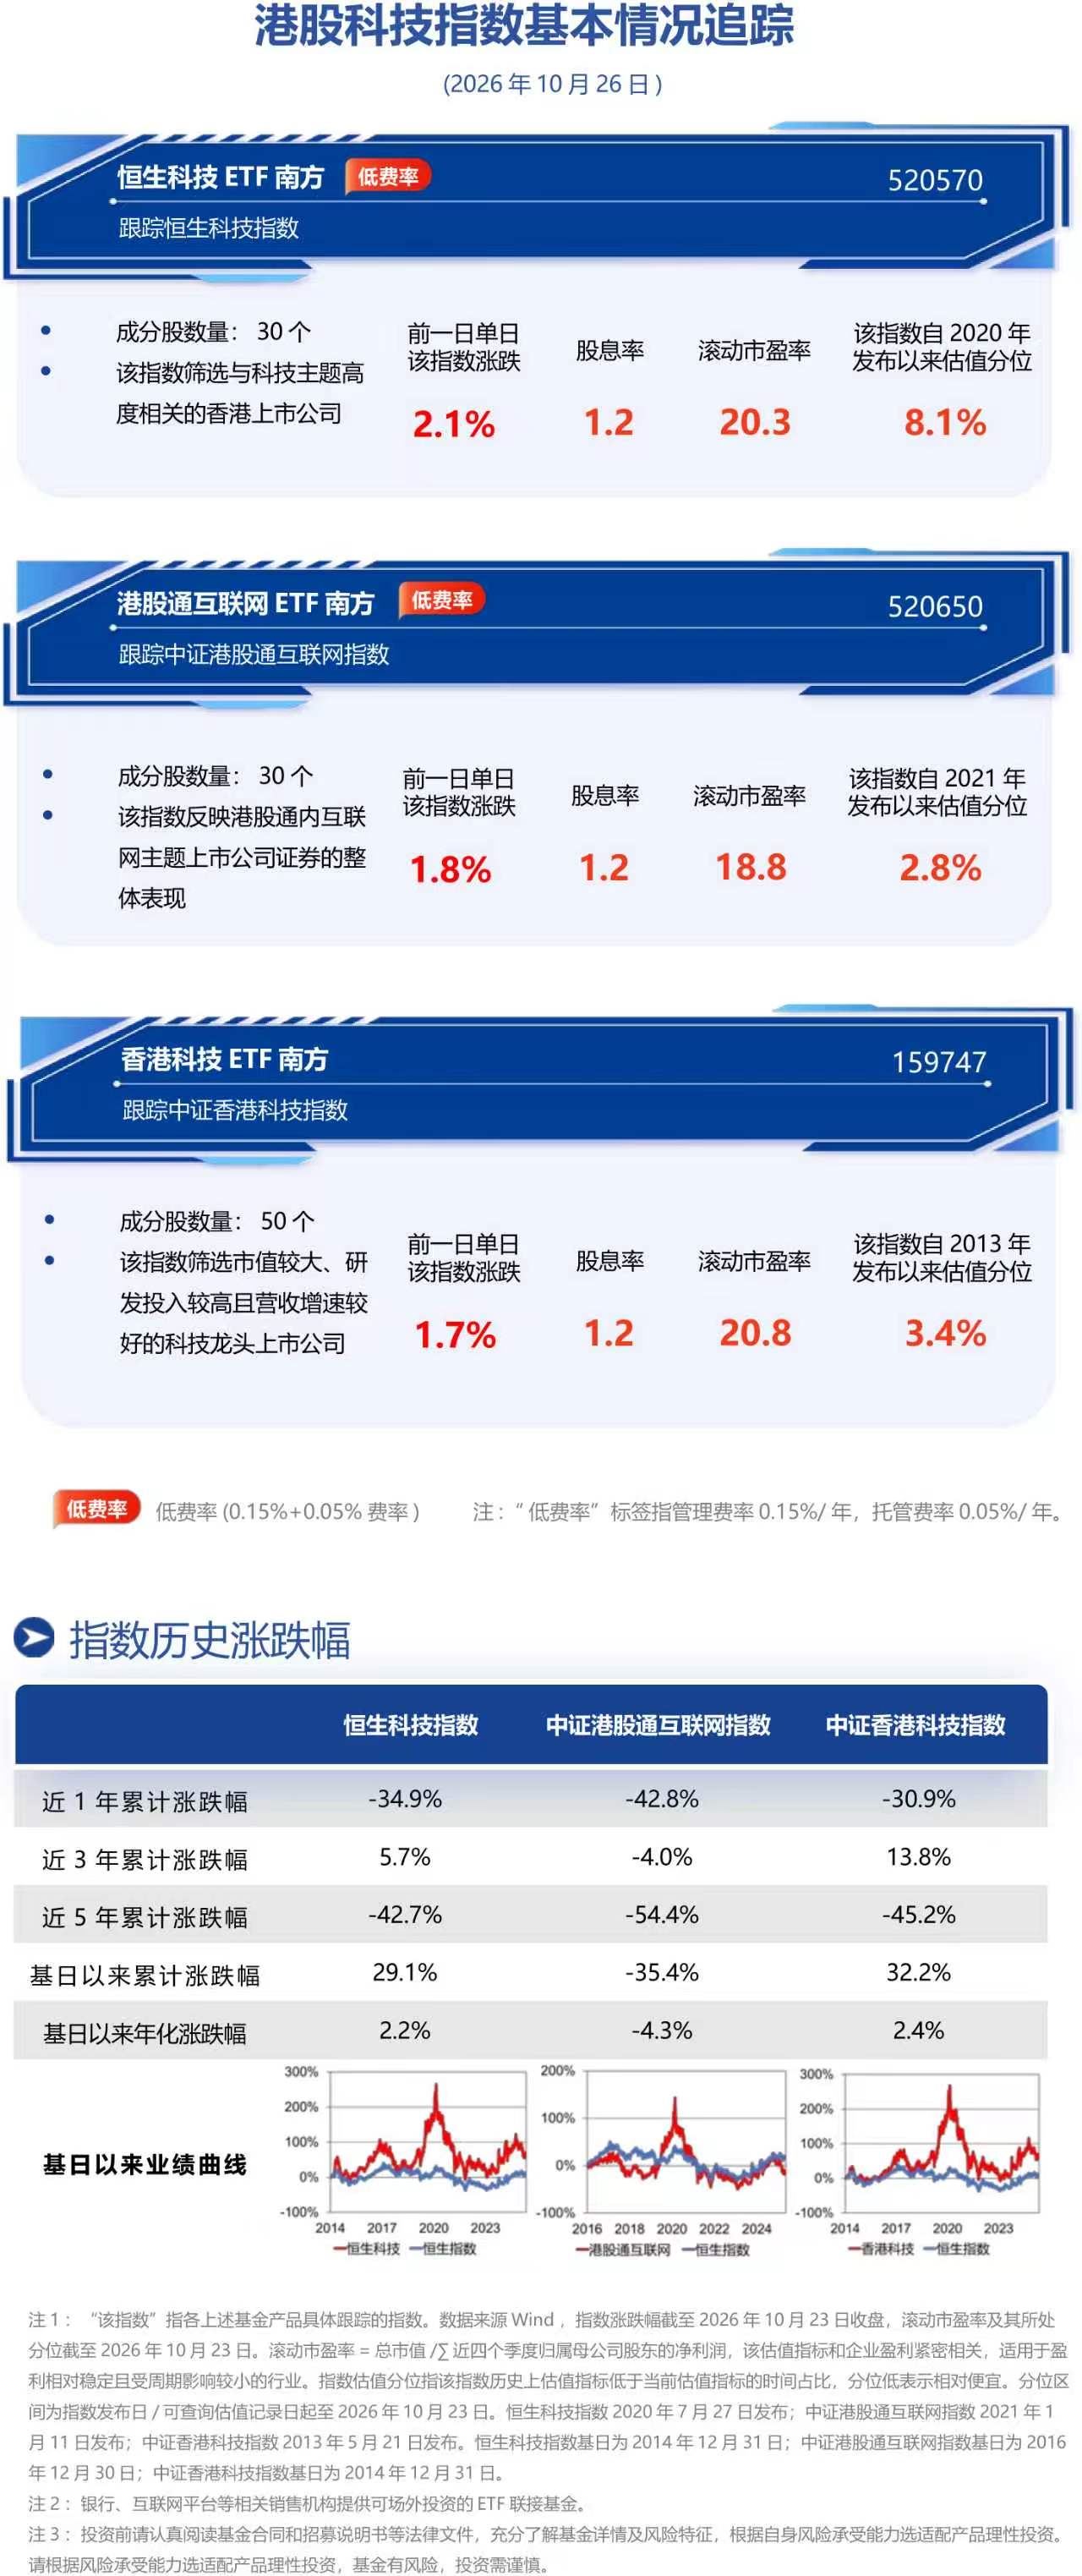
    港股科技10月23日开盘走高,截至该日收盘,恒生科技指数报3871.66点,涨2.05%;恒生科技ETF南方(520570)报0.613元,涨2.34%。

    机构指出,算力投资仍是核心驱动,存储量价齐升、推理端DRAM价格站上近三年高位,前三季度国内光模块出口额、量同比增56.6%、16.6%;大模型降本使AI调用成本回落,应用端普及窗口打开。本轮走弱是外部流动性预期、三季报业绩验证压力与场内信心不足共同叠加,美债收益率高位持续压制成长板块估值,若宏观、情绪压制因素缓和港股板块或有修复空间。华泰港股情绪指数10月22日读数31.0,为7月20日以来最低,逼近其择时策略满仓阈值;期权端Δ加权看沽看购持仓比2.72,处近一年96%分位。估值上,截至上周恒生科技指数PE-TTM为20.06倍,处历史低位。后续关注三季报与11月20日扩容名单。

    作为中国核心科技资产工具,恒生科技ETF南方(520570)一键覆盖互联网、半导体与AI产业链群体,回调下中长期AI化重估配置价值值得关注。恒生科技ETF南方(520570),场外联接基金(A类:020988;C类:020989)。
    阅读 73w+
  • 2小时前 来自 财联社


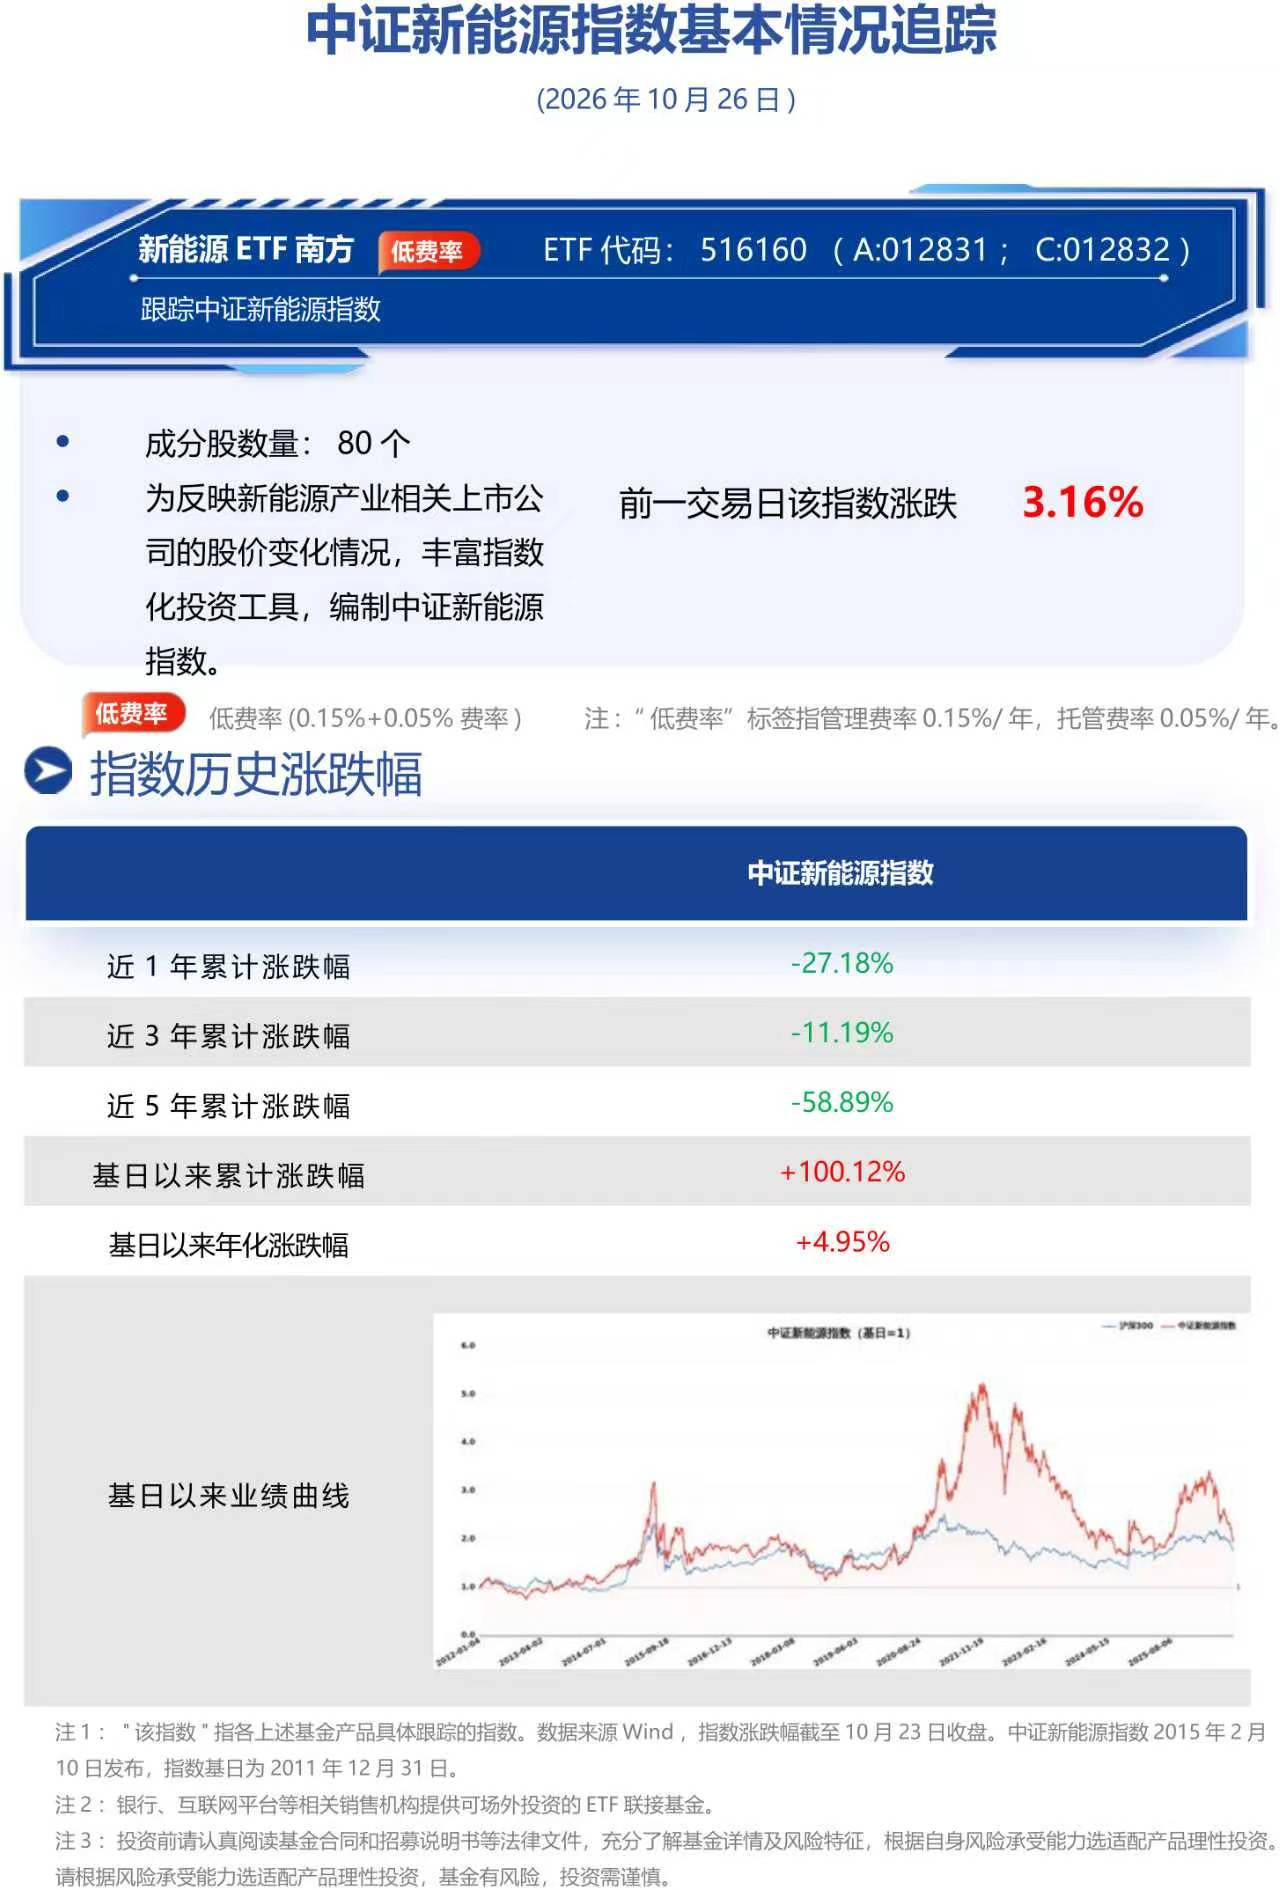
    截至2026年10月23日收盘,新能源ETF南方(516160)换手7.79%,成交2.25亿元,跟踪标的指数中证新能源指数(399808.SZ) 涨3.16%。

    上周五新能源板块走出“V 形”反弹,早盘一度随大盘走弱、跌幅居前,午后随市场风险偏好修复整体拉升,创业板指大涨4.03%领涨两市,锂电、光伏、风电等方向集体走强。这是一次典型的超跌反抽:此前板块持续调整,中证新能源指数9月、10月连续两个月回撤,月内跌幅一度接近10%,估值与持仓均处于历史低位,短期存在较强的修复诉求。反弹的基本面支撑来自锂电产业景气验证。据龙头电池企业公告,其前三季度动力和储能电池合计销量超260GWh,其中储能电池销量同比增速接近60%,需求保持旺盛;真锂研究调研数据显示,10月7家电芯样本企业合计排产214.6GWh,旺季韧性延续。当日创业板指成交5368.51 亿元,较此前4个交易日均值4061.79亿元明显放量,新能源权重股放量拉升,对指数形成直接带动。需要说明的是,超跌反抽的持续性仍需观察,板块能否从单日反弹走向趋势修复,取决于后续成交能否延续、储能与动力需求的景气验证,以及产业链价格的企稳信号。当前板块估值处于历史低位,储能与动力电池两条增长主线并进,中长期配置价值值得关注。
    阅读 73.3w+
  • 2小时前 来自 财联社


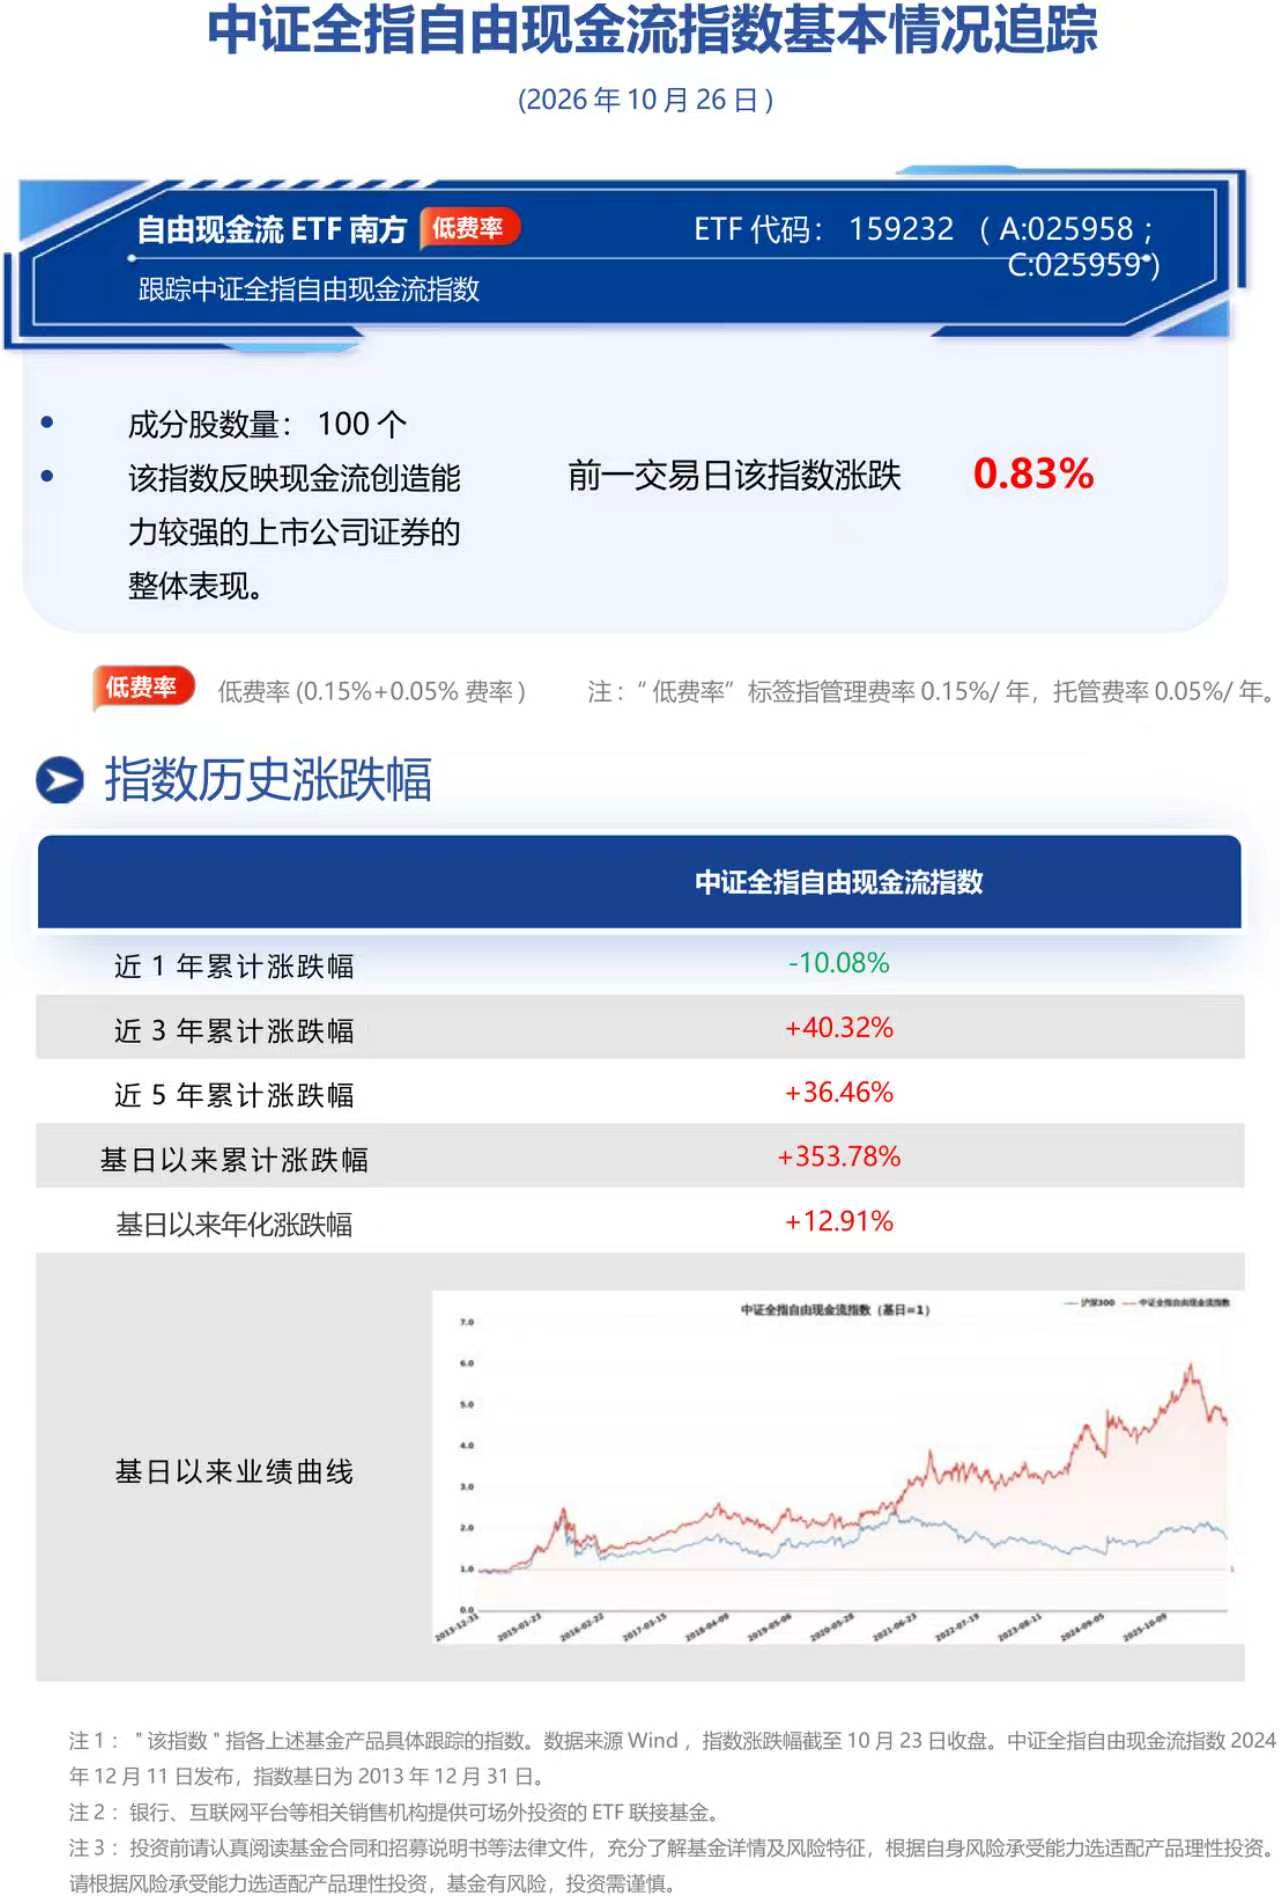
    截至2026年10月23日收盘,自由现金流ETF南方(159232)换手10.03%,成交2.21亿元,跟踪标的指数中证全指自由现金流指数(932365.CSI) 涨0.83%。

    上周五市场放量普涨,成长风格占优,自由现金流策略资产随市温和上行但弹性相对有限。当日市场风格切向算力、机器人等高弹性成长方向,科技板块放量吸金,稳健盈利类资产阶段性承压,指数走势与大盘价值方向基本同步。该指数的编制特点在轮动行情中体现出防御属性:选取100只自由现金流率较高的上市公司,编制方案已剔除金融、地产行业,聚焦盈利质量扎实的现金流创造者,组合波动相对有限。资金进一步聚焦业绩验证与盈利质量,自由现金流因子强调企业真实现金创造能力,相较单纯由成长预期驱动的资产具备更强的基本面约束与安全边际,兼具质量属性与顺周期敞口。

    近期市场从高景气、高估值方向向盈利质量和估值合理性扩散,半年报披露也使企业现金创造能力的重要性进一步提升。自由现金流策略以企业真实现金流为核心,更偏向经营稳健、资本开支效率较高且估值相对合理的资产,对高增长预期和估值扩张的依赖较低。在市场轮动加快、风格趋于均衡的环境下,现金流策略的配置价值有望得到进一步体现。
    阅读 68.7w+
  • 2小时前 来自 财联社


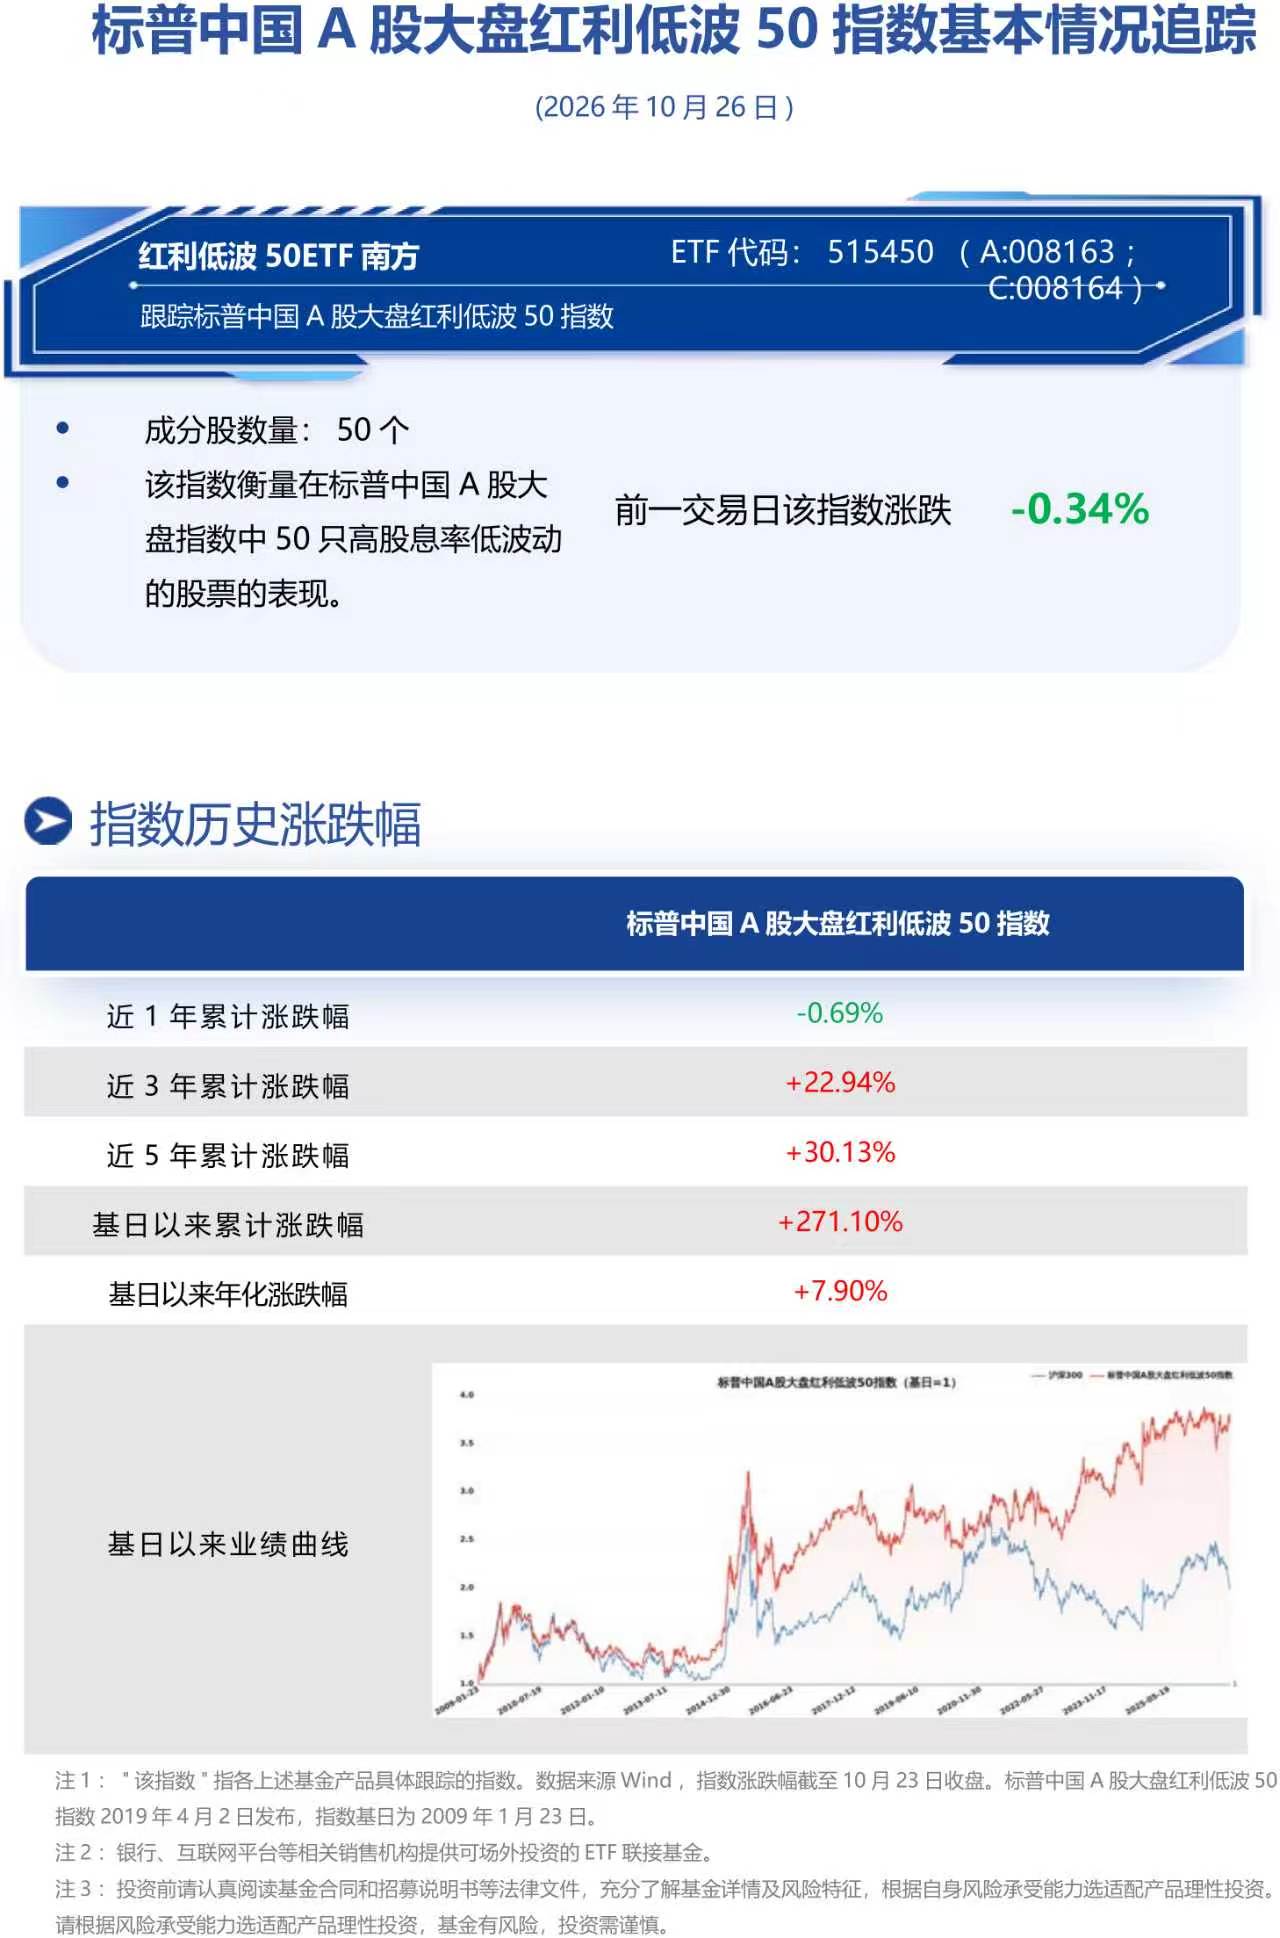
    截至2026年10月23日收盘,红利低波50ETF南方(515450)换手0.95%,成交1.87亿元,跟踪标的指数标普中国A股大盘红利低波50指数(SPCLLHCP.SPI) 跌0.34%。

    上周五市场深V反转、风险偏好显著回升,资金从防御资产切换至高弹性成长方向,银行等大市值高股息权重普遍回落,红利低波类资产阶段性承压。直接催化在于成长主线集中反弹:全市场成交1.97万亿元、较前一交易日放量逾4300亿元,软件、半导体、人形机器人等高弹性板块吸金明显,防御风格相对收益收敛。中期支撑仍在:上市公司分红回购力度不断加大,红利策略的收益来源进一步夯实;若成长行情波动放大,红利资产的防御与再平衡价值有望再度显现,回调亦为中长期配置资金提供更优介入位置。
    阅读 71.3w+
  • 2小时前 来自 财联社


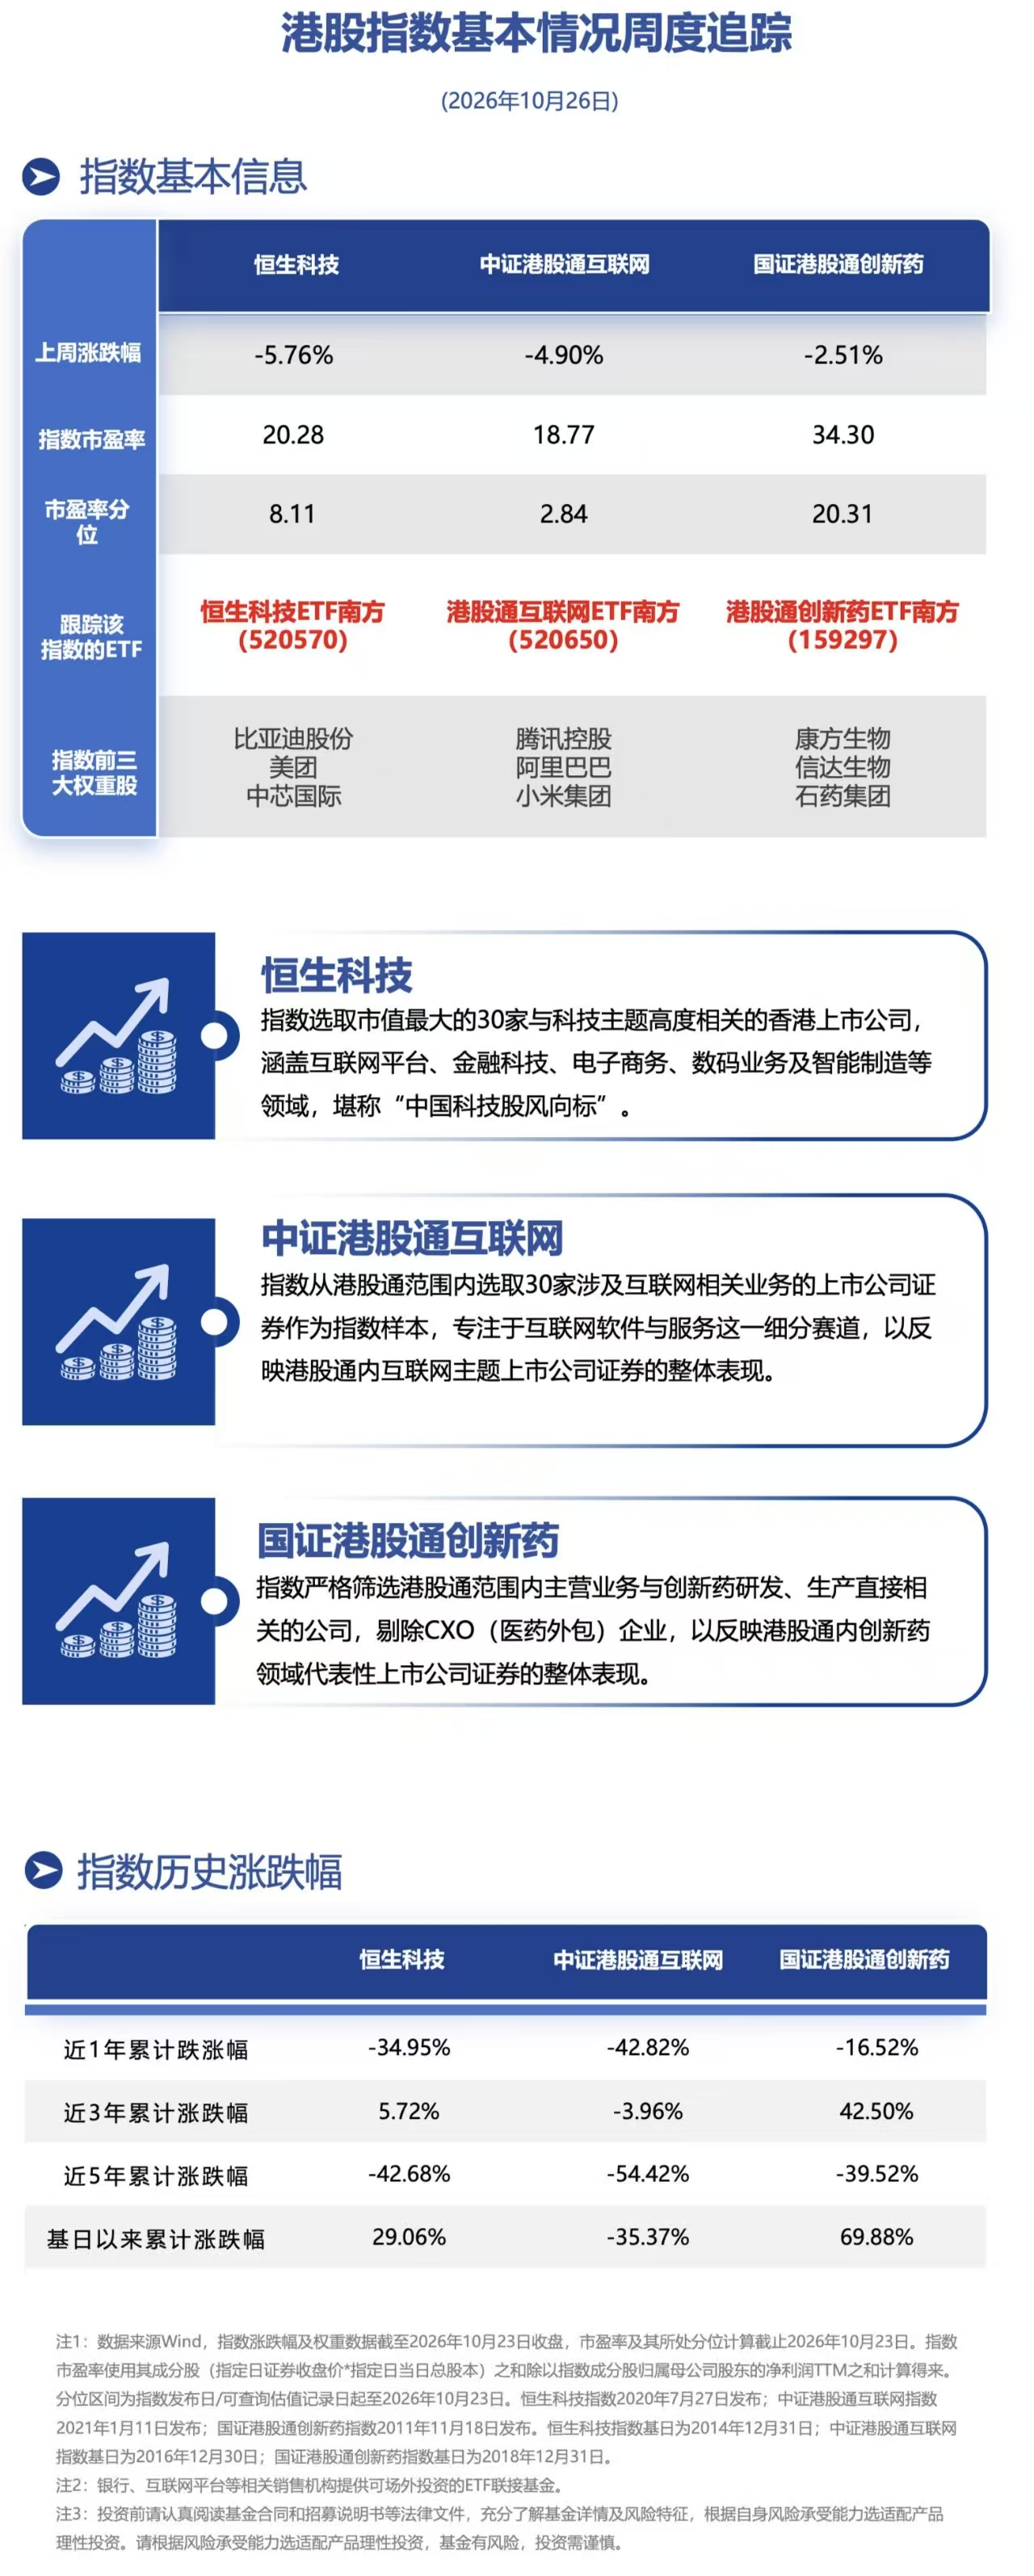
    截至上周五10月23日收盘,恒生科技ETF南方(520570)跟踪标的恒生科技指数周跌5.76%;港股通互联网ETF南方(520650)跟踪标的中证港股通互联网指数周跌4.90%;港股通创新药ETF南方(159297)跟踪标的国证港股通创新药指数周跌2.51%。

    上周下跌主要来自情绪与资金面的集中释放。其一,海外AI定价逻辑生变,机构指出美国AI龙头资本开支同比增速将由2026年的约90%降至2027年的36%,叠加美债利率高企、加息预期未消,纳斯达克中国金龙指数隔夜大跌2.35%,成长股估值承压并向港股传导。其二,资金面偏弱放大波动,机构指出南向资金自10月初起主动流出半导体及硬件设备方向,流动性不足使下跌更为陡峭。其三,创新药10月22日的大跌更多是大盘急跌叠加ESMO年会开幕前"落袋为安",BD出海与三季报业绩等产业基本面并未改变,10月23日已企稳回升,ESMO数据读出及11月医保目录仍是后续催化。其四,经过连续调整,恒生科技与港股通互联网估值分别处于8%、3%的历史分位,悲观预期已较充分定价,10月23日的反弹显示低位承接力量。短期波动仍大,但估值安全边际显著,建议关注南方基金旗下覆盖恒生科技、港股通互联网、港股通创新药相关指数的ETF产品布局机遇。

    相关产品:恒生科技ETF南方(520570),场外联接(A:020988;C:020989);港股通互联网ETF南方(520650),场外联接(A:026554;C:026555);港股通创新药ETF南方(159297)。
    阅读 74.1w+
    2
  • 2小时前 来自 财联社


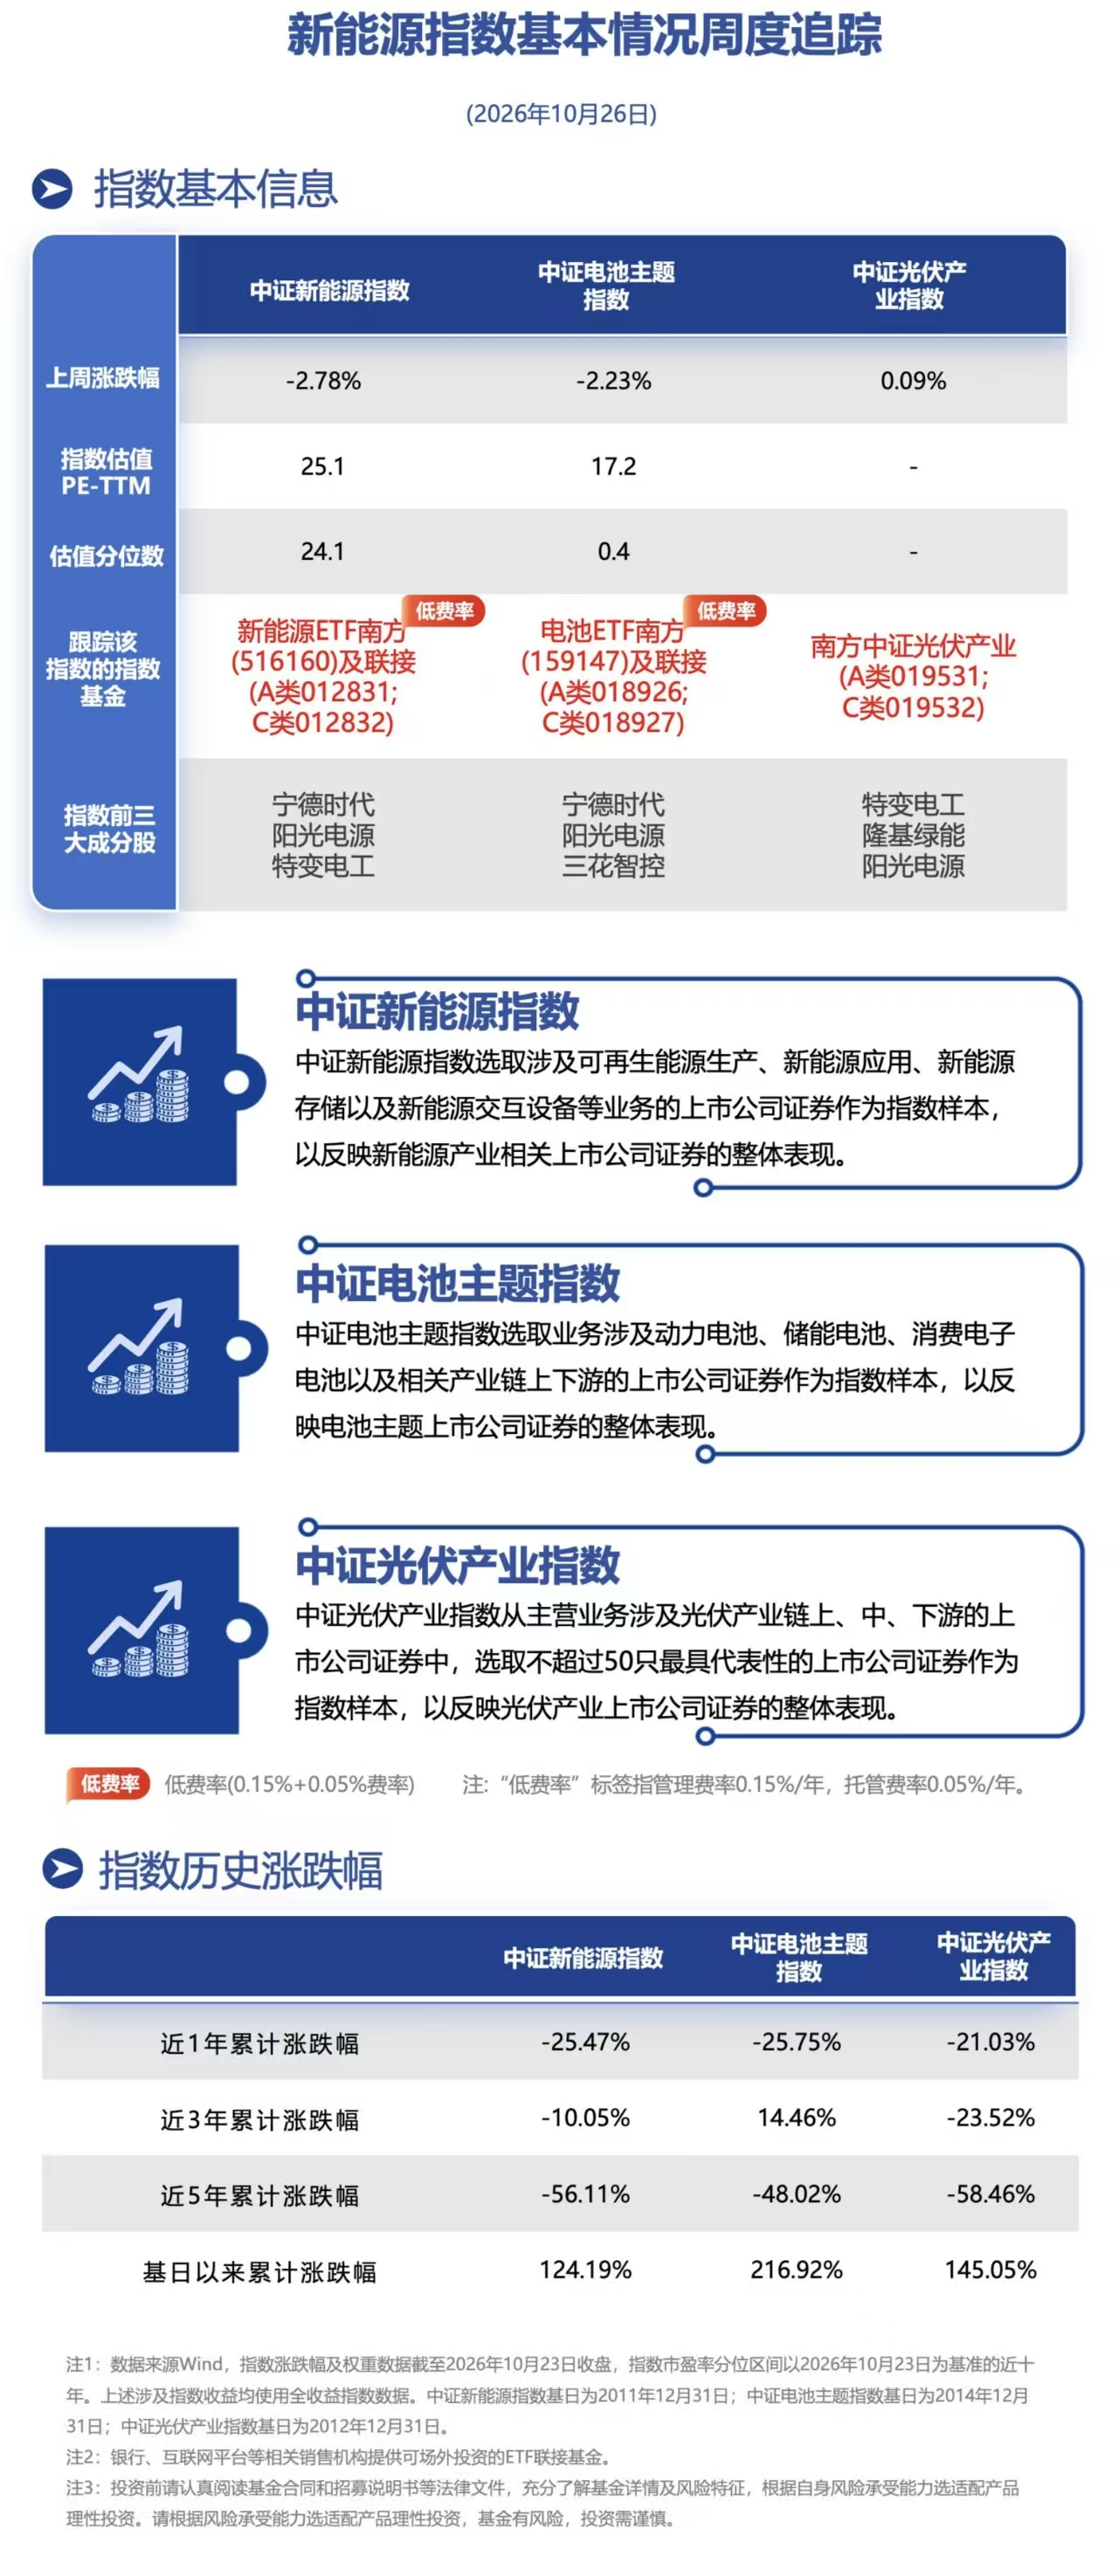
    截至上周五10月23日收盘,新能源ETF南方(516160)跟踪标的中证新能源指数周跌2.78%;电池ETF南方(159147)跟踪标的中证电池主题指数周跌2.23%;南方中证光伏产业(019531)跟踪标的中证光伏产业指数上周涨0.09%。

    电网设备板块受国内特高压建设提速与海外电网扩容共同驱动,需求保持较高景气。国内方面,近期国家电网“一交两直”三项特高压工程获核准,总投资约591亿元;前三季度国家电网累计完成固定资产投资超过4500亿元,同比增长5.2%,项目核准与投资落地为后续设备招标提供支撑。出口方面,9月我国电力设备出口金额约131.76亿元,同比增长30.61%,变压器等产品需求保持较快增长。

    海外方面,英国输电升级项目获得约6.42亿英镑的监管批准成本额度,电网扩容正逐步由规划转向实施。与此同时,新能源并网和数据中心用电增长继续抬升输配电容量需求。不过,工程核准到设备招标、交付及收入确认仍存在时间差,海外订单也需关注项目建设与交付节奏。

    整体来看,国内主网投资和海外电网扩容共同支撑电网设备需求,后续招标规模、出口订单及业绩兑现仍值得持续关注。

    相关产品:新能源ETF南方(516160),场外联接(A:012831;
    C:012832)、电池ETF南方(159147),场外联接(A:018926;
    C:018927)、南方中证光伏产业(A:019531;C:019532)。
    阅读 70.8w+
  • 2小时前 来自 财联社


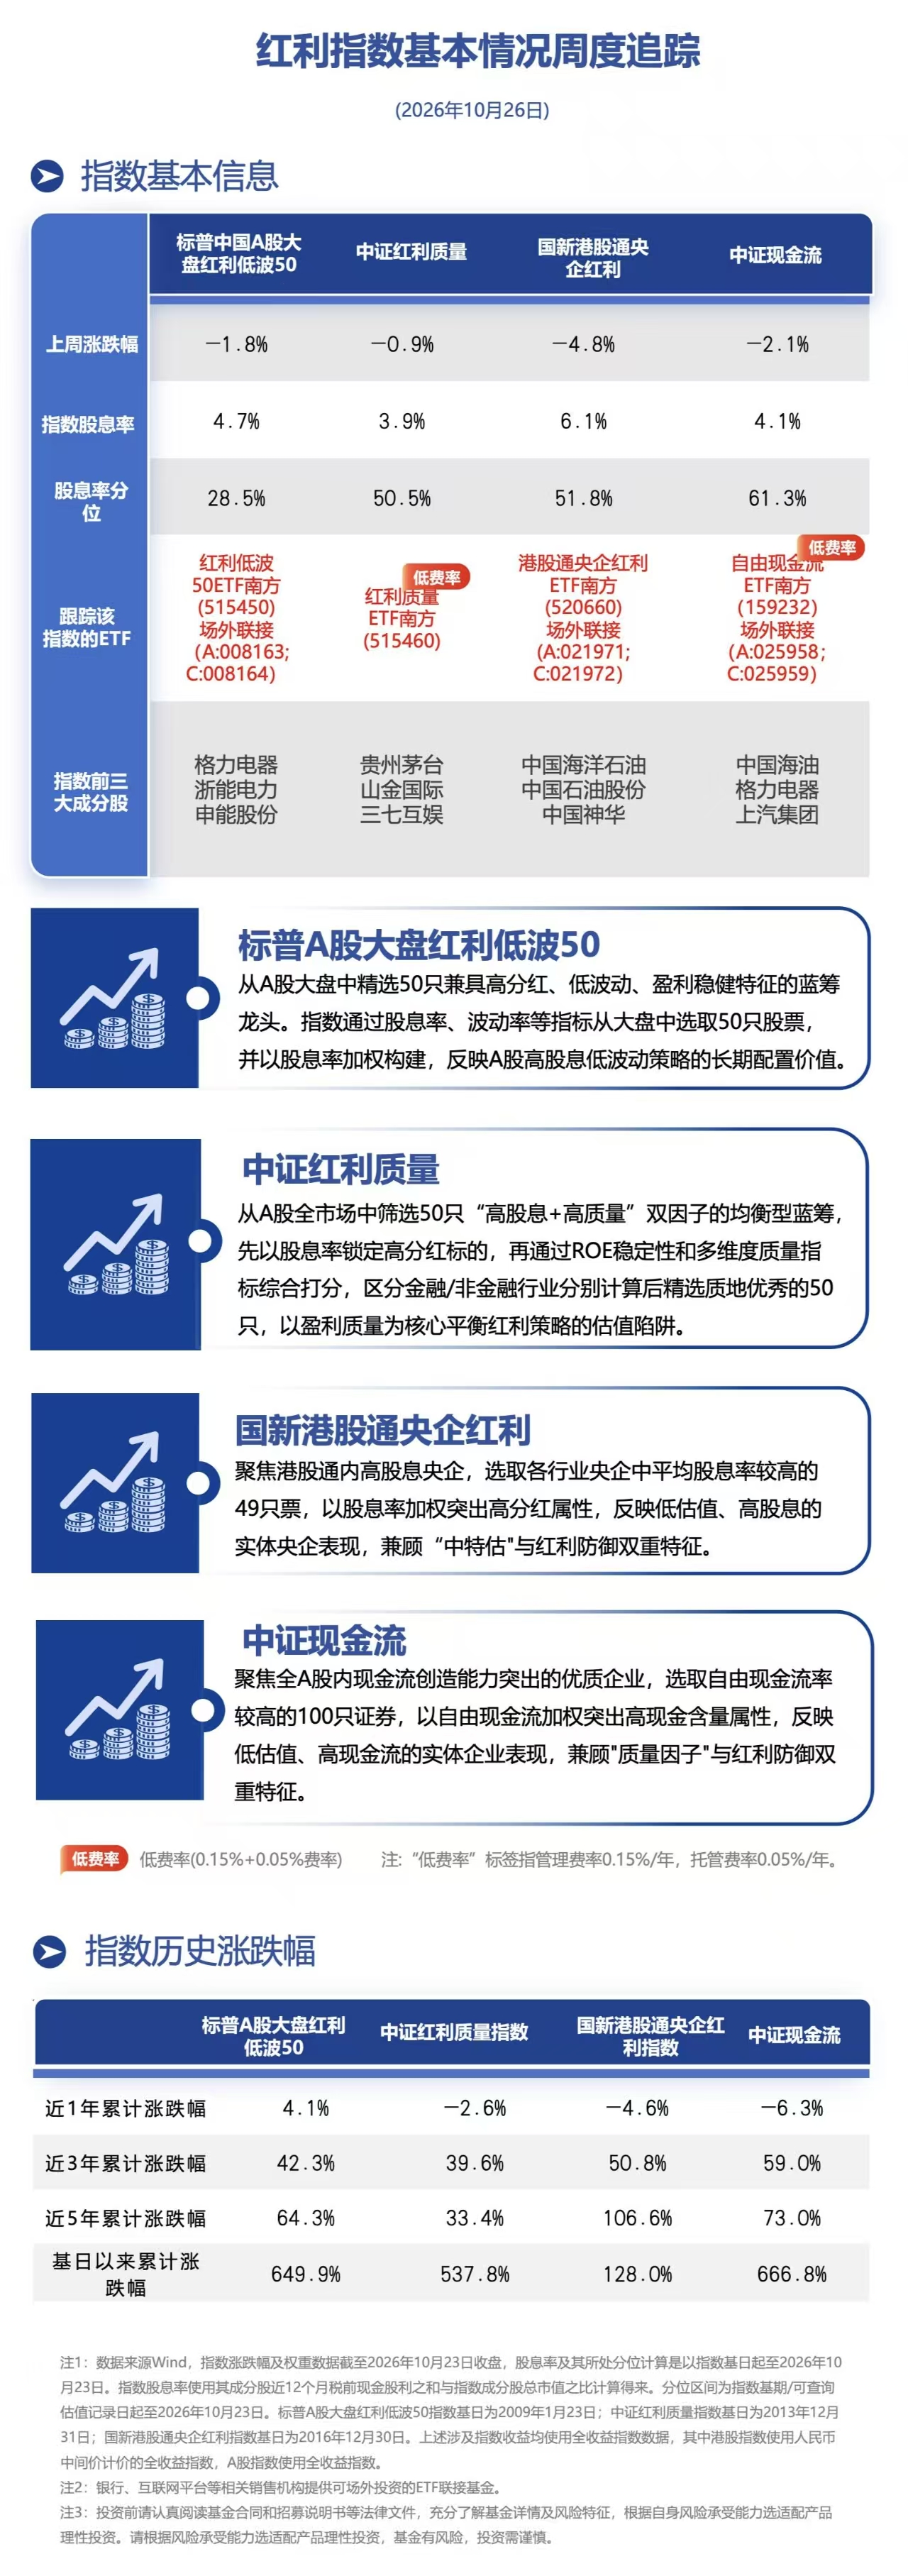
    截至上周收盘,红利低波50ETF南方(515450)跟踪标的标普A股大盘红利低波50收跌1.8%;红利质量ETF南方(515460)跟踪标的中证红利质量收跌0.9%;港股通央企红利ETF南方(520660)跟踪标的国新港股通央企红利收跌4.8%;自由现金流ETF南方(159232)跟踪的中证现金流指数一周收跌2.1%。

    上周美联储加息预期经历一轮快速降温,9月CPI超预期反弹曾令10月加息概率大幅跳升,但主席沃什的鸽派表态令预期迅速逆转——市场对10月27-28日FOMC按兵不动的定价升至约87%,加息概率降至15%以下,悬念移向12月与中期选举之后。对红利资产而言,利率路径能见度的改善本身就是估值修复的催化:若月底按兵不动兑现,上周红利资产的获利整固就提供了较优的介入赔率;若意外偏鹰,长久期成长估值首当其冲,而红利现金流久期短、股息率的锚定使其对折现率的敏感度天然更低。在FOMC落地前,回调即配置窗口。

    相关产品:红利低波50ETF南方(515450),场外联接(A:008163;C:008164);红利质量ETF南方(515460),场外联接(A:027705、C:027706);港股通央企红利ETF南方(520660),场外联接(A:021971;C:021972);自由现金流ETF南方(159232),场外联接(A:025958;C:025959)。
    阅读 72.6w+