①周四,随着民主党横扫美国国会后AI基建速度放缓的担忧愈演愈烈,美股科技股遭遇历史性暴跌,纳斯达克综合指数跌入回调区域;
②历史经验显示,短期内市场可能会面临更多抛售压力,但三个月后,往往会迎来修复行情。
财联社11月5日电,截至发稿,道琼斯指数跌2.12%,标普500指数跌3.22%,纳斯达克综合指数跌4.86%。美股AI硬件产业链遭遇大规模抛售,芯片、存储、半导体设备及光通信板块全线下挫。费城半导体指数跌10.14%,月初至今累计下跌13.67%。

个股方面,芯片股中,AMD跌15.51%,英伟达跌7.86%,台积电跌9.23%,博通跌8.41%,Arm跌12.66%;存储板块跌幅更为显著,美光科技跌14.72%,SK海力士跌12.50%,闪迪跌19.27%,西部数据跌16.06%,希捷科技跌15.38%。

半导体设备及光通信板块同样承压,迈威尔科技跌12.92%,Lumentum跌15.52%,Coherent跌15.20%,应用材料跌10.29%,泛林集团跌12.09%,阿斯麦跌7.67%。

此外,三倍做多半导体ETF跌31.63%,月初至今累计下跌40.83%。
财联社11月5日电,美股AI硬件产业链遭遇集体抛售,芯片、存储、半导体设备及光通信板块普遍大幅下跌。费城半导体指数跌7.25%。

芯片股方面,AMD跌12.94%,英伟达跌5.33%,台积电跌6.99%,博通跌5.35%,英特尔跌8.12%,高通跌9.00%,Arm跌10.65%。

存储及硬盘股方面,闪迪跌13.77%,西部数据跌12.78%,希捷科技跌12.74%,美光科技跌10.78%,SK海力士跌9.41%。

半导体设备及光通信股方面,迈威尔科技跌10.03%,Lumentum跌12.21%,Coherent跌10.53%,应用材料跌7.15%,泛林集团跌8.66%,阿斯麦跌5.98%。

此外,三倍做多半导体ETF跌23.44%,跌幅显著高于半导体指数。
①今年10月,国内AI芯片赛道迎来密集融资窗口,至少10家相关企业完成新一轮融资,多笔达十亿元级。
②从投资方看,地方国资与产业资本深度参与。目前多数获投企业的核心产品量产节点在2027年及以后,后续订单兑现与经营收入将成为检验本轮融资发展进展的关键。
财联社11月5日电,摩根大通最新研报指出,主要存储股较2026年高点平均回撤约45%,费城半导体指数较近期高点回撤约29%。该行认为,尽管市场担忧AI融资、电力瓶颈及投资回报,但DRAM和NAND供需仍然紧张,长期供货协议不断扩大覆盖范围,行业基本面有望保持强劲至2028年。未来六个月,存储企业盈利预测遭到下调的可能性较低。
①总规模10亿元、首期5亿元的泛半导体产业投资基金由武汉东湖高新区与鄂州市共同出资。这是武汉都市圈首个泛半导体产业投资基金。
②目前光谷范围内,第三代化合物半导体等领域的项目正在密集开展招商对接和储备。
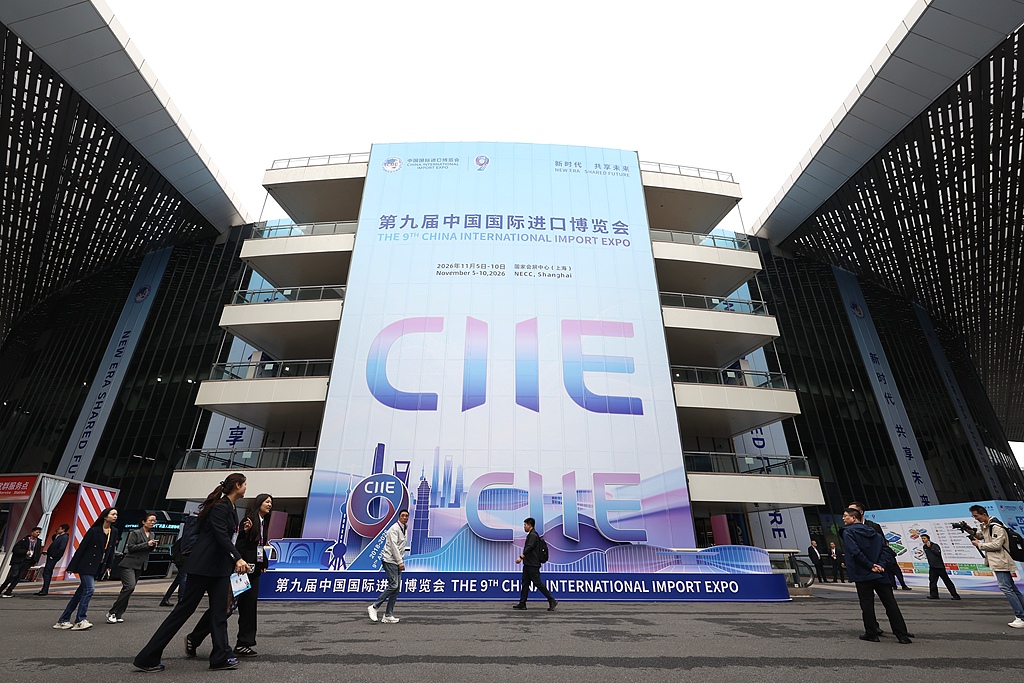
①第九届进博会开幕,三星、海力士、高通、英特尔、AMD、新思等国际龙头悉数到场;
②今年芯片公司很少再把“算力”停留在参数卡片上,它被做成机柜、集装箱以及一部能在本地跑起大模型的终端。
财联社11月5日电,受存储芯片价格飙升、主机涨价影响,任天堂Switch 2第二财季销量同比近乎腰斩。截至9月30日的第二财季,Switch 2主机销量仅267万台,同比下滑41%。随着任天堂重磅新作《塞尔达传说:时之笛》重制版在周四正式上线,市场也将Switch 2销量回暖的可能性寄希望于新作之上。
①公司12英寸大束流离子注入机已经向国内头部晶圆厂批量交付,关键指标对标国际先进水平,拿到批量重复订单;
②公司在手订单饱满,为保障交付加大关键原材料备货、人员扩张推高薪酬支出,叠加存货与应收资金占用增加,多重因素造成现金流阶段性承压,契合当前业务扩张阶段特征。
《科创板日报》5日讯,对于11月4日公司竞得的上海浦东金桥4.6万平方米装备小镇地块,华海清科董事长、总经理王同庆今日在2026年三季报业绩说明会上称,本次竞得的上海浦东新区金桥地块,为上海集成电路高端装备研发制造基地项目建设用地。该基地将配套洁净厂房、装配与测试设施,补强离子注入装备规模化制造能力,破解产能瓶颈;同时依托长三角产业集群区位优势,就近对接上下游配套,贴近头部客户开展工艺协同验证,与芯嵛半导体业务形成联动。
财联社11月5日电,华虹宏力第三季度实现销售收入9.871亿美元,按重述后可比口径同比增长19.9%(剔除华力微后,销售收入为8.034亿美元,高于上季度指引7.7亿至7.8亿美元的区间上限)。毛利率为24.6%,同比上升7.6 个百分点(剔除华力微后,毛利率为19.9%,高于上季度指引16%至18%的区间上限)。第三季度母公司拥有人应占利润达1.234亿美元。第三季度,公司晶圆厂保持高产能利用率,出货量与平均销售价格均稳步上行,并继续按计划推进产能扩张项目。华力微整合已证明能带来财务增益及运营协同。目前,十二英寸业务的收入占比已达70.7%。华虹宏力预计第四季度销售收入约在10.8亿美元至10.9亿美元之间,预计第四季度毛利率约在25%至26%之间。
①受全球AI投资热潮持续拉动韩国科技产品需求,半导体出口强劲推动,韩国9月经常账户盈余飙升至历史新高;
②根据韩国央行周四发布的数据,韩国9月经常账户盈余从8月的461亿美元扩大至615亿美元。
《科创板日报》5日讯,由于内存成本飙升,日本游戏巨头任天堂推出了价格上涨措施,导致其旗舰产品Switch 2在第二财季销量暴跌。其表示,截至9月30日的三个月内,Switch 2的销量为267万台,比去年同期下降了41%,这一数字也低于上一季度的382万台。
《科创板日报》5日讯,三星电子与东部高科最近签署了约300台半导体制造设备转让合同,将在器兴的8英寸代工厂S7的半导体制造设备给东部高科。此次设备出售是因三星电子退出8英寸代工业务。三星电子在今年年初决定关闭韩江的三座8英寸工厂(S6、S7、S8)中的S7,并于9至10月停止其运营。三星电子还决定在2030年底之前关停剩余两座工厂,完全退出8英寸代工业务。
《科创板日报》5日讯,市场研究机构Counterpoint Research发布的报告显示,2026年第三季度全球DRAM市场营收接近2000亿美元,同比增长369%,接近去年同期的5倍。Counterpoint Research指出,此轮DRAM市场增长主要由价格上涨推动,而非出货量大幅增加。当季DRAM单位出货量环比仅增长约4%,每Gb平均售价则达到1.9美元。
①周四,受美国民主党在中期选举中赢得国会参众两院控制权,掀起“蓝色浪潮”影响,韩国“存储双雄”股价重挫;
②SK海力士和三星盘中跌幅分别一度达近8%和逾7%;
③与此同时,外国投资者“撤离韩股”的趋势仍在延续,半导体是外资抛售重灾区。
①高通第四财季调整后营收104.4亿美元,但盈利指引不及预期,盘后股价下跌6%;
②手机芯片营收同比下滑26%至51.4亿美元,公司预计2027年手机大盘市场规模持平;
③高通正关注其他芯片业务赛道,发力高增长的AI数据中心基础设施市场。
①周三,美国科技巨头引领大盘走高,因投资者押注,由民主党掌控的国会将会令巨额AI支出放缓,而这笔支出正在吞噬大型科技公司的自由现金流;
②微软、亚马逊、谷歌母公司Alphabet、Meta、苹果股价齐涨;
③分析师表示,这凸显出自由现金流对投资者的重要性。
凌川获得20家投资方支持,也为观察“造芯新势力”的融资动向提供了一个样本。