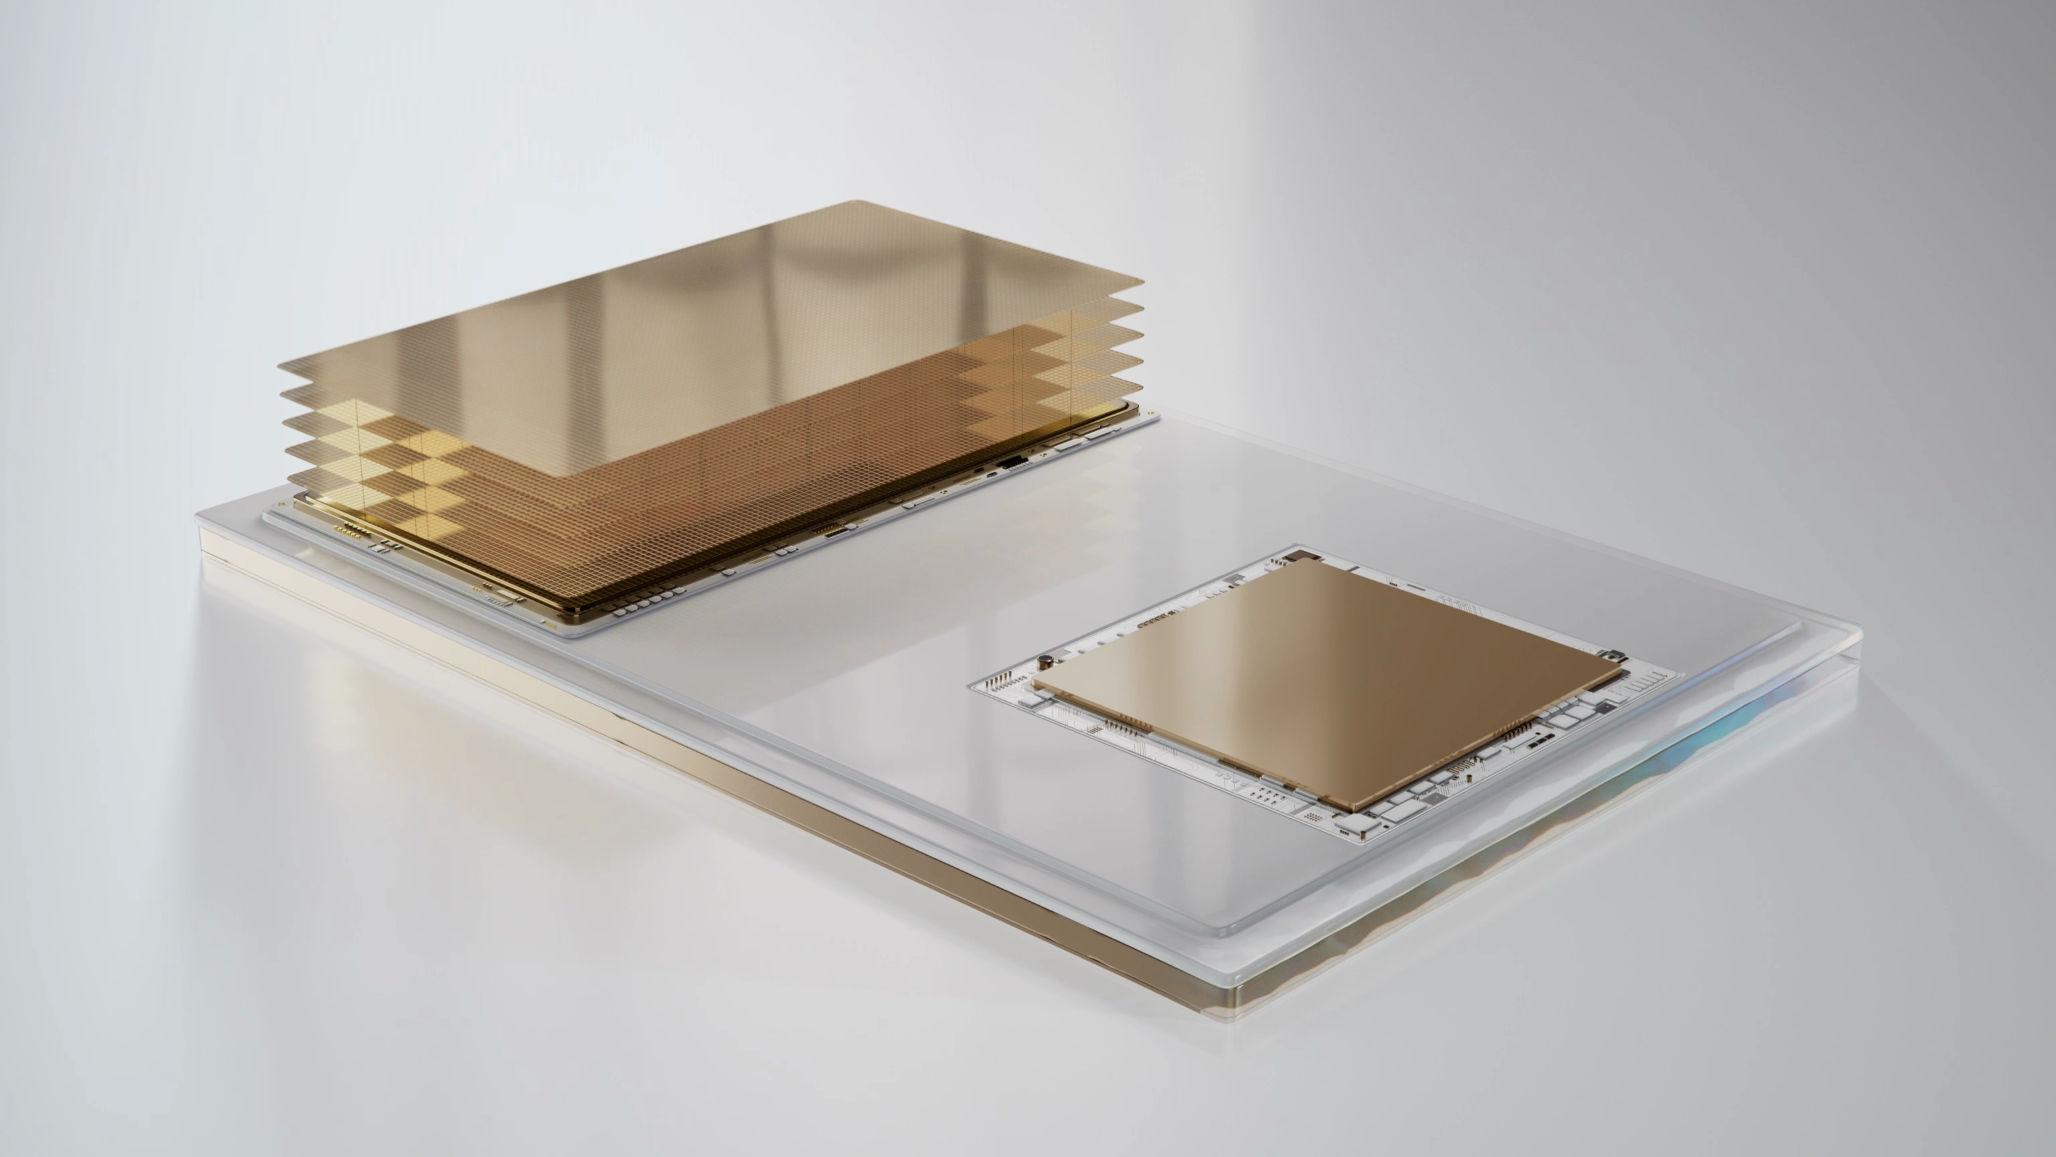
财联社10月14日电,摩根大通10月12日发布研报预计,2027年全球HBM综合平均售价将同比上涨54%,2028年进一步上涨25%。该行认为,存储芯片供应紧张局面可能持续至2028年,届时HBM市场规模预计达到2800亿美元,累计供应缺口可能相当于23周供应量。美光已锁定2027年HBM供应价格,相关价格较2026年显著提高。
财联社10月14日电,据报道,SK海力士HBM4部分后道工序设备的投资时间表近期出现明显不确定性。原计划今年下半年落地的部分设备订单正被推迟至明年,后续采购计划也未见具体化。一位行业人士表示,"原定今年投入使用的部分设备有推迟至明年的迹象,已交付设备是否满负荷运转,目前也尚无数据可供确认。"另一位人士则指出,"SK海力士明年的投资计划似乎在内部尚未最终敲定。"

目前,今年HBM4相关设备的主体发单工作已基本收尾,但追加投资的动向仍不明显。有业界人士指出,"如果投资在加速推进,相关信号应该已经显现。目前来看,SK海力士既没有明确缩减、也没有明确扩大HBM4相关投资的清晰信号。"
财联社10月13日电,高盛12日发布研报指出,随着AI推理需求快速增长,存储容量不足正成为制约算力效率的重要瓶颈。高带宽闪存(HBF)等新型NAND技术有望缓解这一“内存墙”问题,并显著降低AI基础设施成本。该行预计,在GPU采用率达到15%至50%的情况下,HBF潜在市场规模可达400亿至1500亿美元。高盛看好闪迪和SK海力士的HBF技术领先优势,维持两家公司“买入”评级;三星电子同样有望受益。相比之下,美光因业务重心偏向DRAM和HBM,直接受益程度较低,维持“中性”评级。
财联社10月13日电,三星电子于当地时间周一在2026年OCP全球峰会上展示了下一代内存与存储技术。会上,三星与AMD共同演示了基于Compute Express Link(CXL)的内存扩展解决方案,并展出了与AI芯片厂商Groq和英伟达相关的产品。三星还展出了定制化HBM和全新的HBM5,以及存算一体技术。
《科创板日报》13日讯,韩国半导体产业协会宣布,将于14日至16日在首尔江南COEX会展中心举办为期三天的2026年韩国半导体展览会(SEDEX 2026),包括三星电子和SK海力士在内的300家公司将参展,共设立888个展位。三星电子将展示适用于云计算、边缘计算和物理人工智能领域的下一代存储结构和产品。这些产品包括高带宽内存(HBM)、移动图像传感器、移动处理器、用于汽车的高可靠性半导体、半导体代工解决方案和3D存储结构。SK海力士还将发布下一代内存技术,包括第七代HBM(HBM4E)和高带宽闪存(HBF)。
财联社10月10日电,伯恩斯坦研报显示,采用不同AI加速器架构,建设1GW数据中心所需的资本开支约为346亿至395亿美元。其中,英伟达Vera Rubin架构的建设成本最高,OpenAI自研ASIC架构Jalapeno则相对较低。伯恩斯坦将英伟达Rubin NVL72单机柜成本预期从此前的910万美元大幅下调至752万美元,降幅约17%,主要反映了对HBM价格和NAND存储容量预期的调整。研报还指出,AI数据中心的主要经济负担并非电费,而是巨额资本开支及其产生的折旧。
财联社9月29日电,集邦咨询(TrendForce)最新研究显示,AI服务器需求持续扩张,HBM与Conventional DRAM仍竞逐有限的先进制程及晶圆产能,加上新一代产品的良率与产出提升仍需时间,预估2027年存储器供应将持续吃紧。在整体存储器价格维持上行趋势的情况下,供应商对2027年HBM涨价态度亦更为明确,为反映整体供应持续紧张,以及高价HBM4占比提升、HBM4e于2027年下半年逐步放量所带来的影响,TrendForce集邦咨询上修明年HBM价格展望,预估Blended ASP年增幅度将达121%。
《科创板日报》16日讯,据报道,三星电子正扩大DDR5内存模组及SSD产能,但由于三星正将天安、温阳等工厂产能转向HBM等高价值内存产品,内部可用于扩充传统内存模组产能的空间有限,新增产能将全部交由外包伙伴来承接。
《科创板日报》15日讯,据报道,三星电子为其高带宽内存(HBM)提供基础芯片的战略预计将发生重大变化。在定制化HBM市场需求增长预期之下,该公司将采取“双轨制程”战略,即同时利用内部代工厂和台积电工艺来生产基础芯片。
财联社9月10日电,DeepSeek V4.1 Flash模型正式发布。据介绍,该模型具备原生多模态视觉理解能力,新模型结构的设计初衷是:能力上限更高、推理速度更快、吞吐更大、可扩展到更大参数模型。得益于模型架构的创新,DeepSeek下调了V4.1 Flash的定价。同时,为了更合理地调配资源,仍然采用峰谷定价,闲时价格为高峰时段价格的一半,鼓励用户根据实际使用情况调整任务时间。新价格于2026年9月10日12:00开始生效。
财联社9月7日电,此前市场传言苹果已在测试长鑫科技的芯片。长鑫科技总经理赵纶回应称,公司以开放的态度与全球优质客户探讨合作机会,公司产品在性能、质量和供应稳定性方面已具备与国际主流厂商竞争的能力。至于HBM(高带宽内存)领域的进展,赵纶表示,公司将按照既定的技术路线图和商业计划保持产品与制程工艺的持续迭代。此前长鑫科技下游应用偏重消费电子。记者就服务器市场收入占比向长鑫科技提问。赵纶表示,服务器市场需求旺盛,上半年公司持续在该领域拓展业务,在下游需求提升等因素推动下,公司应用于服务器领域的产品贡献增加。关于国产光刻机DUV导入验证情况,长鑫科技称,公司围绕供应链建设采取了一系列措施,重点聚焦国产供应链的开发与验证,带动半导体设备等产业链核心环节协同发展。
《科创板日报》2日讯,台积电先进封装研发处长陈燕铭表示,微通道(Microchannel)散热技术通过在晶片或封装结构内设置微型流体通道,让冷却液更接近热源,有助提高热传效率,台积电已开始导入相关技术,并计划与封装架构共同开发。陈燕铭还称,台积电可整合24颗HBM、面积大于14倍光罩尺寸的CoWoS版本预计2029年实现。从2024年至2029年,单一CoWoS封装可整合的AI运算晶体管数量将增长逾48倍,HBM带宽规模则增加34倍,凸显散热技术必须同步升级。
《科创板日报》1日讯,AI建设热潮引爆HBM需求,并排挤传统DRAM供给、加剧内存缺货。韩媒报道,三星的存储器业务部门已将2031年前约70%的产能分配给长约订单(long-term agreements,简称LTAs),主要签约客户包括英伟达,微软及谷歌等大型科技公司。然而,HBM抢货情况相当激烈,就连这些大型科技公司都无法取得合约约定的全部供货量,使现货价格进一步飙升。
财联社8月31日电,随着AI智能体和万亿参数工作负载日益成为主流,AI基础设施的性能不仅取决于计算能力,还取决于计算、内存、存储、网络和软件如何作为统一系统进行协同设计。为帮助超大规模企业和 AI 创新者构建新一代半定制AI基础架构,NVIDIA推出NVIDIA NVHBM技术,进一步扩展了NVIDIA NVLink Fusion技术方案。NVHBM是一种新一代高带宽内存技术,可为XPU提供更高的内存性能和效率。该技术将由领先的内存合作伙伴完成验证并提供,从而让这种先进的内存能力惠及NVLink Fusion客户。通过将内存控制器集成到3D HBM堆栈,而不是集成在XPU上,与标准HBM4E相比,NVHBM可实现高达30%的内存带宽提升,将HBM功耗降低15%,并为XPU计算die释放多达25%的面积。
《科创板日报》31日讯,据报道,三星电子正配合英伟达要求开发8层第七代高带宽存储器(HBM4E),较原计划的12层、16层方案显著降低堆叠高度,英伟达提出的速度规格为17-18Gbps,较三星初期HBM4E 14.4Gbps的样品速度高出约20%,该产品据悉将用于NVHBM。
《科创板日报》31日讯,SK海力士正考虑将部分HBM基础裸片(Base Die)交由英特尔生产,借此减少对台积电晶圆代工的依赖,该计划预计将从第七代HBM芯片HBM4E开始。分析指出,对于HBM4而言,台积电的基础裸片价格比SK海力士采用其10nm级第五代工艺生产的核心芯片高出3到4倍。预计成本负担在向HBM4E过渡时还会进一步增加。鉴于HBM的长期供货合同(LTA)比例很高,公司很难立即将代工成本的增加转嫁到产品价格上,故需建立多供应商体系从而提高价格谈判能力。
财联社8月28日电,SK海力士CEO郭鲁正在记者会上表示,“我们预计当前的市场情况将一直延续至2030年底。目前,我们没有看到任何预示市场将进入下行周期的明确信号。”郭鲁正还指出,即便未来存储市场迎来下行周期,出现过去那种剧烈下滑的可能性也极低:“在过去的多次下行周期中,存储业务本质上100%属于大宗商品,厂商主要通过扩大产能来进行同质化竞争。但对于HBM而言,客户与半导体厂商共同参与芯片研发,双方必须紧密合作以实现性能最大化,这使得市场需求更容易预测。”
《科创板日报》27日讯,三星电子、SK海力士正与高通积极合作,共同推进高带宽计算(HBC)芯片的商业化。当地时间8月26日,高通公司执行副总裁杜尔加·马拉迪(Durga Malladi)在“德意志银行2026科技大会”上透露:“在最近的投资者日活动上,我介绍了HBC的优势以及HBM的不足之处后,立即前往韩国,与两家主要的内存制造商进行了会面。”目前,三星电子、SK海力士正在同步推进HBC的研发,主要负责DRAM芯片的堆叠,并计划与台积电合作,整合各项技术和封装工艺。
①在HBC制造中,高通负责制造DRAM芯片下方的计算芯片,并提供TSV设计。
②三星电子和SK海力士负责DRAM芯片的堆叠,计划与台积电合作,整合各项技术和封装工艺。
③海通国际证券认为,HBC契合当前推理算力需求快速增长、HBM供应紧张及客户关注单位token成本下降的大趋势。
财联社8月27日电,美东时间周三盘后,全球AI芯片龙头英伟达公布了强劲的2027财年第二季度财报并举行财报电话会议。财报会重点内容如下:

①当前无约束真实市场需求可达100%增速,全年增长受限唯一因素是供应链产能不足,而非下游需求疲软。
②服务器CPU业务迎来爆发拐点,预计2028财年营收实现翻倍以上增长,正式切入全球高端CPU赛道,打开全新增长空间。
③形成全栈AI工厂体系,从Blackwell迭代至Vera Rubin,单吉瓦算力对应的市场空间从180亿美元升至400亿美元,单位算力价值持续跃升。
④伴随产品涨价落地与新一代高毛利产品放量,2028财年毛利率将修复至72%-73%,盈利韧性依旧强劲。
⑤AI已抵达产业拐点,彻底告别概念阶段。当前AI生成的Token具备实际生产力与商业盈利性,算力直接等价于收入,行业逻辑从“技术迭代”转向“商业变现”。
⑥AI算力供给短缺格局至少延续至2028财年末,晶圆产能、HBM存储、机房电力均处于全面紧缺状态,行业不存在产能过剩风险。
⑦扩大与亚马逊的合作。在现有庞大英伟达算力部署基础之上,AWS(亚马逊云科技)从本季度直至2029财年第二季度,将额外部署200万颗GPU。
⑧存储芯片价格行情远超此前预期,明年还会继续走高。英伟达和三大存储厂商保持深度长期合作,共同扩产匹配产品路线图需求。