财联社
财经通讯社
打开APP
券商策略
关注
6.1W 人关注
卖方分析师关于A股的最新投资策略。
  • 36分钟前 来自 财联社
    财联社10月26日电,中信证券研报称,中美算力领域正处于高度景气建设周期,高速增长之下,北美算力建设面临投融两端困局:其一,投资能否回本?其二,融资能否承接?中国算力资本开支增长空间较大,国资体系、信贷成本、基础设施承载条件有利,关键在于国产算力芯片性能及产能放量,2028年或迎供给释放节点。综合来看,中信证券认为产业仍在增长但将回归理性,考虑体量高度集中、估值比肩“科网”,且资金面“抽水”回升而净“注水”收窄,美股市场须警惕调整风险。
    阅读 29.1w+
    48
  • 41分钟前 来自 财联社
    财联社10月26日电,中信证券研报称,通用大模型正在从机器人的高层任务规划,进一步向动作生成和执行控制延伸。机器人大脑主要依赖经过机器人动作数据训练的VLA、WAM等专用模型,将视觉和语言指令转化为动作。近期,NVIDIA、Stanford等研究机构陆续探索将GPT-6 Astra应用于机器人控制,尝试利用通用模型已有的视觉理解、空间推理和任务规划能力,减少对专用策略训练的依赖。Astra在具身任务的数据集上展现出了较好的泛化性,中信证券认为,展望2027年,通用模型进入具身任务领域将成为AI行业的下一个投入方向,而通用模型与专用模型短期更可能形成分工协同的局面。
    阅读 33.3w+
    133
  • 1小时前 来自 证券日报
    财联社10月26日电,近段时间,瑞银集团、花旗集团等国际投行接连发布最新市场研判,集体将目光投向中国股票市场。机构普遍认为,A股估值吸引力正在显现,配置窗口或已打开。事实上,国际投行密集看好的背后,是A股自身基础正在被市场重新审视。尽管短期情绪低迷、指数出现明显回调,但支撑市场中长期运行的底层逻辑并未被破坏。
    阅读 52w+
    61
  • 2小时前 来自 上证报
    财联社10月26日电,上周,A股市场探底回升,资金显著加大流入ETF力度。结合估值回落、筹码出清与情绪触底等多项指标,部分机构策略展望研报认为,当前市场底部信号密集释放,自9月下旬以来的市场流动性负反馈显著缓解,短期市场超跌反弹具备基本面与政策面的双重支撑。具体配置上,机构建议“攻守兼备”:进攻端关注三季报预期向好、产业趋势明确且基本面坚挺的超跌方向;防守端则可逢低布局红利资产以应对市场波动。
    阅读 55w+
    1
    71
  • 昨天 21:44 来自 财联社
    财联社10月25日电,招商策略研报认为,近期市场快速下跌后,A股多项指标已接近历史底部区间:成交明显缩量、换手率降至接近历史大底水平,以ETF为代表的中长线资金加速入市、稳市力度加大;稳市机制制度化特征增强,政策底逐步夯实;市场底往往领先基本面底,当前盈利与PPI仍处改善趋势,对A股仍呈正面驱动。外部压力方面,日韩市场杠杆明显去化,海外传导风险可控;但美股AI定价正由“投入扩张”转向“资本回报验证”,叠加美债利率高位、油价上行压缩宽松空间,高利率对估值仍有约束。考虑到ETF放量托底后历史上市场反弹概率较高,短期或以震荡筑底和结构性机会为主,建议维持均衡配置并重点关注未来两周的重要节点。未来3—6个月行业配置的核心思路在于:高利率阶段关注分子端的优势,其次看筹码结构是否健康;利率转跌优先考虑科技宽度;待后续国内政策接力再进一步向内需扩散。
    阅读 103.2w+
    1
    174
  • 昨天 19:01 来自 财联社 若宇
    A股蓄势反弹可期?投资主线有哪些?十大券商策略来了
    阅读 33.5w+
    53
    812
  • 昨天 16:49 来自 财联社
    财联社10月25日电,随着市场对AI交易的担忧加剧,高盛集团策略师将韩国Kospi指数的目标位下调25%。这是该行今年多次上调目标后的首次大幅下调。分析师把该指数未来12个月的目标位从12,000点下调至9,000点,理由是基准指数较6月高点下跌逾35%后,需要采用更为保守的估值假设。策略师认为,这轮抛售已令韩国股票处于严重低估状态,调整后的目标仍意味着该指数较当前水平有逾60%的上涨空间。

    三星电子和SK海力士等芯片制造巨头使韩国Kospi指数成为人工智能交易的风向标。投资者日益担忧该行业巨额基础设施支出能否持续,同时融资成本不断上升,却鲜有迹象显示这些投入可带来足够回报。相关抛售压力已经蔓延至韩国整体股市。高盛策略师估计,当前半导体股估值意味着该行业2027年盈利将下降65%,但该行认为这种情景过度悲观。存储芯片行业以外的股票约占该指数一半,目前的预期市盈率为7.6倍。

    阅读 157.1w+
    14
    592
  • 昨天 15:12 来自 财联社
    财联社10月25日电,野村证券表示,市场对人工智能投资前景的担忧属于“反应过度”,存储芯片短缺局面将持续至2028年,存储板块估值已被严重低估。
    阅读 189.2w+
    5
    151
  • 昨天 07:20 来自 财联社
    财联社10月25日电,中信证券发布研报称,AI资本开支规模仍在持续增加,相关主体融资成本日渐高企,叠加三季度宏观环境变化,推动投资者对AI科技企业信用风险的关注和对冲需求同步上升,带动AI科技企业信用违约互换市场呈现交易量与利差双升态势。尽管市场情绪变化推动相关企业CDS利差普遍走阔,但目前尚未演变为行业性信用风险的全面抬升,主要AI相关企业的CDS利差呈现梯度分化。在AI基础设施建设与债券融资仍处扩张阶段的背景下,CDS利差的横截面分化及其动态演变,或将成为观察本轮AI资本开支周期信用风险累积与传导的重要指标。
    阅读 259.8w+
    2
    161
  • 10-23 20:02 来自 财联社
    财联社10月23日电,美银预计市场避险情绪延续至11月中旬,美债收益率、美股和美元或齐跌。
    阅读 343.3w+
    1
    41
  • 10-23 19:47 来自 财联社记者 林坚
    当前A股如何形成新合力?六大券商首席发声
    阅读 131.2w+
    2
    95
  • 10-23 15:52 来自 财联社
    财联社10月23日电,瑞银最新研报维持A股“具吸引力”观点,认为近期市场走弱改善了风险回报,未实质改变其对盈利前景的积极判断。美国债券收益率上升及地缘政治担忧再起,虽压制部分科技股和材料股,但迄今对基本面的影响有限。沪深300信息技术板块2027年盈利预测持续上修,增强了瑞银在三季度财报季前的信心。配置上,瑞银偏好精选科技及先进制造龙头、创新医疗保健企业和具有全球竞争力的出口企业,同时看好优质派息企业,尤其是中国大型银行。
    阅读 328.5w+
    1
    35
  • 10-23 06:25 来自 中证报
    财联社10月23日电,近期A股市场持续调整,但积极信号不断出现,股票型ETF资金持续入场,多家上市公司回购或增持,另外还有多家上市公司预告三季度业绩大幅增长。分析人士认为,经历连续调整后,前期筹码压力得到集中释放,估值回调后配置性价比抬升,市场进一步调整的空间受限。在中长期资金积极介入下,市场将逐步企稳。随着市场情绪好转、量能上升,股市估值也有望跟随修复。
    阅读 287.4w+
    3
    83
  • 10-22 19:11 来自 财联社
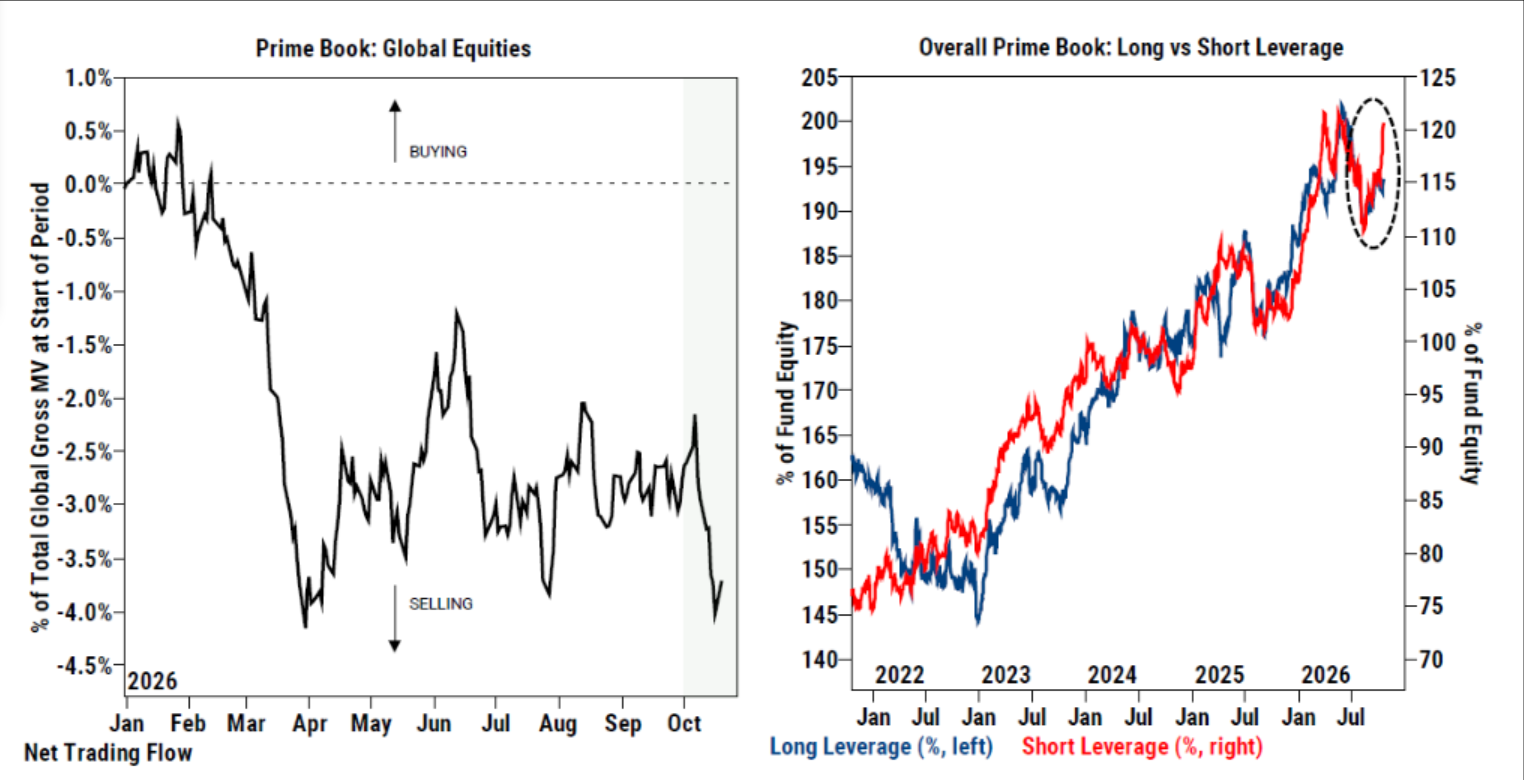
    财联社10月22日电,对冲基金本月大举增加股票空头头寸,将看空押注推升至接近五年来最高水平。如果美股市场反弹,出现猛烈逼空行情的风险也随之上升。高盛主经纪业务部门表示,卖空规模与多头买入规模之比约为5比1。其客户账簿的空头杠杆水平处于过去五年的第99百分位。与此同时,基本面多空股票基金的净杠杆(即衡量多头敞口超过空头敞口程度的指标)已接近三年低点,尽管其总杠杆有所上升。高盛表示,如果接下来出现任何推动科技股上涨的催化剂,都可能迫使空头回补。
    阅读 268.4w+
    3
    113
  • 10-22 15:33 来自 财联社
    财联社10月22日电,摩根士丹利在周三的报告中表示,包括不走霍尔木兹海峡路线的出口在内,中东上周原油出口初步估算为每日1,700万桶,约为战前水平的94%。其中,沙特红海装运量达到每日300万桶,其中约75%向北流入地中海。上述数据仅涵盖原油,Vortexa的数据显示,成品油运输量最多仅恢复至正常水平的50%。
    阅读 248.5w+
    51
  • 10-21 19:53 来自 财联社记者 赵昕睿
    红利资产走强,券商密集研判,如何看配置机会?
    阅读 77.3w+
    27
  • 10-21 17:58 来自 财联社
    财联社10月21日电,高盛将奈飞目标价从90美元下调至84美元。
    阅读 274.1w+
    1
  • 10-21 15:47 来自 财联社
    财联社10月21日电,私募排排网数据显示,有业绩记录的6786只股票策略私募产品,前三季度整体收益率为1.92%,其中3508只产品实现正收益,占比为51.69%。
    阅读 261.6w+
    3
    52
  • 10-21 15:43 来自 财联社
    财联社10月21日电,澳洲联邦银行策略师表示,若中东冲突缓和、能源价格回落,美元避险买盘会降温,但外资持续流入美国,支撑美元未来数月温和上行。
    阅读 254.1w+
    12
  • 10-20 17:00 来自 财联社
    财联社10月20日电,投行BTIG在最新研报指出,半导体股有望迎来逆势反弹,但随后仍可能再度下跌。若2000年的走势类比成立,费城半导体指数未来5至10天或较上周五低点反弹15%至18%,接近10月初高位,之后再度转弱。从技术位置看,SOX至少有望回升至20日均线;若历史类比成立,则可能进一步逼近10月高点。报告建议在反弹后再次降低半导体敞口。苹果则可能面临相反走势。报告指出,按近期10日窗口计算,苹果与SOX的相关系数约为-0.9。此前SOX回撤约16%,科技板块及“科技七巨头”分别回撤约9%、5%,苹果却仍接近历史高点。报告据此判断,半导体反弹可能伴随苹果回落,至少看向当时约327美元的50日均线。
    阅读 274.4w+
    43