财联社
财经通讯社
打开APP
券商策略
关注
6.1W 人关注
卖方分析师关于A股的最新投资策略。
  • 昨天 19:08 来自 财联社
    财联社10月13日电,上海市人民政府办公厅印发《上海市节能降碳和循环经济发展“十五五”规划》。其中指出,稳妥有序推进绿色数据中心建设,支持液冷技术、高效服务器、绿色能源、基于人工智能的节能智控模型等集成应用,结合海上风电探索建设海底数据中心。严格新建数据中心准入管理,提升数据中心项目能效准入门槛,新建算力设施能源利用效率不超过1.2。推进算力、通信基站和机房等基础设施节能降碳改造,推动设备选型、制冷架构、机柜功率密度、系统智能运行策略等优化升级,持续提高单位算力能效和单位信息流量能效。
    阅读 90.2w+
    45
  • 昨天 16:53 来自 财联社
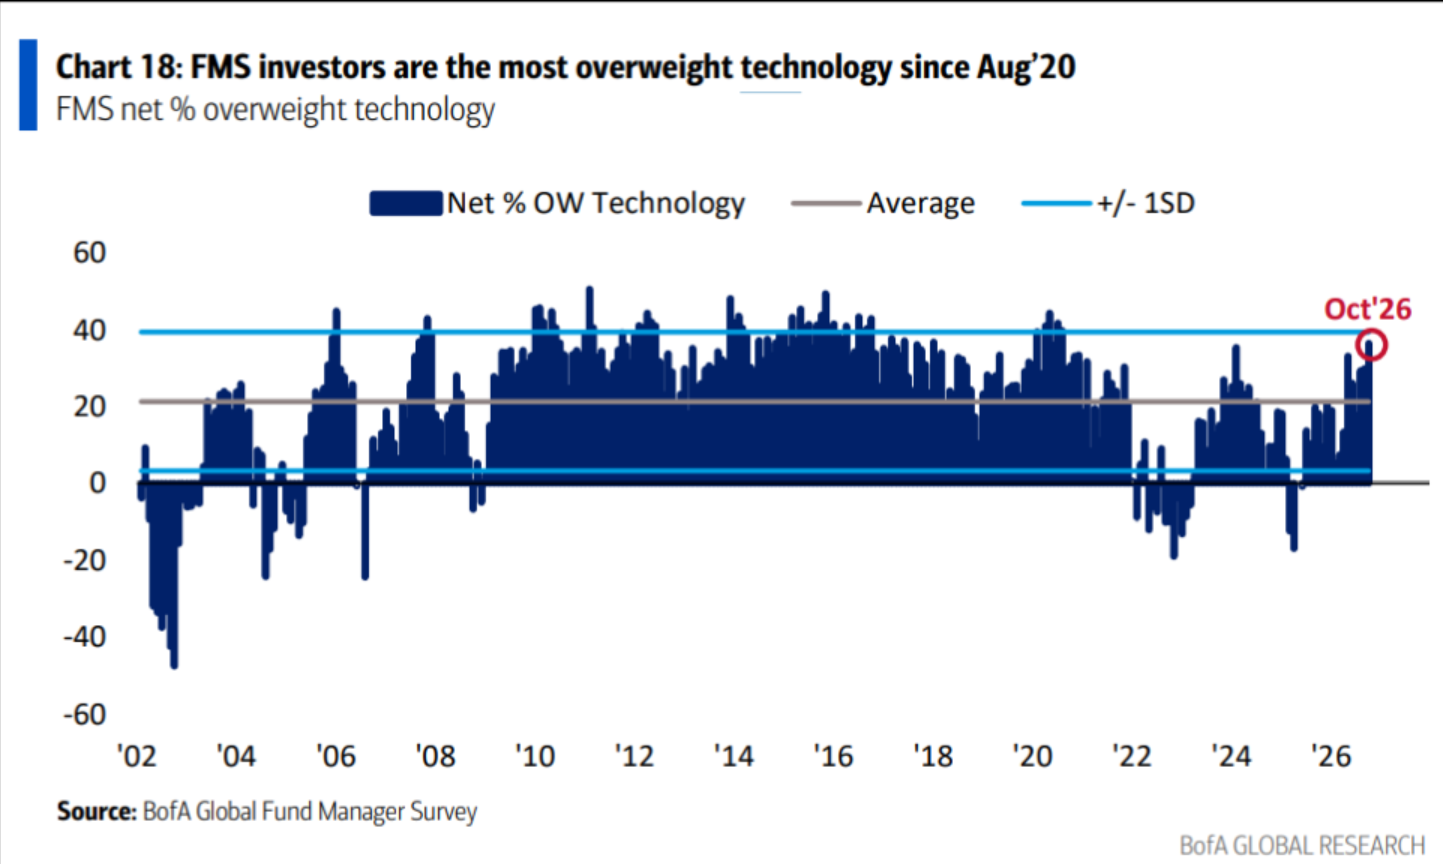
    财联社10月13日电,美国银行的一项调查显示,全球投资者追逐人工智能推动的股市涨势,对科技股的配置已达到新冠疫情冲击后市场反弹以来最高水平。调查显示,超配科技股的基金经理比例从上月的30%升至37%,为2020年8月以来最高。约45%的受访者认为2027年将出现AI泡沫,42%则认为不会。
    阅读 115.1w+
    32
  • 昨天 14:17 来自 财联社
    财联社10月13日电,巴克莱最新报告显示,10月份DDR5内存现货价格环比上涨8%,三个月内上涨20%;上一代的DDR4则环比上涨4%,但三个月内涨幅达到24%。巴克莱还在报告中指出,芯片设计商为了应对短缺,正在不断降低芯片规格。客户降低芯片规格只是为应对芯片供应短缺而采取的临时措施,但这种策略的长期趋势值得关注。
    阅读 172.4w+
    33
  • 昨天 08:34 来自 财联社
    财联社10月13日电,中信证券研报称,国庆节后首周,避险资金流入银行,板块逆势跑赢主要指数。周末证监会召开资本市场和金融形势专家座谈会,资本市场稳预期的政策信号明确。板块投资上,基本面视角,展望三季度及全年,预计息差和资产质量等核心变量保持稳定,经营格局稳定,盈利趋势积极。中期视角看,银行板块步入风险周期尾部区间,ROE一阶导已经改善,预计今明年行业ROE绝对数企稳,区间8%—9%,助力板块估值提升,有望从“高股息防御资产”向“高确定性权益资产”重估,银行板块仍将演绎估值上行方向,全年绝对收益空间仍将延续。
    阅读 256.2w+
    8
  • 昨天 08:29 来自 财联社
    财联社10月13日电,中信证券研报称,2026年第三季度家电行业受需求和原材料价格波动影响,经营有所承压。分板块看,中信证券认为2026年第三季度白电龙头业绩或有所承压;黑电龙头业绩或表现较好;小家电和厨电行业整体业绩仍等待修复。考虑当前的估值和股息率水平,看好家电龙头的后市表现。
    阅读 260.6w+
  • 昨天 08:28 来自 财联社
    财联社10月13日电,中金研报称,8月以来海外系统重要性银行股价平均下跌8%,中国大型银行上涨约9%,年初至今平均回报达到32%,跑赢海外同业。尽管短期股价表现不足以说明长期趋势逆转,但其背后的周期性变化值得关注。我们认为,中外财政政策、利率和信用周期的差异,以及市场对银行未来盈利和资产负债表风险的重新定价,使中国银行股具备较好的相对风险收益特征,我们继续看好中国大型银行股相对海外同业的表现。
    阅读 261w+
    2
  • 昨天 07:51 来自 财联社
    财联社10月13日电,中信建投研报称,Marvell召开2026年投资者日,将2028财年营收预期由180亿美元上调至200亿美元,预计2031财年营收达700亿—900亿美元,其中数据中心互连、定制芯片及XPU配套业务分别贡献约375亿、300亿美元,重点布局1.6T/3.2T光互连、硅光及CPO等技术。台积电9月营收同比增长54.6%,第三季度营收约1.49万亿新台币,同比增长约50%,创历史新高。同时,GlobalFoundries与台积电达成约20亿美元先进封装合作,扩建硅中介层产能。中信建投认为,两家公司业绩及指引相互印证AI算力需求旺盛,先进封装与高速互连有望持续受益,重点关注高速光模块、光芯片、交换机及高阶PCB等环节。

    阅读 275.7w+
    2
  • 昨天 07:33 来自 财联社
    财联社10月13日电,中信建投研报指出,党中央和国务院印发了《关于发展新质生产力的意见》,发展新质生产力的顶层制度设计完成。国资委积极落实党中央安排,央国企密集调整业务布局。国资委明确央企围绕水网、新型电网、算力网、新一代通信网、城市地下管网、物流网"六张网"建设靠前谋划,年度计划投资约2万亿元。2026年四季度,我们建议投资者采用平衡型投资策略构建投资组合。2026年上半年科技板块大幅度上涨,传统板块大幅下跌,形成了巨幅估值差。传统产业的升级改造,传统产业专业化整合,纠正内卷式竞争将带来低估值板块困境反转的机会。我们建议提高煤炭、电力、地产、银行等领域的优质央企配置比重。
    阅读 247.2w+
    10
    166
  • 10-12 19:55 来自 财联社
    财联社10月12日电,摩根士丹利预计,2026年至2029年,美国数据中心新增电力需求将达到160吉瓦,考虑现有电网容量及已采购的发电设备后,仍将面临约77GW的供电缺口。这一趋势有望催生庞大的设备市场。大摩预测,截至2029年,美国分布式供电设备的潜在市场规模将达到约120GW,对应约2400亿美元的设备市场机会,其中约77GW来自数据中心尚待填补的供电缺口,约40GW来自工商业领域的新增需求。
    阅读 266.7w+
    2
    181
  • 10-12 17:22 来自 财联社
    财联社10月12日电,摩根士丹利将eBay加入首选股名单,目标价从127美元上调至132美元。
    阅读 260.2w+
    8
  • 10-12 17:01 来自 财联社
    财联社10月12日电,伯恩斯坦的一份研究报告指出,受AI数据中心建设空前激增的推动,美国电力需求预计到2030年前将以4%的复合年增长率持续增长。在报告中,该行分析师将该公司的长期电力增长预测从此前的3%上调至4%,预计2025年至2030年间美国新增电力需求约1000太瓦时(TWh)。其中,数据中心预计将承担超过一半的新增负荷。
    阅读 274.4w+
    52
  • 10-12 08:36 来自 财联社
    财联社10月12日电,银河证券研报指出,2026年中国整体煤炭供需偏紧,煤价中枢抬升。国内市场方面,经过2025年下半年“反内卷”超产核查、2026年上半年印尼限制出口、美伊冲突推高国际能源价格、山西煤炭事故后安监趋严以及后续复产持续不及预期的影响,过去一年煤价中枢逐步抬升。研报认为供给约束依然存在,而电煤、化工煤等需求较去年有望提升,煤价有望继续抬升。在2026年中期策略报告中,预计2026年全年秦皇岛5500大卡动力煤市场价中枢在800—900元/吨,高于2025年年均价(690元/吨),迎峰度冬期间有望进一步冲高。
    阅读 274.2w+
    16
  • 10-12 08:31 来自 财联社
    中信证券研报称,Wolfspeed获美国战争部30年期15亿美元(约合人民币101亿元)有条件贷款承诺,计划重点投入氮化镓产品,Yole预计全球射频氮化镓市场规模将由2025年的13亿美元增长至2030年的24亿美元,国产替代正在加速推进,碳化硅基氮化镓转向6英寸是重要趋势,重点推荐量产6英寸碳化硅基氮化镓的企业,建议关注射频氮化镓IDM厂商。
    阅读 302.5w+
    16
  • 10-12 08:29 来自 财联社
    财联社10月12日电,中金公司研报表示,2026年上半年,A股科技成长风格受益于AI产业链、高端制造等领域的高景气,延续结构性行情。7月以来,全球AI产业链负面叙事增多,叠加海外流动性预期收紧及中东地缘局势不确定性上升,A股市场前期表现较强的成长板块出现明显调整。在成长风格波动加大、市场风险偏好回落背景下,红利资产的相对配置价值值得重新审视。综合来看,在总量增长弹性有限、结构性高景气与市场风险偏好波动加大并存的环境下,“科技+红利”的哑铃型结构有望成为兼顾盈利增长弹性、股东现金回报与组合稳定性的配置选择。科技端建议关注产业趋势明确、具备长期竞争优势及盈利兑现能力的企业;红利端关注盈利与现金流稳健、分红可持续且估值合理的优质公司。
    阅读 269.3w+
    87
  • 10-12 08:15 来自 财联社
    财联社10月12日电,中信证券研报称,铜互联逼近物理极限,Scale-up光进铜退成为大势所趋,NPO/CPO驱动无源器件价值重估。用量方面,FAU与光引擎形成1:1刚性配套,用量随Scale-up纯增量放大;价格方面,高通道、工艺、光纤、可插拔四重溢价推动NPO/CPO中FAU价格攀升。国内无源厂商以代工/合作绑定海外头部客户,FAU的核心壁垒在于高精度制造与规模化交付。
    阅读 281.2w+
    1
    187
  • 10-12 07:44 来自 财联社
    财联社10月12日电,中信建投证券研报称,多相TLVR电感是大势所趋。AI芯片电感未来三大产业趋势:1.单相电感走向多相电感,密度提升;2.水平供电转向VPD垂直供电,供电效率提升;3.NON-TTLVR转向TLVR电感,价值量提升。多相TLVR电感将成为必须。AI芯片电感从2025年到2028年市场规模扩容10倍以上。未来芯片电感面临多重驱动,随着AI芯片出货增加、芯片功率上升、电感性能升级,AI芯片电感市场规模将快速扩容,规模增速=芯片出货倍数×功率提升倍数×单颗价值提升倍数。
    阅读 258.7w+
    1
    155
  • 10-12 06:21 来自 上证报
    财联社10月12日电,国庆假期后,A股市场出现一定幅度调整。但在10月9日,A股上演“V”形反转,沪指3800点关口失而复得,多只宽基ETF迎来成交大幅放量行情。本周多家券商在策略展望报告中研判,经历连续调整后,当前市场悲观情绪已得到较充分消化,叠加国内政策持续托底,短期扰动不改A股内在韧性。后续随着三季报披露窗口开启,10月A股仍存在结构性修复机会,业绩兑现将成为市场定价的核心锚点。
    阅读 283.2w+
    1
    90
  • 10-11 19:33 来自 财联社 陆清濂
    科技股能否回稳?四季度哪些机会值得布局?十大券商策略来了
    阅读 61.8w+
    43
    535
  • 10-11 18:39 来自 财联社记者 王彦琳
    政策组合拳稳预期 机构:市场中长期向好基础未变
    阅读 54.6w+
    2
    46
  • 10-11 17:37 来自 财联社
    财联社10月11日电,中信证券研报指出,对于港股,虽然海外加息周期叠加AI动能交易重启,流动性依旧承压,但基本面预期已触底,主要宽基指数的盈利增速预期开始上修。行业盈利预期调整分化显著,部分细分赛道有所上修,而内需相关行业盈利预期仍有下修压力,后续三季度业绩将是判断修复进展的重要依据。研报建议投资者对港股维持耐心,预计短期红利策略仍相对跑赢。
    阅读 279.8w+
    9
    112