①鲲为科技完成B+轮4亿元融资,获国内及欧盟注册证,2025年底启动商业化并获数千万元订单。
②该公司研发超声影像设备,产品具备穿颅成像功能,正申请美国FDA注册,并与多家医院开展临床合作。
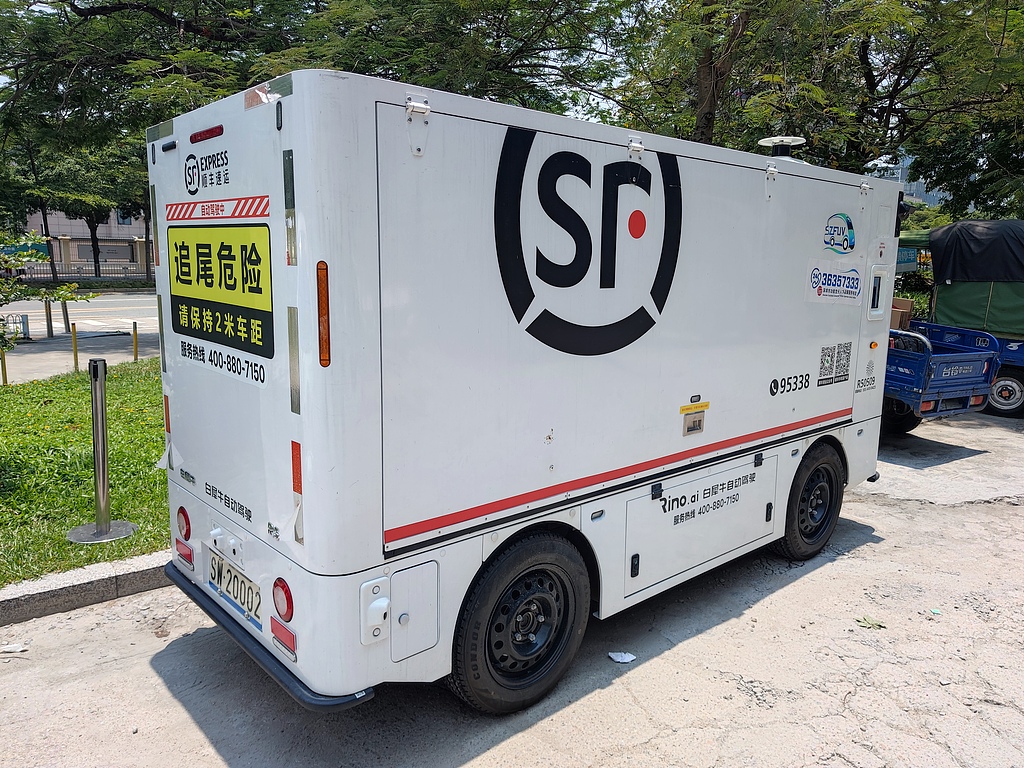
①白犀牛完成C2轮融资,累计金额达1亿美元,资金用于L4端到端技术与物理AI能力迭代及城市运营网络拓展。
②该公司累计交付无人物流车5000余台,在全国超200座城市常态化运营,并与顺丰、中国邮政等企业合作。
①DiffuSpace正在推进新一代更大参数规模扩散语言模型的训练,计划于今年10月正式发布并开源。
②扩散语言模型在海内外已经吸引了多家大厂和创业公司的共同参与。各家公布的成果,也在逐步呈现这条路线的优势与局限。
①从出手记录看,截至目前Lollapalooza Capital共投资25个项目,组合横跨两代互联网。
②Lollapalooza Capital重点覆盖五大领域:大语言模型、AI基础设施、2B/2C AI应用、智能硬件、机器人与具身智能。
①华超神控完成2亿元Pre-A轮融资,资金用于研发及临床推进。
②该公司专注超声脑机接口,已发布相关产品并启动多中心临床研究。
① 磊石资本关注的不只是中国具身智能产业的发展潜力,也比较看重机器人在中东真实产业场景中的应用机会;② 智身科技B轮显示,当投资人不再为Demo买单,量产数字、真实场景、全栈体系成为新的入场券。
①芯驰科技完成C+和C++轮融资,2026年C轮约10亿元,华登科技等参投。
②华登科技参投芯驰,其为陈立武创立的华登国际中国平台。
①RSI这条曾被视作科幻概念的赛道,这一周同时进入了中国公司的生产环境和美国公司的披露清单。
②目前的RSI仍局限于”有稠密反馈、可自动验证“的工程场景。
①鑫精诚传感器完成数亿元B轮融资,由上海电科基金领投。
②该公司2026年一季度机器人力传感器出货量超10万只,已进入超200家客户供应链。
①本周(9.5-9.11)国内共发生146起投融资事件,已披露融资总额约106.51亿元。
②先进制造、人工智能活跃度居前;集成电路披露融资总额最高,约34.10亿元;细分赛道中航空航天、具身智能等较受追捧。
③光羽芯辰半年累计融资近20亿元,为本周披露金额最高的投资事件。
①近日,无锡锡虹国芯二期投资有限公司成立,注册资本60亿元,由无锡国联实业投资集团有限公司、无锡产业发展集团有限公司等共同持股。
②据无锡市政府网站披露,2026年上半年,全市376家规模以上集成电路企业实现营业收入1308亿元,同比增长16.3%。
①微电新能源呈现出“营收稳步增长、盈利能力波动”的特征。
②微电新能源成立以来累计获五轮融资,2023年1月完成B2轮融资后,其估值为17.12亿元人民币。背后的股东包括中信金石、梅花创投、万联证券等。
① 光芯片受到更多关注之后,这类已有量产基础的企业,正与不同技术路线、不同发展阶段的厂商一道争夺新的市场机会。
光羽芯辰完成新一轮融资,半年内累计融资近20亿元。
①航景创新完成数亿元C轮融资,资金用于提升批产能力、研发重载无人直升机及拓展全球市场。
①鑫精合完成由CMC资本、滁州地方政府投资的股权融资。
②《2026中国商业航天3D打印技术发展蓝皮书》预测,2027年国内商业航天领域3D打印市场规模将突破150亿元。
①讯兔科技完成超3亿元B轮融资,投资方包括中保投资、启明创投等。
②IDC报告显示2025年中国金融大模型及智能体应用市场规模达24.36亿元。
①紫讯技术完成Pre-IPO轮融资,聚焦电商AI平台LinkFox研发,2026年6月向港交所递交上市申请。
②按2025年收入计,该公司在中国电商安全运营产品市场份额约30.2%,收入较2023年增长至6.87亿元。
①苏州镭昱半导体完成近亿元Pre-A4轮融资,资金用于技术迭代及产业化。
②该公司专注Micro-LED微显示屏研发,基于量子点光刻技术推进产品,并与多家企业合作验证。
①华拟智能完成数千万元天使轮融资,资金用于技术迭代及渠道建设。
②该公司累计出货近400台,订单超1000台,产品已在医养中心试用。