

①随着美国SEC2026年三季度13F持仓申报收官,高瓴HHLR、景林等五家知名中资海外私募的美股持仓全貌浮出水面;
                                    ②对比二季度,机构组合规模涨跌互现,但在中概互联网板块普遍加大配置力度,拼多多、阿里巴巴受到多家机构青睐。
财联社11月17日讯(编辑 夏军雄)高盛11月16日发布的全球市场策略周报指出,随着盈利增长变得更加稀缺,投资者将更倾向于寻找能够维持持续增长的企业。
该行将2027年的股票投资主题概括为“在增长中寻找价值”(Finding Value in Growth),建议重点关注成长型股票、精选防御性股票,以及受益于油价和债券收益率下降的企业。
在区域配置方面,高盛基于风险调整后的回报前景,建议超配美国和日本股票,对亚洲及新兴市场保持中性,低配欧洲股票。
高盛预计,全球股市未来仍有望实现正回报,但市场波动性可能高于近年来的水平。
盈利增长明显放缓,全球股市进入新阶段
高盛认为,2026年是企业盈利驱动全球股市上涨的一年。主要股票市场均实现了较为可观的回报,跨地区分散投资取得良好效果,而强劲的企业盈利增长是推动股价上涨的主要动力。
值得注意的是,尽管股市整体上涨,全球主要股票市场的估值却普遍下降。这意味着企业盈利增长不仅推动了股价,还消化了部分估值压力。
然而,这一局面在2027年可能发生变化。
报告引用的市场一致预期显示,MSCI全球股票指数成分股每股收益(EPS)增速预计从2026年的35.7%降至2027年的17.0%,接近减半。其中,标普500指数EPS增速预计从32.4%降至16.5%,欧洲STOXX 600指数从23.9%降至8.4%,日本TOPIX指数从21.3%降至13.9%。
高盛自身的预测更加谨慎。按照自上而下的预测方法,该行预计2027年标普500指数EPS增长11%,低于市场一致预期的17%;日本TOPIX指数预计增长9%,低于市场预期的14%;亚太除日本指数预计增长26%,低于市场预期的30%。
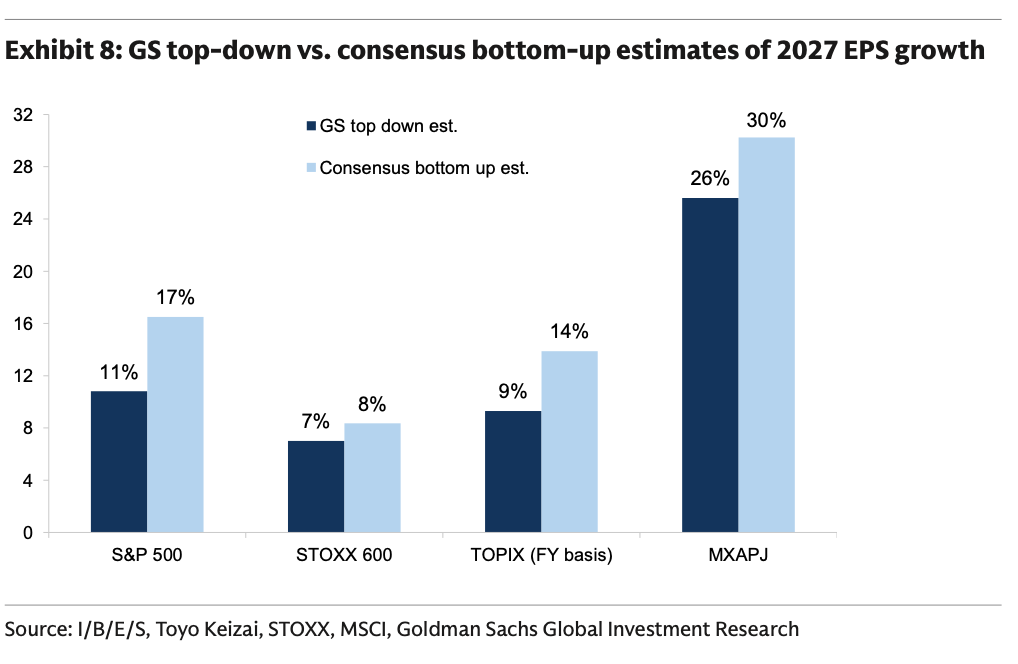
(高盛对2027年美国、欧洲、日本及亚太除日本股市的每股收益增长预测均低于市场一致预期)
不过,市场一致预期显示,MSCI全球股票指数成分股2027年营业收入仍将增长8.6%,净利润率预计从2026年的14.9%升至15.9%。
宏观经济前景也相对稳定。高盛预计2027年全球实际GDP增长2.8%,略高于2026年的2.7%;美国经济增长2.4%,欧元区增长0.9%。
AI资本开支增速或见顶,行业盈利前景分化
高盛将AI资本开支增速可能达到峰值列为2027年股票市场面临的关键变化之一。这一判断意味着,此前支撑科技行业高速增长的重要投资周期可能逐渐发生变化。
从行业盈利预测来看,科技板块虽然面临增长放缓,但其盈利增速预计仍将明显领先其他行业。
根据市场一致预期,MSCI全球股票指数中的信息技术板块2027年EPS预计增长44.8%,低于2026年的89.6%,但仍远高于全球整体17.0%的预期增速。该板块2027年营业收入预计增长33.0%,净利润率有望从29.2%升至31.4%。
相比之下,其他行业的盈利前景出现明显分化。
能源板块2026年EPS预计增长100.1%,但2027年可能下降11.0%,营业收入预计下降6.8%。与此同时,高盛预计未来12个月布伦特原油价格将从每桶95.8美元降至81美元,跌幅约15.3%。
医疗保健行业则是少数盈利增长有望加速的板块之一。市场预计其2027年EPS增速将从2026年的4.5%升至17.7%,净利润率从9.2%提高至10.4%。
通信服务板块的情况有所不同。尽管2027年营业收入预计增长11.1%,但EPS可能下降4.8%,净利润率预计从21.7%降至18.7%。
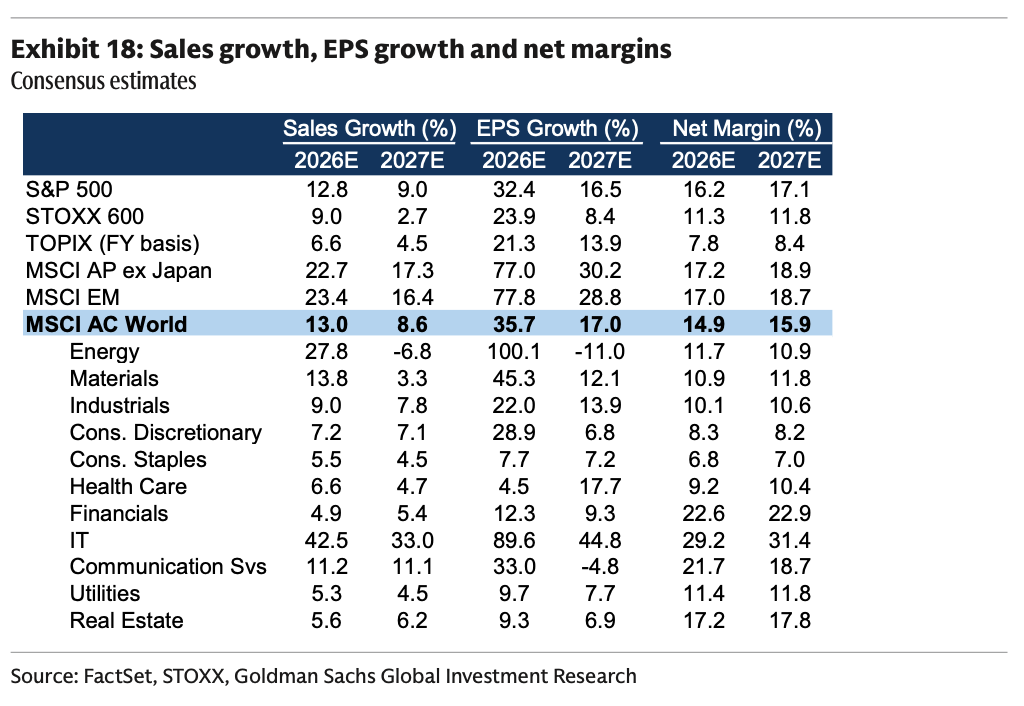
(市场一致预期显示,2027年全球主要股市及多数行业的盈利增速将放缓,但净利润率普遍有望提高)
这些预测表明,2027年全球股票市场的行业差异可能更加值得关注。即使在整体盈利增速放缓的背景下,部分行业仍有望保持较强增长,而另一些行业则可能面临利润收缩。
全球股市仍有上涨空间,高盛建议超配美国和日本
尽管企业盈利增长预计放缓,高盛仍然看好全球主要股票市场未来12个月的表现。
该行预计,标普500指数未来12个月将升至8700点,较11月13日(上周五)的7562点上涨15.1%;日本TOPIX指数目标为4500点,上涨14.2%;MSCI亚太除日本指数目标为960点,上涨19.4%;欧洲STOXX 600指数目标为700点,上涨5.4%。
值得注意的是,尽管亚太除日本指数的预期涨幅高于美国,高盛在区域配置上仍然更加偏好美国和日本。
这是因为该行的区域配置建议基于风险调整后的回报,而非单纯比较股指的预期涨幅。
在具体行业选择上,高盛建议超配美国材料和医疗保健板块,对美国信息技术板块保持中性。这表明,该行虽然看好美国股市整体前景,但并未建议全面超配科技股。
对于日本,高盛建议超配能源、工业及信息技术板块;对于亚太除日本市场,则超配工业、医疗保健、金融及信息技术板块。
欧洲股票整体获得低配建议,但高盛仍然看好当地部分行业,包括信息技术和通信服务。
不同地区的增长及估值差异,也构成全球股票配置的重要背景。
高盛预计2027年美国经济增长2.4%,略高于市场一致预期的2.3%;欧元区预计增长0.9%,低于市场预期的1.3%。其中,法国经济增长预测仅为0.1%,明显低于市场预期的0.8%。
估值方面,美国股市未来12个月预期市盈率约为18.3倍,高于全球股票市场的15.7倍;欧洲约为14.0倍,日本为14.4倍,新兴市场仅为8.6倍。
虽然新兴市场估值明显低于美国,但高盛仍然对其保持中性配置,反映出估值高低并非决定区域投资建议的唯一因素。
油价与债券收益率料下行,市场波动风险仍存
高盛认为,油价及债券收益率下降也可能带来股票投资机会。
该行预计,美国10年期国债收益率将在未来12个月从约5.2%降至4.7%,德国10年期国债收益率从约3.4%降至3.1%。与此同时,布伦特原油价格预计降至每桶81美元。
如果这些预测实现,部分受益于融资成本下降或能源价格回落的企业,其经营环境可能得到改善。这也是高盛将相关受益股票列为2027年重点投资方向的原因之一。
尽管如此,市场风险仍然不容忽视。
高盛牛熊市场指标目前为67%,其中席勒周期调整市盈率达到39.3倍,处于历史第97百分位,显示股票估值压力依然存在。
此外,报告指出,近期动量策略经历大幅调整后仍然波动剧烈。与此同时,尽管2026年全球股票基金资金流入规模超过此前多个年份,部分市场情绪指标却并未同步转向全面乐观。
高盛因此预计,未来全球股市仍将产生正回报,但波动性可能高于近年来的水平。
