

①侨银转债在到期日当天公告可以足额兑付,兑付资金将于11月17日划入相关持有人资金账户。
                                    ②中证转债指数今日收跌3.23%,业内认为转债信用事件虽然解决,但市场信心还是受到影响。
热点导读
金价波动加大催生更灵活交易工具,多家银行上线积存金“挂单”功能,针对波段操作客户
银行“开门红”,提前打响!
年内新发产品数量同比缩水超两成至5868只,收益回落,中小银行自营理财格局加速“洗牌”
今年银行理财产品募集失败已超去年,业内:三季度股债波动干扰节奏,市场规模仍在增长
资管要闻
年内新发产品数量同比缩水超两成至5868只,收益回落,中小银行自营理财格局加速“洗牌”
银行理财市场格局加速“洗牌”。
财联社据联合智评披露数据,截至11月12日,2026年中小银行自营理财合计成立5868只产品,较去年同期缩减21.7%,行业供给收缩态势明确。
在整体发行量下行的大背景下,理财市场内部的结构性分化进一步放大,发行向少数头部机构集中,产品结构、期限选择折射出中小银行在投研能力、资产负债管理、客户经营上的现实困境与应对策略。
银行“开门红”,提前打响!
11月以来,多家银行相继打响“开门红”,与往年相比,启动节奏分化、名称调整,行业打法悄然生变。在监管引导弱化时点考核、存款利率持续下行,以及净息差收窄的大背景下,行业考核重心开始向日均质量与长期客户价值倾斜。
据中国基金报报道,尽管监管引导弱化“开门红”时点考核,但不意味着不能做“开门红”。新形势下,银行需要把“开门红”从阶段性突击任务,转化为全年客户深耕、资产负债统筹、低成本资金沉淀的重要起点,在规模、成本、效益之间寻找新的平衡。
今年银行理财产品募集失败已超去年,业内:三季度股债波动干扰节奏,市场规模仍在增长
近期,有关银行理财产品募集失败增多现象再度引发市场关注。
财联社记者注意到,近期市场统计数据显示,今年以来理财产品募集失败数量已超去年全年水平。多家理财公司向记者表示,三季度以来的股市、债市调整对理财产品发行节奏确实产生了一定影响,不过随着近期市场波动逐渐趋于平缓,相关影响预计将有所减弱。
值得注意的是,理财产品募集失败数量增加,并未改变行业整体规模增长的趋势。多家理财公司方面向记者表示,今年行业产品发行数量和募集规模较往年均有所增加,部分产品募集未达预期,更多反映出阶段性市场环境变化以及产品供需之间的结构性差异,行业整体规模仍保持增长。
四大维度拆解跨年大类资产配置窗口:股债商汇博弈加剧,哪些机会具备更高胜率?
站在2026年末向2027年切换的关键节点,大类资产该如何取舍?
财联社与多名机构投研人士交流,并梳理了部分机构的研报。总体上看,机构对权益的分歧较大;债券市场票息价值得到认可,但交易拥挤的隐忧持续被警示;贵金属成为跨资产为数不多的共识方向;外汇、原油等品种,多空博弈明显加大,均衡分散成为部分机构跨年配置的防守底线。
年内最后一批储蓄国债“秒光”,有大行上线两分钟额度售罄,定存利率回升抢购潮未止
11月10日上午8点30分,2026年第九期、第十期储蓄国债(电子式)正式开售,发行期为11月10日至11月19日,这也是年内最后一批储蓄国债。开售仅数分钟,多家银行APP渠道额度即告售罄。
值得注意的是,与年中相比,银行定存利率已悄然回升,储蓄国债与存款之间的利差几乎被抹平。即便如此,抢购热潮丝毫未减。
跳出规模排名内卷 招聘风向折射私行转型:投研中台人才成“香饽饽”
进入秋招季节,私人银行开始“抢人才”。
财联社梳理了近期银行发布的私行岗位招聘信息发现,除了一线经营岗位,多家银行为私行部门寻求具备投研能力的中台投顾人才。
业内认为,在私人银行逐渐告别“规模排名”叙事后,中台投顾岗位的需求意味着银行的私行业务将转向集中赋能模式。
券商投顾队伍扩编已经持续了好几年,九万这个整数关口终于被跨了过去。
经纪人持续收缩、投顾逆势扩容,成了人员结构变化的主线。佣金率持续下行,通道和传统经纪业务的盈利空间被压缩,券商只能主动优化人员结构;财富管理转型、买方投顾成为共识,客户需求也从交易执行转向资产配置和长期陪伴。
“全员投顾”往前推,证券经纪人淡出、清零,投顾扩容正是经纪业务向财富管理转型落在人才结构上的结果。2026年,证监会主席吴清提出加快推进向投资者回报导向的买方投顾转型,把这一方向说到了明处。
72家人身险公司超半数单季亏损 完善长周期考核与逆周期调节成保险业热议话题
上半年还创下超3500亿元盈利新高的72家人身险公司,在经历三季度权益市场波动后,交出了一份承压的成绩单。数据显示,2026年三季度,72家人身险公司中,超半数机构单季出现亏损。
“三季度净利润大幅波动,是对人身险业资产负债匹配能力的一次压力测试。”一位保险行业人士对财联社记者表示,行业整体盈利回落是权益市场下行与高基数共同作用的结果。但综合来看,各家下滑幅度出现分化,主要源于权益仓位水平与资产会计分类的结构差异。
去中介化趋势下,私行与家族办公室竞争加剧
同在财富管理金字塔顶端,私人银行与家族办公室正在重新划定边界。
据21财经报道,当前私行和家办整体偏合作,但在投资决策权、客户关系和收费上,竞争越来越明显。
近年来,超高净值人士不再满足于仅通过私行来配置资产,而是通过自设家办掌握投资的主动权。这种被称为“去中介化”的变化压缩了私行的利润空间,也引发了私行的危机感。
过去一年,瑞银、汇丰、花旗、星展等国际大行先后发布家办专题报告,共同指出了一个趋势:家办在投资端已相当专业化,在传承安排、治理架构、风险管理与下一代参与上却明显滞后。
密集诊断的另一面,私行和家办的关系正在被重新定义。私行在对外部家办输送高净值客户后,并不满足于只做托管交易服务的供应商。
另一方面,与新加坡及中国香港不同,中国内地尚未形成成熟、统一监管的独立家办市场,因此高端财富管理服务更多依靠私人银行。
年内15家银行零售条线换帅!AUM 普遍高增,零售贷款多数回落
招商银行总行零售信贷部的新任总经理人选,已经浮出水面。
据行业人士透露,招行杭州分行行长王波拟任总行零售信贷部总经理,原总经理汪涛转任巡视员。
财联社根据公开信息进行不完全梳理,年内从国有大行到股份行,至少15家银行对零售、财富、信用卡条线的核心岗位做了重新安排。
而在刚刚收官的三季报里,这些银行的零售业务呈现出同一种分化:客户资产继续增长,贷款投放却在放缓。
券商Q3业绩说明会被追问哪些问题?自营、科创布局、出海关注最多
自10月27日中信证券召开行业首场2026年第三季度业绩说明会以来,截至11月13日,已有15家券商或上市主体召开相关说明会。
券商业绩巨震之下,投资者追问的不再只是“赚多少”,而是“业绩能否稳、回报能否久”。各家集中回应了五大热点:以资产配置和风险中性策略对冲自营波动;以买方投顾与AI赋能推进财富管理转型;以新质生产力、硬科技和并购重组重塑投行打法;以跨境服务与香港子公司拓展国际化布局;以分红、回购与市值管理稳定股东回报。
首批公募MOM仅剩2只 规模“迷你”成硬伤
据北京商报报道,继2024年招商基金、华夏基金旗下公募MOM(管理人中管理人)基金清盘后,近日又一只产品触及清盘。
据鹏华基金公告,旗下MOM基金因规模已连续50个工作日低于5000万元,触发基金合同终止条件,自11月17日起进入清算程序。
回望2021年,首批5只MOM基金成立,但有2只发起式产品因规模“迷你”,在成立满三年之际便宣布离场。叠加此次鹏华基金旗下MOM基金清盘,首批产品仅剩2只仍在运作。
在业内人士看来,MOM产品结构相对复杂,与现存的基金产品对比缺乏明显的投资优势,投资者普及率与认可度不高,导致口碑被持续消耗。
三季报披露的数据里,两家头部股份行在“卖基金”这件事上,有一组数据的变化值得引起注意。
招商银行披露,前三季度代理基金收入54.85亿元,同比增长31.63%;据此测算,三季度单季收入约15.50亿元,同比下降10.4%、环比下降18.5%,为近年来首次出现同环比双降。平安银行则显示,前三季度代理个人基金收入22亿元,同比增长35.6%;同口径测算,三季度单季约6.75亿元,同比仍增18.21%,但环比已回落10.71%。
单季失速与累计高增并存,背后或是基金代销行业正在经历一场换挡。
公募REITs加速上新,上市数量正冲刺“破百”。不过,在供给大幅扩张的同时,近期集中获批的项目普遍发生了估值下调,最多下调幅度超过20%。
华夏保利商业REIT、平安西安高科产业园REIT即于11月12日上市。值得注意的是,这两单是交易所第97、第98单上市的REITs项目。
Wind数据显示,2026年公募REITs已成功发行24单、发行规模610.6亿元,同比增长68%。其中已经上市(包括后天上市的两单)20单,年内上市公募REITs数量有较大概率破百。
增至15地,不动产信托财产登记试点持续扩容,业务场景百花齐放
信托财产“登记难”,曾是家族信托、慈善信托等面临的制度空白,而这一空白正随着地方试点不断被填补。
财联社梳理公开信息关注到,11月以来,郑州、济南官宣加入不动产信托财产登记试点,试点地已增至15个。各地开展不动产信托财产登记试点的业务场景从家族传承拓展至养老、慈善、特殊需要等更多应用场景,形成差异化布局。
一年增加近千万,纯债基金上调管理费引哗然,降费潮下的逆行者?
在公募基金行业持续降费的大趋势下,一只债基却在进行上调管理费率的操作。
近期,东方臻选纯债拟以通讯形式召开份额持有人大会,审议管理费由0.25%/年上调至0.30%/年的方案,表决截止时间为12月7日15:00,议案需获得参会半数以上表决权方可生效。
2026年中报显示,产品近九成份额由机构投资者持有。如果该产品的规模在明年稳定保持在今年三季度末的186.52亿水平,且该产品的提升管理费的决议在今年12月生效,那么该产品在明年全年有望为公司多贡献932.6万的管理费收入。
业内人士强调,单只债基提费是个别案例,不代表基金管理人的费率策略转向,也不意味着行业降费的大趋势有所改变。对于机构定制债基来说,产品存在更多协商调整费率的空间,而对于面向零售端的产品来说,降费依旧是主流趋势。
机构动态
金价波动加大催生更灵活交易工具,多家银行上线积存金“挂单”功能,针对波段操作客户
11月9日,中信银行发布公告称,预计将于11月16日上线积存金挂单功能,支持买入、赎回委托挂单。客户可根据自身交易需求预设价格,待黄金价格达到设定条件后自动成交。
财联社记者注意到,今年以来随着黄金价格波动幅度逐步放大,兴业银行、南京银行等多家银行已陆续上线积存金挂单功能。与此同时,部分银行还通过延长交易时段、推出手续费优惠等方式提升相关产品竞争力。
受访业内人士指出,在黄金投资需求持续变化背景下,银行积存金交易模式也更加灵活。对于银行而言,这既是争夺黄金投资客户的手段,也有望通过提升交易活跃度,带动代理贵金属手续费收入增长。
银行年末备战旺季营销一线调研:大行节奏稳股份行抓存款,中小银行不再扎堆政府项目
2026年仅剩最后两个月。近期,国内各家银行陆续召开三季度经营分析会,在冲刺全年经营目标、压降不良、稳住负债的同时,同步启动明年旺季营销的客户与项目储备。
财联社记者近期一线调研了解到,国有大行、股份行逐步淡化时点突击式营销,信贷投放向常态化均衡模式转变;城商行、农商行等地方银行则备战节奏前置,以名单化方式摸排客户、锁定授信,抢抓明年一季度业务窗口。
与去年不同的是,多数银行在重点投向方面没有强调科技和绿色金融,更多看行业本身属性;其次,地方城农商行开始回归第一还款来源:现金回款强的普通企业。
钶锐锶成科创板大肉签!3家理财子56只产品铺量打新,首日最高可兑现浮盈526.3万元
钶锐锶(688827.SH)11月10日在上交所科创板挂牌,发行价45.37元/股,开盘报181元、涨幅298.94%,盘中最高触及188元,按500股/签计算,开盘价口径单签浮盈约6.78万元。
此后股价逐级回落,午盘收于140.36元/股、涨幅209.36%,单签浮盈收窄至4.75万元。
财联社梳理钶锐锶网下配售数据,光大理财、宁银理财、平安理财三家理财子共56只产品参与申购,合计认购126.08亿元,最终获配186.10万元,综合配售比例仅0.0148%。
华能贵诚、陕国投、紫金信托三家信托自营账户同步参与,合计获配约3.16万元,配售比例低于理财子。
市场动态
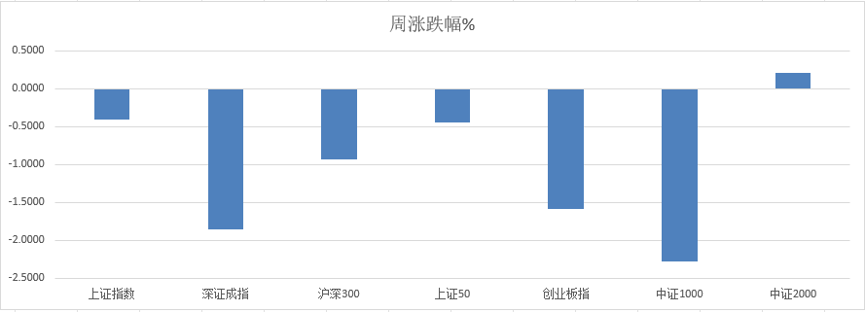
上周主要权益指数下跌。其中,上证指数下跌0.41%,深证成指下跌1.85%,沪深300下跌0.94%,上证50下跌0.44%,创业板指下跌1.59%。中证1000下跌2.28%,中证2000上涨0.22%。
上周,通信、银行和电子等板块涨幅居前,电新、有色、化工等板块表现较弱。
 (数据来源:wind,财联社整理)
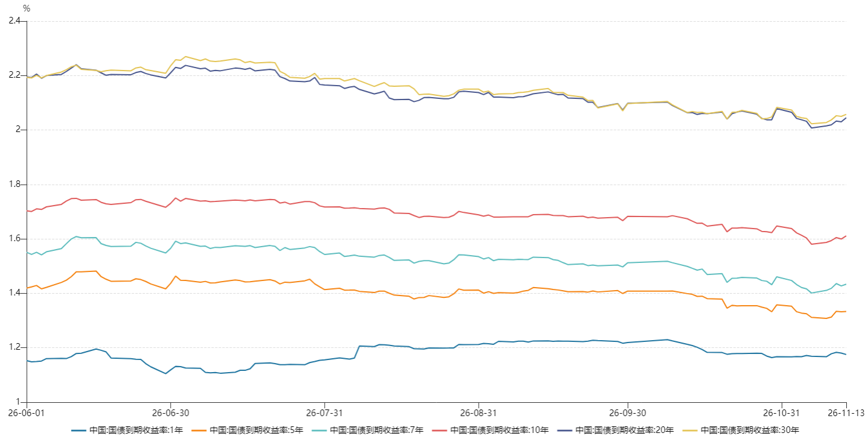
上周,主要利率债收益率多数上行。截至11月13日收盘,1Y、5Y、7Y国债分别报收1.18%、1.33%、1.43%,分别较前一周收盘变动1BP、2BP、3BP;10Y、20Y、30Y国债分别报收1.61%、2.05%、2.06%,分别较前一周收盘变动3BP、4BP、3BP。
 (数据来源:wind,财联社整理)
据普益标准统计,上周共成立基金32只,发行份额157.28亿份。其中,股票型基金11只,发行份额38.91亿份;混合型基金7只,发行份额7.52亿份;债券型基金7只,发行份额93.01亿份;FOF基金7只,发行份额17.83亿份。
据兴业证券统计数据,上周,全市场存续理财规模周度环比降930亿元至37.02万亿元。
含权类产品回撤收窄,偏债混合类产品继续回撤,周内最大区间回撤为14bp,较前一周的22bp明显收窄;区间负收益率有所回落,环比降10.46pct至26.43%。
理财破净率同步回落,全部产品破净率较前周降1.78pct至3.12%。
