

①11月两个期限品种买断式逆回购持续“收水”,有助于稳定市场预期,遏制DR001下行势头。②专家建议应更多关注政策利率水平,而非流动性管理工具使用对资金面松紧的影响。
11月13日,2026财联社债券融资论坛“债市之星”年度评选结果正式揭晓,唐山控股发展集团股份有限公司(下称“唐控发展集团”)凭借在地方国企市场化转型、产业升级与债务风险化解领域的标杆性实践,获评“优秀发行人案例(综合-地方国企类)”与“产业升级优秀案例”两项奖项。
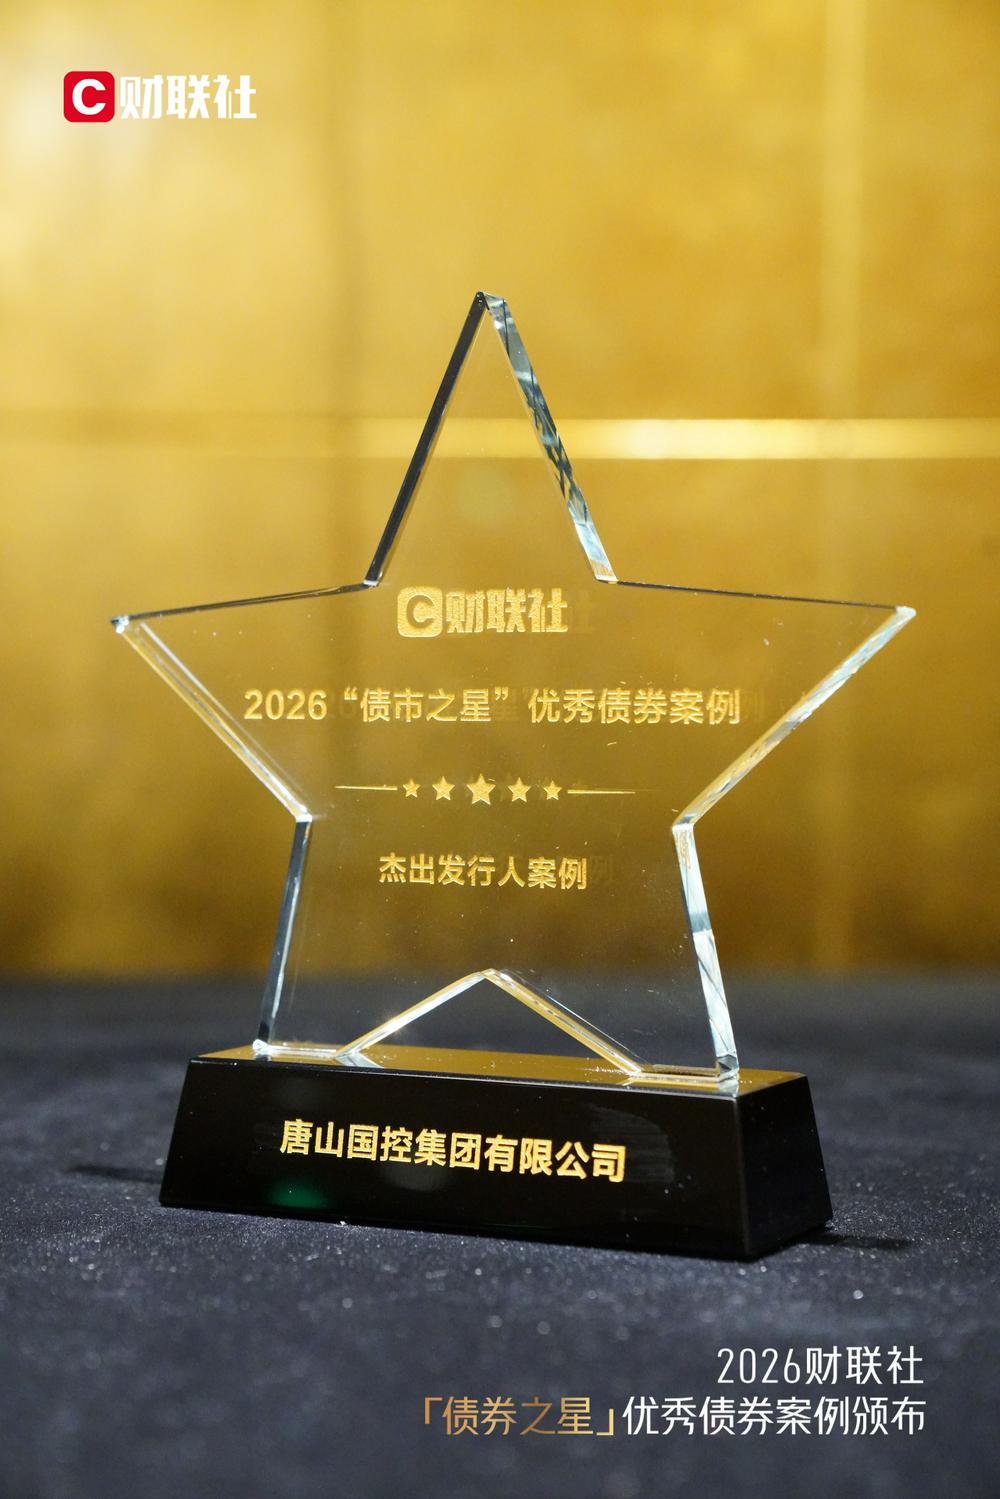
这是该集团连续第二年获评“债市之星”相关奖项,标志着其“并购增信稳债、园区收益化债”的双轮驱动路径已从战略布局步入成效加速释放阶段,为国内城投平台市场化转型提供了实践参照。
截至2026年6月末,唐控发展集团总资产约765亿元。作为唐山市现代工业转型旗舰平台与国有资本投资运营标杆,集团自2014年启动市场化转型以来,跳出传统城投依赖财政兜底、举债扩张的路径依赖,以控股上市公司为核心支点,逐步构建起“产业造血、收益化债、服务地方”的内生发展体系。
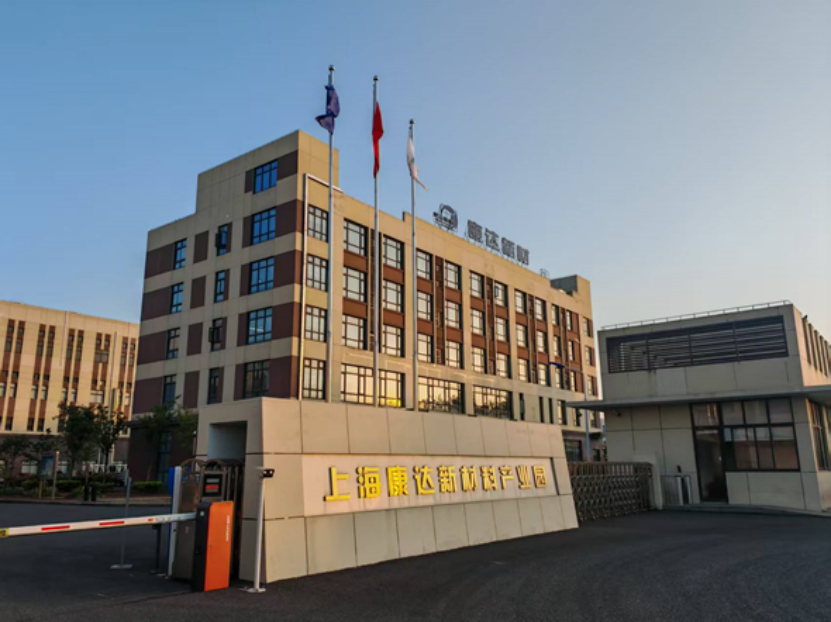
从2018年控股国内胶粘剂龙头康达新材,到2024年入主特高压铁塔领军企业风范股份,再到2025年拿下通信设备厂商共进股份控股权,集团通过三次精准并购完成对长三角、珠三角优质产业资源的布局,搭建起覆盖新材料、电力装备、半导体硬科技三大赛道的上市平台矩阵,以资本换时间,快速补齐产业基础薄弱的转型短板。
伴随投后整合的持续深化与管理赋能的逐步落地,三家控股上市公司经营活力持续增强,成为支撑集团信用资质的坚实产业基本面。
2026年上半年,三家上市平台营业收入均实现两位数增长,产业造血能力得到持续验证。
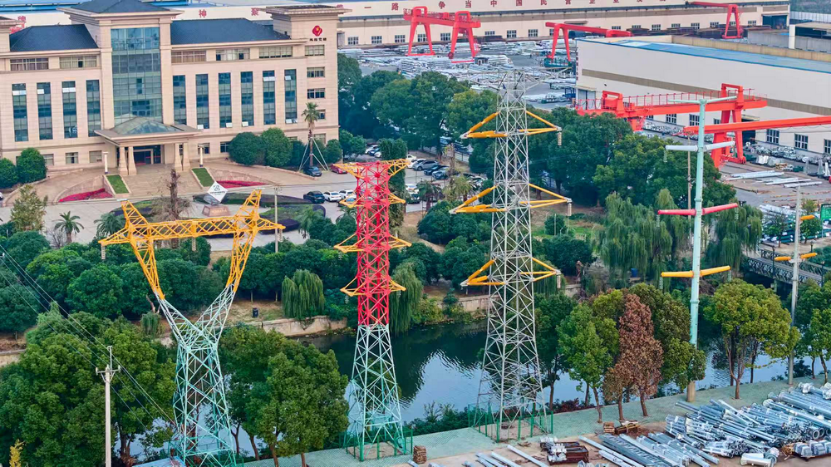
而定位“新能源+电力领域智能制造产业平台”的风范股份,上半年营收达18.77亿元,同比增长43.20%,归母净利润同比大幅增长922.93%至0.91亿元,盈利弹性充分释放。
此外定位“硬科技产业平台”的共进股份,上半年实现营业收入48.21亿元,同比增长16.09%,其中数通业务收入超8亿元、同比增幅超87%,数据中心交换机、AI硬件等新业务成长动能强劲。
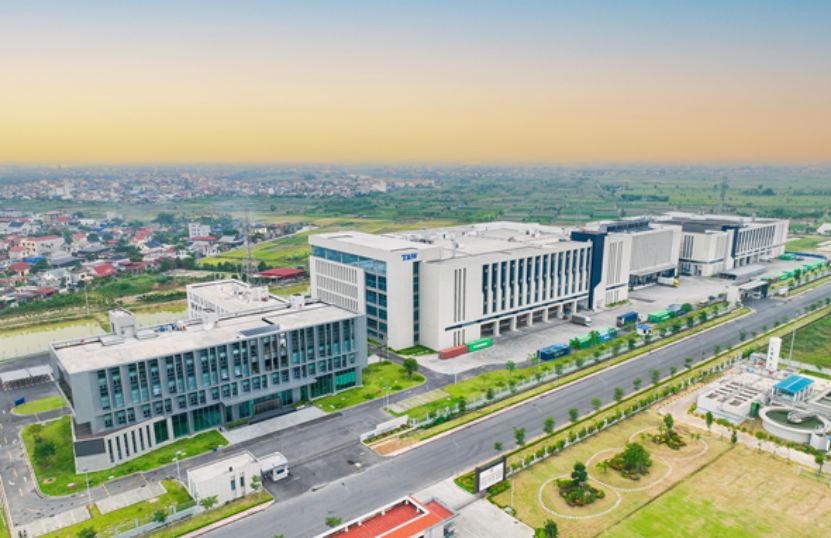
在“外地并购、本地落地”的产业转化思路下,唐控发展集团持续将上市公司的技术、产能与供应链资源向唐山本地导入,推动并购红利切实转化为地方产业增量。集团通过盘活存量低效工业用地超3000亩,将闲置厂房改造,推动闲置资产向创新载体转变,依托丰南康达胶粘剂生产基地、曹妃甸裕隆氟氯硅特种功能材料创新示范基地等载体,集团先后推动康达新材北方生产基地、河北惟新大尺寸ITO靶材工厂等项目落地,成功突破大尺寸ITO靶材、光刻胶用PAG材料两项国家“卡脖子”技术,实现关键材料国产替代。
截至目前,集团已培育专精特新企业16家,其中国家级9家,技术创新与产业转化能力持续夯实。
其中总投资约145.6亿元的曹妃甸裕隆氟氯硅特种功能材料创新示范基地项目,一期15万吨/年电子级环氧树脂项目已列入河北省重点建设项目,预计2028年底建成投产,项目达产后将形成上游原料保障、下游应用衔接的完整产业闭环,预计年营业收入突破120亿元、年利税25亿元,新增就业岗位超2500个。
对于债券市场而言,产业基本面的夯实直接转化为信用资质的稳步提升。目前唐控发展集团本部及子公司天津产融控股集团均拥有AAA主体信用评级,随着经营性资产占比持续提升,集团平均融资利率较上年下降1.16个百分点,每年可节约财务费用约4亿元。债务化解逻辑已从传统的“融资滚续”转向“产业收益支撑”,形成资产提质、信用提升、融资成本下降、债务结构优化的良性循环,偿债能力的可持续性显著增强。
唐控发展集团相关负责人表示,此次获奖是资本市场对集团转型成效的再次肯定。站在新的发展阶段,集团将围绕“国内领先的战略性新兴产业和未来产业国有资本运营平台”目标,聚焦新材料与新能源、半导体与集成电路、生物医药三大产业主航道,持续深化市场化改革,提升产业运营与科技创新能力,朝着“千亿资产、千亿市值、千亿营收”的战略目标稳步迈进,为区域经济高质量发展与地方国企转型贡献更多可推广的“唐控经验”。
