
本周A股如期开启修复反弹,但过程反复。行情前期稳步回暖,周四受海外AI科技板块大幅调整拖累,市场出现明显回撤。盘面分化特征突出,科创、小盘成长板块表现更强;大盘权重整体偏弱,没有同步跟涨,市场属于结构性行情。机器人、国产半导体反复活跃。
在此背景下,《风口研报》持续沿着自主科技主线深耕产业线索,在震荡行情中优先筛选具备落地订单、可验证业绩、产业拐点清晰的细分标的,先后对人形机器人、半导体设备、银行方向进行前瞻覆盖,在板块轮动中捕捉到多只人气标的,详情见下。
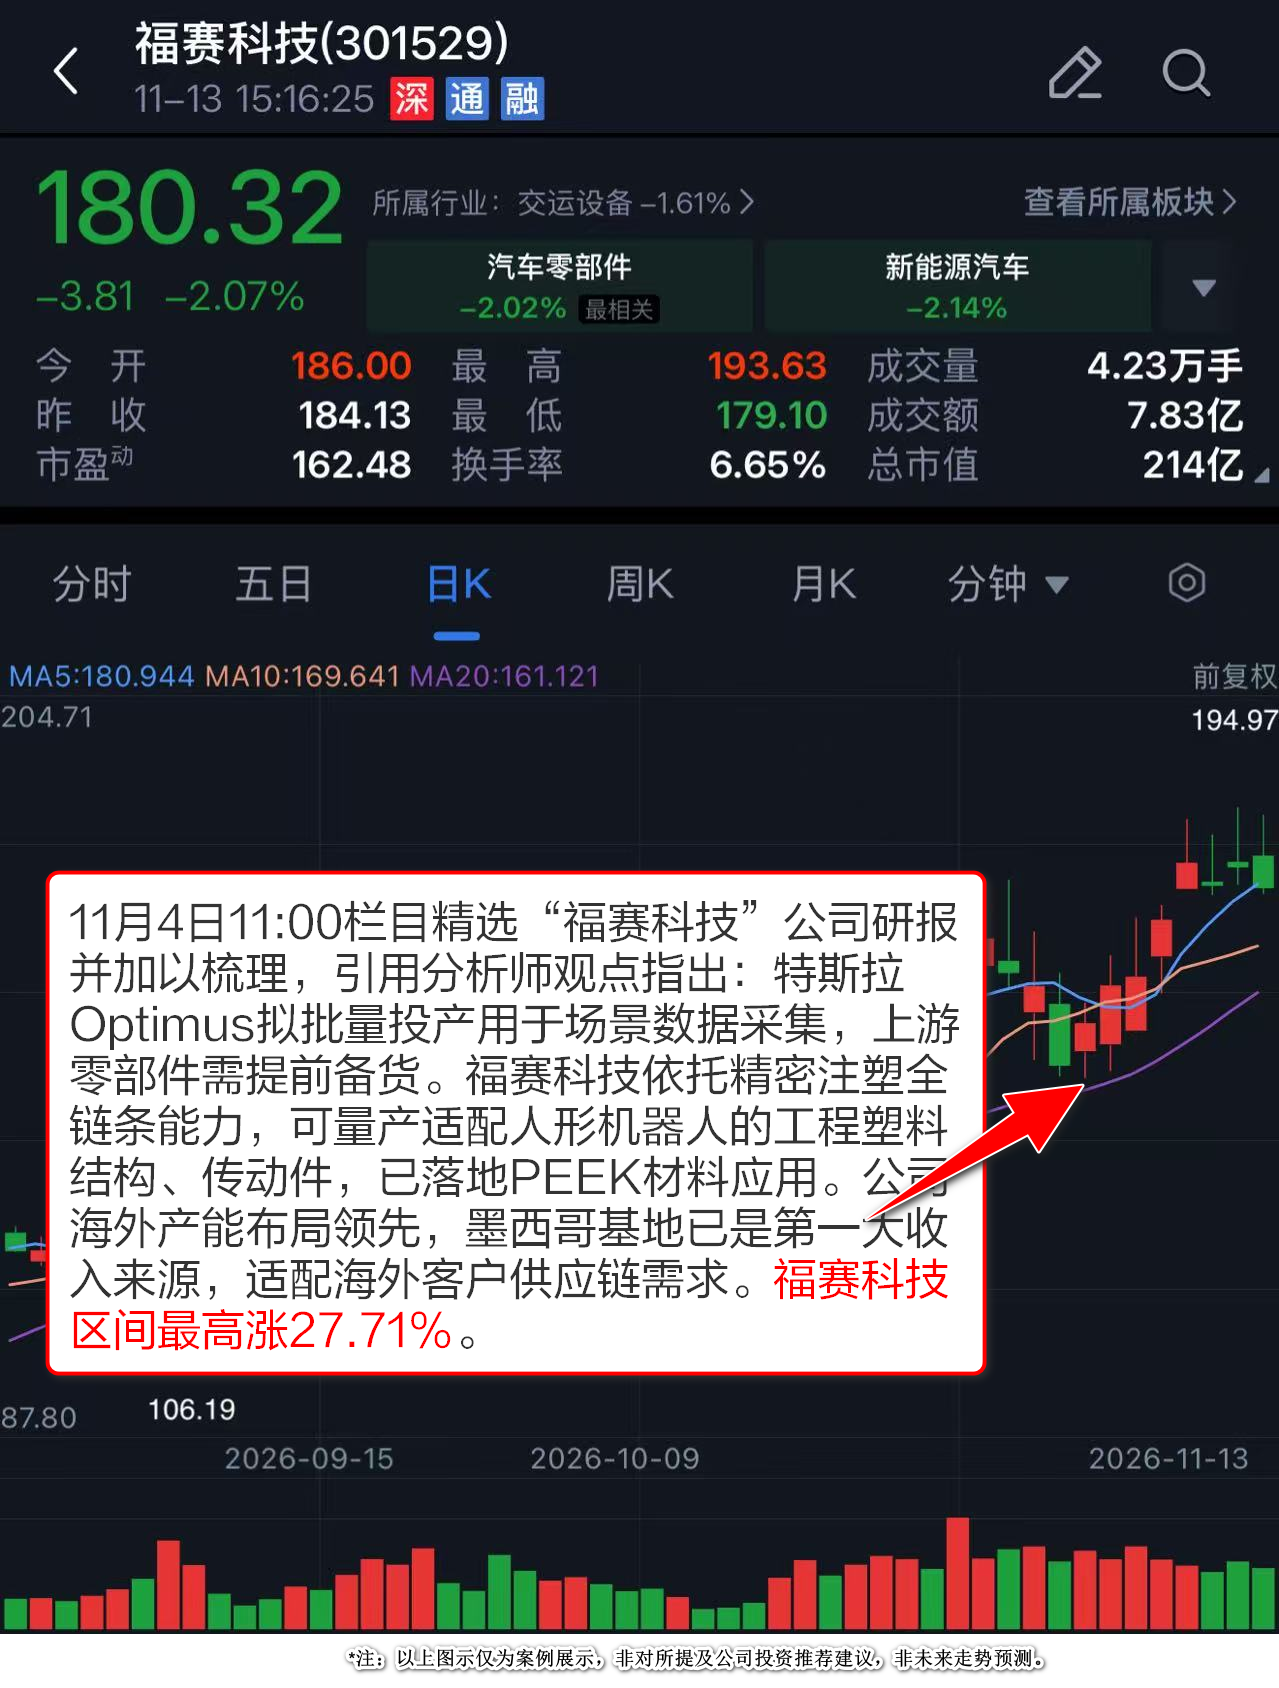
①7日大涨27%!手握PEEK成型能力+海外工厂筑牢交付壁垒,这个人形机器人供应链新选手第二曲线弹性可期
特斯拉OptimusV3尚未公开亮相,硬件产能已提前排上日程。2026年三季度业绩会披露,首批下线机器人将投入OptimusAcademy,以1万至2万台规模在真实场景训练并采集数据。机器人零部件产线建设周期长,供应商须在终端需求完全验证前前置准备产能,供应链卡位窗口已经开启。
栏目立足“人形机器人量产前置、供应商需提前备产”的产业趋势,前瞻捕捉福赛科技,公司兼具汽车大客户配套基础、墨西哥+泰国产能布局,同时布局机器人零部件与电子嵌件第二增长曲线,契合“工艺可迁移、产能可前置、客户可复用”的筛选标准,投研逻辑如下:
能力底座:精密注塑工艺同源,从汽车延伸至机器人与电子
浙商证券文姬覆盖认为,公司以精密注塑为底座,从汽车内饰件延伸至机器人零部件与电子嵌件。人形机器人轻量化推动"以塑代钢",结构件及部分传动件与现有工艺重合度较高。公司具备设计、模具开发、成型到装配全链条能力,芜湖模具中心与CNAS实验室支撑快速迭代;材料端已批量使用PEEK替代金属结构件,配方与成型工艺协同优化构成降本关键。
交付优势:海外基地复用体系,贴近北美客户配套要求
北美客户要求关键零件在墨西哥或东南亚生产,公司现有墨西哥三座工厂、泰国基地在建。2026年上半年墨西哥收入2.76亿元、占比33.49%,已成第一大收入来源;本地化生产、质量体系与客户协同经验可由汽车业务直接复用,大客户配套关系构成差异化基础。
基本盘与第二曲线:车内饰储备夯实营收,电子嵌件平滑周期
截至2026年5月31日,已量产及2026年后量产项目合计预计贡献65.35亿元收入,约为2025年营收3.8倍,并完成福特、斯泰兰蒂斯、通用体系进入。电子嵌件(IGBT基板、汇流排、碳化硅模块侧框等)由电驱延伸至功率半导体封装,客户含汇川技术、扬杰科技、士兰微,验证后放量较快,可降低整车周期敏感度。
盈利预测:机器人料号转量产为核心弹性来源
文姬预计2026—2028年归母净利润1.67/2.53/3.66亿元,同比增长25.87%/51.38%/44.66%,对应PE104.9/69.3/47.9倍;机器人储备料号转入量产是后续收入弹性主要来源。
机器人板块近日反复活跃,福赛科技持续获得资金追捧,自覆盖以来,其区间最高涨幅达到27.71%。
 ②外部扰动下国产半导体设备引资金聚焦!王牌资讯挖掘低位概念股,底部强势起涨
在大盘震荡、多数成长赛道缺乏主线的阶段,国产半导体走出结构性行情。核心驱动在于先进芯片供应的不确定性提升了市场对半导体自主化的关注,推动部分国产芯片制造方向逆势上涨。
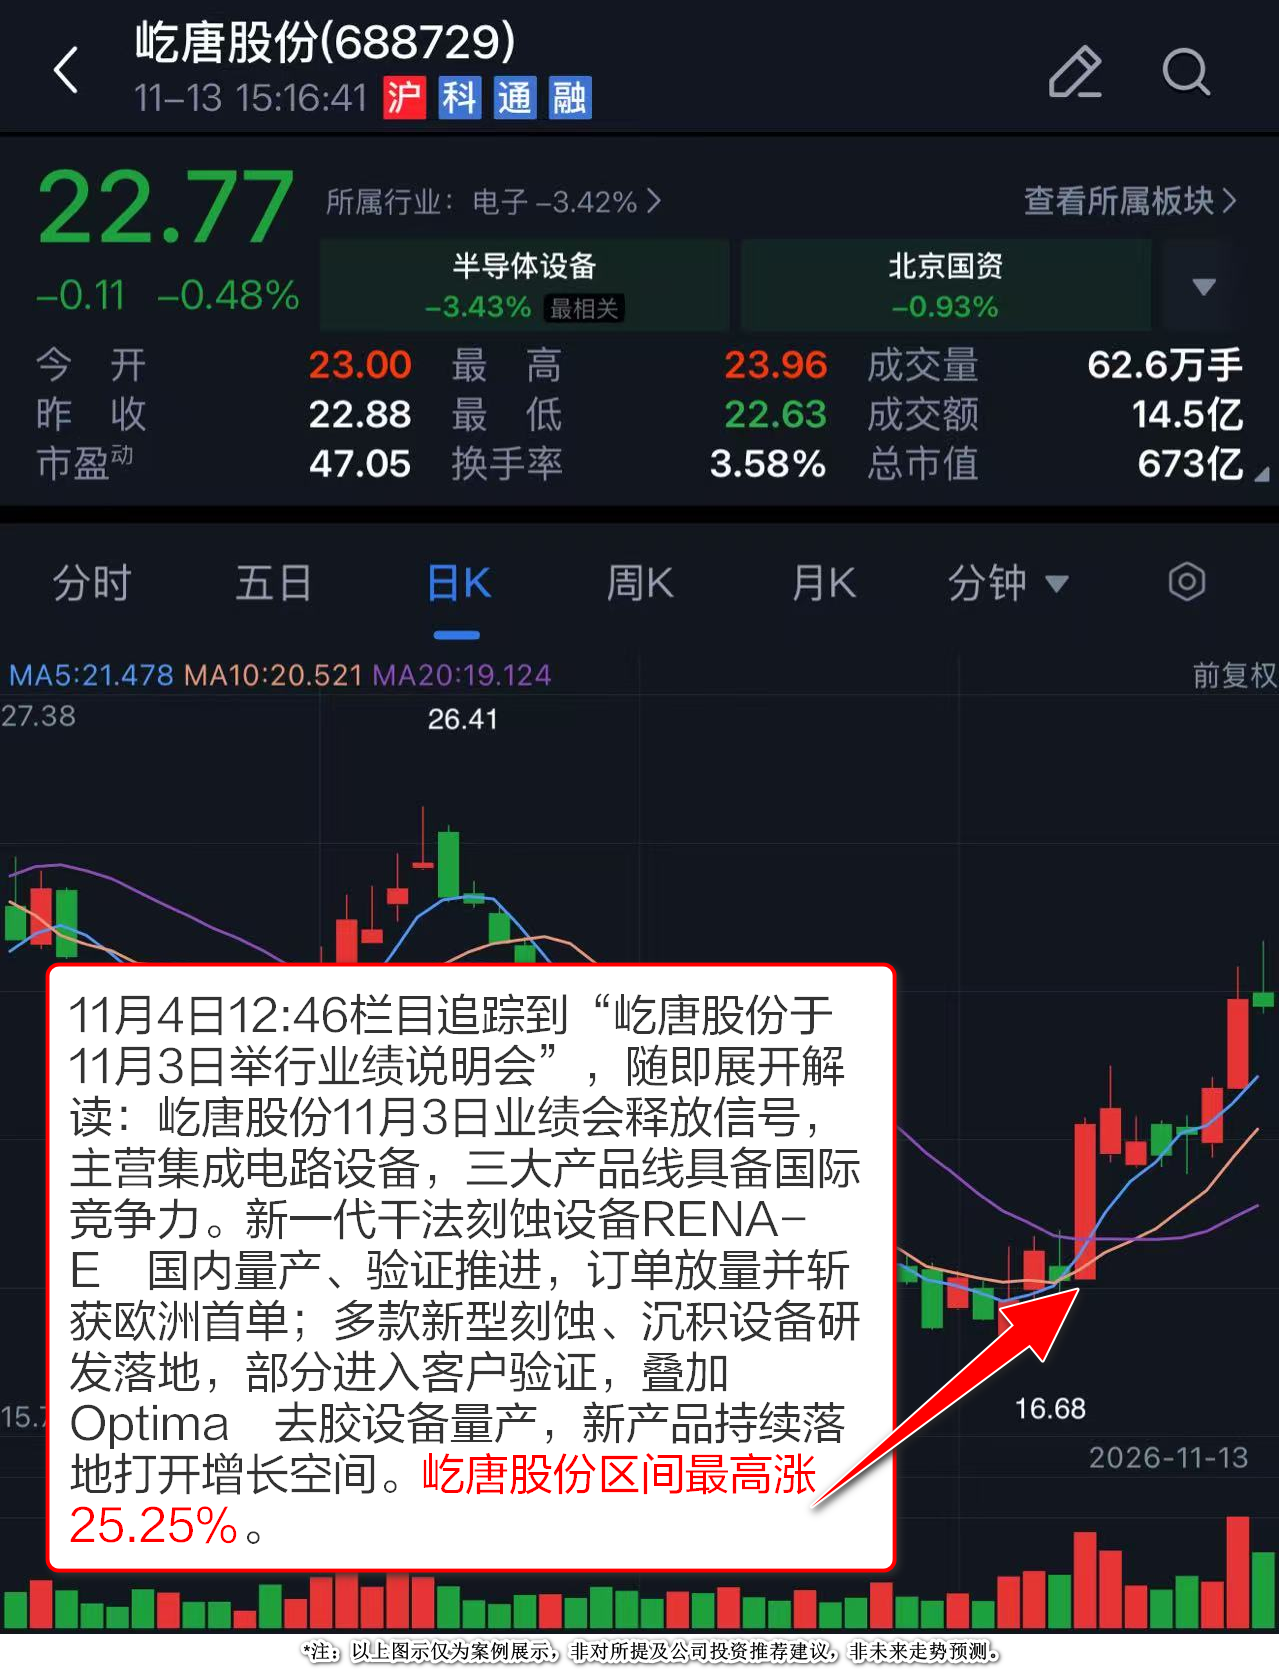
在此之前,栏目立足半导体设备国产替代主线,以业绩为跟踪线索,抢先覆盖“屹唐股份”并梳理公司多重逻辑看点:
行业背景:集成电路设备国产替代,干法工艺为研发主线
公司于11月3日召开业绩说明会,深耕集成电路设备领域,干法刻蚀及等离子体表面处理设备为研发投入重点。随新产品推出及相关设备在客户端持续推广,增长预期良好,设备国产化与前道、先进封装需求构成底层支撑。
核心产品:新一代干法刻蚀RENA-E®量产落地,订单逐步放量
近年新开发的新一代先进干法刻蚀设备RENA-E®,已导入存储器、逻辑、特色工艺等前道晶圆制造多家客户并形成量产;国内新客户导入验证进展顺利,新签订单进入逐步放量阶段,同类干法刻蚀设备更首次进入欧洲市场并取得订单,海外突破初现。
产品梯队:多类新品在研并导入验证,形成后续放量储备
公司已布局新型金属刻蚀、晶边刻蚀与沉积、高选择比刻蚀及多腔体工艺集成平台等研发项目,部分于前三季度完成研发并导入客户端验证;待验证通过后将陆续放量,构成中期产品梯队。
成熟基本盘:三大产品线具备国际竞争力,去胶Optima®量产
东吴证券认为,公司已形成干法去胶、快速热处理、干法刻蚀及等离子体表面处理三大类具备国际竞争力的成熟产品线;新一代先进干法去胶设备Optima®系列已导入前道晶圆制造及先进封装多家客户并量产,业务基本盘稳固。
从屹唐股份走势来看,文章发布的午后,其出现了明显的放量拉升,此后震荡向上拉升,区间最高涨幅达25.25%。
 ③弱周期盈利+高股息,银行防御属性突出!成长反弹之际看Ta“逆向操作”,挖掘银行标的逆势走强
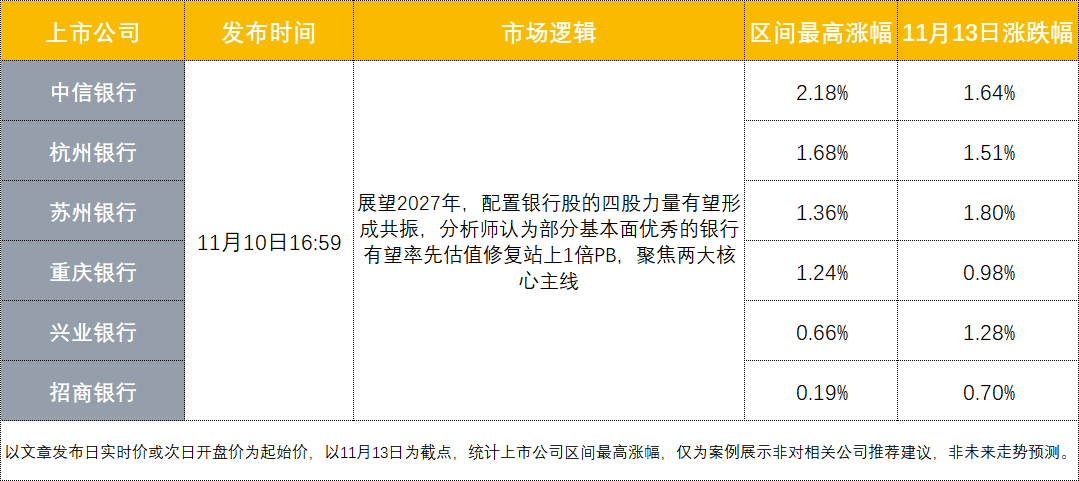
在市场主线轮动、震荡加剧阶段,《风口研报》立足“高股息防御+地产企稳带来顺周期弹性”双重逻辑,适时把握对“银行”板块的覆盖,栏目以机构对资金流向、息差与资产质量的前瞻判断,区分大行、优质城商行、股份行的修复节奏,筛选兼具分红确定性与估值修复空间的标的。栏目在11月10日晚发文指出:
配置价值:弱周期盈利+高股息,防御属性突出
银行具备弱周期盈利特征,逆周期拨备平滑ROE波动。低利率环境下高股息优势凸显,板块股息率约4.5%,相对国债溢价显著;国有大行中期分红率上调,分红提升具备空间与能力,适配长线资金配置需求。
资金主线:四类增量资金构成核心驱动
险资、政策工具增量、公募持仓再均衡、固收+增配四股力量共振。险资在政策引导下持续布局,固收+产品规模扩张,公募欠配修复空间充足,共同打开板块资金面改善空间。
基本面判断:盈利稳增,资产质量分化
2027年存款成本仍有下行空间,贷款定价磨底,息差拖累减弱,归母净利增速预计维持4%-5%。行业不良整体可控,存量风险持续核销;内部分化加剧,包袱轻、客群优质的银行业绩稳定性更强。
投研主线:国有大行托底,优质城商行优先突破
两大方向:一是底部修复弹性标的,聚焦兴业、招行、中信等股份行;二是稳增长确定性标的,包含苏州、重庆、杭州银行等优质城商行及中行、交行等国有大行,部分优质银行有望向1倍PB修复。
在后半周弱势行情下,银行板块再度活跃,上述标的纷纷逆势走强。
 ④【周策略复盘】七成预判兑现!震荡修复行情落地回看周策略:外部扰动持续,自主科技成为反弹核心抓手
本周震荡修复行情,印证了上周“周策略”前瞻里一个关键判断:反弹有,但别当成趋势反转;同样是科技股,国产自主链和海外算力链,走出了完全相反的行情。
以下是《风口研报》上周日在《周策略:新催化、估值筹码消化充分的领域弹性更大》一文中对3家券商策略的跟踪复盘,看看哪些预判落地、哪些预期落空,以及对我们后续布局的参考意义:
一、申万宏源:本轮属于调整后的超跌修复,反弹空间不宜高估
核心判断:估值吸引力抬升叠加政策托底支撑反弹,但科技板块基本面、持仓压力限制大涨空间,行情以题材、独立逻辑方向为主,重仓科技赛道或跑输;海外环境利好本土半导体、新能源,压制海外算力链。
兑现:市场止跌修复,震荡轮动特征明显。
未兑现:科技内部分化,国产自主芯片走强,仅海外算力硬件承压;新能源未迎来上涨。
细分方向:国产半导体、PCB、机器人有所表现;医疗AI、AI安全暂无行情。
二、方正证券:市场最差阶段已经过去,可逐步转向积极布局
核心判断:底部信号显现,美股波动属于结构性影响,A股会逐步脱敏;叠加业绩空窗、日历效应、APEC预期助力反弹,优先看成长,后续可关注内需、非银。
兑现:成长强于价值,反弹如期启动,外部扰动是主要风险。
未兑现:A股并未稳定脱敏美股波动;权重、地产消费、新能源、医药均未接力成为主线。
三、国信证券:新增催化充分、前期调整到位的板块弹性更强
核心判断:政策暖意带动修复,但AI、地缘消息仍会带来扰动,自主科技、红利方向值得关注。
兑现:行情震荡修复,调整充分的自主科技弹性最优。
未兑现:红利板块仅阶段性护盘,没有走出主线。
综合来看,券商整体预判的兑现度大约七成。反弹启动、海外AI板块扰动行情、题材成长机会更优这几个核心判断,具备不错的参考价值。其中申万宏源、国信证券偏谨慎的基调,更匹配本周震荡修复的节奏;方正证券判断偏乐观,对反弹持续性、权重板块接力的预期偏高。
《风口研报》每周日晚的【周策略】模块,核心价值是提前汇集主流机构的思考框架,提前标记潜在催化、风险变量、结构分化线索;在行情走出来之后,再回头验证逻辑,帮我们持续打磨判断市场的思路,而不是单次押注涨跌。周日晚“周策略”将准时更新,欢迎关注。
以上为本栏目近期表现,受限于文章篇幅,若需了解更多优质研报涉及的其它上市公司投资逻辑,请点击进入本栏目详情页查阅,立即前往>>>
特别提示:本栏目为内容资讯产品,并非投资建议,栏目发布的所有内容仅供参考,据此做出的任何投资决策与本公司及栏目作者无关。