

①六家公司同日招股,合计拟募资约60亿港元,首日融资认购倍数均不足1倍;
                                    ②东山精密此前公开发售仅获0.52倍认购,基石投资者参与与散户申购热度形成反差;
                                    ③新股首日收益分化加大,券商对港股短期走势保持谨慎,更关注现金流与盈利兑现。
财联社11月12日讯(编辑 童古) 据利弗莫尔证券显示,港交所披露更新文件,哈萨克斯坦国家铁路公司(Joint Stock Company “National Company “Kazakhstan Temir Zholy”,下称“哈国铁路”,英文缩写KTZ)已通过港交所主板上市聆讯,并披露聆讯后资料集,独家保荐人为中金公司。
这意味着,这家由哈萨克斯坦主权财富基金Samruk-Kazyna全资持有的国家铁路运营商,在2026年6月30日首次向港交所递交上市申请后,历时约四个半月进入港股IPO发行前的最后阶段。若后续流程顺利,这家运营哈萨克斯坦干线铁路网、业务覆盖全国17个地区的国有企业将登陆港交所主板。
聆讯后资料集披露了几个关键经营数据:2025年,哈国铁路实现收入及其他收益27,571亿坚戈(招股书口径约合56.46亿美元),经营活动现金净额7,468亿坚戈;整体毛利率升至30.2%,年内利润3,436亿坚戈,较上年增约1.1倍。2025年其货运周转量约2,890亿吨公里,占哈萨克斯坦铁路货运总周转量的99.7%。
主权财富基金全资控股,行政总裁掌管日常运营
据聆讯后资料集,哈国铁路为哈萨克斯坦国家运输与物流运营商,提供连接该国生产中心与中国、中亚、俄罗斯、里海地区及欧洲的重要陆路运输通道。公司历史可追溯至1997年1月31日,彼时Almaty、Tselinnaya及West Kazakhstan三家铁路局合并成立哈萨克斯坦国家铁路公司;2002年5月15日,基于政府决议合并国有附属公司成立闭合成股公司;2004年4月1日再重组为如今的股份有限公司。
股权结构上,截至最后实际可行日期,哈国铁路由Samruk-Kazyna全资拥有,而Samruk-Kazyna又由政府全资拥有——其全部股权由哈萨克斯坦共和国财政部的国有资产与私有化委员会代表共和国持有,哈萨克斯坦总理担任Samruk-Kazyna董事会主席。该主权财富基金根据2008年10月13日发布的总统令及2008年10月17日政府决议,于2008年11月3日设立。至于本次发行完成后Samruk-Kazyna的持股比例,聆讯后资料集未作披露。
公司治理上,公司仅设一名执行董事Yelzhas Otynshiyev,其同时担任管理委员会主席并兼任行政总裁,负责日常商业及运营活动并向董事会负责;董事会主席则由独立非执行董事Alexander Andreas Schierhuber博士出任。公司在文件中称,核心业务运营均位于哈萨克斯坦并在当地管理,故目前并无、可预见未来也不会有足够管理人员留驻香港。
股息方面,哈国铁路于往绩记录期间内并未宣派任何股息。作为Samruk-Kazyna旗下投资组合公司,其须遵守Samruk股息政策:视乎债务对EBITDA、EBITDA对利息开支及债务对权益等财务稳定性指标,将自由现金流的20%至100%以股息形式派付;Samruk-Kazyna也可酌情决定某一年度不予派息。
运价改革推升业绩,2025年净利润同比增约1.1倍
财务数据方面,2023年、2024年、2025年及2025年、2026年上半年,哈国铁路收入及其他收益总额分别为19,341亿坚戈、21,639亿坚戈、27,571亿坚戈、12,731亿坚戈及14,657亿坚戈;同期年内/期内利润分别为1,368亿坚戈、1,608亿坚戈、3,436亿坚戈、861亿坚戈及1,910亿坚戈;毛利率分别为22.5%、25.1%、30.2%、29.1%及29.3%,净利率由2023年的7.1%升至2026年上半年的13.0%。
EBITDA(非《国际财务报告准则》计量指标)由4,940亿坚戈增至8,525亿坚戈,2026年上半年为5,542亿坚戈,对应EBITDA利润率37.8%。
业绩改善的主引擎是受监管运价的上调。据披露,干线铁路网(MRN)及机车牵引(LT)服务的受监管运价于2023年、2024年分别上调约24%,2025年上调约28%,带来的年化收益影响分别约为1,600亿坚戈、2,020亿坚戈及2,760亿坚戈;受规管运价调整对各期收入增长的贡献分别为1,223亿坚戈、1,219亿坚戈、3,643亿坚戈及982亿坚戈。
公司同时提到,2025年仍有84%的受监管货运周转量以低于成本的运价运输,导致货运亏损达3,200亿坚戈。
收入结构上,货运为绝对主力。2025年,哈国铁路货运收入24,632亿坚戈,客运收入1,293亿坚戈,政府补助433亿坚戈,其他收入1,214亿坚戈。
2025年公司约有1,700家货运客户,前五大客户收入占比17.8%、最大客户占比4.5%;同期向五大供应商的采购额占采购总额的48.8%。
值得关注的是,公司在“近期发展”中提示,预计2026年全年净利润将较2025年显著减少,主因多年资本开支计划(包括巴赫特-阿亚戈兹铁路线及多斯特克-莫因特第二轨道等产能扩张项目及车队现代化)推高利息成本与折旧、2026年产生与上市相关的非经常性开支、2026年受规管运价增幅显著低于2025年,以及雇员成本与所购商品服务价格上涨。
截至2026年6月30日,公司流动负债净额9,232亿坚戈,债务资产比率70.3%。
三条欧亚走廊过境,货运周转量位列全球第八
资产层面,哈国铁路运营一个覆盖货运(含物流)与客运两大分部的综合性铁路运输及物流网络,其综合资产包括约16,000公里铁路营业里程、约21,000公里主轨道、约2,000台机车、约40,000节含平车的货运车厢、约2,200节客运车厢、约830座车站、30个机车库、17个车辆库,以及两座海港和核心无水港、货运场站资产。
截至2026年6月30日,公司拥有119,910名员工,是哈萨克斯坦最大的雇主之一。客运方面,截至最后实际可行日期(2026年6月22日),公司运营66条社会意义重大的旅客运输路线及4条快速过境客运路线。
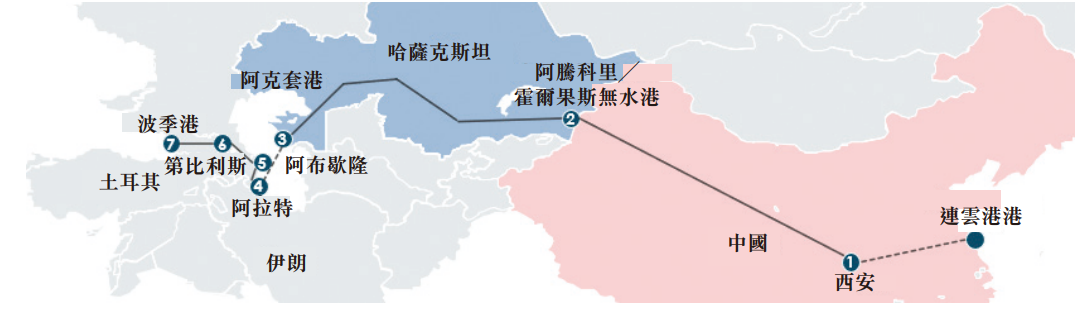
区位优势是其另一核心看点。据毕马威编制的独立行业报告,连接中国与欧洲的欧亚四大铁路走廊中,北部走廊、中部走廊(跨里海国际运输路线TITR)及南部走廊三条途经哈萨克斯坦,入境口岸为多斯特克—阿拉山口/阿腾科里—霍尔果斯。
2025年,北部走廊仍是经哈萨克斯坦用于中欧集装箱过境运输的主要东西向线路,货运量约41.6万个TEU,中部走廊约4.2万个TEU;公司口径的年均集装箱过境货运量约140万个TEU。
行业地位方面,按毕马威报告,2025年哈国铁路占哈萨克斯坦铁路货运总周转量约99.7%,按收入计在哈萨克斯坦货运铁路运输市场份额为94.0%、排名第一;在国内、出口、进口、过境四类货运活动中,其于铁路货运收入的份额分别为82.6%、100.0%、100.0%、100.0%。以2025年货运周转量2,890亿吨公里计,公司在选定全球铁路运营商中位列第八。
哈国铁路运输市场规模已由2020年的26亿美元扩大至2025年的59亿美元(年复合增长率17.5%),预计2030年达110亿美元。
过境依赖同样带来波动与汇率敞口。经哈萨克斯坦往返的中欧过境货运量已由2021年的662,185个TEU下降至2025年的457,608个TEU,四年间规模减少约31%。
公司说明,过境运价不受国内运价管制、以瑞士法郎计价,2023年、2024年、2025年及2025年、2026年上半年过境相关收入占收入及其他收益总额的比例分别为33.9%、32.3%、30.0%、30.7%及33.4%,坚戈兑瑞士法郎汇率的任何变动都将使收入相应增减。
新线与数字化排上募资议程,发行规模尚未披露
按聆讯后资料集,公司拟将募资用于四大方向:
一是铁路数字基础设施建设,对现有铁路基础设施进行全面、技术驱动的升级;
二是产能扩张,具体用于巴赫特-阿亚戈兹(Bakhty-Ayagoz)铁路线——哈萨克斯坦境内一条全长303公里的新建铁路线及相关基础设施建设,旨在新增一条通往中国的铁路边境口岸;
三是偿还集团部分计息借款的本金及应计利息,包括以Samruk-Kazyna为受益人发行的债券及其他计息贷款;
四是营运资金及一般公司用途。
发售价区间、募资总额及各用途占比在聆讯后资料集中尚未披露。
运价机制改革仍在推进。2026年8月27日,哈萨克斯坦共和国国家经济现代化委员会批准《干线铁路网服务的新运价方法论概念》,拟逐步过渡至成本反映型运价、减少货物类别之间的交叉补贴并简化现时按23个货物组别划分的运价结构,计划2027年试行、2032年1月1日起全面实施。
按现行已获批安排,MRN服务运价自2026年9月21日起上调24%,2027年保持不变,2028年至2030年按年上调3%;机车牵引运价自2026年12月1日起上调24%,其后再按通胀幅度逐年调整。
中介团队方面,本次发行的独家保荐人为中国国际金融香港证券有限公司;审计师为安永会计师事务所(哈萨克斯坦)与德勤会计师事务所(哈萨克斯坦),申报会计师为安永会计师事务所及德勤·关黄陈方会计师行,香港及英国等地法律顾问包括礼德齐伯礼律师行、司力达律师楼、Reed Smith LLP等,独立行业报告由毕马威编制。
按照港股IPO常规节奏,在市场环境平稳的前提下,企业通过聆讯后通常会在2至3周内推进路演、招股等发行工作并完成挂牌。这意味着,这家哈萨克斯坦最大铁路运营商或将于2026年11月下旬至12月上旬启动招股。
