

①海外巨头加速渗透物理AI技术,对机器人产业有何利好?
                                    ②港股多只概念股逆势飘红,哪些个股表现活跃?
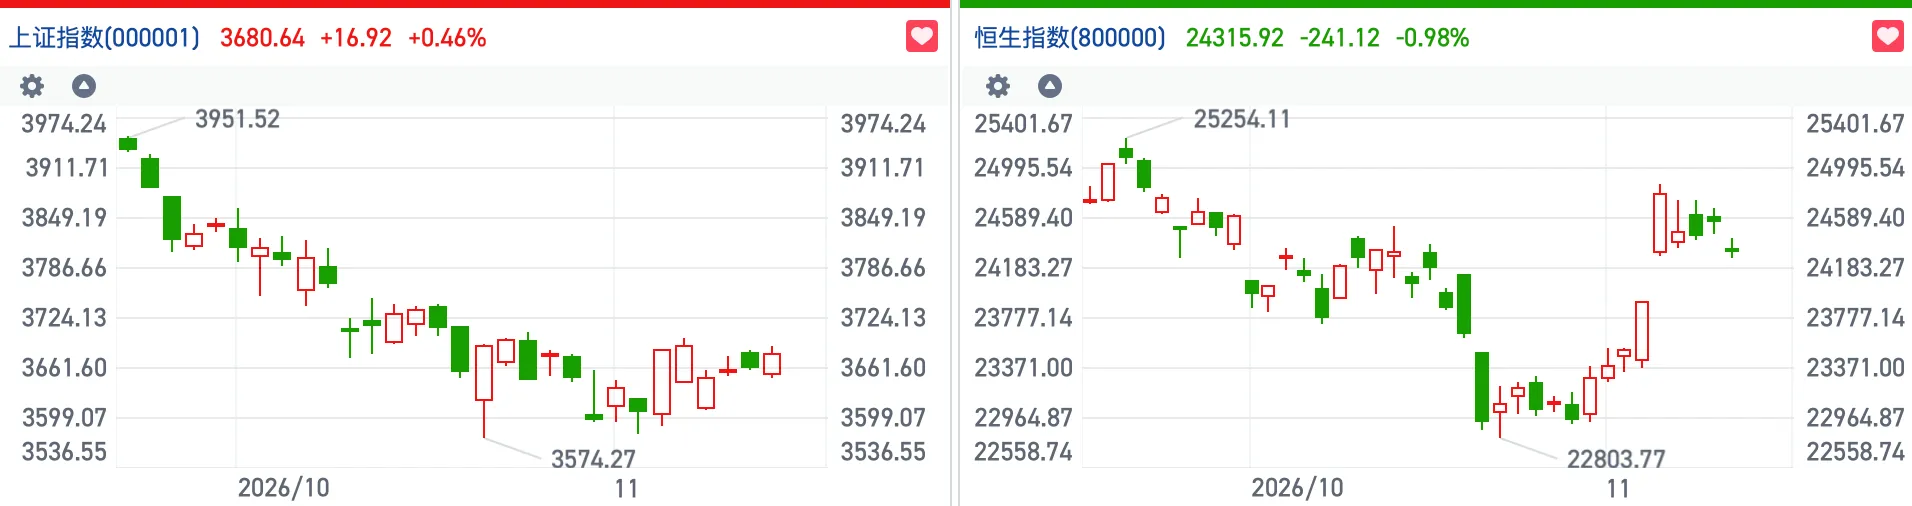
财联社11月11日讯(编辑 冯轶)今日港股走势趋弱,临近尾盘加速下行。截至收盘,恒生指数跌0.98%,国企指数,恒生科技指数。
【恒指反弹后再现疲态 场内交投情绪转淡】
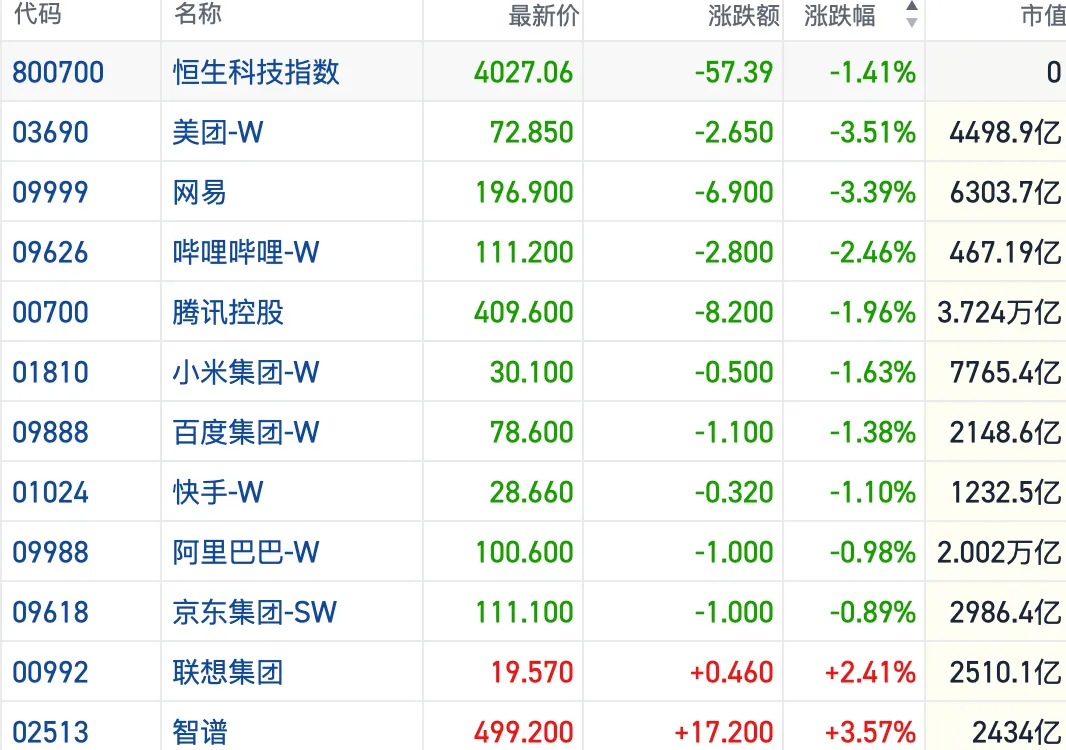
盘面上,今日科网股集体承压下挫,其中,美团跌3.5%,腾讯跌近2%,小米跌1.6%,百度跌1.38%,阿里巴巴、京东跌近1%。
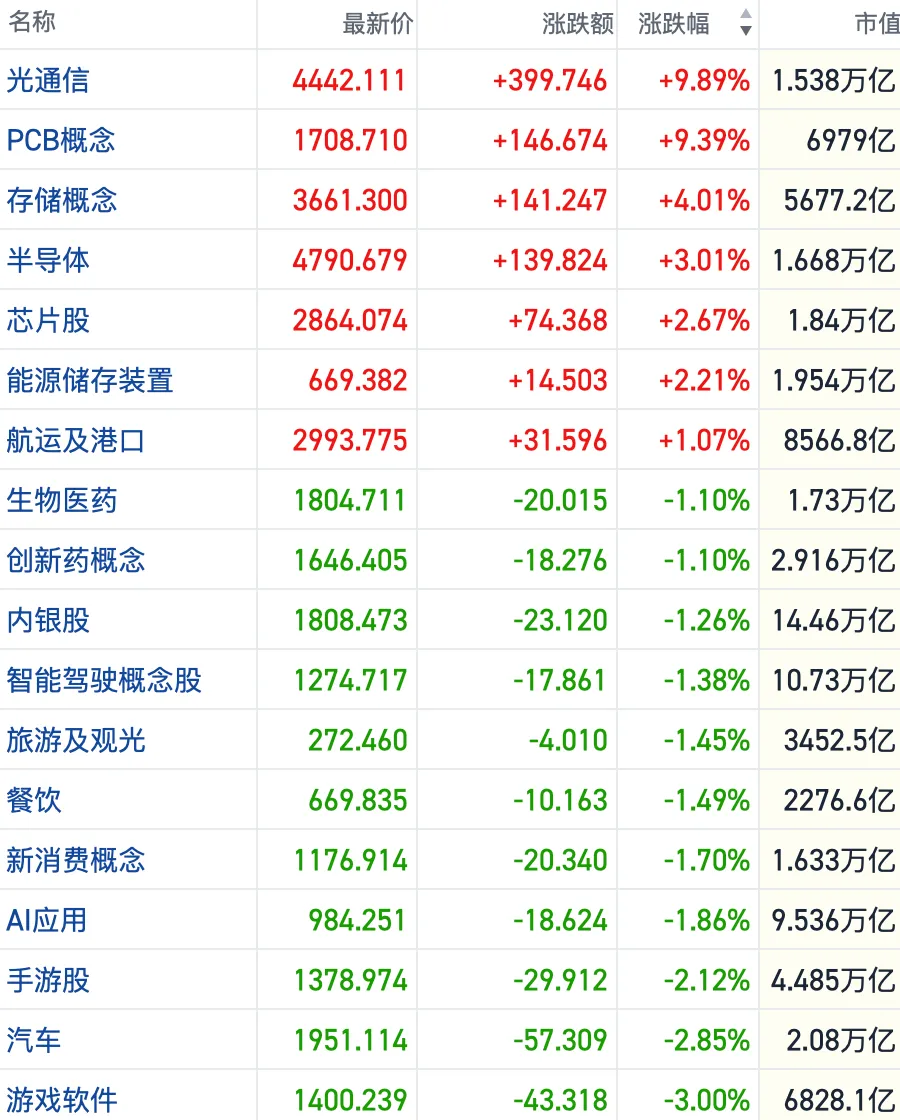
其他方向上,此前大量避险资金流入的银行股普跌,保险、油气、航空、医药等板块相继下行。此外,汽车、餐饮等消费股也集体弱势。
上涨的板块中,深度回调后的AI硬件产业链大举反弹,光通信、PCB概念领涨,半导体板块整体表现活跃。此外,机器人、航运、机械股跟涨。
整体上,港股短线再度震荡走弱,交投情绪转淡。今日恒指全天成交1807.49亿港元,已连续3个交易日低于2000亿规模。
沽空方面,总沽空金额达226.09亿港元,占市场总成交的约13%。
【AI产业链迎修复性反弹 科技股内部分歧突显】
行情层面,各大板块仍是涨跌分化,值得关注的是,随着AI硬件产业链整体反弹,科网股则出现集体回落,反映科技股内部仍偏结构性轮动,缺乏全面做多意愿。
短线而言,AI产业链迎来诸多利好及催化看点。
受AI云计算公司CoreWeave三季报收入同比大增168%带动,市场对AI基础设施需求韧性有所确认。此外,存储新一轮涨价预期升温,也有望推动芯片产业链盈利提升。
不过,瑞银资管也指出,AI投资热潮催生的“债务网络”,相关风险也被市场严重低估。
结合隔夜美股芯片股反弹后出现分化,不难看出,市场对AI交易重新回到分歧博弈阶段。
而宏观层面,近期美国通胀数据高于预期,加上美联储官员立场偏鹰,市场对更快加息的预期有所升温。
综合来看,港股回调压力不仅来自反弹后的筹码松动,或还需关注海外影响外溢,放大市场内部的多空分歧。
【A股延续震荡反弹 机构关注港股后续解禁高峰】
A股今日则继续震荡反弹,沪深两市成交额1.68万亿,较上一个交易日放量1715亿。全市场超3500只个股上涨。盘面上,热点快速轮动,主要受AI产业链带动。
展望后市,华泰证券分析指出,港股盈利预期近期仍在下修,12月美联储加息概率超过7成,叠加港股12月解禁高峰。尽管短线资金回补低估值资产,但基本面尚未确认,建议红利做底仓。而趋势性做多窗口仍需继续等待,尤其是互联网龙头盈利预期尚未企稳,仍需等待业绩期验证。
