

①食品、住房及多项服务价格继续上涨,推动美国10月消费者价格指数涨幅超过市场预期;
                                    ②金融市场已基本完全计入美联储12月加息25个基点的可能性,并开始计入12月大幅加息50个基点的小幅可能性。
财联社11月10日讯(编辑 夏军雄)美国中期选举后,数据中心建设面临的政策不确定性加剧,半导体板块遭遇大幅抛售。但高盛认为,市场可能高估了人工智能(AI)基础设施建设的短期风险,部分半导体龙头股票已具备较有吸引力的估值。
高盛11月9日发布研报指出,费城半导体指数过去一周下跌13%,自10月1日以来累计下跌31%。从过去十年的历史表现来看,该指数相对标普500指数的回撤幅度已达到极端水平。
该行认为,当前市场主要面临两项担忧:一是大型云服务商和AI模型开发商的资本开支与自由现金流之间存在融资缺口;二是土地、电力及数据中心建设进度能否满足半导体行业的增长预期。而美国中期选举进一步放大了第二项风险,尤其是得克萨斯州可能暂停数据中心建设带来的不确定性。
高盛分析了实际在建项目,并认为2027年的AI数据中心部署规模具有较强支撑,2028年则存在更大的不确定性。即使采用较为悲观的增长假设,英伟达、博通以及部分半导体设备企业的估值仍具有吸引力。
AI基础设施投资2028年或达2万亿美元
高盛预计,全球AI基础设施资本开支将从2026年的8610亿美元增至2027年的1.338万亿美元,并在2028年进一步达到2.008万亿美元。
据该行测算,2026年至2028年,全球AI数据中心部署规模将分别达到约20GW、35GW和57GW。同期,每GW部署容量对应的隐含资本开支分别约为420亿、380亿和350亿美元。
这些预测主要基于半导体企业的收入指引及高盛自身的业绩预测,涵盖计算和网络等AI基础设施投资。其统计范围不仅包括传统超大规模云服务商,还包括AI模型实验室、主权AI项目及企业客户。
高盛通过芯片厂商每GW部署容量对应的收入机会,反推未来数据中心的建设需求。
例如,英伟达披露,Blackwell系统每GW对应的计算和网络收入约为250亿美元,Rubin系统则提高至约400亿美元。高盛进一步假设,向Feynman架构过渡将使这一数字增加约50亿美元,达到450亿美元。
博通此前则预计,其客户2027财年和2028财年的AI相关部署规模分别达到10GW和20GW,每GW数据中心计算及网络业务对应200亿至300亿美元的收入机会。
在此基础上,高盛预计,博通AI相关收入将从2026年的约578亿美元增至2027年的1255亿美元,并在2028年达到2403亿美元。其中,定制XPU业务2028年收入预计达到1681亿美元。
此外,高盛预计,AMD数据中心GPU业务收入将在2028年达到约560亿美元,联发科数据中心ASIC业务收入将达到525亿美元。
得州政策风险加剧,但2027年建设相对可控
美国中期选举后,得州数据中心建设政策成为市场关注焦点。得州候任州长吉娜·伊诺霍萨(Gina Hinojosa)主张暂停数据中心项目审批,直至相关保护性法律出台,而该州是美国未来数据中心扩张最重要的地区之一。
高盛援引Aterio项目数据指出,2026年至2030年,得州累计净新增数据中心容量预计达到约57GW(总功率容量口径),占美国同期新增容量的26%。
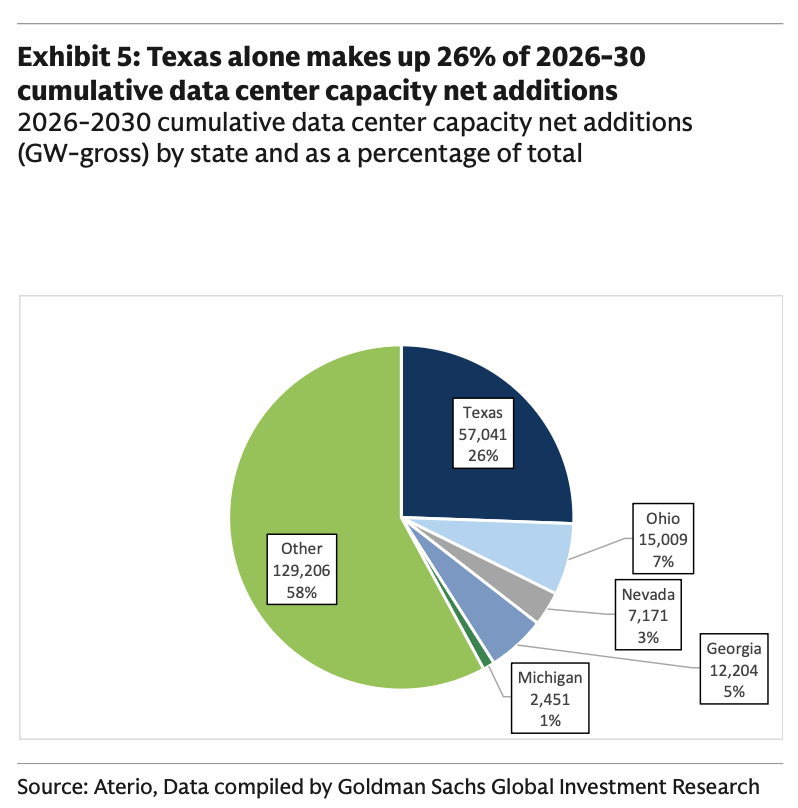
(高盛援引Aterio数据预计,2026年至2030年,得州数据中心累计净新增容量约为57GW,占全美同期新增容量的26%)
如果只考虑已经开工的数据中心,得州占美国2027年和2028年净新增容量的比例分别达到20%和27%。
这意味着,得州政策变化可能对美国AI基础设施建设产生较大影响。
但高盛强调,建设暂停令并不等同于永久禁令或项目取消。如果相关措施实施,其适用范围可能主要集中于尚未开工的新项目,而非已经进入施工阶段的数据中心。
因此,高盛认为,数据中心运营商面临的主要风险并非现有建设项目被全面取消,而是新项目投入运营时间推迟,以及建设成本上升。
实际施工数据为这一判断提供了支撑。
高盛根据Aterio在建项目数据测算,在假设电力使用效率(PUE)为1.5的情况下,美国2027年、2028年和2029年的数据中心净新增IT负载容量分别约为22GW、24GW和5GW。
相比之下,高盛对这三年的美国数据中心净新增IT负载容量预测分别为20GW、24GW和23GW。
这意味着,2027年已经开工的项目所对应的容量超过高盛原有预测,2028年则基本与预测持平。
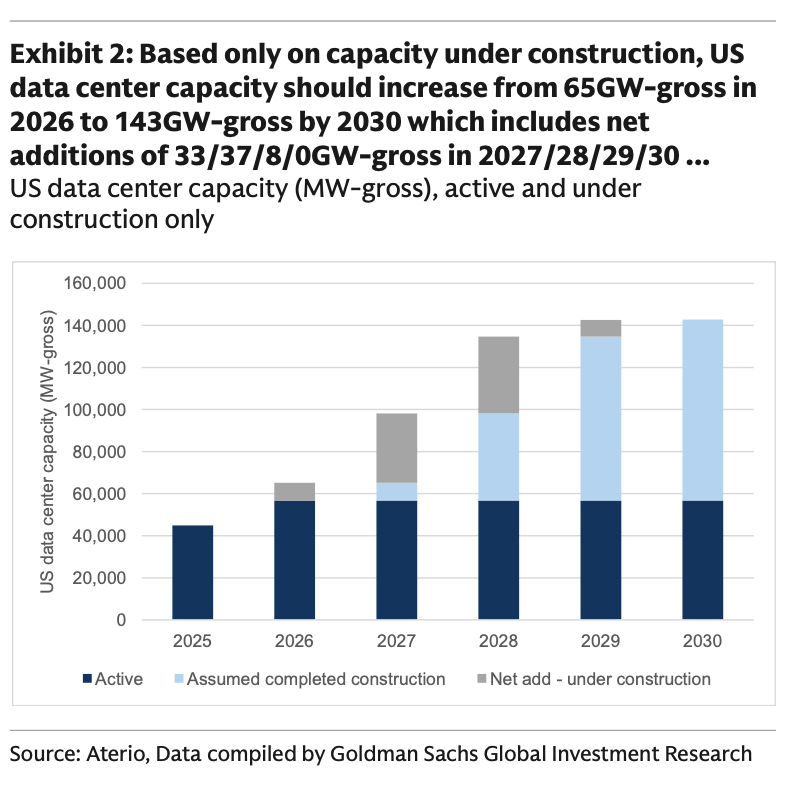
(高盛援引Aterio数据预计,仅考虑现有运营及在建项目,美国数据中心总功率容量将从2026年的约65GW增至2030年的约143GW,其中2027年和2028年净新增容量分别约为33GW和37GW)
高盛据此认为,其2027年数据中心容量预测相对保守,且具备较高的实现可能性。2028年即使不能达到基础预测水平,全球新增部署规模仍有望达到约35GW这一相对低风险的下限。
不过,随着时间推移,尚未开工项目的重要性将明显提高。
按照高盛援引的Aterio数据,美国2029年当前在建项目对应的净新增容量只有5GW,远低于高盛23GW的预测。这意味着后续增长将越来越依赖已宣布但尚未开工的项目推进。
对于2028年,高盛认为,全球AI数据中心部署规模存在约35GW这一相对低风险的下限;若相关建设项目顺利推进,规模则可能达到55—60GW,而该行的基础预测为57GW。
半导体板块超跌,英伟达和博通估值吸引力凸显
高盛认为,半导体股票近期的抛售可能已经超出基本面恶化的程度。
报告指出,以费城半导体指数相对标普500指数的表现衡量,当前回撤幅度已达到过去十年的极端水平。历史上,这类大幅相对回撤通常伴随着此后一定时期内的相对收益修复。
与此同时,估值也出现明显压缩。高盛援引的数据显示,费城半导体指数一年远期市盈率约为13.7倍,较标普500指数低约4倍。
高盛并未据此认定股价将立即反弹,而是针对2028年AI数据中心建设规模设置多种情景,重新检验主要算力企业的估值。
该行设置的2028年全球AI数据中心部署规模包括65GW的乐观情景、57GW的基础预测,以及45GW和35GW两种悲观情景,并根据部署规模变化调整相关企业的盈利预测。
测算显示,在57GW的基础情景下,英伟达和博通对应的市盈率分别约为8.2倍和7.6倍。
即使采用35GW的更悲观情景,即假设2028年全球AI数据中心部署规模与2027年持平,两家公司的对应市盈率也分别约为13.3倍和12.4倍。
高盛认为,这些估值水平显示英伟达和博通当前具有较有吸引力的风险收益比。
相比之下,AMD虽然同样具备较强的增长潜力,但估值优势没有那么明显。在57GW的基础情景下,AMD对应市盈率约为16.2倍;若部署规模下降至35GW,则升至约26.5倍。
这反映出高盛对AI算力企业的判断存在明显差异:英伟达和博通不仅受益于未来需求增长,而且即使实际部署规模低于预期,估值仍有一定支撑;AMD的投资吸引力则更依赖未来盈利增长兑现。
设备股和存储股也出现估值机会
除AI算力企业外,高盛认为,半导体设备板块同样存在值得关注的机会。
该行指出,从现在至2028年陆续投产的半导体制造产能,相当一部分是在追赶此前已经形成的需求。因此,即使2028年晶圆制造设备投资(WFE)不再增长,也不意味着设备企业的盈利基础会立即显著削弱。
高盛针对2028年WFE支出设置了三种情景:增长约30%、增长15%,以及零增长。
在最保守的零增长情景下,高盛采用2027年的每股收益预测作为估值基础,测算应用材料和泛林集团的市盈率分别约为14.8倍和16.5倍。
如果按照高盛现有预测、即2028年WFE支出增长约30%的情景计算,两家公司的对应市盈率将分别降至约12.3倍和13.4倍。
高盛认为,即使考虑设备投资周期放缓的风险,应用材料和泛林集团当前仍具有较好的风险收益特征。东京电子同样被列为估值具有吸引力的设备企业。
存储芯片板块的估值逻辑则有所不同。
高盛指出,历史上全球主要存储企业的股价往往在接近有形账面净资产价值时形成底部。随着近期股价下跌,三星电子和SK海力士的估值正在向历史支撑区间靠近。
报告图表显示,三星电子、SK海力士及美光科技当前的市值与有形账面净资产之比分别约为1.8倍、3.1倍和5.4倍。
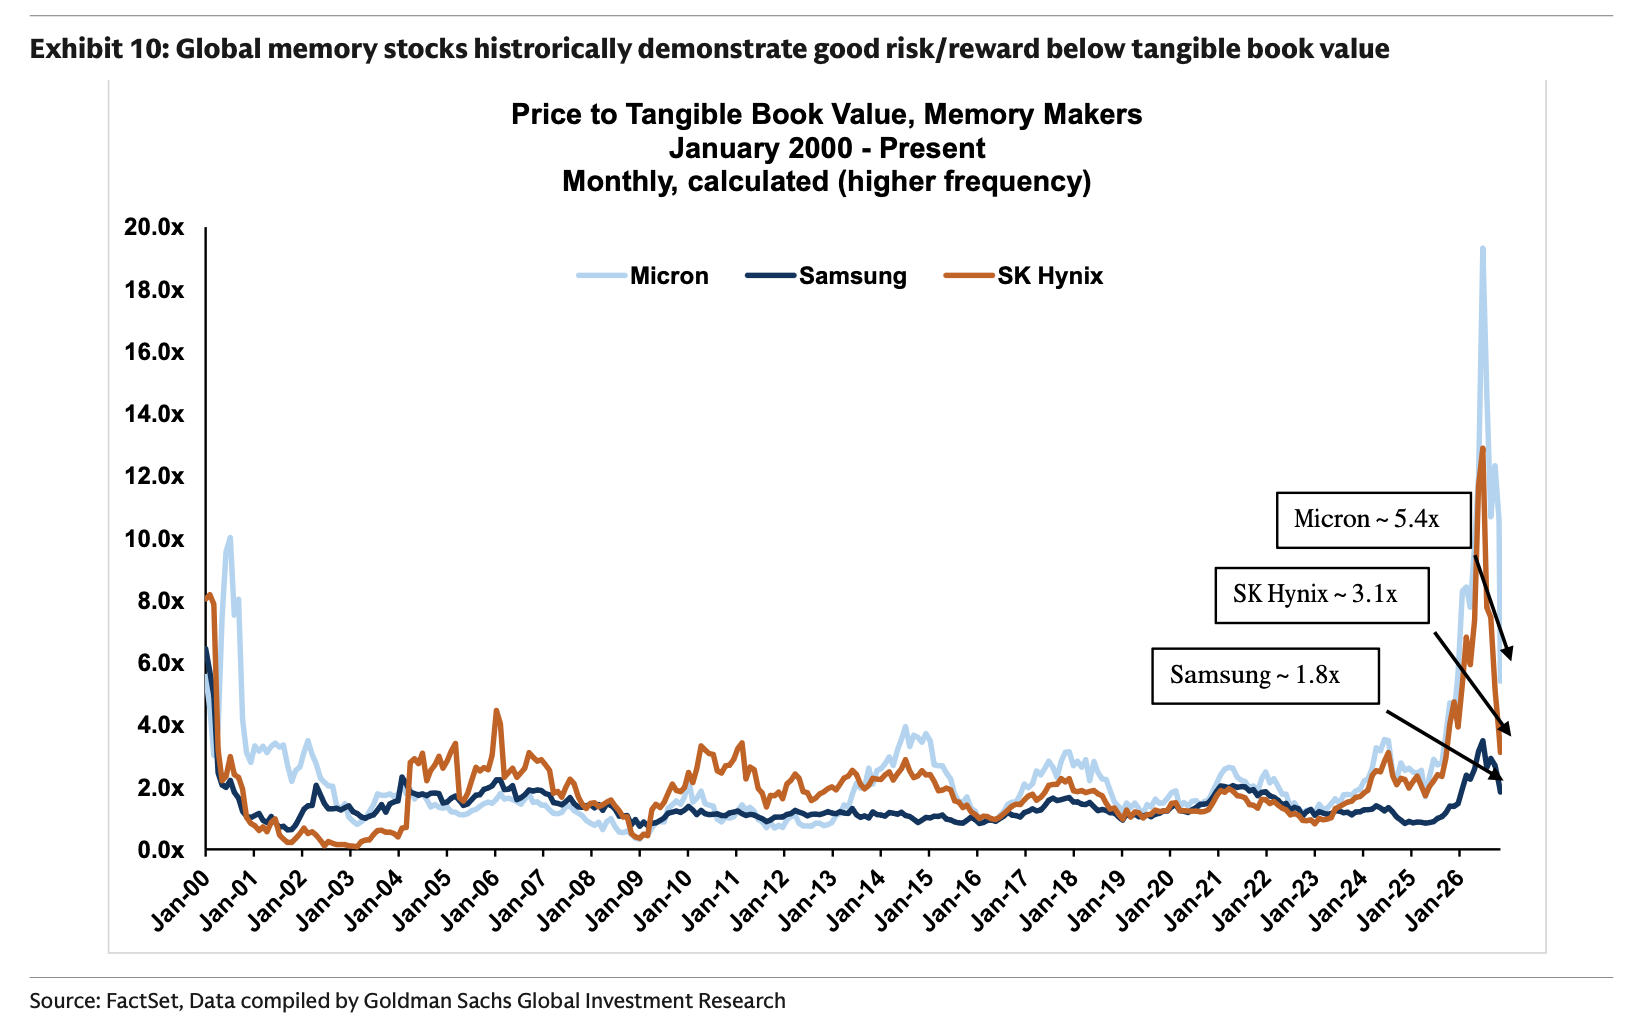
(高盛数据显示,近期全球主要存储芯片企业估值大幅回落,三星电子、SK海力士和美光科技的市值与有形账面净资产之比分别降至约1.8倍、3.1倍和5.4倍)
对于美光,高盛认为,未来几个季度较强的自由现金流有望推动每股有形账面净资产增长,从而改善其风险收益状况。不过,该行仍维持美光“中性”评级。
高盛同时强调,半导体板块的估值修复可能需要时间。临近年底,市场大规模降低持仓敞口的行为仍可能压制股价表现,而短期内也可能缺乏明显的上涨催化因素。此外,AI基础设施投资放缓及数据中心建设延期等风险仍未消除。
