埃斯顿:拟2.74亿元收购控股子公司埃斯顿江苏智能部分股权
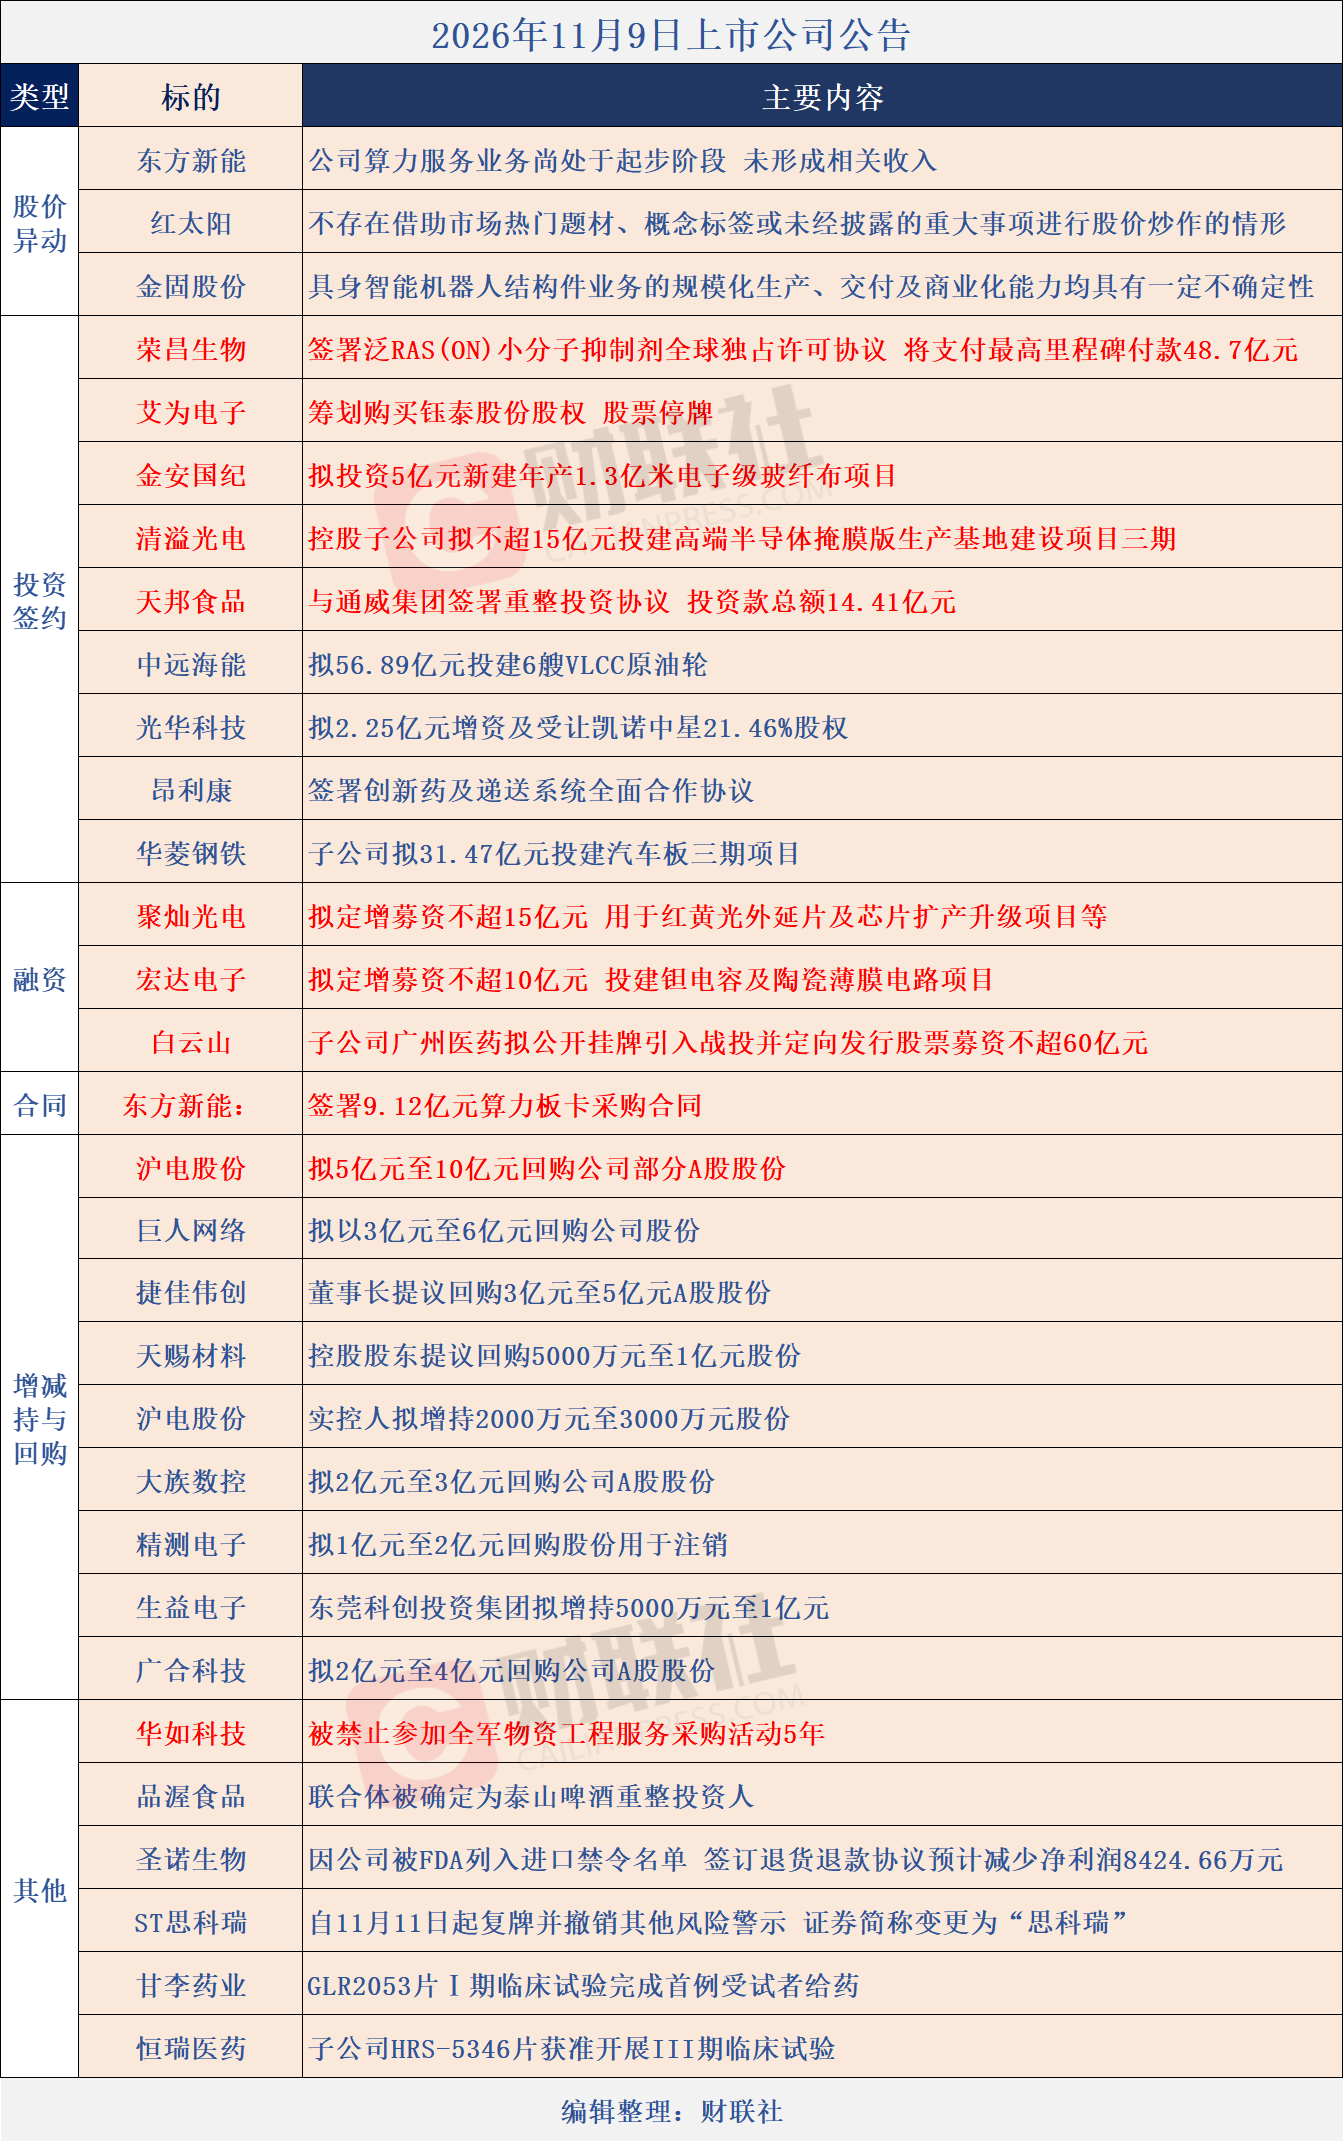
埃斯顿(002747.SZ)公告称,公司通过公开摘牌及协议转让方式收购控股子公司埃斯顿江苏智能合计24.86%股权,交易总金额为2.74亿元。交易完成后,公司持股比例将由50.1506%提升至95.0107%,不会导致合并报表范围变更。
点评:资料显示,埃斯顿业务覆盖了从自动化核心部件及运动控制系统、工业机器人、机器人工作站、机器人应用解决方案到智能制造系统的全产业链。公司围绕自动化核心部件及运动控制系统、工业机器人及智能制造系统两大核心业务模块。
西南证券11月2日研报认为,公司工业机器人已连续七个季度位居中国工业机器人市场出货量第一,Q3单季交付量首次突破1万台,创国产自主品牌纪录,核心零部件自主化率达95%,覆盖3kg-1200kg全负载机型。业务端,9月完成埃斯顿酷卓100%股权交割(4.87亿元),补齐协作机器人与具身智能整机能力,构建“重载工业机器人+轻量协作+具身智能”全场景产品体系,酷卓协作机器人已在370余家工厂、107个场景落地;10月再签约回购埃斯顿江苏智能19.4574%少数股权(2.106亿元),智能产线集成与集团管控协同进一步强化。
公司参股的埃斯顿酷卓发布了第二代人形机器人Codroid02。埃斯顿高精度六轴机器人已批量应用于多家头部车企生产线。在高端重载领域,埃斯顿成功推出700kg重负载机器人,打破技术封锁,入选工信部《首台(套)重大技术装备推广应用指导目录》,弥补国产重载机器人空白。公司自主研发1,200KG超大负载机器人,显著提升中国在重载机器人核心技术方面的影响力。
公司拥有自主研发的视觉软件技术和产品。公司机器人二维和三维视觉技术已经批量应用于公司机器人和智能控制单元产品的相关业务中。
清溢光电:拟不超15亿元投建高端半导体掩膜版生产基地建设项目三期
清溢光电(688138.SH)公告称,公司控股子公司佛山清溢微拟在现有高端半导体掩膜版生产基地建设项目一期、二期基础上投资建设“高端半导体掩膜版生产基地建设项目三期”,第三期项目计划总投资额不超过人民币15亿元,主要产品为覆盖28nm-14nm制程的高端半导体掩膜版。项目尚需履行备案、环评等审批手续。目前“高端半导体掩膜版生产基地建设项目一期”已顺利投产,“高端半导体掩膜版生产基地建设项目二期”正稳步推进中。
点评:资料显示,清溢光电国内掩模版龙头厂商,2024年全球平板显示掩膜版企业销售金额排名全球第四、中国第一。公司主要从事掩膜版的研发、设计、生产和销售业务,是国内成立最早、规模最大的掩膜版生产企业之一。
中邮证券7月27日研报认为,半导体芯片掩膜版业务方面,公司客户拓展成效释放,其中ICFoundry产品线功率器件相关掩膜版、ICBumping产品线先进封装掩膜版均实现快速增长,成为业务核心增长支撑;技术端,公司已完成180nm工艺节点规模化量产、150nm节点小批量量产,正稳步推进130nm-40nm节点PSM与OPC工艺掩膜版研发,并启动28nm节点工艺开发规划,已初步掌握电子束光刻、干法蚀刻等高端核心工艺;产能端佛山半导体新工厂建设与设备调试进展顺利,已实现部分产品试产,计划于2026年落地PSM技术掩膜版量产,进一步释放高端产能。
公司与国内重点的功率半导体器件、先进封装等领域企业均建立了深度的合作关系,佛山清溢微生产基地已进入试生产阶段,公司半导体芯片掩膜版的综合竞争力有望进入国内第三方半导体芯片掩膜版厂商第一梯队。
公司已实现55nmBinary工艺节点通过客户验证,现阶段依托佛山生产基地持续推进PSM及更高工艺节点产品量产落地,全面匹配下游8英寸、12英寸晶圆厂掩膜版配套需求。公司深圳工厂在现有产品结构的基础上积极布局半导体芯片用掩膜版产品,聚焦第三代半导体芯片用掩膜版。
宏达电子:拟定增募资不超10亿元投建钽电容及陶瓷薄膜电路项目
宏达电子(300726.SZ)公告称,公司拟向特定对象发行A股股票,募集资金总额不超过10亿元,扣除发行费用后将用于片式高分子聚合物钽电容产业化建设项目及陶瓷薄膜电路与SLC产业化建设项目。其中,片式高分子聚合物钽电容项目总投资5.81亿元,拟投入募集资金5.3亿元;陶瓷薄膜电路与SLC项目总投资5.02亿元,拟投入募集资金4.7亿元。
点评:资料显示,宏达电子国内高可靠钽电容器龙头企业,已成为多家国内头部服务器和固态硬盘厂商合格供应商。公司的主要产品是电子元器件、混合集成电路和微电路模块、半导体器件。
国泰海通7月29日研报认为,公司作为国内钽电容领域领先企业,钽电容优势稳固,模块及其他业务有望打开第二增长空间。高可靠电子元器件是航空航天、军工装备等高端领域的重要基础元件,公司长期深耕钽电容领域,在产品研发、质量控制以及客户资源方面具备较强优势,有望持续受益于军工装备升级及国产替代趋势。钽电容作为高可靠电子元器件的重要组成部分,被广泛应用于航空航天、通信、雷达等领域。模块及其他业务打开第二增长曲线。随着AI服务器、商业航天等新兴产业快速发展,高性能、高可靠电子元器件需求不断提升,公司有望进一步拓展新兴应用场景。
公司当前的钽电容和MLCC产品的产能利用率处于合理区间,公司会持续关注市场动态,并根据市场需求不断完善产品布局。公司单层陶瓷芯片电容、陶瓷薄膜电路、异形陶瓷结构件等产品成为多家头部光模块厂商合格供应商,已形成批量供货,目前相关业务正常推进中。
公司钽电容产品入选了航天八院SAST优选目录。公司主营陶瓷电容器等,为海思半导体等供货。公司的产品为基础电子元器件,广泛应用于航空领域,公司部分客户为大飞机配套供应商。