



①中信银行发布公告称,预计将于11月16日上线积存金挂单功能,支持买入、赎回委托挂单;
                                    ②今年以来,兴业银行、南京银行等多家银行已陆续上线积存金挂单功能;
                                    ③对于银行而言,这既是争夺黄金投资客户的手段,也有望通过提升交易活跃度,带动手续费收入增长。
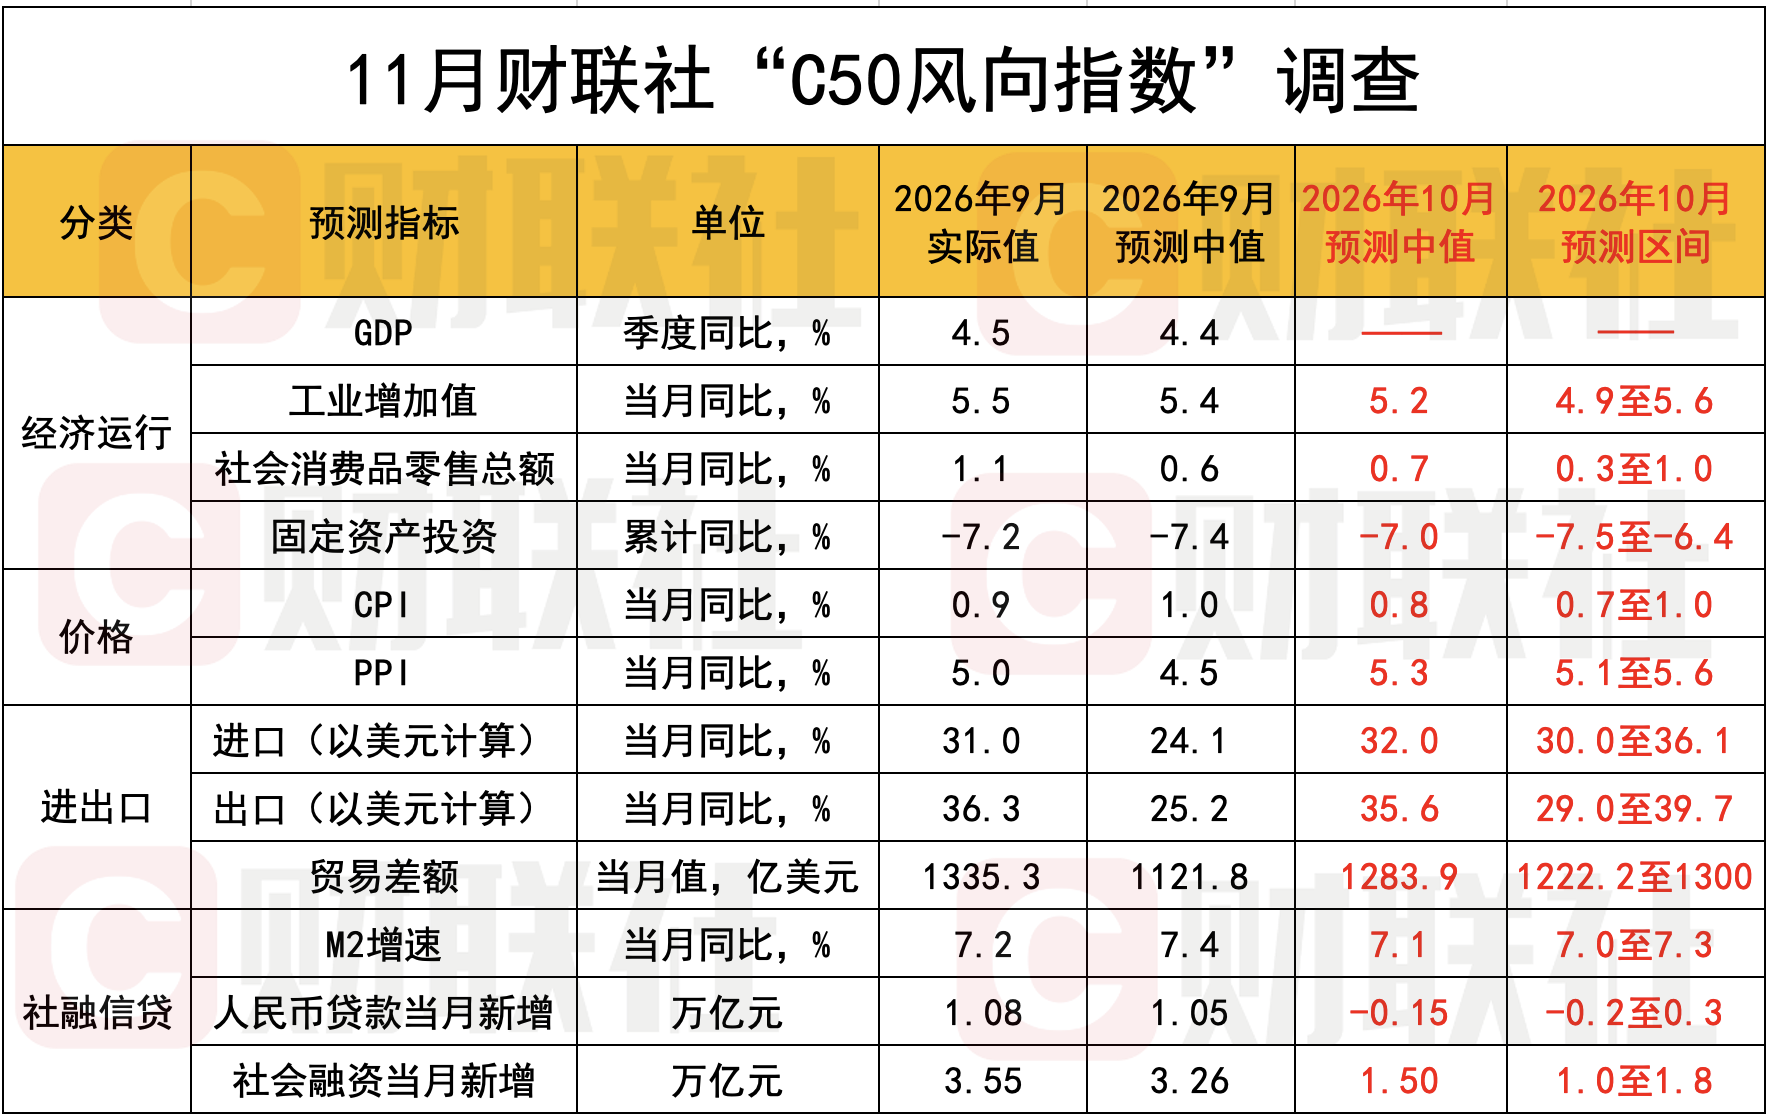
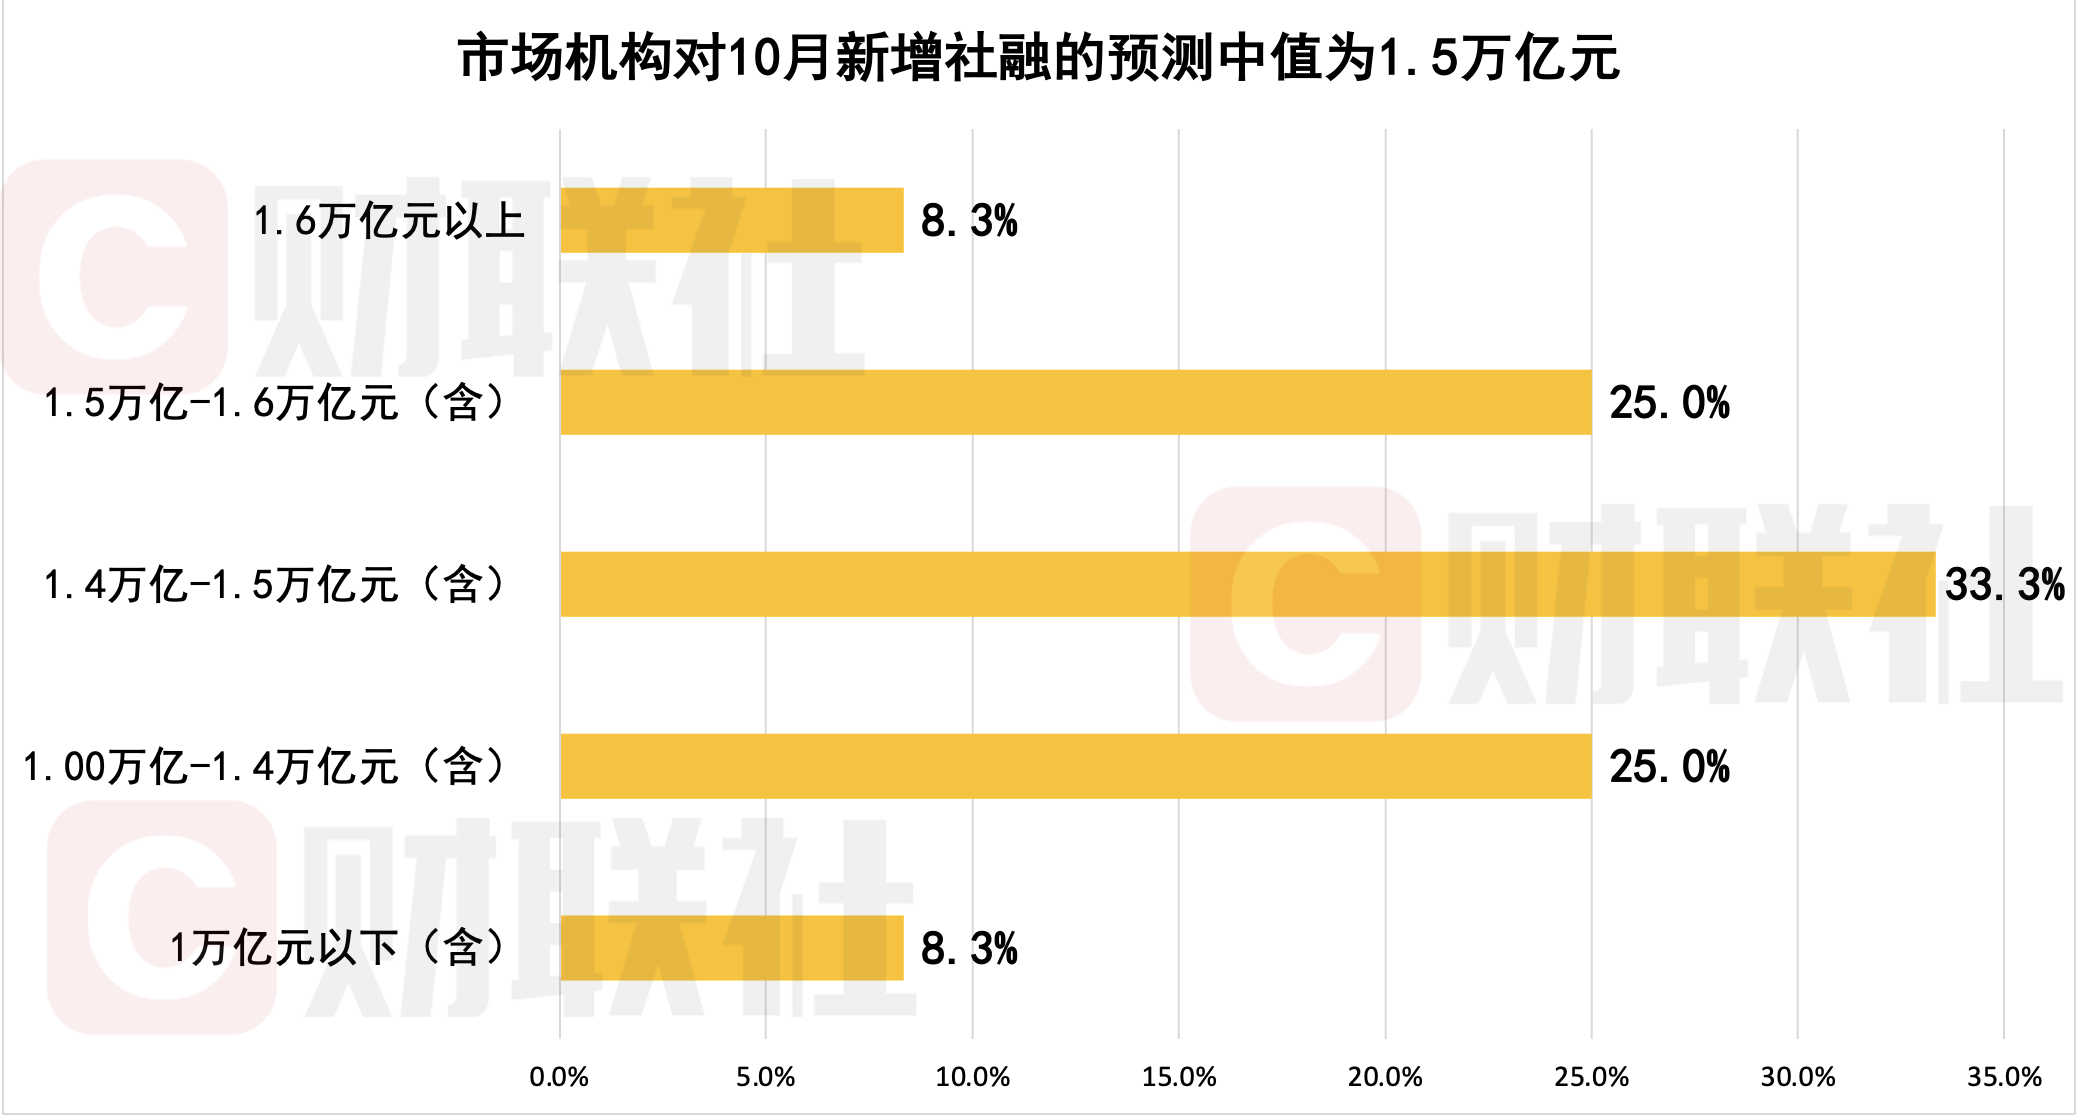
财联社11月9日讯(记者夏淑媛) 新一期财联社“C50风向指数”结果显示,10月金融数据或将呈现社融改善、信贷收缩的态势。信贷方面,10月新增人民币贷款或再现负值,市场机构预测中值为-1500亿元;同期新增社融预测中值为1.5万亿元,或实现同比多增6800亿元。货币增速来看,10月末M1、M2同比增速或双双小幅回落。
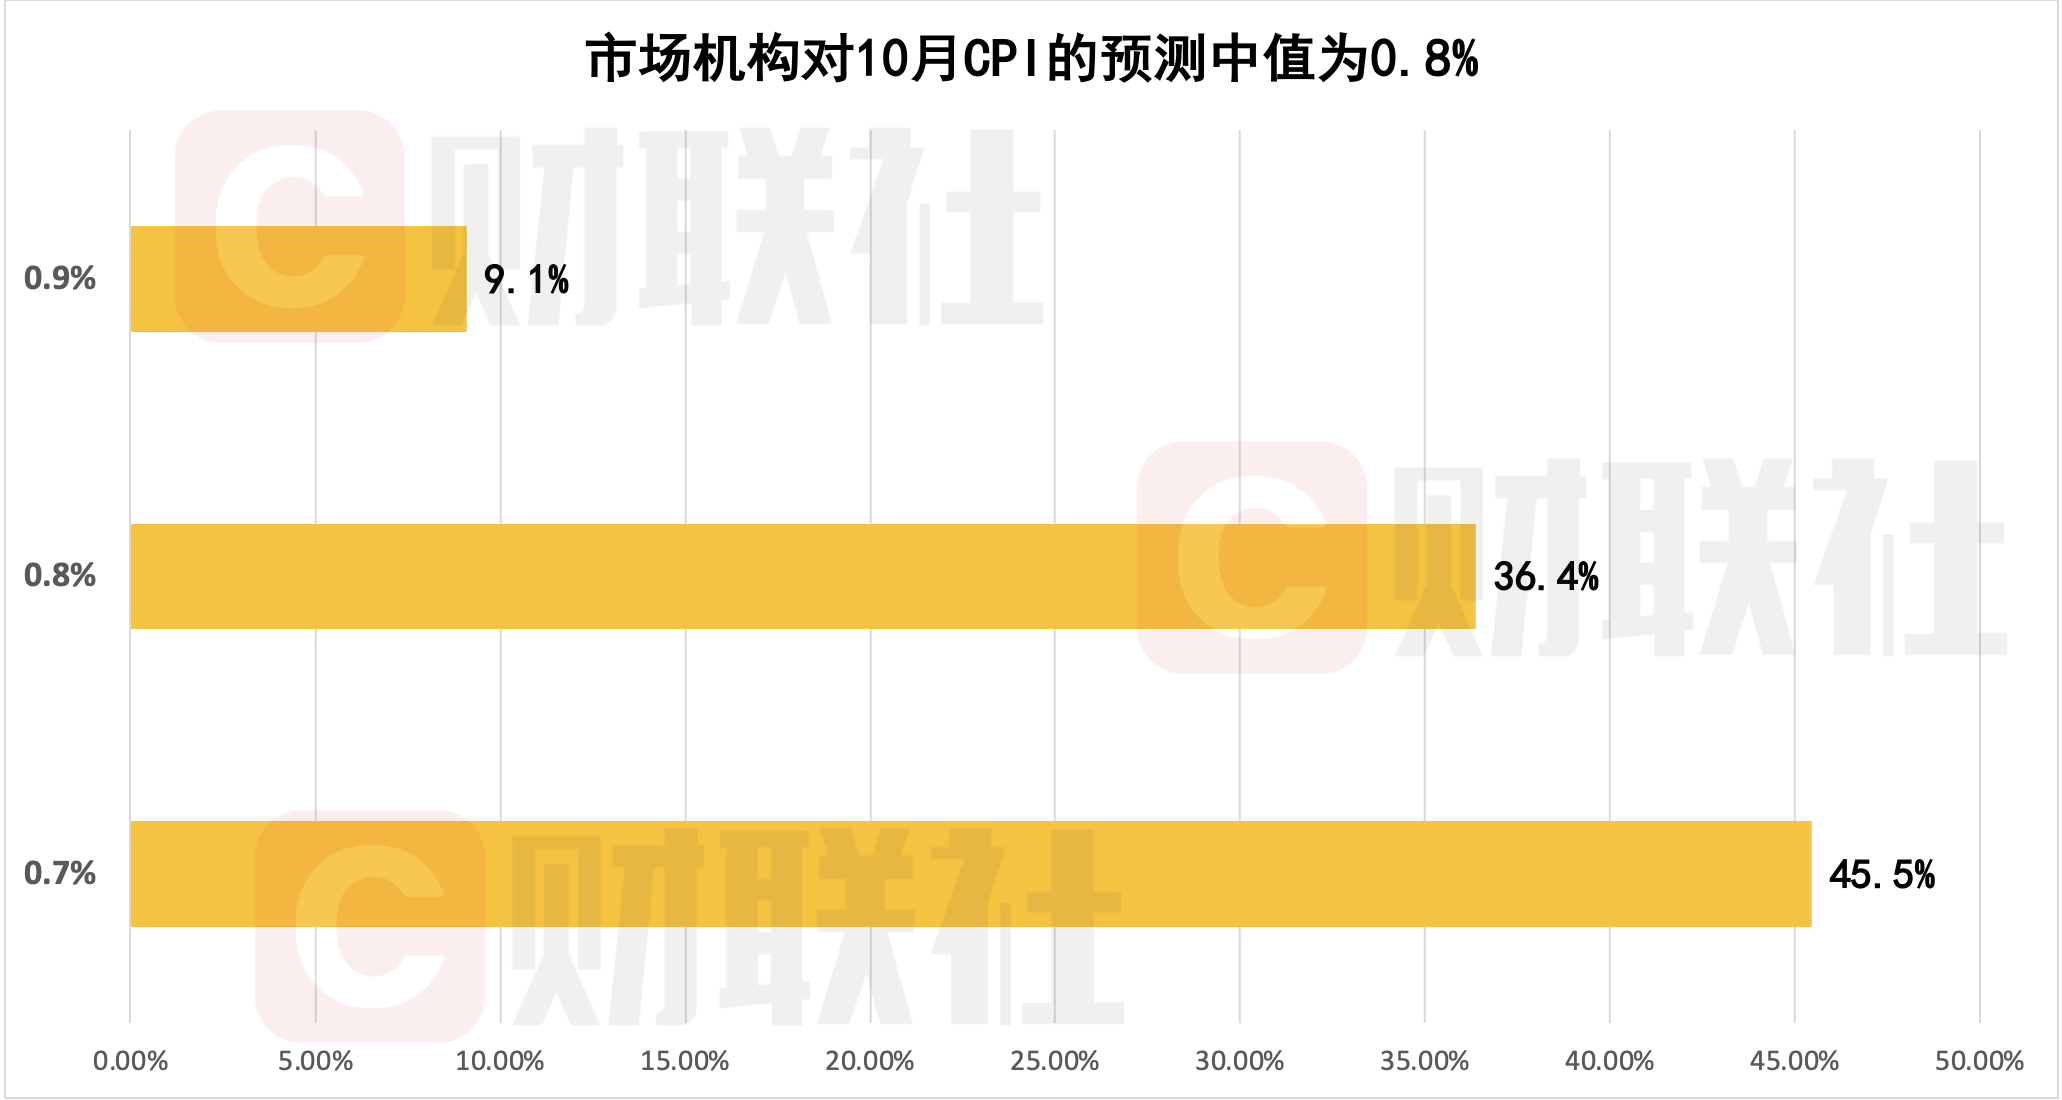
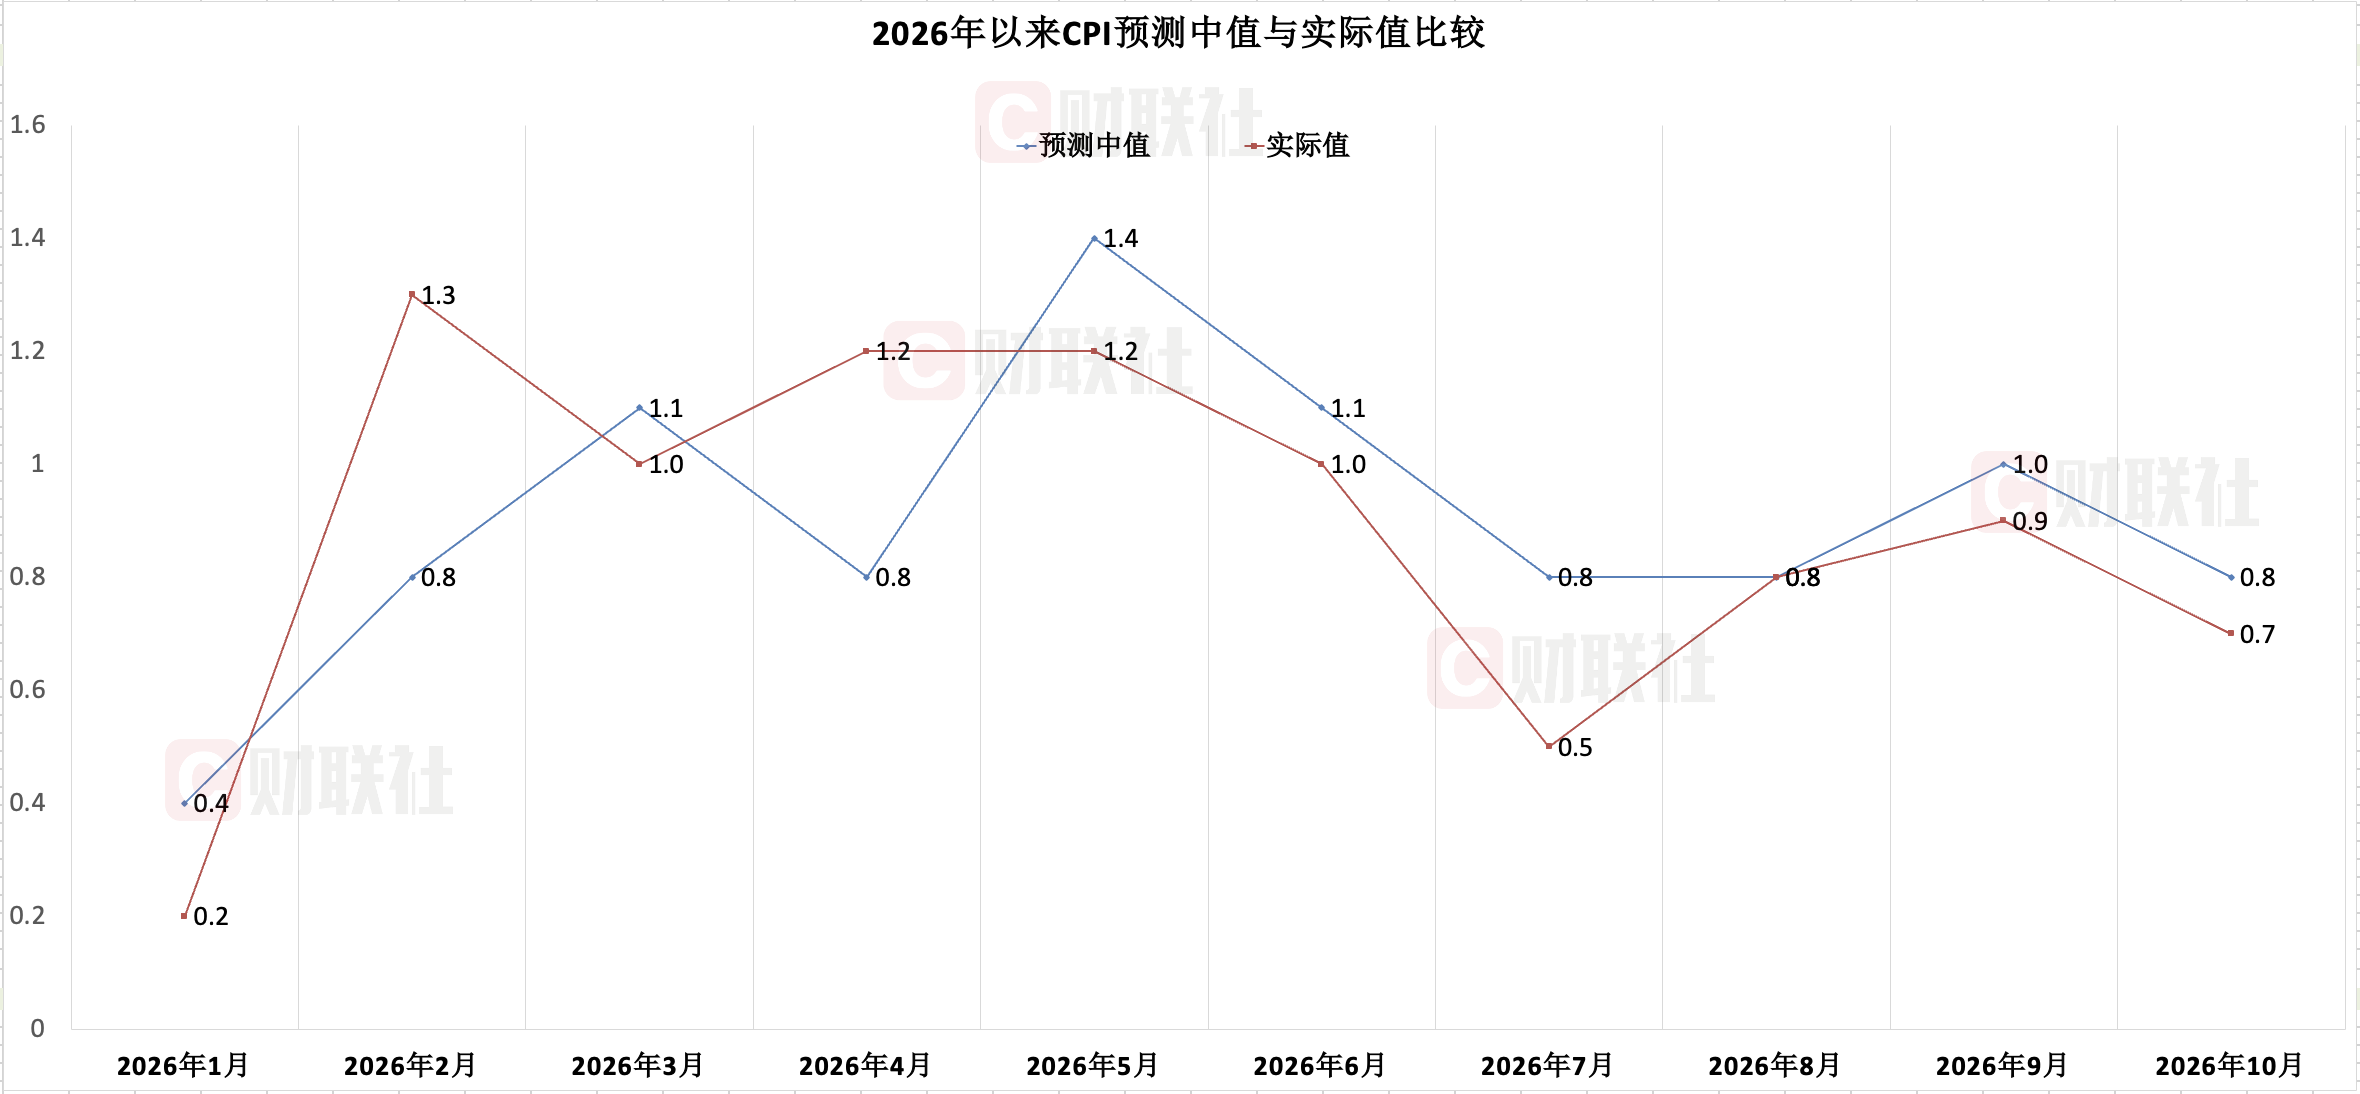
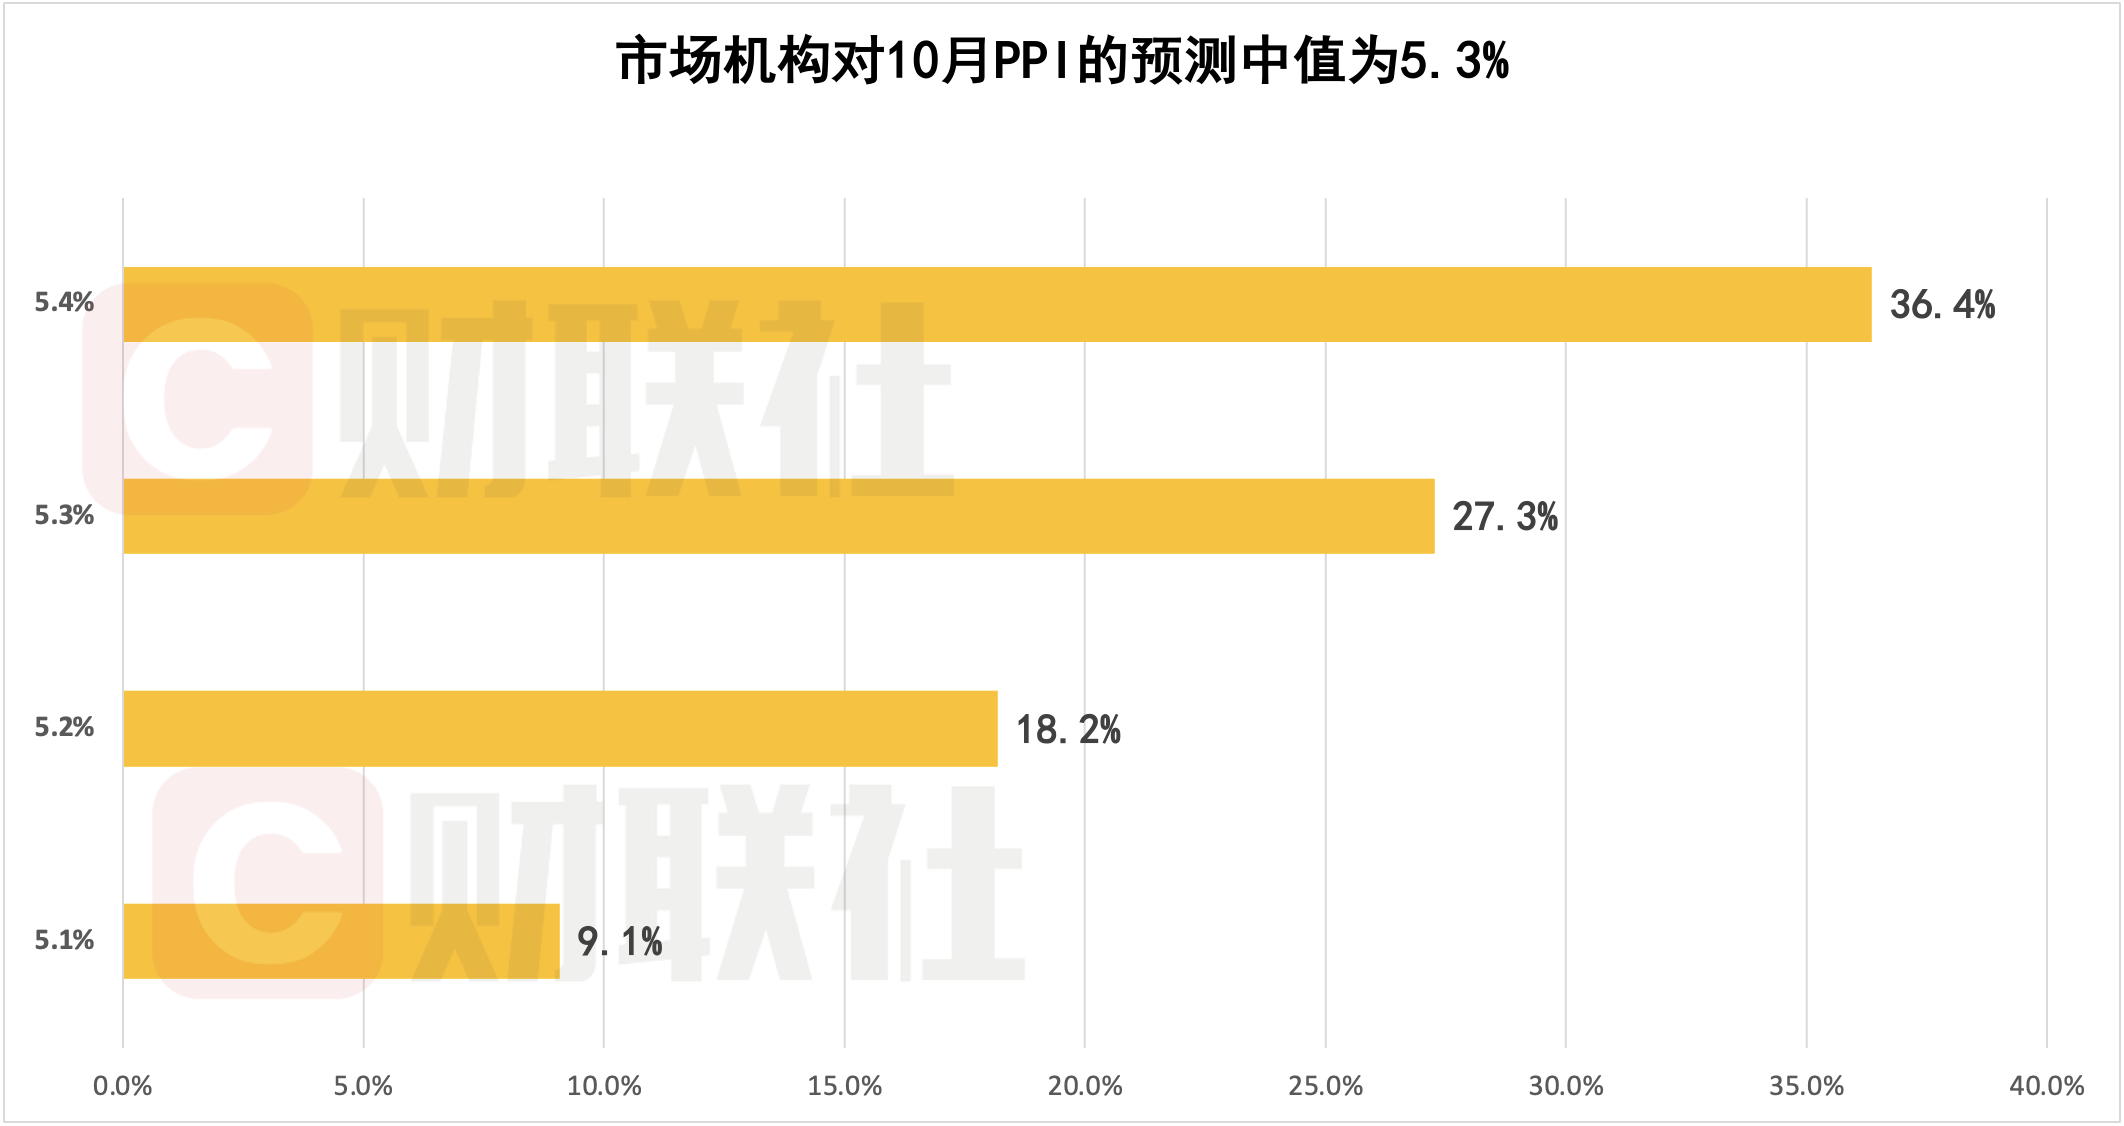
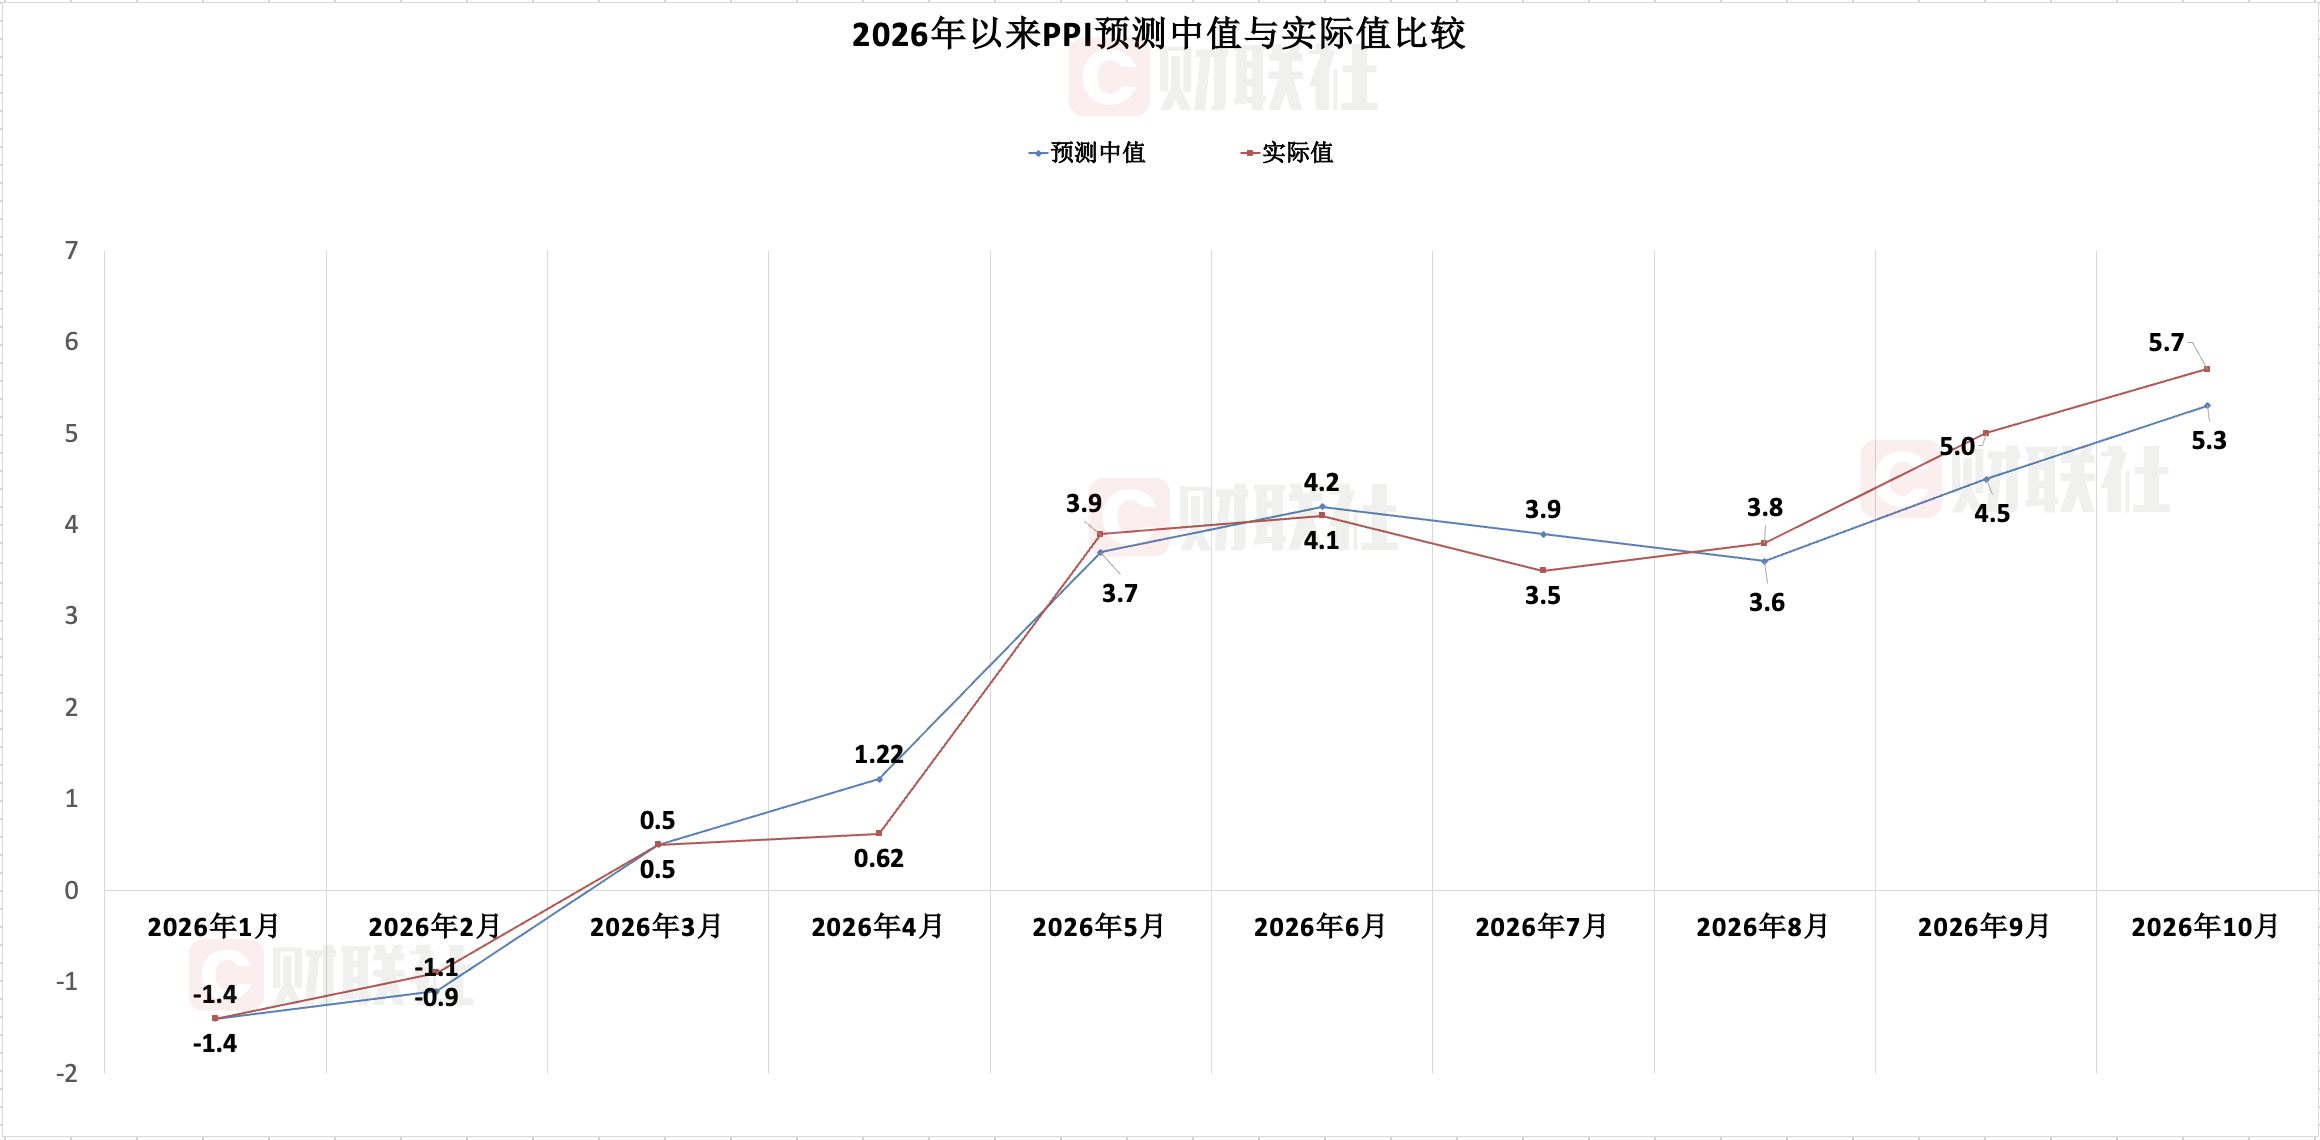
物价方面,国家统计局今日公布数据显示,10月CPI同比上涨0.7%,PPI同比上涨5.7%刷新年内新高。而此前市场机构对10月CPI同比增速的预测中值为0.8%,对PPI的预测中值为5.3%,实际数据与预测值整体契合。
“C50风向指数调查”是由财联社发起,由市场中的各类研究机构参与完成,结果能够较为全面地反映市场机构对于宏观经济走势、货币政策感受以及金融数据的预期。共有近20家机构参与本期调查。
10月新增人民币贷款或同比少增,市场预测中值为-1500亿元
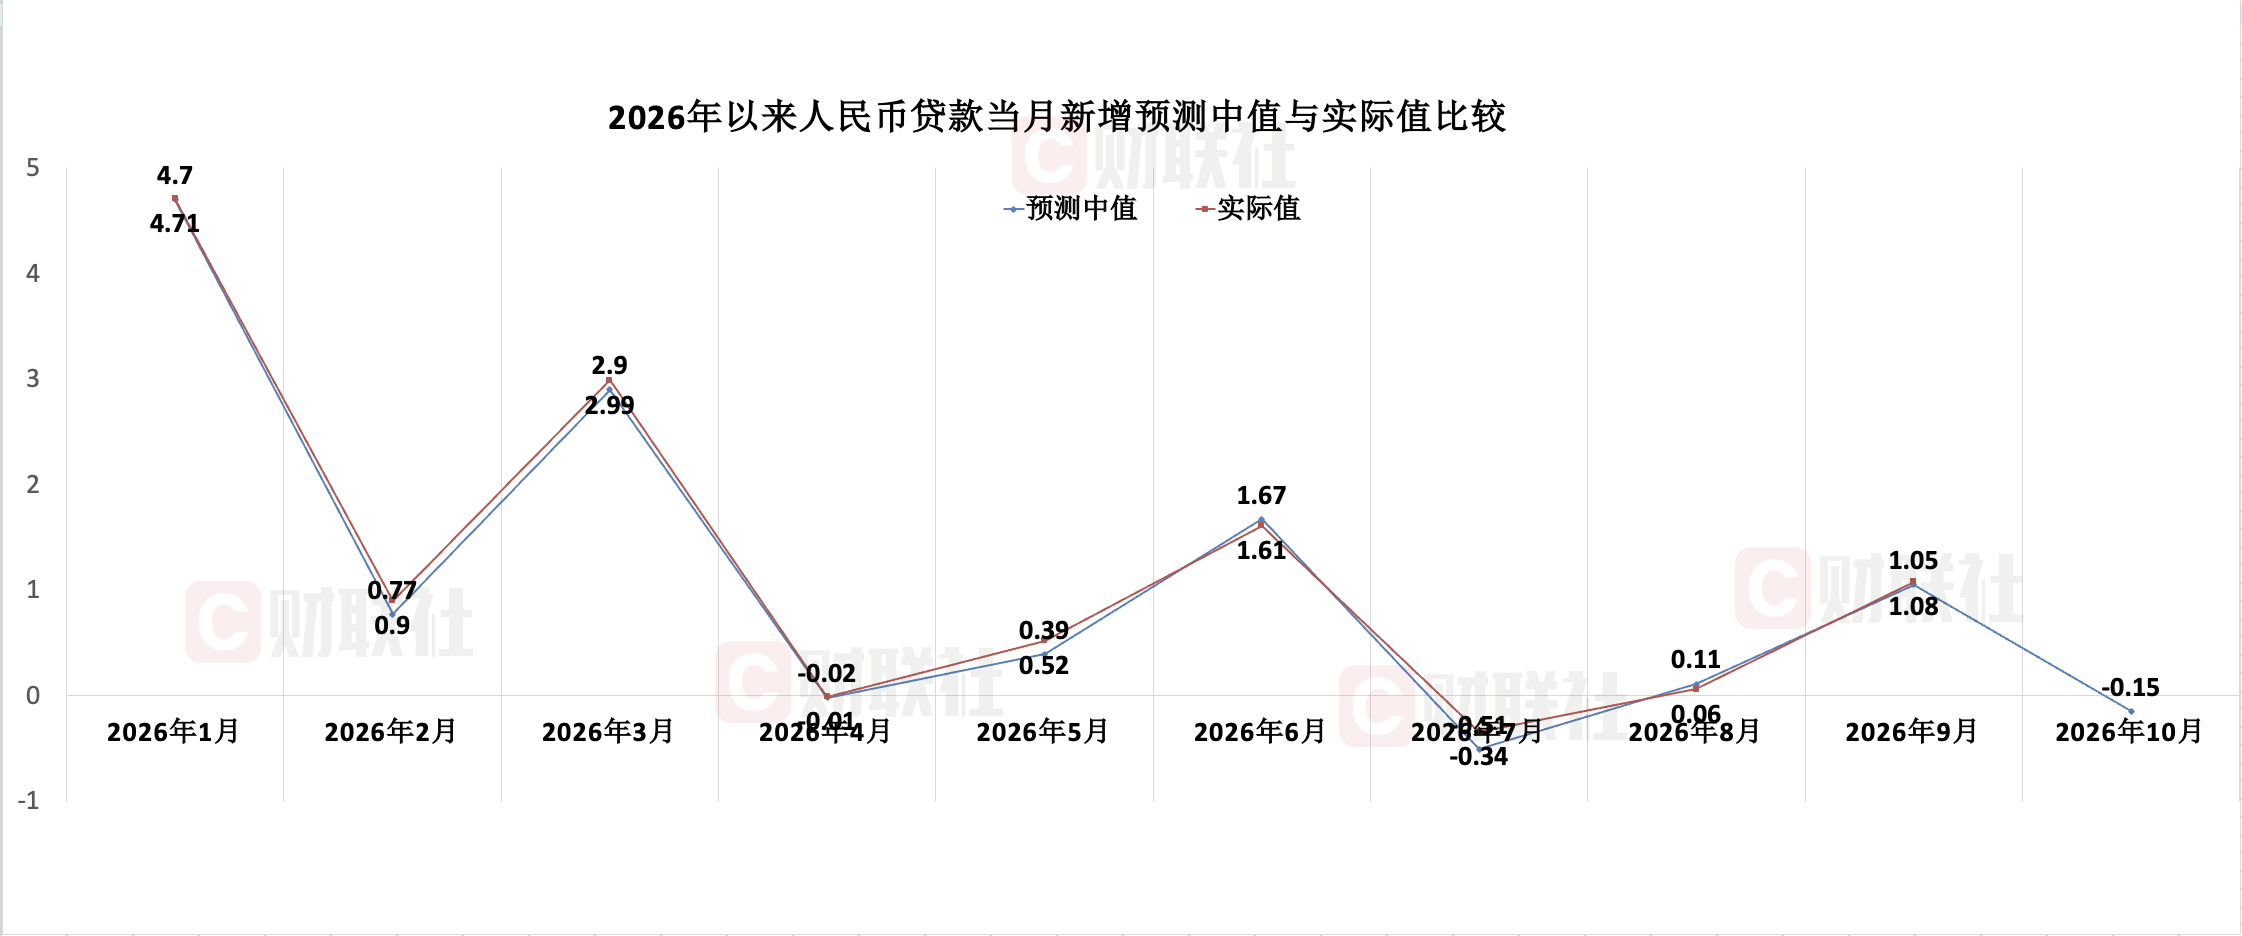
9月新增人民币贷款录得1.08万亿元,虽同比少增2100亿元,但较8月的600亿元大幅回升,略超市场预期。
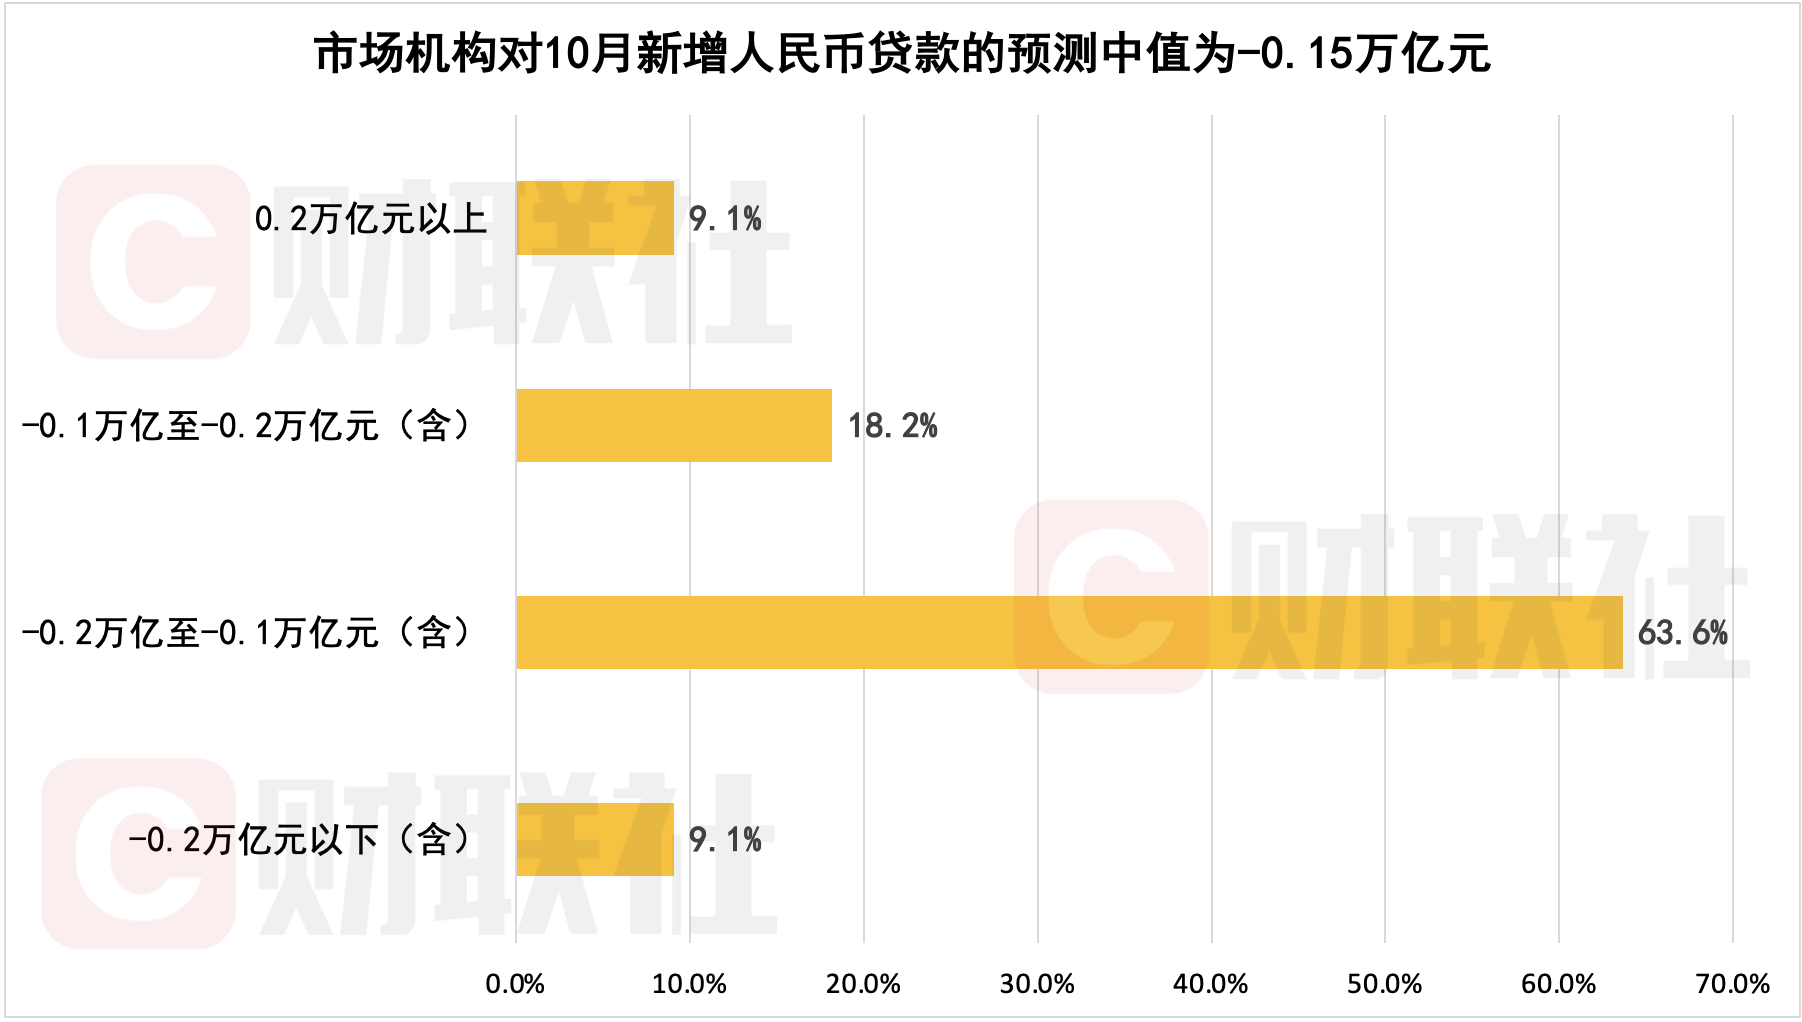
本期调查显示,10月新增人民币贷款或再现负值,难改同比少增格局。市场机构预测中值为-1500亿元,较去年同期的2200亿元少增3700亿元,预测区间在-2000亿元至3000亿元。
市场人士指出,10月是季末集中冲量后的传统信贷“小月”,银行投放节奏通常随之放缓,主要受以下两方面因素影响:
一方面,居民端融资需求整体偏弱,新增贷款或出现负值。
从消费端看,财通证券研究所固收首席隋修平表示,10月下旬地铁出行强于季节性,但乘用车零售、电影票房偏弱,消费修复仍有分化,预计居民短贷环比多减、同比少减。
从房贷端看,高频数据显示,10月1日-29日,30大中城市商品房成交面积约543.7万平方米,较去年同期下降16.1%。隋修平认为,虽有一线城市住房成交形成一定支撑,但重点城市新房成交总体仍不及去年同期,局部改善对按揭需求全面修复的带动效果尚需观测,预计居民中长期贷款环比转负、同比多减。
另一方面,企业端融资缺乏扩张基础,信贷同比或多减。
隋修平指出,受10月制造业指数降至49.8%及季初回落影响,企业经营周转需求偏弱,预计企业短贷环比转负、同比少减;同时,建筑业指数降至48.0%且基建实物工作量传导不畅,预计中长贷同比少增。整体来看,短贷的同比少减难以抵消中长贷的回落,企业融资仍缺乏持续扩张的基础。
东方金诚宏观首席王青在接受财联社记者采访时表示:“10月新型政策性金融工具投放完毕,预计对企业中长期贷款有一定拉动作用,但难以抵消新增居民贷款为负的影响。”他进一步指出,当前票据利率处于低位且月末未见上冲,既反映信贷需求不强,也预示10月票据冲量现象仍会比较明显。
浙商证券经济学家李超表示:“10月半年期国股银票转贴现利率持续维持在0.5%左右的低位,与10月30日半年期国有大行同业存单利率的利差维持在-90BP左右,这反映出银行票据配置需求较强,而一般贷款需求依然偏弱。”
10月新增社融预测中值1.5万亿元,政策发力有望带动增速回升至7.3%
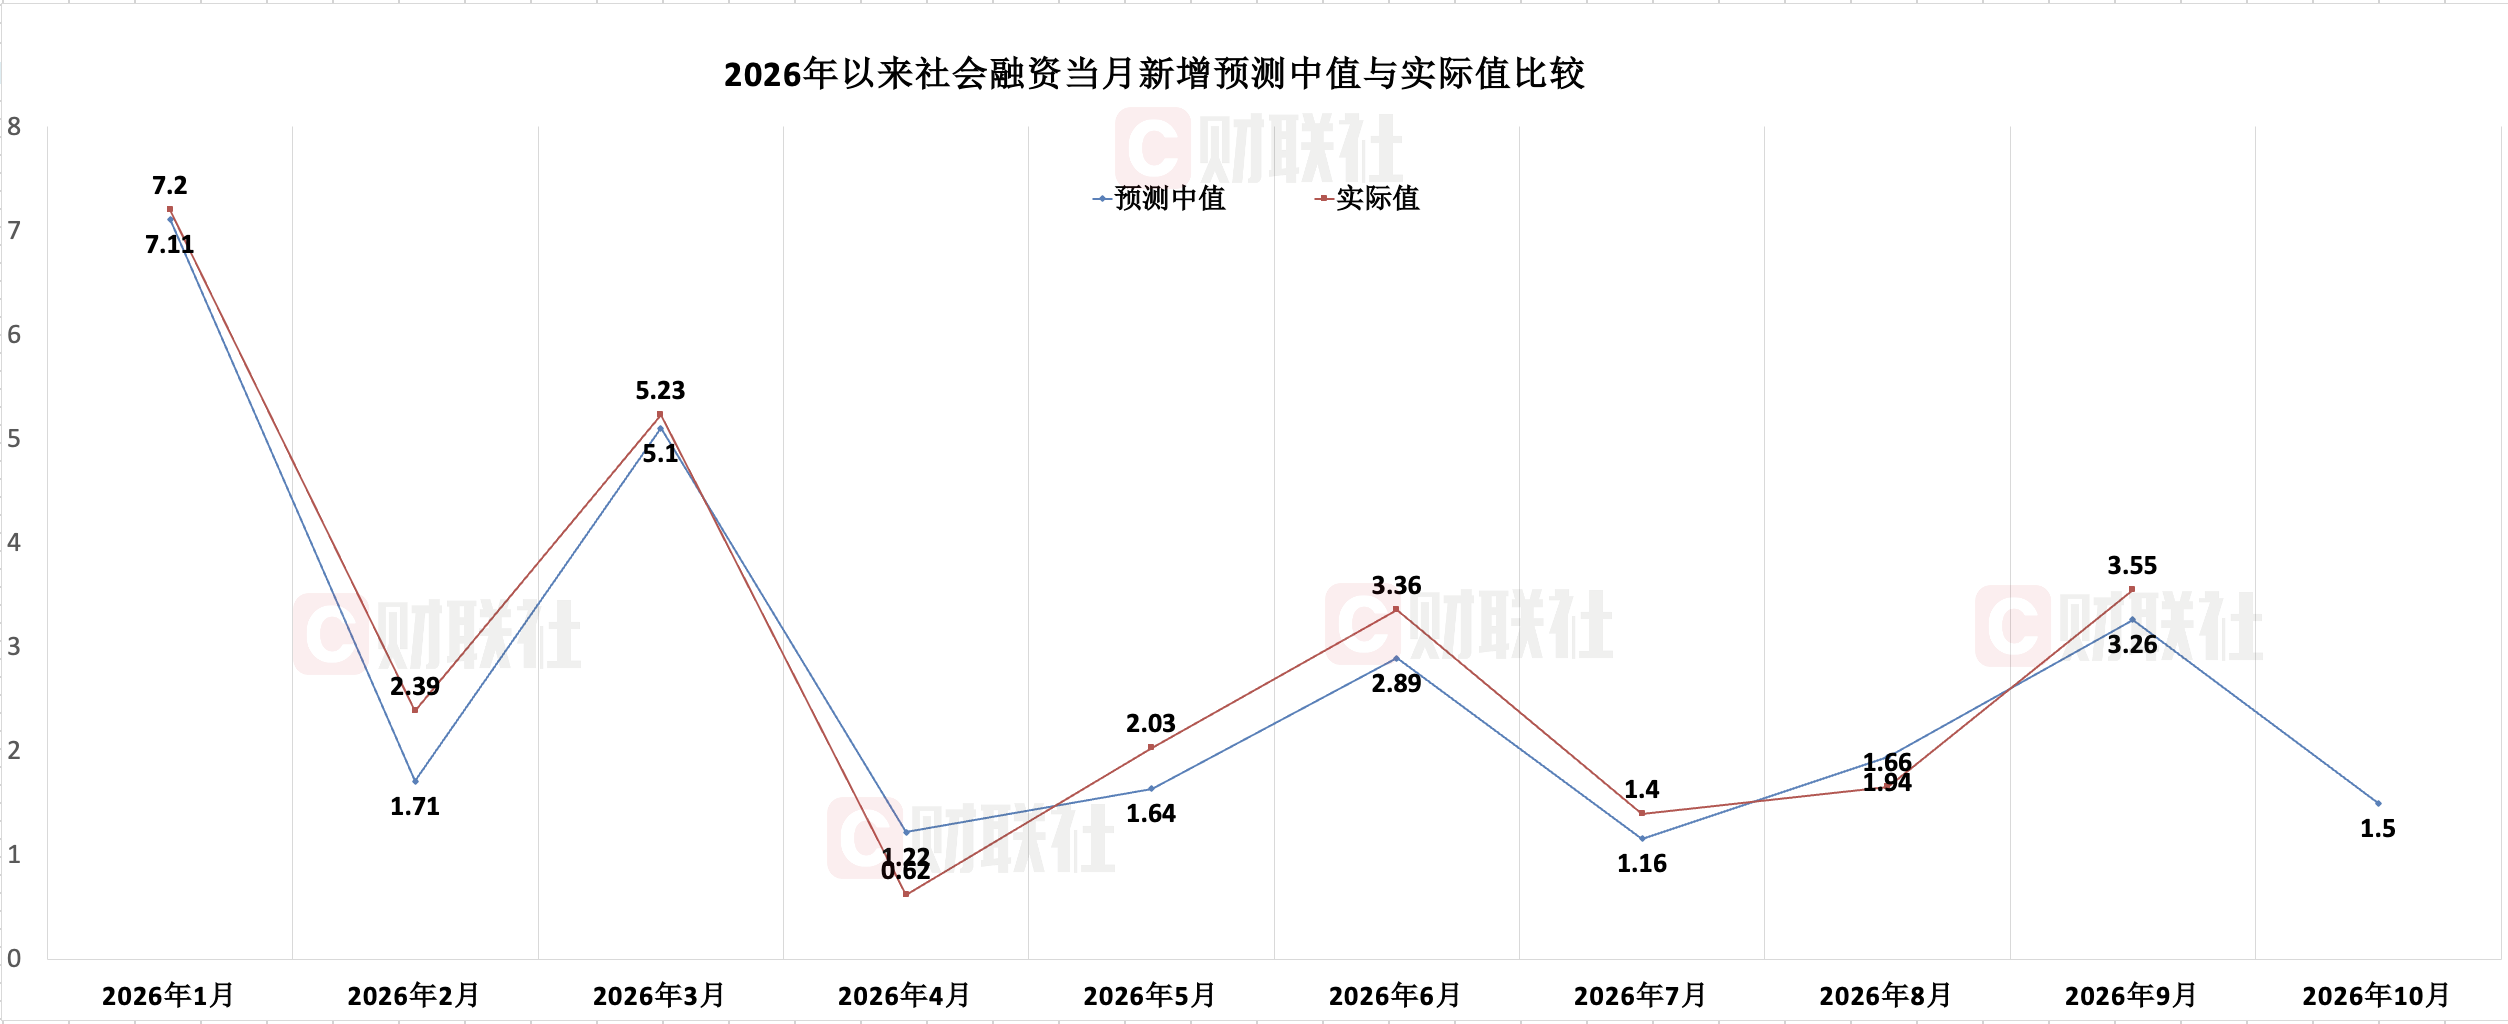
9月,新增社融规模录得3.55万亿元,同比多增200亿元,较8月同比少增9000亿元的表现明显好转。
本期调查显示,超七成机构预计政策发力有望带动社融存量增速回升至7.3%。市场机构对10月新增社融规模的预测中值为1.5万亿元,较去年同期多增6800亿元,预测区间在1万亿元至1.6万亿元。
王青表示,在投向实体经济的贷款同比多减的背景下,10月新增社融主要由政府债券融资支撑。
具体来看,四季度政府债券融资规模预计较上年同期高出1.5万亿元;单看10月,政府债券融资达1.1万亿元,同比多增约6000亿元;企业债券融资约2900亿元,同比多增近400亿元。
此外,随着10月新型政策性金融工具投放完毕,预计10月单月投放规模或在7000亿元左右,可能带动社融委托贷款同比多增。
货币增速方面,10月末M1及M2同比增速或均小幅回落。
针对M1走势,浙商证券宏观首席林成炜表示:“10月虽然8000亿元新型政策性金融工具已经完成全部投放,但资金补充项目资本金后,还需要经过项目资金拨付及实际支付才能转化为企业交易性存款,对当月M1的直接拉动有限。”其预计10月M1同比增长3.0%,M1与M2剪刀差维持在-4个百分点左右,实体经济资金活化程度仍有待改善。
M2来看,王青分析指出:“一方面,当月新增人民币贷款偏弱,会拖累存款派生;另一方面,四季度稳增长政策发力,有可能带动财政支出提速,若财政存款出现同比少增,则会对M2增速有一定推升作用。”
值得注意的是,近期贸易顺差规模高位上行,叠加人民币持续升值,企业净结汇顺差显著扩大。“这意味着10月还会有较大规模的不计入M2的企业外币资产,转化为纳入M2统计的企业存款,也会阶段性对M2增速形成支撑。”王青表示。
10月CPI同比小幅回落至0.7%,PPI同比升至5.7%刷新年内新高
10月CPI同比上涨0.7%,环比涨幅回落0.2个百分点。此前市场机构预测中值为0.8%,预测区间为0.7%-1.0%。
“10月CPI同比涨幅收窄,主要原因是蔬菜价格大幅下跌,带动食品价格同比降幅显著扩大,充分抵消了当月国际油价上涨推动国内汽油价格上调带来的影响。”王青表示。
兴业银行首席经济学家鲁政委分析指出,受长假需求退坡影响,10月食品价格多数回落。其中猪肉、鸡蛋、蔬菜价格环比分别下跌3.6%、12.6%和8.5%,对食品CPI形成明显拖累。
能源方面,10月国内成品油调价呈现“一搁浅一上调”,交通工具用能源对CPI拉动有限;同时,上海金交所黄金价格环比跌幅扩大至5.7%,拖累其他用品和服务价格。综合食品、能源及黄金价格的表现,叠加翘尾因素,10月CPI同比有所回落。
PPI方面,10月PPI同比上涨5.7%,创2022年7月以来新高,且略超市场预期。 此前,市场普遍预计10月PPI同比将再度刷新年内高点,机构预测中值为5.3%,预测区间为5.1%至5.6%。实际值已突破预测区间上限。
王青表示,10月PPI环比涨幅回落,主要源于当月国际原油、有色金属以及国内煤炭等大宗商品价格在前期较快上涨、绝对价格水平已偏高的背景下,环比上行幅度明显放缓。
“不过,在环比延续上涨带动下,10月PPI同比涨幅进一步扩大。往后看,11月PPI环比可能转跌,同比涨幅将有所回落,但年底前仍将处于4.0%以上的较快增长区间。”王青预计。
