华虹宏力(688347)精要:
①三季报显示,国内设备需求保持增长,作为中国特色工艺的龙头企业,公司在半导体本土替代加速的浪潮中,其平台具备稀缺性;
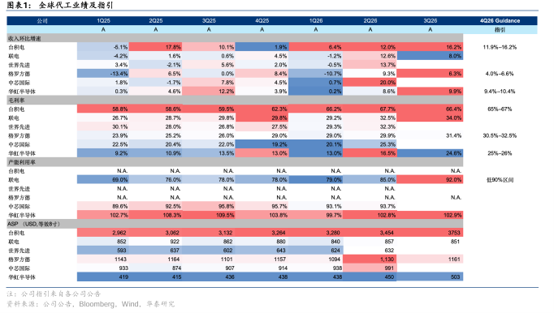
②三季度剔除华力微后的毛利率超公司指引,体现供需紧张下的提价效果明显,展望明年,公司认为平均价格有望再增10%–15%;
③AI需求依然是主要增长驱动,硅光与PMIC领域将成为下一轮扩产重点。华力微并表进一步抬升收入规模及综合毛利率,显著增厚公司利润;
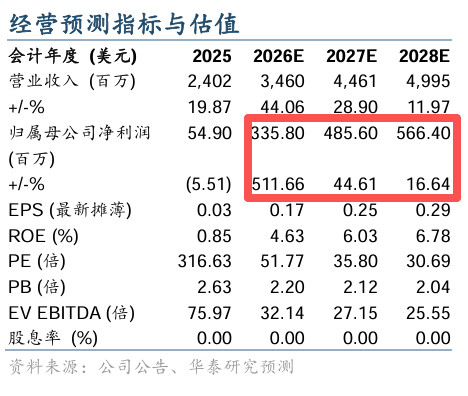
④华泰证券黄乐平考虑华力微并表及特色工艺价格持续上涨,上调2026–28年上调归母净利润预测132%/165%/120%至3.36/4.86/5.66亿美元,对应同比增长512%/45%/17%;
⑤风险因素:无锡晶圆厂产能爬坡慢于预期。
未来三年盈利预测均上调超100%,分析师强call公司半导体平台具备稀缺性,2027年不仅价格有望再增10%–15%,且产能释放将驱动产品组合优化和营收增长
三季报显示,国内设备需求保持增长,龙头企业正由收入放量向利润释放推进。
今日,华泰证券黄乐平覆盖华虹宏力,作为中国特色工艺的龙头企业,公司在半导体本土替代加速的浪潮中,其平台具备稀缺性,后续九厂产能释放有望驱动产品组合优化和营收增长。
三季度剔除华力微后的毛利率超公司指引,体现供需紧张下的提价效果明显,展望明年,公司认为平均价格有望再增10%–15%。
并且AI需求依然是主要增长驱动,硅光与PMIC领域将成为下一轮扩产重点。华力微并表进一步抬升收入规模及综合毛利率,显著增厚公司利润。
黄乐平考虑华力微并表及特色工艺价格持续上涨,上调2026–28年上调归母净利润预测132%/165%/120%至3.36/4.86/5.66亿美元,对应同比增长512%/45%/17%。
一、2027年平均价格有望再增10%–15%
公司三季度收入增长由晶圆出货量增加及ASP改善共同驱动,年内已在多个平台分阶段实施调价,其中MCU、Flash涨幅较大,部分较晚落地的调价将在四季度体现。
展望2027年,部分产品需求仍超过现有可供产能,管理层预计围绕供需缺口与客户协商继续提价,整体平均价格有望再上涨约10%–15%。
从平台看,MCU、Flash及PMIC仍是主要提价方向,功率分立器件按产品选择性调整,Logic/RF价格弹性相对有限。当前需求强度由高到低依次为MCU、Flash、PMIC、功率分立及CIS,MCU与Flash供需最紧张。
二、华力微并表增厚效应体现,硅光与PMIC纳入下一轮扩产重点
三季度,华力微并表的增厚效应开始体现。公司表示华力微月产能约4万片,年收入约7亿美元、毛利率约40%,管理层预计其年贡献净利润超过2亿美元,并表预计增厚公司综合毛利率约3–4pct。
长期规划方面,公司已向光模块供应MCU、PMIC及功率分立等硅基器件,下一步将扩大模块内硅基产品覆盖范围及供货份额;2027年下一轮扩产将显著增加硅光及PMIC产能,并同步推进研发项目。
需求端,AI基础设施仍是主要增长驱动,管理层初步估计超过50%的产品流向AI相关应用,AI需求已通过PMIC、BCD、MCU及图像处理等平台扩散至多个终端市场。