

①机构测算,以上市第二天收盘价为买入价,考虑持有10个交易日,历史数据显示单只新债可以平均获得1.39%的超额收益,而过去一年平均超额收益达5.78%。
                                    ②2027年之前将要到期的转债债券余额约2000亿元,而当前交易所已受理及之后环节的转债拟发行规模总计700多亿元。
财联社11月6日讯(编辑 杨斌)转债资产近期遭遇“逆风”,尽管相较权益依然展现出抗跌性,但估值被动抬升使得转债估值处于历史高位。
财联社关注到,近期高价券杀跌严重,部分转债10月跌幅已超50%,而珠海华发的信用风险事件也有传导至转债市场的迹象,带动低价转债同样走弱。在权益市场调整的背景下,转债难以走出独立行情。
“抗跌”反陷入高估值困境
今日,中证转债指数下跌0.73%,收报453.98点,终结此前连续两日反弹。Wind数据显示,自7月以来该指数已连续四个月收阴,7—10月累计下挫12.12%,为2018年以来连跌最长、跌幅最深的一段。中证转债指数自1月23日年内高点534.48点的最大回撤已达17.09%。
相较权益市场,转债依然展现出了“抗跌性”。10月权益市场大跌,万得全A单月大跌12.44%,同期中证转债仅跌5.51%,跌幅差约7个百分点,转债连续跑赢正股。
不过,“抗跌”的背后是转债估值的被动抬升。根据财通证券固收隋修平团队测算,10月转债平价端“塌陷”12.06%,而价格端仅下跌2.33%,缺口全部由转股溢价率被动吸收,转股溢价率中位数单月跳升12.35%;百元溢价率由35.94%升至38.77%,处于历史高位。
Wind数据显示,截至11月6日收盘,平价90—110元区间转债转股溢价率中位数仍高达38.47%。
中信证券FICC团队在最新的2027年投资策略中指出,转债估值目前存在两方面掣肘:若股票市场上涨,则会有更多的转债开始强赎计数,存在强赎条款造成的估值收缩风险;若股票市场下跌,转债市场情绪可能相应走弱,转债定价最终仍会回归正股,其抗跌属性也会逐渐消失。
信用风险有向转债传导迹象
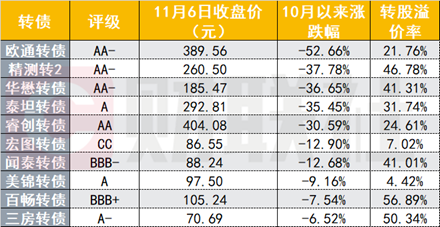
从近期跌幅居前的转债看,高价券首当其冲,部分转债10月以来跌幅超过50%。另一方面,多只低价与低评级转债跌幅较大。
图:10月以来跌幅居前的转债
(资料来源:Wind数据,财联社整理)
申万宏源固收黄伟平团队指出,除高价转债跟随正股下跌外,近期信用债市场极为关注的信用风险事件(珠海华发)有向转债市场传导迹象,部分转债跌破债底,带动低价转债同样疲软。
对于转债的信用风险,中信证券FICC团队认为,2027年会有更多的转债进入最后的2年存续期,其中不少为权重转债,其评级调整、信用冲击带来的扰动也需要提前关注。特别是在股票市场情绪持续走弱的环境下,这类风险可能会被进一步放大。
展望后市,多数机构都表示,在权益市场调整的背景下,转债难以走出独立行情,仅呈结构性机会。
天风证券固收首席谭逸鸣认为,年内转债市场或延续偏弱格局,期间或有小波段交易机会,但反弹过程具有明显的短周期、向下波动同样较高等特点,交易难度较高。建议关注转股溢价率、纯债溢价率均较低的低价品种修复转股机会。
东方金诚的研报预计,美联储加息预期等多重约束之下,市场风险偏好修复仍需时间,短期内权益与转债市场延续震荡磨底格局。结构上看,大盘、高评级类稳健品种,在市场防御需求提升下预计得到资金青睐。正股走弱放大转债下修博弈空间,在弱势行情下也更加值得关注。
