
特邀行业专家全面解读光模块下半年及明年出货前景,11月6日(周四)19:00,财联社VIP携手蜂网专家为您带来了光模块主题的【风口专家会议】。

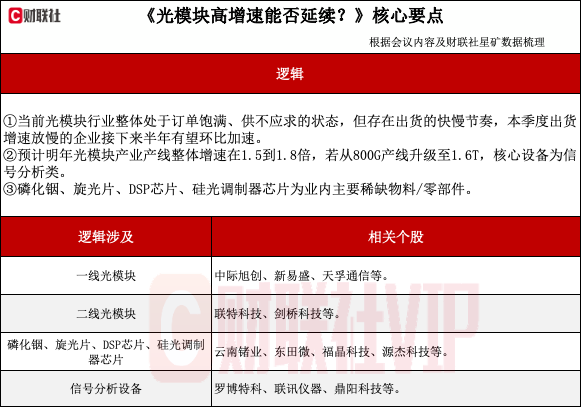

问题一:今年光模块在各个季度的出货情况大概是怎样的?下半年是否可能出现多家企业增速放缓的情况?为何会出现这种情况?从业内角度看是否真的不及预期?
专家:当前光模块行业整体处于订单饱满、供不应求的状态。无论企业规模大小,几乎所有企业接到的订单均超出其交付能力。因此,企业宣称订单排至数年后并不具有特殊意义,订单充足已成为行业普遍现象。这一状态在过去数个季度中持续存在,并预计在未来至少四至五个季度、甚至未来一年内仍将延续,且可能愈演愈烈。在此背景下,全行业在物料、人员、设备和厂房四个方面均处于紧张甚至枯竭状态:物料和设备难以采购,工程师和技术人员难以招聘,现有厂房已全部填满并正在加速扩建。
部分企业出现增速下降的现象,与光模块行业的固有特点密切相关。该行业本质上属于组装型行业,其特点是出货必须所有因素配齐,任何一项物料缺失,哪怕仅缺一个标签,产品也无法出货。当前全线物料均处于紧缺状态。
由此产生的现象是:大量产品基本完成,但因缺少某一物料而无法出货;待下个季度物料到位后集中出货,导致销售集中在后续季度,而前面季度则没有出货。因此,光模块行业呈现“小台阶加小缓坡叠加”的走法,而非直线斜率式扩张。行业扩张表现为跑一个小台阶、停一两个季度(如新易盛),再跑一个小台阶、再停一两个季度。这与光纤行业不同,光纤行业产能可一次性建成投放,而光模块行业则遵循上述节奏。
问题二:根据预计的四季度及明年的出货情况,是否会有较大幅度的增长,还是可能停滞数月?三季度放缓之后,四季度行业内对订单情况如何预期?从接下来订单增速来看,行业内认为哪些企业的订单放量可能更快?
专家:各企业情况并不相同,季度表现因公司而异。行业内通常涉及十几种主要物料,不同企业所缺物料各异,库存备货结构亦不相同。
就扩产速度较快而言,公司规模越大,扩产速度表现越好。原因在于:大公司备货信息更充分,订单可见度更高;其产品无需再进行可靠性验证,相关验证早已完成且必然合格,无需经过二次现场验证,亦不存在验证不通过的风险;同时,大厂拥有多家供应商,新进入者通常为第二批供应商,需依赖第一批供应商溢出后无法完成的订单。由于前几年订单可见性不足,企业不敢大幅采购设备与物料。
因此,一线供应商的扩产倍数基本可达2倍以上,二线产品每年扩产约1.5倍至1.9倍,属于较为正常且普遍的水平。不过当前一线厂产能已经很大,达到每月百万级水平,若再扩一倍,难度较高:相当于将过去数年积累的成果在一年内全部凑齐。因此,明年一线厂产能再翻一倍的难度较高,二线厂扩产速度将相对更快。
问题三:磷化铟的主要用途是什么?全球供需情况如何?供需缺口有多大?
专家:光芯片材料体系主要分为两类:磷化铟(InP)与砷化镓(GaAs)。砷化镓主要用于VCSEL短距离激光器及部分特定应用;磷化铟则用于长距离、大功率激光器,同时亦可用作光电探测器(PD)。此外,磷化铟也可制成射频器件等。
磷化铟在光通信领域的核心用途是作为发光芯片的基底片。其产业链流程为:首先由高纯度磷与铟粉混合反应生成磷化铟晶体,经切片、打磨制成零点几毫米厚的薄片,即外延片;随后经过二次外延制成EML(电吸收调制激光器)或CW(连续波激光器)芯片,最终封装进入光模块并销售至云厂商。
今年磷化铟产能估计约70万片(折算为2英寸),其中约50—60万片用于射频、传感等其他领域,光通信用量约10—20万片。
从订单口径看,磷化铟厂商接到的订单总量约为270万片。各磷化铟工厂均在筹划扩产,供需缺口显著。然而,该订单数据可能因“牛鞭效应”而被放大:当产品供不应求时,供应链各环节倾向于超额下单。从磷化铟到AI数据中心共涉及约五个环节,在短缺状态下,各环节均会放大自身需求,例如真实需求为100片时可能按120至150片下单。因此,当前磷化铟需求中有相当比例为恐慌性采购所致的虚拟订单。就具体数据而言,全球明年全年磷化铟基底片真实需求约为30至40万片,远低于厂商所接收的200余万片订单量。
问题四:国内磷化铟生产企业有哪些?出货量与价格有何上涨预期?
专家:国内磷化铟主要生产企业包括先导科技、云南锗业、华兴光电等。上述企业的扩产目标均以扩产4至5倍的目标设定。从设备角度来看,磷化铟生产设备的技术难度并不突出,扩产周期相对可控。
当前磷化铟价格涨幅较大,主要受短缺格局驱动。目前月出货量约为六七万片,相对于已接收的订单而言,存在部分订单无法按期完成的情况,未完成订单只能向后推移交付。因此,在供需持续偏紧的背景下,出货量与价格均具备上行预期,但具体幅度受扩产进度与订单实际落地节奏影响。
问题五:光模块产业链中还有哪些零部件或物料存在缺货情况?哪些属于长周期的紧缺?哪些缓解周期相对较短?
专家:当前紧缺物料分为四类:DSP、旋光片、硅光调制器芯片、光芯片。目前,没有非常紧缺的物料,同时也不存在某一项物料显著优于其他物料的情形,具体因公司情况不同而存在差异。首先,DSP使用的是3纳米及5纳米生产线。台积电的3纳米、5纳米产线若全部用于DSP生产,产能绰绰有余;但当前这些产能主要分配给GPU以及苹果A18/A17等芯片,实际可分配给DSP的产能极为有限,因此DSP处于紧缺状态。
其次,旋光片扩产周期约为半年至九个月。目前国内已有两至三家企业在做,均在高速扩产中,其中一家扩产进展较好,行业排名已从第三升至第二。
硅光芯片的主要代工方为格罗方德(Global Foundries)及高塔半导体(Tower Semiconductor)。后者今年产能状况尚可,年初曾提出扩产四倍,目前实际已接近四倍;若明年再扩产四倍,累计可达十六倍。因此,预计明年即可基本赶上需求。然而生产线若从头新建,周期仍然很长,通常是在现有产线上进行扩线。光芯片的瓶颈主要在于MOCVD设备。
问题六:光模块产线是否面临升级改造?产线扩产情况是怎样的?
专家:800G与1.6T产线的组装工艺基本一致,主要差异在于测试设备。信号分析等测试仪器需要升级,该部分设备约占产线设备价值的百分之十几至二十。从800G升级至1.6T,约98%的设备可以继续使用,且两者消耗的产能大致相当。
就扩产情况而言,各企业情况存在差异。表现较好的企业,在特定条件下一年可扩至2.5倍;较差的企业约为1.1至1.5倍。扩产速度取决于企业规模:规模越小,翻倍相对容易;规模越大,翻倍难度越高。
问题七:明年哪些企业的产线扩张速度可能达到两倍左右或更快?
专家:预测具体企业明年扩产速度的难度较大。尽管一线企业执行力强、技术积累深厚、工程师队伍完备,扩产能力较强,但其基数庞大,月产能普遍达百万级以上,基数越大则翻倍难度越高。而二线企业技术力量相对薄弱,人才培养速度较慢,合格率亦相对较低,扩产困难;但二线企业基数较低,例如从月产10万只扩至20万只,相较于百万级基数企业,实现同等增幅的难度反而较低。
因此,明年头部企业与二线、三线企业的整体扩产速率可能趋近,两倍以上的扩产幅度较为困难。预计明年行业整体扩产幅度约为1.5至1.8倍,达到该区间的企业已属表现良好。超过两倍的情况几乎不可能出现。
需要注意的是,在同等产能下,1.6T产品的销售价格可达800G产品的近两倍,而消耗的产能仅为800G的约1.1倍。若企业1.6T产品占比较高,其销售额增速可能显著高于产能增速,理想情况下销售额可实现翻倍甚至更高。但实际情况中,企业通常同时生产800G与1.6T产品,且1.6T占比逐步提升,呈现动态爬坡过程。
问题八:对于DSP芯片、旋光片及产线设备等细分领域,国内有哪些企业能够提供产品?
专家:在高速率DSP领域,国内400G以上速率目前尚无企业能够实现量产。当前量产供给主要来自海外厂商,包括博通与Marvell。
高功率光芯片目前全部依赖国外供应。200毫瓦级别产品国内目前仅有少量供给,主要仍为国外产品。100毫瓦级别产品中,国内占比约为10%左右,或大个位数百分比。CW芯片方面,源杰科技目前可实现每月大几十万的发货量,在行业中约排名第五或第六位。
旋光片全球格局中,第一大供应商为美国Coherent,第二大供应商为日本Granopt,第三大供应商则为国内的森一量子,其月发货量已达数万只级别。此外,飞锐特(已被迈时光电收购)及福晶科技亦有布局,但福晶科技当前产量较低。硅光芯片国内可生产的企业较多,约有五六家。但大多数高速率产品仍依赖格罗方德(Global Foundries)和高塔半导体(Tower Semiconductor),其中Tower Semiconductor的份额可能更大。
就光模块产线设备而言,主要分为三类:其一,贴片机:国内有多家企业能够生产,如镭神技术等,但未上市,已上市公司中从事贴片机业务者较少。其二,耦合机:耦合机与部分设备由同一类厂商生产,罗博特科可生产耦合设备,但其主要客户在海外,在中国市场的销量并不高。其三,测试仪器:全球市场主要由是德科技及日本几家厂商主导;而国内以联讯仪器为代表,专门从事光模块测试仪器。