

①在本周这场刚刚尘埃落定的2026年美国中期选举中,民主党人掀起的强劲“蓝色浪潮”彻底改写了华盛顿的政治版图;
                                    ②并未出现在选票之上的共和党头号“金主”马斯克,还尝到了前所未有的苦果……
核心看点:
① 油价回落缓解通胀风险,美联储或放缓加息节奏
② 美债市场短期有望恢复平静。政策风险令AI交易前景持续分化
③ 美元与黄金的走势变量
民主党在2026年美国中期选举中夺回参众两院的控制权,并在共和党大本营取得历史性突破。夺回国会后,民主党或将主导立法进程、发动对特朗普的调查、并搁置特朗普的人事任命以换取政策让步,将在很大程度上对特朗普形成制衡。特朗普任期的最后两年将面临“分裂政府”和“跛脚总统”的窘境。
在华盛顿权力版图发生巨变的同时,金融市场新的叙事和定价或许也正在酝酿之中。
油价回落缓解通胀压力 美联储或放缓加息节奏
特朗普承认伊朗战争和由此引发的高油价是共和党此次选失利的主要原因之一,也是民主党重新掌控国会的民意基础,因此市场预计民主党将努力推动战争落幕。其可以运用的工具包括战争权力决议和国会拨款权,前者容易遭到特朗普的否决权干扰,后者则是最为有效的筹码,尤其是将限制战争经费的条款捆绑进更大的年度拨款法案中。不过作为总统,特朗普在外交上仍拥有较大的权力,军事行动升级的可能性无法被完全排除。
本周油价的大幅回落是一个积极的信号。若通胀风险能跟随油价一起持续降温,美联储身上的加息压力也将被大幅缓解。若美联储放缓加息节奏,将有助于避免金融环境进一步收紧,从而为市场保留更多的流动性。
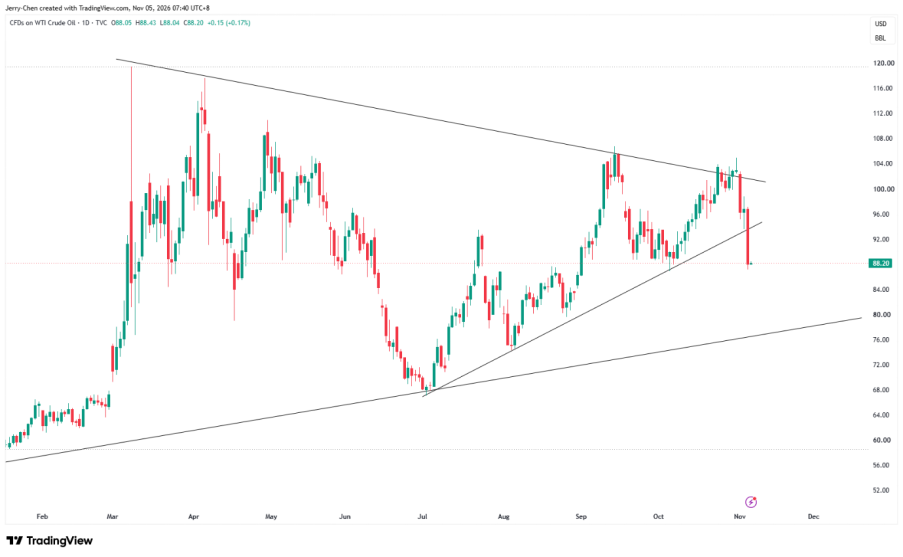
图:WTI原油 日线 来源:TradingView
美债市场暂时恢复平静 但长期债务问题依然无解
民主党的获胜可能令特朗普政府的财政政策受到更大约束,至少避免了其承诺的“共和党保住两院后将向美国成年人发放5000美元的支票”的计划。
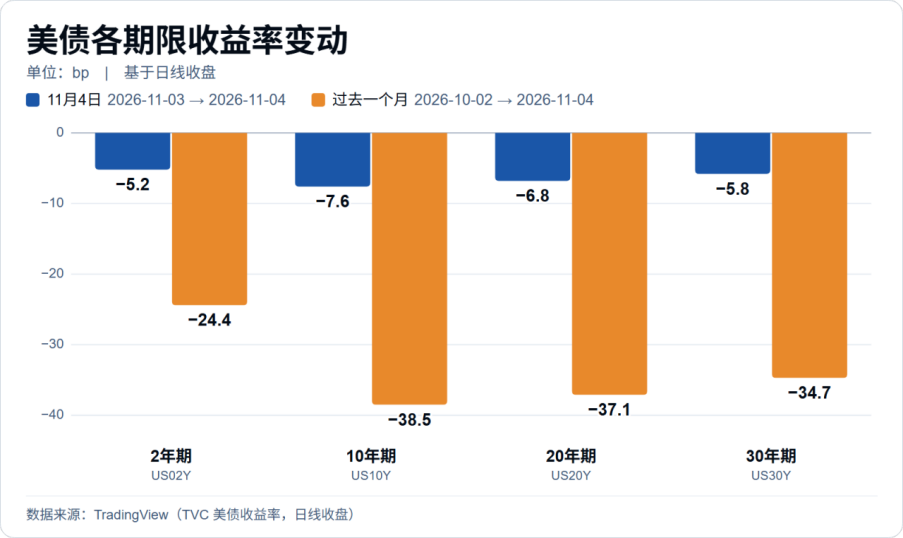
短期来看,新一届国会(明年1月开始)大概率会阻止进一步的财政扩张,这有助于缓解长期国债供给压力,帮助美债(尤其是长期美债)市场恢复平静,并为更广泛的金融市场提供信心。下图显示选后及过去一个月美债收益率的走势。
 中期来看,市场的焦点会从“减税刺激”转向“拨款和债务上限”。提高债务上限的最后期限(X-date)预计在2027年到来,在拉锯期间,美债市场波动或再次加剧,不过两党在这一问题上既存在博弈也有一定默契。
至于长期的赤字和债务问题,则难以因为国会变天就得到根本性解决。
政策风险升温 AI交易或持续分化
对于民主党的回归,市场最担心的是其可能加强对AI行业的监管,从而限制AI扩张的速度,这也是全球股市此前遭遇抛售的原因之一。
但这个问题似乎被过分放大了。AI对经济的推动作用是无法忽视的,仅从经济利益的角度出发,民主党也没有理由“开倒车”。加强监管更可能在地方层面展开,以德克萨斯州为例,新当选的民主党州长曾以暂停数据中心建设为竞选主张之一,而德州的数据中心规划容量居全美首位,这些项目将面临政策不确定性的风险。不过选前的承诺和选后的施政通常都会取得某种程度上的平衡。
市场对政策风险的担忧确实对CoreWeave这些仍高度依赖债务扩张来建设数据中心的新云企业带来冲击,对于 AI 基础设施相对完善、主营业务稳健、现金流充沛的老牌科技巨头,市场可能更关注其现金流与回报质量,实际表现仍需观察。换句话说,市场担忧的并非是AI需求消失,而是资本回报率是否足以支撑估值的扩张。
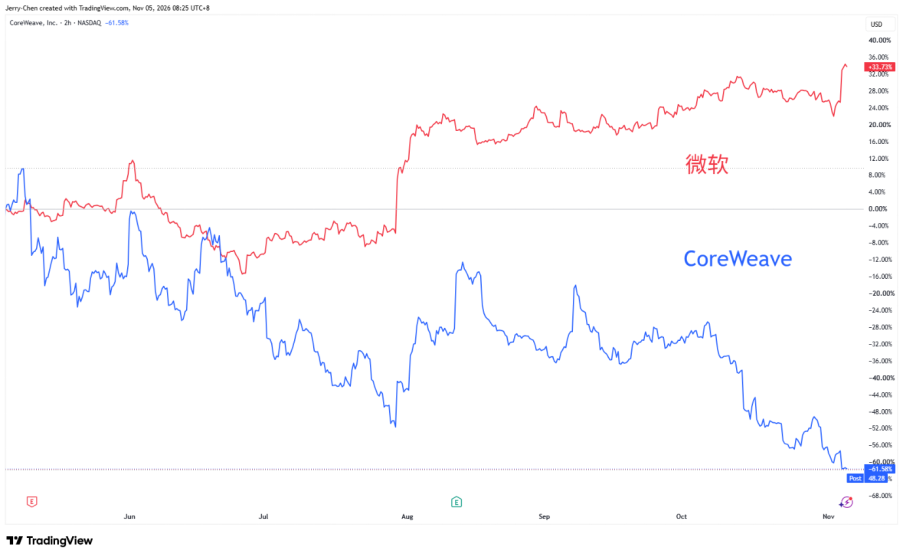
图:微软和CoreWeave过去6个月走势对比 来源:TradingView
综合来看,市场对 AI 叙事的评估正在从"投入规模"转向"回报质量",投资回报与现金流是关注重点。投资回报和现金流是主要参考指标。AI赛道内部的分化和新一轮的优胜劣汰或许正在展开。
若美国 AI 交易前景持续分化,资金在板块间的轮动情况值得关注(可参考道琼斯指数近期走势)。具体板块的相对表现仍取决于基本面变化,本文不对其作出判断。
美元走势与黄金的关注变量
上文提到了油价回落、加息放缓、美债收益率下行、AI交易分化等几个猜想,这些因素可能产生一个共同的结果,令美元失去支撑。
而处于年内低点区域的黄金,其避险与配置属性受到市场关注。从央行黄金储备与全球黄金 ETF 投资数据来看,在金价下行周期,市场对黄金的需求仍保持在较高水平。这一需求的延续性及其对价格的最终影响,仍需持续观察。
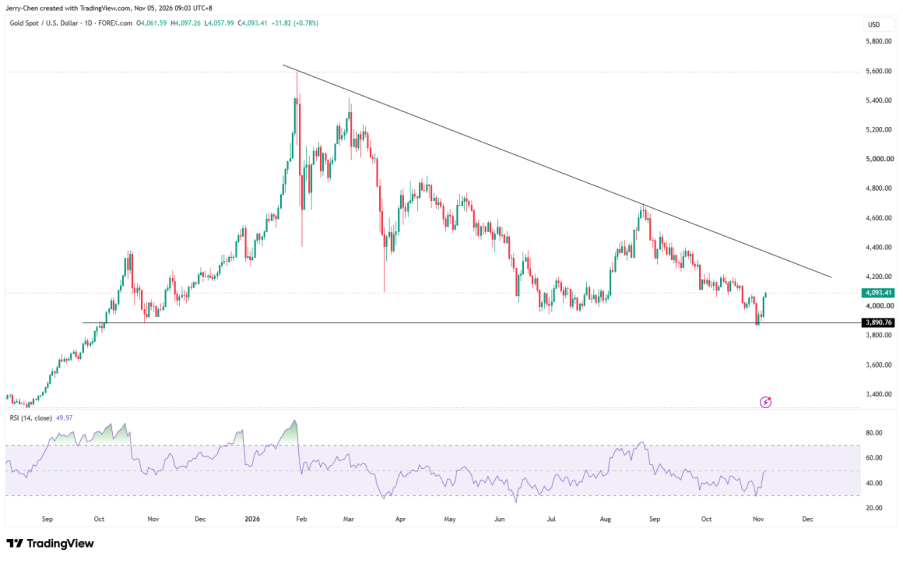
图:XAUUSD 日线 来源:TradingView,FOREX.com
下图显示美国中期选举后1个月和1年内,标普500、现货黄金和美元指数的涨跌幅对比。历史表现不代表未来,仅供参考。
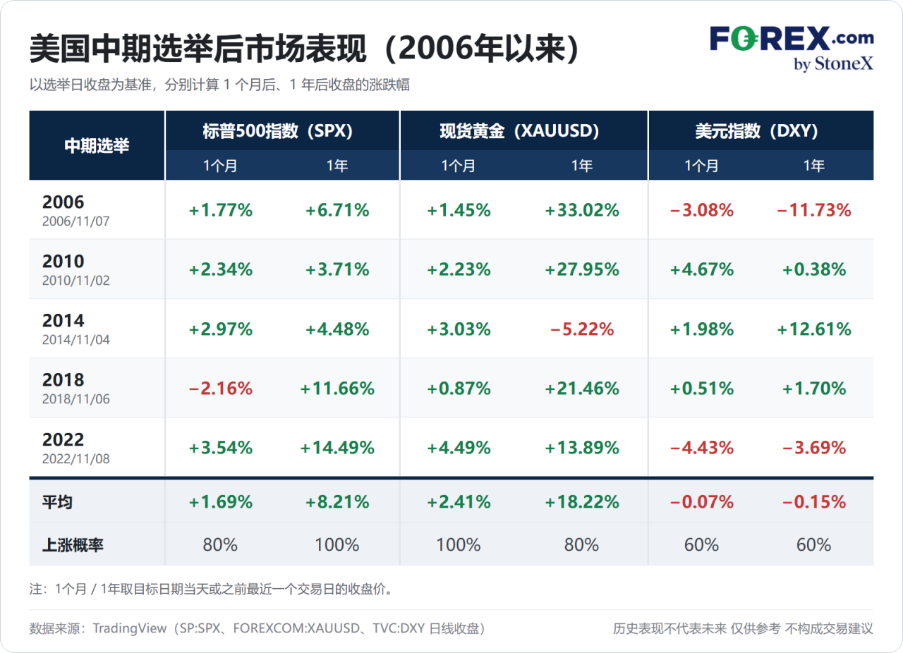 总体来看,市场当前押注的是民主党能否发挥政治制衡作用,并在这一框架下开始重新评估通胀、利率和风险资产估值。
