


①11月4日A股成交额2.05万亿元,为9月22日后首次重回2万亿元上方,4667只个股上涨;
                                    ②科创50涨9.92%、创业板指涨6.40%,半导体全产业链掀起涨停潮;
                                    ③外部、政策、资金、估值与产业五重催化共振,机构多认为科技仍是主线,但不建议追高。
财联社11月4日讯(记者 王晨)A股开户潮继续降温。上交所最新数据显示,2026年10月A股新增开户150.06万户。
同比看,较2025年10月的230.99万户下降35.04%;环比看,较9月的191.19万户再降21.51%。同环比双降之下,单月新开户数一路走到年内最低点,也低于2025年全部12个月。
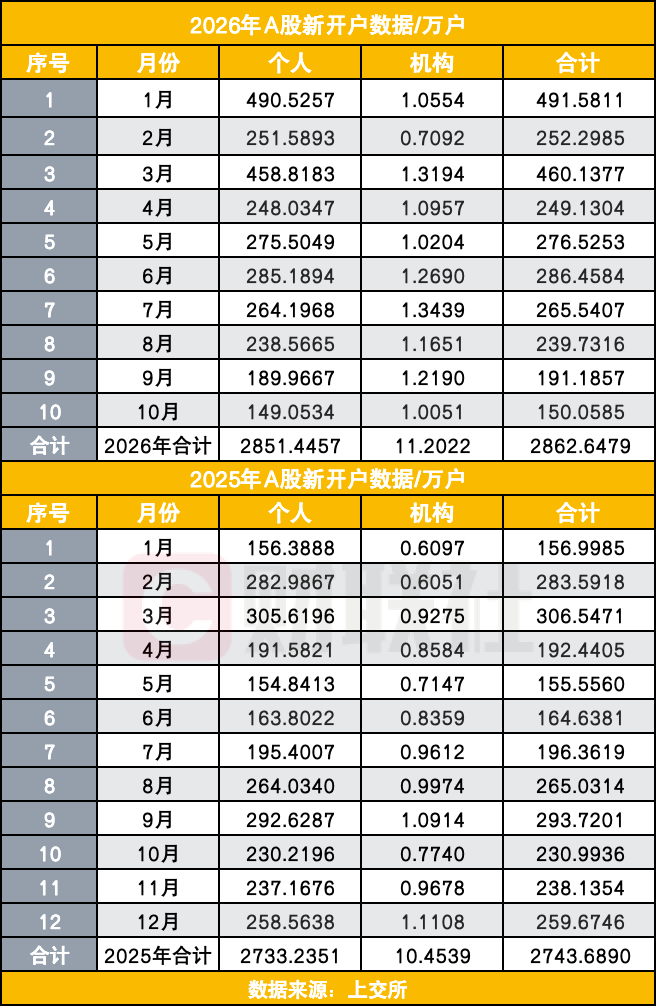
从2026年累计新开户看,前10个月累计新开2862.65万户,同比增长27.46%,已反超2025年全年2743.69万户约119万户,相当于去年全年总量的104.3%。
一边是单月开户再创年内新低、连续三个月回落,一边是累计提前跑赢去年全年,开户热度的回落,更多是节奏问题,还是市场进入存量博弈后的常态?
150万户再创年内新低,也低于去年所有月份
从单月节奏看,10月150.06万户已明显低于年内其他月份。2026年1月A股新增开户491.58万户,3月460.14万户,之后高位回落:5月、6月分别为276.53万户和286.46万户,7月约265.54万户,8月239.73万户,9月191.19万户,10月进一步降至150.06万户,连续三个月下行,并刷新年内低点。
与去年同期相比,落差同样不小。2025年10月新增开户230.99万户;把150万户放回去年全年12个月,连最低的5月155.56万户都没踩到,开户热度放在去年连中游都排不上。
结构上,个人投资者仍是绝对主力。10月个人新开户149.05万户,机构新开户1.01万户。开户数往往滞后或同步反映市场情绪,10月数据正是这条链条的又一次印证。
前10个月新开户总量超去年全年
如果只看10月,A股开户确实在加速降温;如果看前10个月,年内新增规模并不低。2026年前10个月累计新开2862.65万户,较2025年同期约2245.88万户增长27.46%,并一举超过去年全年2743.69万户。
这意味着,今年的“开户潮”高度集中在上半年。年初春季躁动、指数普涨的行情里,大量投资者集中涌入;进入三季度后,随着科技主线交易热度阶段性退潮、新的持续性热点尚未形成,市场从增量转入存量博弈,开户也随之从冲量转入降温。
累计已经反超去年全年,说明居民增配权益资产的大趋势没有逆转;单月降温更多代表短线投机情绪退潮,观察重心要从开户数量,延伸到客户资产、交易活跃度和产品配置。
降温三重压力:赚钱效应、假期日历与杠杆退潮
把10月开户降温拆开来看,至少有三重力量同时起作用。
其一是赚钱效应的弱化。10月A股整体缩量调整,上证指数跌6.33%,深证成指跌15.94%,创业板指跌23.02%,科创50跌幅更大、达24.13%。申万一级行业中逾八成下跌,通信、电子领跌,前期涨幅较大的科技成长方向承压明显,风险偏好收缩,赚钱效应自然无从谈起。
其二是“日历效应”。国庆长假前后,A股惯常出现节前避险、交易清淡的特征,10月仅17个交易日,部分资金选择持币过节,交投清淡,开户意愿也随之走低。
其三是杠杆资金的同步退潮。融资余额从9月末约2.54万亿元降至10月末约2.35万亿元附近,单月下降超1800亿元,缩量幅度仅次于今年7月。杠杆资金与新开户沿着同一条曲线往下走,强化了情绪降温的信号。
与此形成对照的是,股票ETF当月累计净申购超3600亿元,创历史次高。越来越多增量资金选择通过ETF、主动基金、基金投顾等工具配置权益,未必直接新开股票账户。这会降低开户数据对居民权益配置热情的解释力度,也让券商更关注客户资产与产品配置,而非单纯的开户数量。
10月开户与量能同向下行
值得关注的是,10月沪深两市日均成交额约1.6万亿元,较9月日均约1.83万亿元继续回落,全月成交较9月明显收缩。板块层面,食品饮料、银行等红利方向相对抗跌,算力硬件等前期热门方向跌幅靠前。
从年初1月14日历史天量约3.94万亿元,到三季度末一度见到约1.41万亿元的地量,再到10月日均约1.6万亿元的中枢下移,成交额与开户数沿着同一条曲线向下。开户降温与缩量调整相互印证,短线退潮的特征更为清晰。
券商怎么看11月:磨底修复,先守后攻
开户降温之后,市场并未完全转向悲观。多家券商策略团队对11月维持相对积极或谨慎乐观的判断,核心分歧不在方向,而在修复节奏和主线选择。
中信证券指出,10月以来公告回购金额超160亿元,今年以来累计接近2500亿元、创近几年新高,电子、有色金属等板块回购相对更多。历史上看,市场大幅调整阶段上市公司回购增持意愿更强,密集回购有望对市场企稳形成支撑;中长期伴随资本市场改革推进,A股在提升股东回报方面有望持续改善。
招商证券认为,市场将在温和触底后迎来反弹,需要先守后攻。当前影响短期运行的第一性原理是筹码压力,在压力化解前,可通过红利、内需等方向防守;快速调整之后博弈反弹是高赔率交易,右侧机会出现后才会有明显的进攻窗口。配置上不宜押注单一风格,可围绕超跌反弹、周期稳健、红利优选均衡布局。
中泰证券判断,10月的快速下跌完成了指数涨幅泡沫挤压、叙事阶段性换血和资金哑铃再平衡三件事,11月是“出清尾声的磨底期”,指数下跌空间可能并不大,但需要震荡确认底部,量能是右侧确认的重要标尺——两市连续稳定在1.8万亿元以上并能上2万亿元,底部出现较长阳线,大概率可认为磨底结束。配置上关注筹码介入较多的方向,以及跌幅足够深且景气逻辑仍在的AI算力与半导体产业链。
