
×
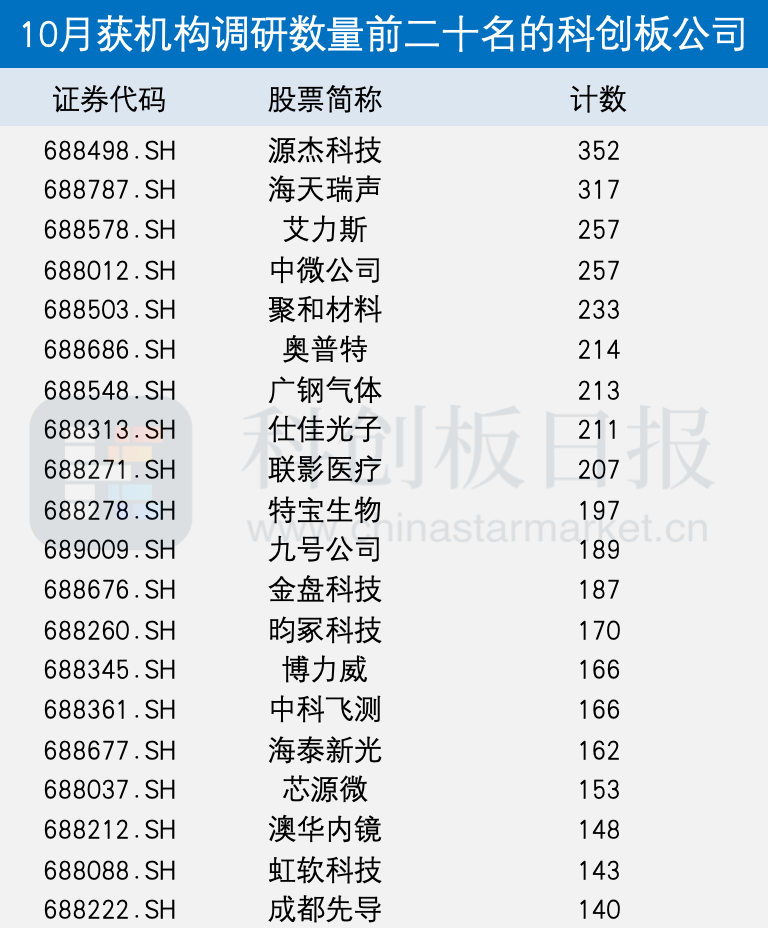
①源杰科技、海天瑞声、艾力斯、中微公司、聚和材料为最受关注的五家公司,分别获得352家、317家、257家、257家、233家机构调研。
②从机构调研的内容来看,产业进程的落地、企业产品或服务的商业化进程,以及订单和BD等的实际兑现,成为机构共同关注的话题。
《科创板日报》11月4日讯(记者 黄修眉) 财联社星矿数据统计显示,10月1日至31日,共159家科创板公司获机构调研。其中,源杰科技、海天瑞声、艾力斯、中微公司、聚和材料为最受关注的五家公司,分别获得352家、317家、257家、257家、233家机构调研。
从光芯片到半导体设备:终端需求先要落进产线
10月机构把最密集的追问留给了产线,源杰科技以352家调研位居榜单首位。源杰科技则在调研中表示,“展望未来,产能逐渐增加,预计出货将保持增长态势。”
具体来看,源杰科技表示,《光电通讯半导体芯片和器件研发生产基地二期项目》的土建工程、部分洁净室及相关配套设施已完成建设,首批生产设备预计近期开始进厂,并后续进行设备调试,预计2026年底至2027年初开始形成产能。
同时,2026年8月披露的新项目将为2028年产能释放提供支撑。公司扩产计划正在按照节奏推进。2027、2028年客户需求能见度和确定性比较高。
仕佳光子把问题答得更细:公司100mW CW产品已实现批量出货,400mW CW产品实现小批量交付。公司连续波(CW)激光器芯片及COC产业化项目正按计划稳步推进中;应用于CPO的高通道FAU产品已实现小批量出货。
再来看半导体设备,中微公司在调研中表示,到2030年,公司将覆盖超60%的高端半导体设备,其中包括刻蚀、薄 膜、量检测和湿法等设备。同时,公司也将覆盖超70%的先进封装类设备。
具体到产品端,中微公司开发的拥有完全自主知识产权的60:1高深宽比刻蚀设备已经成为客户标线设备,实现大批量的生产,产品的uptime超过 90%;
下一代90:1超高深宽比刻蚀设备在性能、生产效率和稳定性方面全面升级,目前已在客户端验证,已经达到客户对超高深宽比技术的要求。
应客户的要求,中微公司正在开发PECVD、PVD、ALD等薄膜设备,其中钨系列薄膜沉积产品已经取得了大批量的订单,实现规模化量产。新的PECVD设备在沉积速度、均匀性、输出量等关键指标已经达到国际领先水平;ALD钼也已经进入生产线顺利验证。
中科飞测则直接给出订单结构:截至三季度末,公司明场/暗场纳米图形晶圆缺陷检测设备在订单结构中占比较高,成为拉动订单增长的重要引擎;从客户结构来看,前道制程订单占比约80%,其中存储客户占比显著提升,先进封装订单占比约 15%,主要来自HBM、2.5D/3D封装领域。
展望明年,基于与头部客户的长期深度合作,中科飞测通常在客户大规模扩产规划启动前即前置导入各类设备验证,核心设备均提前完成产线性能测试,可支撑客户批量采购需求。
目前公司在国内先进制程、HBM与2.5D/3D封装领域的产品技术布局和客户覆盖等方面综合领先优势正在加速转化为规模订单,根据公司与相关客户就未来需求的沟通情况,订单高增长态势有望延续。
从AI落地到新能源制造:订单、客户、海外交付如何?
再回到工厂与终端,剩下这条线被追问的是同一个问题:客户是谁、产能爬到哪、海外能不能交。
海天瑞声在调研中表示,公司物理AI的客户层面主要分为三类,人形机器人企业、科技大厂内部具身团队以及车企,代表性客户包括智元、极佳视界等。
标杆项目方面,2026年春节后海天瑞声承接智元真机摇操订单,服务超100台本体的数据采集工作,经过3个月爬坡,实现稳定运后快速扩容至数百台,下一阶段目标冲击千台规模。
另外,海天瑞声和国内头部世界模型企业极佳视界,已经在真机遥操方向深度合作,后续计划将拓展到Ego第一视角数据,同时探讨模型落地层面的配套方案。
材料与电力侧同样不谈概念,聚和材料在调研中提及,目前空白掩膜版仍处于国内产能建设过程中,无论是量产、试生产的不同型号产品,包括研发产品,目前都依托韩国产线为主进行生产和销售。
当前聚和材料主要针对国内核心目标客户开展产品送样和验证工作,送样产品以ArF28nm为主,同时45nm、55nm及KrFPSM空白掩膜版也在不同客 户处送样,整体进展比较符合预期,验证工作有序推进。
该公司进一步表示,考虑到国内一期两万片产能要到2027年下半年才进入爬坡阶段、客户验证也在持续推进中,目前较难对2027年收入给出明确指引;公司期待伴随国内产能建成、国内核心客户验证陆续通过,2027年空白掩膜版业务收入较2026年实现增长。
金盘科技的AIDC电力设备生产备受关注。亦有机构在调研中提问,“近期市场对北美AIDC建设预期的天花板有所调整,部分观点认为2027年国产算力新基建的市场认可度可能提升。”
金盘科技则回复称,北美市场AI产业的高速发展,公司持续关注并积极把握相关机遇。在国内AIDC客户方面,公司一直在积极拓展并把握相关业务机会。目前已与众多云厂商建立合作并获取订单,同时与多家合作良好的数据中心客户服务商保持着密切的合作与交付关系。
从在手订单结构来看,主要集中在开关、电源模块、 变压器等产品领域,相关订单持续增长。在国内市场布局方面,公司不仅覆盖原有云厂商及数据中心客户服务商,也在积极拓展新进入的市场参与者。
从临床数据到入院招采:医疗兑现看“下一环”
联影医疗在207家机构调研里提及,公司五大核心产品线收入均实现同比增长。高端产品持续放量,分子影像、XR及放疗等业务增长较快,多产品线协同发展的格局进一步巩固。
报告期内,联影医疗MR整体市场份额同比提升1.6个百分点,超高场磁共振市场份额超过80%;前三季度,公司MI市场份额同比提升7.8个百分点,PET/CT与PET/MR市场份额均超过60%,双双位居中国市场第一,其中PET/CT连续十一年领跑;
联影医疗40排及以下、64—80排CT蝉联中国市场第一,光子计数CT及双宽体双源CT市场份额同比提升超过10个百分点;公司固定DR与乳腺DR双双位居中国市场第一。DSA市场份额突破10%,进入国内前三;前三季度赢单超过110台,同比增长近50%,其中第三季度单季赢单超过50台,创历史新高。
艾力斯则被主要问及伏美替尼的结果进程。该公司表示,伏美替尼已有两项适应症获批上市并纳入国家医保目录,分别为EGFR敏感突变的一线治疗适应症以及T790M突变的二线治疗适应症。
EGFR 20外显子插入突变二线治疗适应症于2026年2月获批上市,艾力斯已进行该适应症国家医保准入申报相关工作。
伏美替尼用于EGFR敏感突变非小细胞肺癌术后辅助治疗的上市许可申请于2026年9月递交并获得CDE受理,目前处于审评进程中,艾力斯积极推进相关工作,力争该适应症早日获批。与此同时,伏美替尼多项国内注册临床正有序推进。
关于伏美替尼2027年收入情况以及增量来源,艾力斯预计有望获批术后辅助治疗适应症,同时PACC突变相关临床数据大概率于2027年读出,这两个市场将成为2027年主要增长来源。
澳华内镜的回答更贴国内软镜招采的终端。2026年第三季度医院招采情况较好,第四季度为软镜行业传统采购旺季,澳华内镜将持续推进三级医院覆盖及AQ-300、AQ-400高端机型院内准入、入院落地相关工作。
澳华内镜表示,从行业节奏看,第四季度是医疗设备传统招标旺季。竞争格局方面,在新增招标项目中,国产品牌中标占比有所提升,海外龙头整体市场份额仍保持高位。
国产设备进入三级医院,尤其是头部三甲医院仍存在较高门槛,需要国内企业持续打磨产品性能、提升产品品质。长期看,随着国产企业产品力持续进步,本土厂商的市场拓展机会将逐步增加。