

①据报道,SpaceX已与EchoStar展开谈判,探讨收购Boost Mobile或获取网络接入权限,此前三大运营商均拒绝其合作请求;
                                    ②SpaceX已达成多项价值数十亿美元的频谱交易,但传统运营商在基础设施、网络覆盖和客户规模方面拥有数十年积累的优势。
财联社11月3日讯(编辑 杨斌)产业债发债主体的盈利在三季报中温和修复,但行业之间分化巨大。
财联社据Wind最新数据统计,1581家产业债发债主体披露了2026年三季报,其中盈利主体占比77%;净利润整体微增3.63%,同时净利润下降的主体占比57%。盈利改善主体主要集中在头部,行业上以有色金属、石油、化工为主,综合类、建筑与工程等发债“大户“行业内部呈现分化。
六成产业债主体前三季度净利下降,两成净亏损
据Wind数据统计,已披露三季报的1581家产业债发债主体合计营收为69.77万亿元,同比降0.46%;合计净利润为2.18万亿元,同比增3.63%。
1581家主体中,679家净利润同比增长,901家同比下降,净利润下降的主体占比57%;净利润增幅超过50%的有301家,降幅超过50%的则有365家。净利润下降的主体多于增长的主体,说明总量上的改善主要来自少数头部主体。
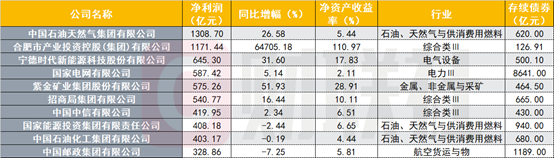
三季报净利润排名前十的主体有存续债券1.42万亿,合计实现净利润6389.05亿元,占净利润总额的29.3%。中国石油集团以1308.70亿元居首,同比增长26.58%。合肥市产业投资控股(集团)有限公司1171.44亿元次之,同比增长64705.18%,该公司由原合肥市工业投资控股有限公司和合肥市国有资产控股有限公司合并成立。
另外,其他主体前三季度净利润方面,宁德时代645.30亿元,增长31.60%,储能与海外出货是主要增量;国家电网587.42亿元,增长5.14%;紫金矿业575.26亿元,增长51.93%;招商局集团540.77亿元、中国中信419.95亿元、国家能源投资408.18亿元、中国石化集团403.17亿元、中国邮政328.86亿元依次排在其后。
图:三季报净利润最多的十家发债主体
(资料来源:Wind数据,财联社整理)
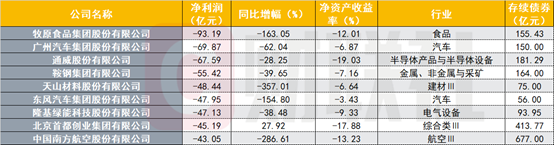
在净亏损方面,有370家主体前三季度亏损,占比23%,51家亏损超过10亿元。猪价下行叠加出栏成本刚性,牧原股份亏损93.19亿元居首,同比下降163.05%。另外,广汽集团亏损69.87亿元、下降62.04%,东风汽车亏损47.95亿元、下降154.80%。通威股份亏损67.59亿元、隆基绿能亏损47.13亿元,光伏行业“反内卷”的效果尚未在报表端体现。
地产链、建材与钢铁经营也同步承压。前三季度,天山材料亏损48.44亿元、下降357.01%;鞍钢集团亏损55.42亿元、下降39.65%;北京首创亏损45.19亿元。
图:三季报净亏损最多的十家发债主体
(资料来源:Wind数据,财联社整理)
综合类行业内部分化,有色金属、化工行业高增
分行业看,Wind数据显示,盈利主体集中在综合类Ⅲ(158家)、建筑与工程Ⅲ(154家)、商业服务与用品(127家);亏损主体同样集中在这三个行业,分别有67家、34家、29家。净利润同比下降主体最集中的是建筑与工程Ⅲ(144家)、综合类Ⅲ(127家)、电力Ⅲ(72家)。
大量城投或产投平台被划归在“综合类“行业,对于综合平台的盈利分化,部分机构的分析指出,承接产业投资、资产注入的主体,投资收益与公允价值变动对利润有直接贡献;而偏城投属性、依赖代建与土地返还的主体,收入和回款依然在收缩。
净利润同比增长的产业债主体主要分布在综合类Ⅲ,商业服务与用品,金属、非金属与采矿行业,增长公司数量分别为98家、87家、49家。在金属、非金属与采矿中,赣锋锂业(+19540.50%)、天齐锂业(+3013.86%)受益于锂价触底反弹,恒逸集团(+4403.42%)、盛虹科技(+3662.34%)同样受益于化工行业的低基数修复。
华泰证券固收研究团队此前在对产业债的半年报分析中指出,产业债整体盈利加快修复,但集中在部分周期行业和高景气科技行业,行业分化依然较大。化工与商业贸易的利润改善尚未充分转化为现金流,要对“账面修复”保持警惕。仅有色金属、石油和煤炭行业的净利润、ROE、经营现金流及EBITDA利息保障倍数均有所改善,属于盈利与现金流相互印证的高质量修复。
截至11月2日,3年期AA+中短期票据到期收益率1.67%,1年期AA-品种为1.97%,均处历史低位,票息保护极薄。
华泰证券固收研究团队认为,产业债信用下沉的性价比不高。建议以中高等级央国企及行业龙头为底仓,重点关注有色金属、石油、煤炭等盈利、现金流与偿债能力同步改善的周期行业,以及电力、公用事业、交通运输的高等级主体。
