

①截至2026年9月末,深圳市本外币各项存款余额15.48万亿元,同比增长7.7%;各项贷款余额10.42万亿元,同比增长4.8%。
                                    ②1-9月,深圳社会融资规模增量超9000亿元,为上年同期近2倍。
财联社11月3日讯(编辑 李响)今日,中国人民银行发布公告称,为加强金融机构外汇流动性管理,决定自2026年11月15日起,上调金融机构外汇存款准备金率2个百分点,即外汇存款准备金率由现行的4%提高到6%。这是2021年12月以来近五年时间里,央行首次上调外汇存款准备金率。
消息落地后,外汇市场快速反应,离岸人民币兑美元汇率短线走贬,截至今日17时,美元兑离岸人民币触及6.675关口,日内贬值幅度超280个基点;在岸人民币同步回落,盘中跌破6.67关口,较前收盘价贬值超250个基点。
多位业内人士对财联社指出,此番政策出手,直指近期人民币汇率过快升值与单边预期集聚的市场态势。
2026年以来,在美元指数止跌反弹、中美负利差走阔的背景下,人民币汇率逆势走强。
Wind数据显示,年初人民币对美元中间价尚在7.023附近,而截至11月初,境内外交易价已累计升值约4.4%至6.715,创近四年来新高。与此同时,人民币不仅兑美元走强,对一篮子货币同样升值,截至10月30日,CFETS人民币汇率指数升至103.77,创下2022年7月以来新高。
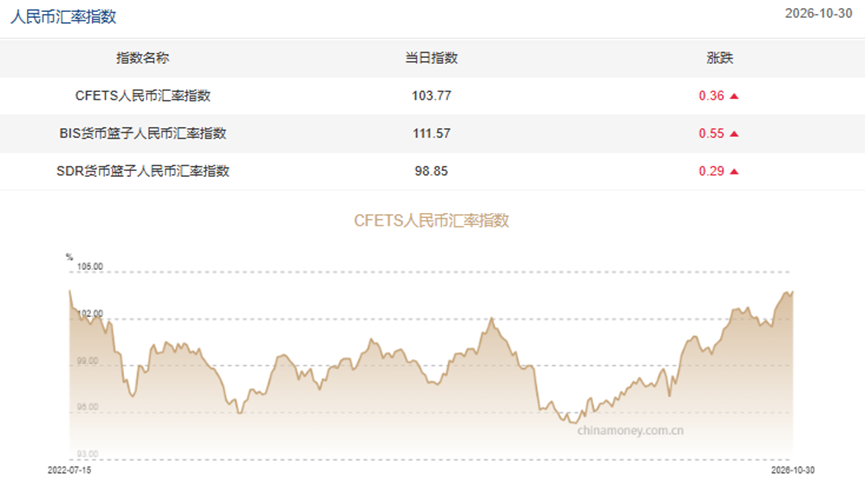 数据来源:外汇交易中心,财联社整理
从供求层面来看,持续的国际收支顺差为人民币升值提供了坚实的基本面支撑。国家外汇管理局数据显示,2026年前三季度银行累计结售汇顺差达3941亿美元,9月单月顺差562亿美元,其中非银行部门跨境资金净流入407亿美元。
华福证券首席经济学家管涛认为,本轮人民币升值主要由市场驱动,但汇率市场化过程中易出现“羊群效应”与非理性预期,进而引发汇率超调风险。而在三季度货币政策委员会例会上,央行已首次提及防范市场“羊群效应”和非理性预期自我强化,此番政策落地正是前瞻性预期引导的正式落地。
作为外汇市场核心宏观审慎工具,外汇存款准备金率上调的传导路径清晰,逆周期调节特征十分鲜明。
财联社梳理发现,2021年人民币升值压力高企时,央行曾连续两次上调外汇存款准备金率至9%;2022-2023年人民币面临贬值压力期间,央行又先后三次下调该比率至4%。
东方金诚研究发展部王青表示,此次上调准备金率意味着金融机构需筹集更多外汇资金向央行缴存,将直接收紧境内市场美元流动性、推高美元利率,进而削弱企业结汇意愿,压制人民币升值动能。更关键的是,本次上调幅度达2个百分点,高于常规的1个百分点调整力度,释放出监管层遏制人民币过快升值、防范汇率超调的明确政策信号,对单边升值预期有较强的遏制作用。
据机构测算,以截至9月末1.2万亿美元的金融机构外币存款余额计算,本次准备金率上调理论上对应约240亿美元的新增准备金需求,将显著收缩银行体系可自主运用的外汇资金规模。
“不过单次政策调整不会改变汇率运行的长期趋势,核心目标是平抑波动而非扭转方向”,王青判断,政策落地后人民币对美元升值势头将有所放缓,更多转入双向波动区间,但受强出口基本面支撑,年底前人民币汇率仍将延续偏强运行状态。
东北证券宏观经济首席分析师廖博也表示,四季度为传统季节性结汇高峰,本次政策调整将推动外汇市场预期更趋平稳,保障交易理性有序。不过企业不宜仅凭单次政策调整判断汇率顶部或底部,出口企业需关注升值对利润的挤压,而进口企业应立足自身经营需求建立常态化汇率风险管理机制。
