

①在上周五市场暴跌之后,黄金和白银出现了小幅回升,此前它们还经历了自2008年以来最糟糕的10月份表现;
                                    ②根据一位基金经理的说法,上周的抛售以及任何进一步的回调,都可能代表着千载难逢的买入机会。
财联社11月3日讯(编辑 卞纯)尽管金价面临油价走高与利率上行带来的压力,各国央行在第三季度仍以2024年末以来最快的速度买入黄金。
世界黄金协会(WGC)周二发布的报告显示,在截至9月底的三个月,各国央行净买入321吨黄金。在2026年初购金节奏相对缓慢后,各国央行今年迄今的黄金购买量预估达675吨,略高于去年同期。
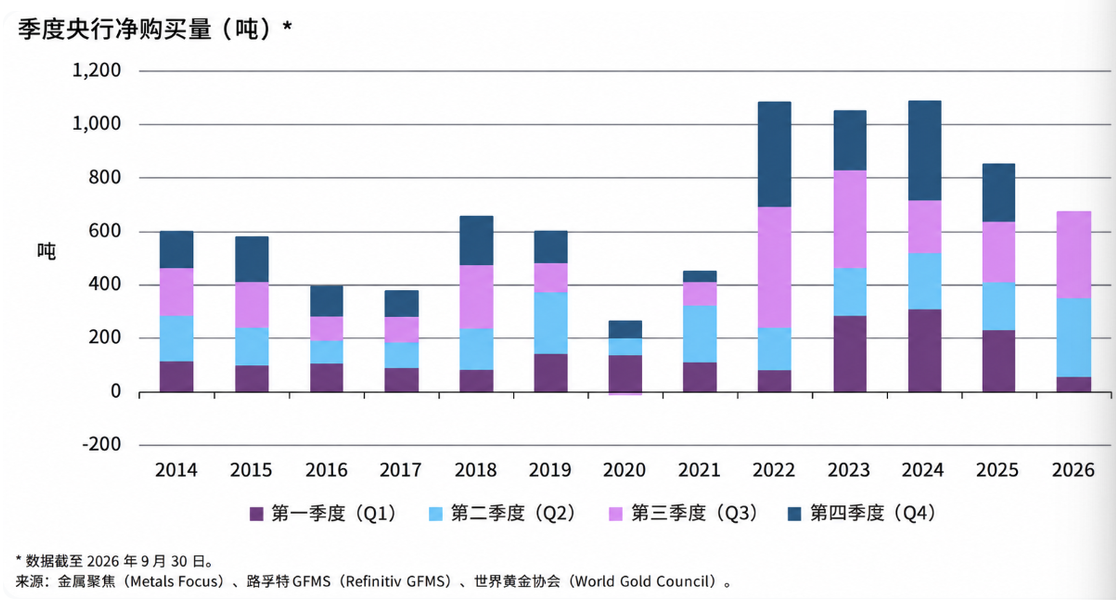
这些数据凸显出,作为黄金今年1月触及历史新高的重要推手,各国央行在金市整体疲软的环境下依然是金价的关键支撑。
WGC据此上调了2026年全球央行黄金需求预测,目前预计今年的采购量至少与2025年的848吨持平。
WGC欧洲、中东和非洲(EMEA)高级分析师Krishan Gopaul表示,与去年相比,今年全球央行的总购金量可能更高。
自2月末美伊冲突爆发以来,黄金价格已下跌约四分之一。能源价格上涨令市场预期货币政策将收紧,这对不产生利息的黄金来说构成利空。
WGC高级市场策略师John Reade表示,第三季度金价走弱,可能促使部分央行加大买入力度。他表示,对于看空美元的央行来说,美元上涨也可能令将部分储备转向黄金更具吸引力。
“如果你认为美元长期将会下跌,并且你持有短期美国国债、而这些国债正陆续到期,那么你或许会拿出一部分美元,用来买入黄金。”Reade表示。
值得注意的是,预估的央行黄金购金量中,近三分之二并未由各国货币当局自行披露。咨询机构Metals Focus Ltd.代表世界黄金协会,结合公开资料、贸易统计及实地调查,估算各国央行的黄金购买量。
第三季度,在公开披露购金数据的央行中,中国和波兰是最大的买家,分别增持63吨和41吨;俄罗斯则是主要央行中唯一净卖家,当季出售19吨黄金。
黄金需求分化
随着中东战事持续推高原油价格与利率预期,金价近几个月持续走低。尽管如此,黄金 ETF 的资金流入明显强劲。WGC数据显示,第三季度全球黄金ETF持仓增加211吨,创下历史新高。
然而,金条与金币需求下降19%至268吨。WGC据此将今年黄金投资增长预期从此前的400吨下调至200吨。
此外,珠宝消费同样也表现疲软,第三季度需求同比下滑17%,至313吨,创下WGC自2000年开始统计以来的同期最低水平。印度税收政策变化,叠加金价处于高位,促使消费者转向克重更轻、黄金纯度更低的首饰。
