

①2026年前10个月,百强房企销售总额为25370.6亿元,其中销售额超过千亿元的房企共有6家;
                                    ②头部房企之间的销售差距进一步缩小,保利发展与中海地产的销售额仅相差2亿元,房企年度销售冠军竞争依然激烈。
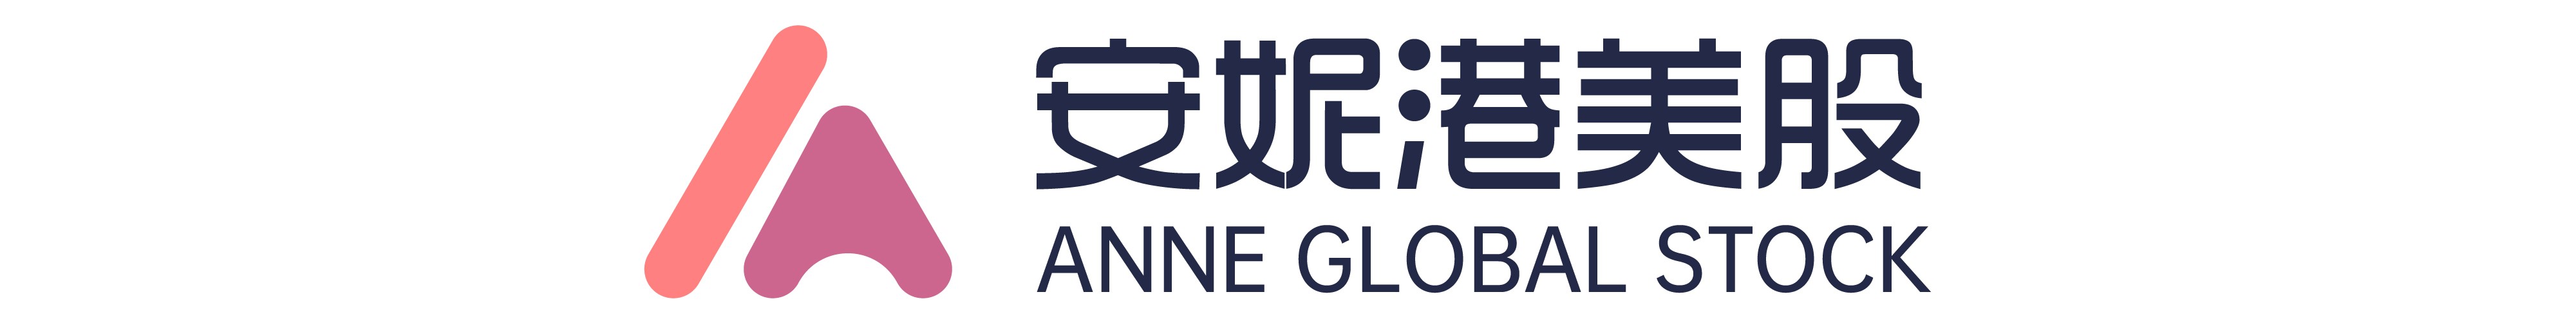
财联社11月3日讯(编辑 胡家荣)伴随2026年第三季度运营数据的披露,泡泡玛特(09992.HK)股价承压加剧,年内累计跌幅已超25%。值得注意的是,公司年内实施了多轮股份回购,其累计耗资总计20.08亿港元。

受去年同期爆发式高基数消退以及部分区域渠道去化节奏影响,公告次日公司股价低开6.06%,盘中触及123.8港元的52周新低。在经历了由爆款IP带动的超常增长周期后,市场正从“享受爆发红利”转向“审视内生增长韧性”。
据公司公告,2026年第三季度,泡泡玛特整体收益同比下降45%-50%,呈现出公司上市以来最为陡峭的单季下滑。对比2025年同期全线翻倍甚至十倍的激增态势,本季度各核心区域市场均出现由正转负的剧烈波动。
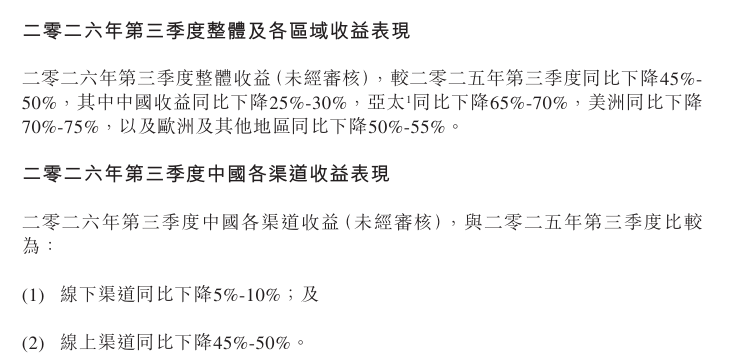
上一轮业绩的超常爆发,高度依赖LABUBU等现象级IP在全球范围内的裂变式出圈,叠加社交媒体自传播与二手交易市场的炒作溢价,形成了正向共振。然而,当单一大单品的尝鲜热度与溢价泡沫退潮,二手市场流通溢价收窄,非核心受众的冲动消费迅速回落。
当前资本市场对泡泡玛特的估值锚正在发生根本性转移。过去数年间,高成长预期掩盖了单店效率波动与渠道库存周转等周期性问题;而当前则是公司上市以来第一次在“缺乏爆发式增长预期”的状态下接受资本市场的常态化检验。
泡泡玛特年内回购超20亿港元
面对股价持续回撤,泡泡玛特年内实施了多轮股份回购,累计回购1323万股,占总股本(13.32亿股)约0.99%;耗资总计20.08亿港元,对应当前1817.9亿港元市值约1.1%。
回购股份均拟注销、不持作库存股,理论上可增厚每股收益EPS约1%。但在整体净利润因营收腰斩而面临收缩的背景下,1%的EPS增厚对改善财务指标收效有限,其实际作用更偏向于向资本市场传递管理层对公司长期价值的信心。
回顾全年的回购路径,管理层的操作节奏呈现出明显的脉冲式与被动托底特征:


上半年集中实施:3月底的一波回购耗资占全年回购总额的70%,其中单日最大回购为3月26日的394万股,耗资5.997亿港元。
中期长达7个月空窗:自4月初至10月底,公司近7个月未动用回购手段,在此期间股价从8月初的162.6港元单边下行至10月28日的130.7港元。
低位被动重启:随着股价击穿131港元关口,公司于10月29日单日回购128万股。耗资1.65亿港元,近三个交易日累计回购201万股。
截至11月2日,泡泡玛特仅动用了201万股,占新授权额度的1.5%,剩余可回购空间约为1.32亿股。这表明公司弹药库充裕,具备持续入场托底的能力,但实际执行力度仍完全取决于股价波动幅度和管理层。
有分析指出,管理层的回购动作在这一轮单边下跌中更倾向于“跌深后的被动接盘”,并不具备确立趋势反转的前导意义。对于投资者而言,判断公司股价何时企稳止跌,决定性因素在于海外零售基本面的自我造血能力与新爆款IP的孵化交付,而非单靠回购资金的节奏性对冲。
