
中医药产业正在经历一轮以临床价值为标尺的升级:新版国家基本药物目录9月1日起正式实施,优质创新中药加速向基层下沉;行业对循证证据与产业化能力的要求同步抬高。以岭药业(002603.SZ)三季报显示公司整体经营实现收入平稳增长,利润增速显著高于营收增速,公司的创新研发体系逐步迎来收获期。
基本盘保持稳固,盈利韧性与现金流形成支撑
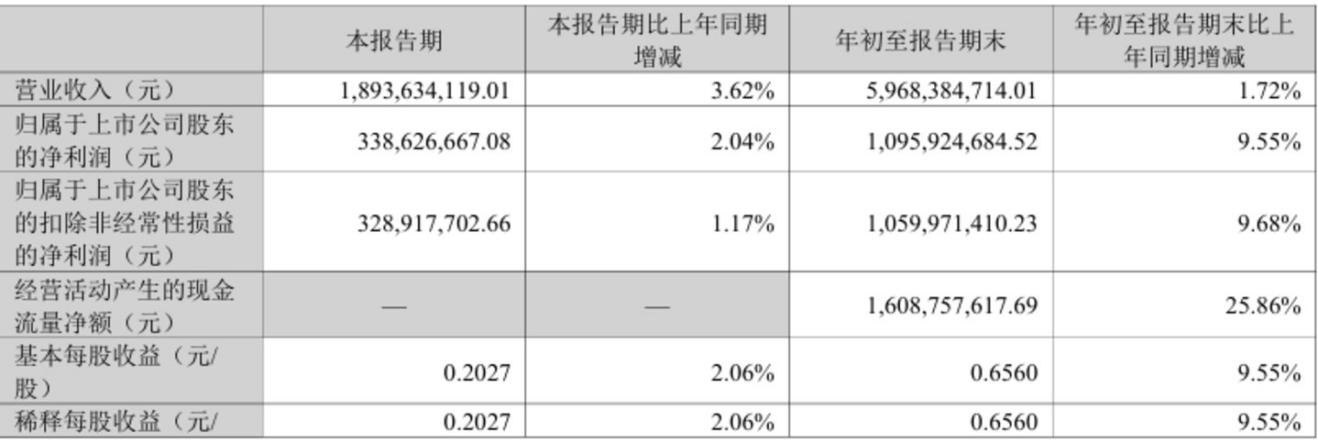
财报显示,2026年前三季度,以岭药业实现营业收入59.68亿元,同比增长1.72%;归属于上市公司股东的净利润10.96亿元,同比增长9.55%;扣除非经常性损益后的归母净利润10.60亿元,同比增长9.68%,展现出较强的经营提质能力,单看第三季度,公司实现营业收入18.94亿元,同比增长3.62%,归母净利润3.39亿元,同比增长2.04%,单季度经营保持平稳运行。
利润增速高于收入增速,主要来自成本端改善叠加费用结构优化。前三季度营业成本21.45亿元,同比下降7.36%,带动毛利率升至64.05%,同比抬升3.52个百分点。期末资产负债率仅20.57%,短期借款与长期借款均为零,财务结构健康稳健,也为后续研发投入、市场推广储备充足资金。
比利润表更能说明经营质量的是现金流。前三季度经营活动现金流净额16.09亿元,为同期归母净利润的1.47倍;销售商品、提供劳务收到的现金67.75亿元,同比增长10.63%,收现比达113.5%。公司表示,现金流改善主要源于销售回款增加。
另外,公司分配股利、利润支付的现金达8.35亿元,管理层称已建立持续、稳定、科学的回报机制,未来将更重视现金分红。
产品结构上,心脑血管类产品仍是公司压舱石,二线产品也实现较快增长。公司管理层在三季度业绩说明会上表示,主力产品渠道库存均处于合理水平;报告期内,通心络胶囊、参松养心胶囊、芪苈强心胶囊三个品种合计销售收入同比增长较好,公司将继续深化专业推广,拓展产品应用科室与疾病场景。此外,津力达颗粒、八子补肾胶囊等品种补位,形成“核心品种稳盘、二线补位、管线接力”的层次。
政策窗口打开,创新中药研发成果持续兑现
近年来国内中医药产业升级导向明确,行业发展逻辑逐步转向看重产品临床价值、完整循证证据链条与长期产业化能力。新版《国家基本药物目录(2026版)》自9月1日起正式实施,目录推动优质创新中药向基层医疗机构下沉,成为驱动中医药产业高质量升级的重要抓手。
解郁除烦胶囊作为本次新版基药目录当中新增唯一入选的1类创新中药,是公司1.1类专利创新中药,此前已经纳入国家医保乙类目录,并被《中国抑郁障碍防治指南(2025版)》列为轻中度抑郁症的推荐用药。基药身份的意义在渠道,公司产品借此获得向基层下沉的入口。在业绩交流会上,公司管理层表示基药身份将有效拓宽产品临床覆盖范围,后续将持续做好专业化学术推广以及供应链保障,稳步推动产品在各级医疗机构落地,挖掘精神心理领域市场空间。
公司还在学术侧和出海方面持续落子布局。9月,围绕心血管事件链系统干预主题的学术会议顺利召开。络病理论指导下的通络药物,针对心血管事件链多个发病环节已经积累大量完整临床证据。10月,第二十二届国际络病学大会海外论坛举办,《通络药物系统干预心血管事件链专家共识》英文版正式对外发布,海内外医学专家开展深度学术交流,标志着国内中医药循证研究成果进一步获得海外医学界关注,中医药学术国际化迈出重要一步。
研发管线的节奏也在按自己的时间表推进。目前公司拥有17个独家专利中药品种,其中12个进入国家医保目录、6个进入新版基药目录。公司管理层在交流会中表示,中药板块每年申报1至2个品种IND;芪桂络痹通片等品种新药申报已获受理,2025年7月申报的首个3.1类经典名方半夏白术天麻颗粒获CDE受理,近日1.1类中药新药健骨关节颗粒的临床试验申请再获受理。目前处于临床阶段的品种共8个:柴黄利胆胶囊已进入Ⅲ期;柴芩通淋片、参蓉颗粒等5个品种处于Ⅱ期。公司称,未来将进一步加大IND申报力度,在呼吸、内分泌、消化、妇科儿科及五官科、免疫等领域梯次布局。
对比行业现状,国内不少中药企业近年来开始补循证医学功课,而以岭药业长期坚持以临床价值为导向的新药研发路径,依托络病理论开展大规模循证医学研究,形成差异化竞争优势。
站在中医药传承创新发展的时代节点,政策红利、循证证据、管线储备三重因素共同构筑以岭药业成长逻辑。从三季报来看,公司营收平稳、利润改善、现金流亮眼,经营基本盘稳固,中长期来看,公司过去三十余年重研发重循证的发展战略,已经逐渐成为公司“厚积薄发”的底层逻辑。
