

1、湿实验(百普赛斯、康龙化成、美迪西):①AI模型的精度高度依赖高质量、可迭代的实验数据来训练与校正,且生同一轮实验要验证更多候选、产出更多数据,推动实验需求总量持续上行;②干湿闭环是现阶段AI制药最核心的应用范式,据Twist2026年投资者日演示材料,Twist在湿实验阶段已累计完成20万+蛋白表达、13万+抗体检测,并据此生成超过700万数据点;③国金证券甘坛焕认为AI制药行业正处于快速成长期,将加速卡位催生湿实验机遇,产业链公司包括湿实验服务商百普赛斯和实验室服务商康龙化成、美迪西等;④风险因素:数据风险。
2、惠泉啤酒(600573):①啤酒行业存量竞争下大单品驱动结构升级,燕京U8自2019年推出后持续高增,成功经验正向外复制;②公司有望复刻燕京U8大单品成功路径,借惠泉1983放量迎来量价双增、利润弹性释放的高成长阶段,上半年焕新升级后中高档战略产品销量同比增长190%;③2025年10月以来,燕京系管理层全面接管公司,目前改革成效已经开始兑现,2026年前三季度公司收入5.9亿元、归母净利润1.2亿元,同比分别增长2.0%/17.7%;④国海证券刘旭德预计公司2026-2028年实现归母净利润1.0/1.3/1.6亿元,同比增长21%/30%/26%,对应PE分别为31/24/19倍;⑤风险提示:新品放量及改革成效不及预期。

从工具到引擎,分析师看好AI制药行业正处于快速成长期,将加速湿实验需求扩张,已成为现阶段最核心的应用范式
传统药物研发长期处于"周期长、成本高、成功率低"的状态,一个候选药物从靶点确认到最终获批,环环依赖海量资源与反复验证,导致平均研发周期超过10年、单药累计投入逾20亿美元。
近日,国金证券甘坛焕深度覆盖AI制药行业,AI模型的精度高度依赖高质量、可迭代的实验数据来训练与校正,且生同一轮实验要验证更多候选、产出更多数据,推动实验需求总量持续上行。
AI制药的介入有望显著压缩研发周期,其中药物发现阶段节约时间最为可观,约70–90%,并大幅降低研发成本,有望为制药公司节省约50%的成本,对应体量约540亿美元。
干湿闭环(Dry–WetLoop)是现阶段AI制药最核心的应用范式,据Twist2026年投资者日演示材料,Twist在湿实验阶段已累计完成20万+蛋白表达、13万+抗体检测,并据此生成超过700万数据点。
甘坛焕认为AI制药行业正处于快速成长期,将加速卡位催生湿实验机遇,产业链公司包括:
(1)湿实验服务商:TwistBioscience、金斯瑞生物、百普赛斯(A股)、药明生物等;
(2)AI制药公司:英矽智能、剂泰科技、晶泰科技;
(3)实验室服务:药明康德(A股)、康龙化成(A股)、美迪西(A股)等。

一、AI制药可大幅提升早期成功率,后期成功率仍待验证
从现有数据看,AI赋能生物制药在临床I期成功率方面已显露积极信号,但需注意其样本量仍较小,结论有待更大规模数据验证;II–III期临床的优势则尚待确认。
根据IQVIA对2020–2022年与2023–2025年两段AI制药管线成功率的统计:AI赋能药物在部分I期临床中表现出高于70%的成功率(传统路径约50%),早期提效明显。
但进入II期后,因样本量尚不足以形成统计判断,AI赋能的优势目前难以确证,仍需更多管线数据累积验证。
二、AI制药加速湿实验需求扩张
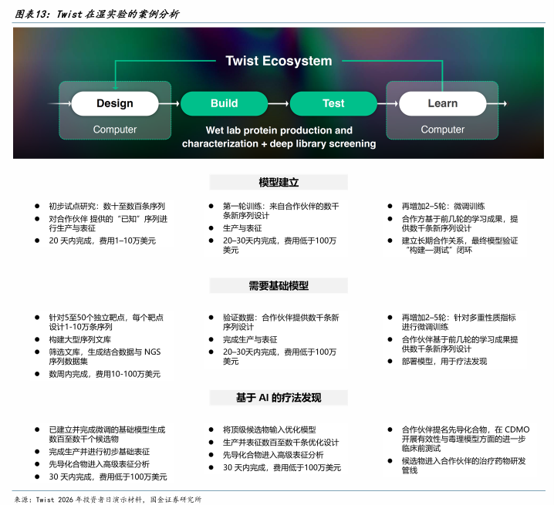
干湿闭环是现阶段AI制药最核心的应用范式:通过"AI设计预测(干实验)"与"自动化合成测试(湿实验)"的反复联动,实现Design-Make-Test-Analyze闭环,让模型以实验结果持续自我校正。
AI模型的精度高度依赖高质量、可迭代的实验数据来训练与校正,且生成出的候选分子仍需实验合成与活性验证才能进入下一阶段。同一轮实验要验证更多候选、产出更多数据,推动实验需求总量持续上行。
据Twist2026年投资者日演示材料,截至2026年3月5日,Twist在湿实验阶段已累计完成20万+蛋白表达、13万+抗体检测,并据此生成超过700万数据点。

燕京系接受控盘+推出啤酒大单品,这家公司有望复刻燕京U8大单品成功路径,上半年改革后中高档战略产品销量同比增长190%
啤酒行业的存量博弈中,大单品是少数被验证的成长路径。燕京U8于2019年推出,2020年起走向全国,放量初期销量翻倍,2022-2024年保持超30%增速,2025年至2026年前三季度仍增长近30%。
国海证券刘旭德认为惠泉啤酒有望复刻燕京U8大单品成功路径,借惠泉1983放量迎来量价双增、利润弹性释放的高成长阶段。2025年10月以来,燕京系管理层全面接管这家福建啤酒企业,管理、产品、渠道改革已然展开。
目前改革成效已经开始兑现。2026年前三季度公司收入5.9亿元、归母净利润1.2亿元,同比分别增长2.0%/17.7%;2026年上半年中高档战略产品销量同比增长190%,产品结构高端化进展亮眼。
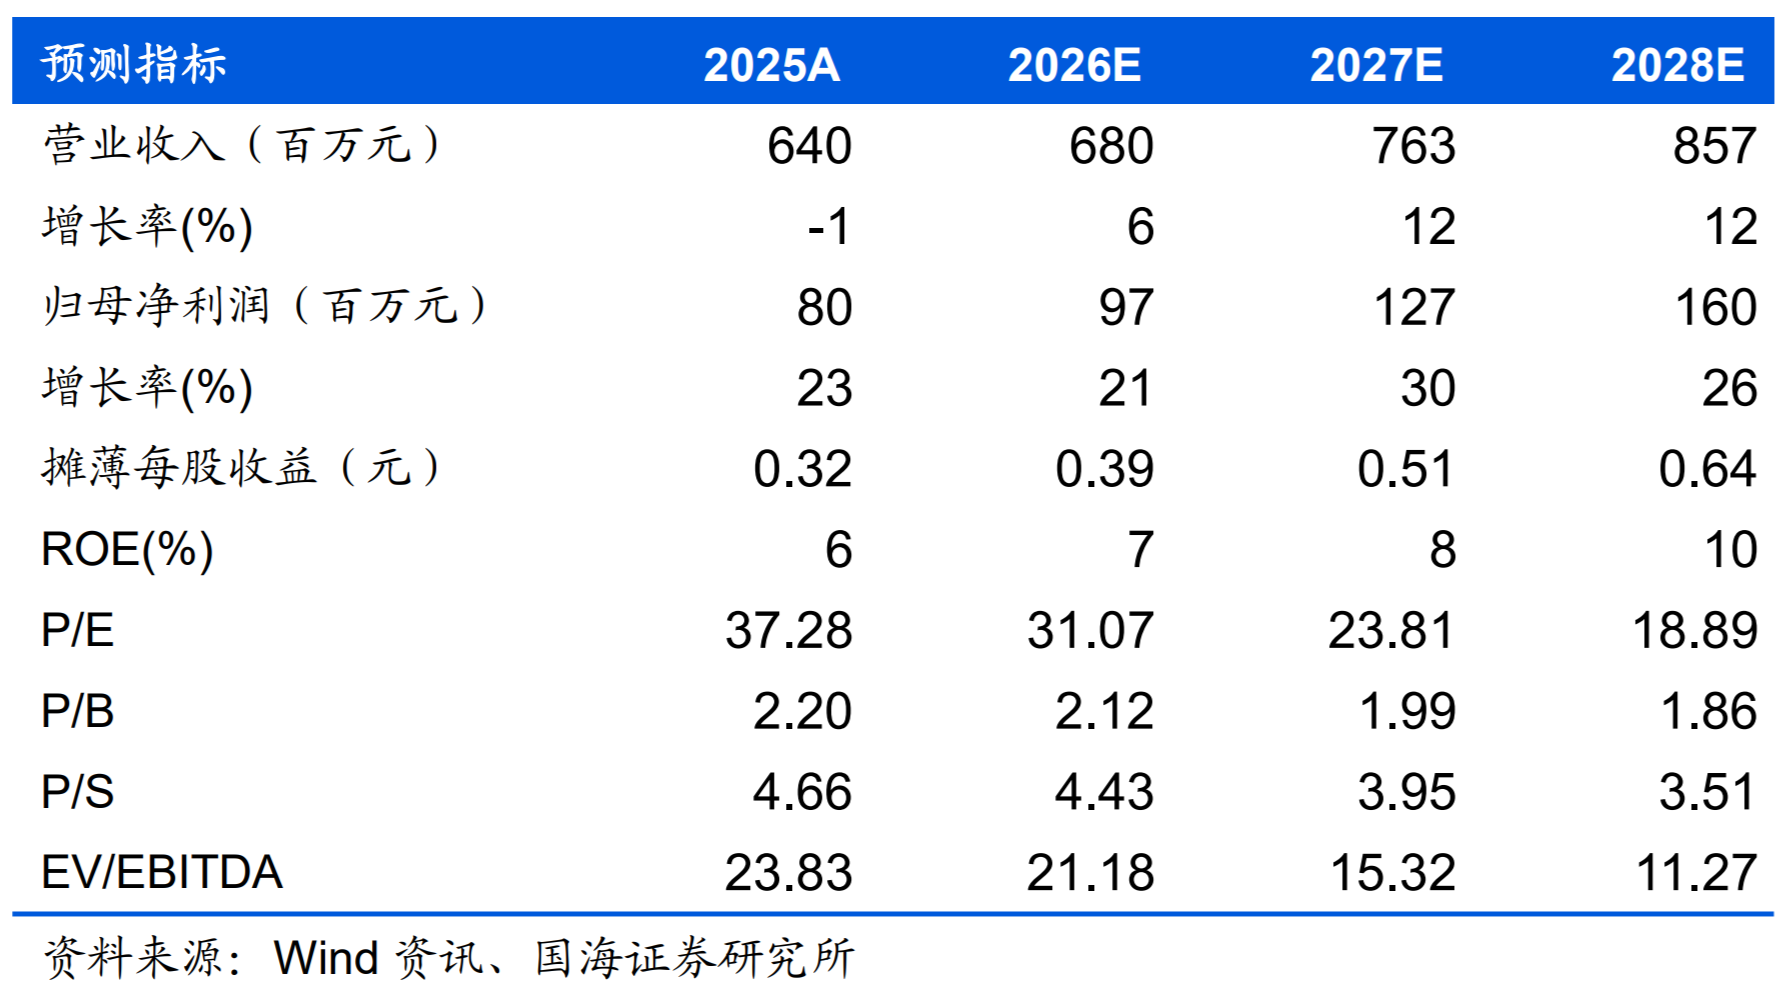
刘旭德预计公司2026-2028年实现归母净利润1.0/1.3/1.6亿元,同比增长21%/30%/26%,对应PE分别为31/24/19倍。
一、燕京系控盘+1983大单品,复刻U8成功路径
2025年10月易文新接任总经理,其曾牵头打造"漓泉1998"大单品;2026年5月林文出任董事长,其为燕京U8大单品核心管理层之一,现任班子兼具两大单品实战经验。
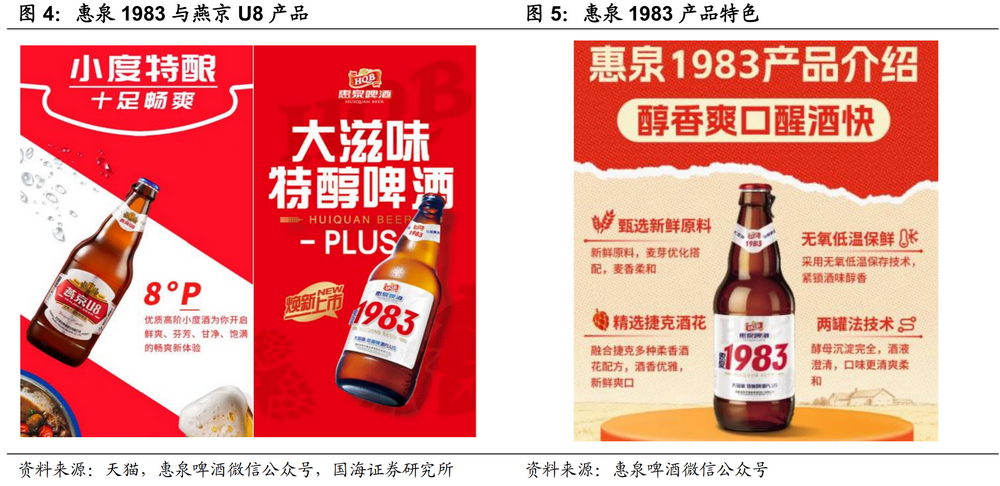
产品端,公司聚焦打造惠泉1983大单品,瓶装定位8-10元主流扩容价格带、老惠泉定位10-15元,并推出全麦啤酒、联名白大师的茶香精酿丰富次高端矩阵。惠泉1983在拉环瓶盖、年轻化瓶身设计上借鉴U8经验,酒精度与原麦汁浓度更高,主打"醇香爽口醒酒快",上半年焕新升级后中高档战略产品销量同比增长190%。
国海证券预计2026-2028年公司中高档啤酒收入同比增长12.3%/21.8%/19.7%,其中销量增长8%/16%/14%、吨价提升4%/5%/5%。
二、渠道全面发力,报表端业绩弹性充足
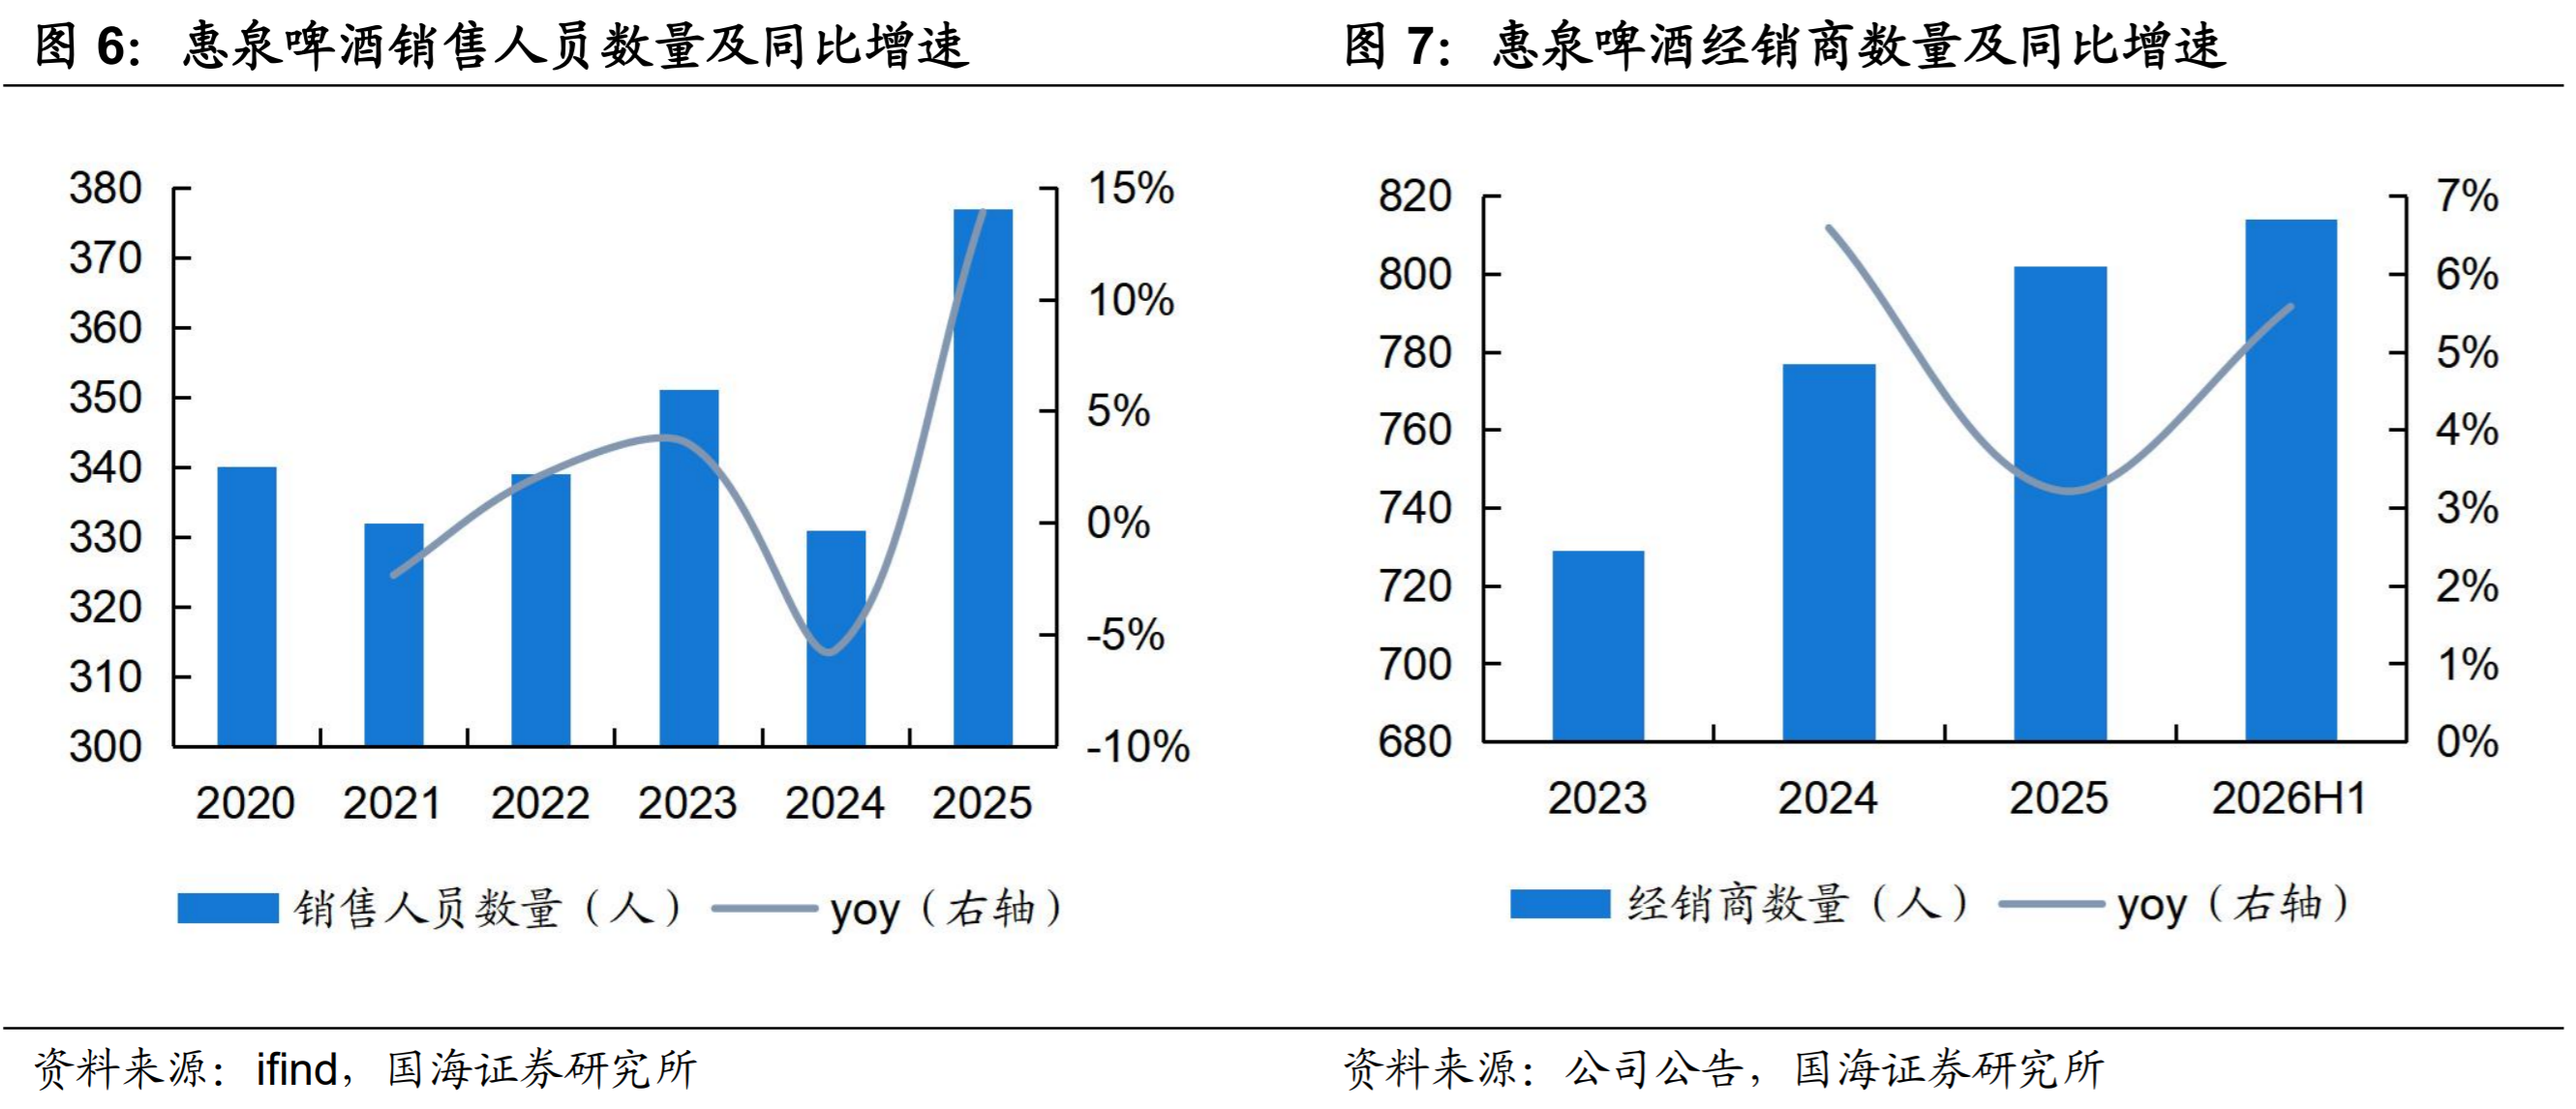
渠道端,公司扩团队、强激励、拓渠道。2025年销售人员同比增长13.9%至377人,2026H1经销商增至814家,销售费用同比增长35.1%;在福建招聘首批100名"惠泉啤酒品鉴官"拉动终端动销,同时攻坚餐饮渠道、布局直播电商与社区零售,省内大泉州基本盘深耕与省外江西、湖南扩张并进。
公司2025年吨价2888元/吨、毛利率34.9%,均显著落后于同业;销售费用率仅5.7%为上市啤酒企业最低,费用投放仍有加码空间;剔除财务费用后净利率仅7.7%,而可比公司均高于10%。随着大单品放量带动吨价上行、智能化改造与精细化管理降本增效,公司净利率向同业均值回归的过程,正是业绩弹性持续释放的过程。
