

①甲骨文重新赢得市场青睐,当地时间10月28日股价大涨10.73%;谷歌29日盘前股价则重挫超10%。
                                    ②甲骨文透露,预计资本开支将在2027财年至2028财年见顶,2029财年资本开支将下降;2028财年下半年起,自由现金流将转正,2029财年将超过300亿美元。
《科创板日报》10月30日讯(记者 黄修眉)源杰科技今日(10月30日)晚间公告称,前三季度实现营业收入16.09亿元,同比增长319.83%;归母净利润10.24亿元,同比增长866.88%。第三季度实现营业收入6.84亿元,同比增长283.55%;归母净利润4.17亿元,同比增长598.96%,环比下降2%。
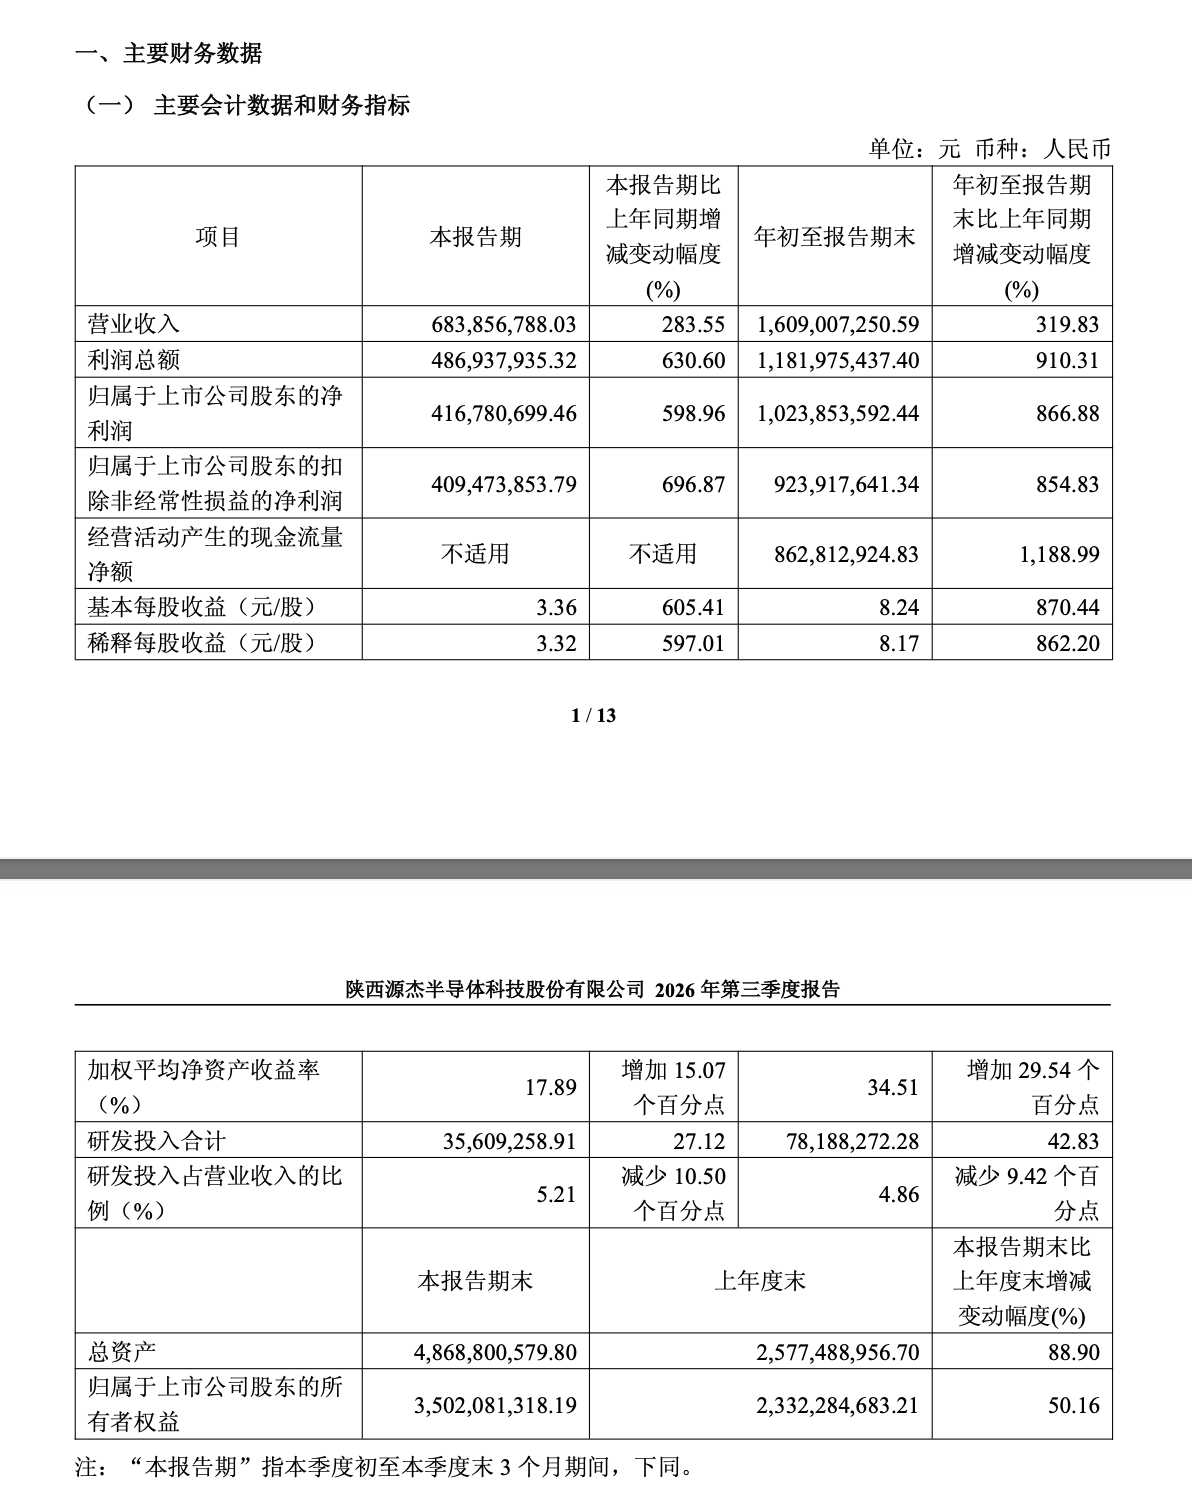
源杰科技表示,业绩变动主要系数据中心业务收入大幅增长,毛利率同比大幅提高,加之运营规模大幅增长导致期间费用占比下降,整体利润水平同比大幅提升所致。拆开看,撑住这份报表的是两条线:一条是面向光纤接入、无线前传的DFB激光器基本盘,一条是跟着数据中心高速光模块起来的CW连续波光源和EML产品。
公开披露显示,源杰科技研发磷化铟光芯片,覆盖2.5G到200G及以上的DFB、EML系列,以及50mW、70mW、100mW等大功率CW硅光光源。这一轮最显性的一块增量,是CW产品出货持续增长——它是800G、1.6T硅光模块里的外置连续光源,模块厂拿来配硅光调制器用。
公司前期业绩预告里点名“数据中心业务收入增长、CW产品出货持续增长、需求旺盛”;10月生产经营公告也确认,面向CPO/NPO封装的多款产品正按客户需求推进,EML、CW研发投入保持较大力度。
利润增速显著高于营收增速,核心来自产品结构优化。数据中心领域CW光源、EML等高毛利产品营收占比持续提升,伴随业务规模扩张,固定费用摊薄效应显现,带动整体盈利水平抬升。
光芯片导入产线验证周期较长,下游模块厂商更换供应商需重新完成全套可靠性验证,因此客户完成供应链导入后,后续产品迭代阶段通常会维持原有合作。源杰科技正是依托这一客户黏性,实现订单持续释放。
产能布局同步推进。公司在调研中披露,西安光电通讯半导体芯片和器件研发生产基地二期已启动设备导入,为2027年产能释放做好准备;8月披露的新建项目计划于明年下半年启动设备进场,对应2028年产能供给。公司表示,未来两年下游客户需求能见度较高,产能规划将匹配订单增长节奏。
不过单季归母高增里有一块不能忽略,前三季度非经常性损益里含联营企业一级市场股权投资收益和公允价值变动,三季报口径下归母与扣非之间仍有差额。另据公司披露,非经常性损益主要来自联营企业股权投资收益、公允价值变动损益和政府补助,扣非口径更能反映经营性业务的真实趋势。
截至10月30日收盘,源杰科技报688.99元/股,最新总市值约858亿元。
