
10月A股从月初高点一路下行,中下旬连续三周收阴,上证一度失守3600点,年内涨幅尽数回吐。跌幅结构清晰:科创50与创业板指单月跌逾两成,中证1000、北证50跌超一成,沪深300与上证收敛至个位数。越依赖远期预期、前期涨幅越大的板块回撤越深,权重与低估值品种则相对抗跌。
这种排列反映的是估值压缩,而非盈利预期全面下修。触发因素主要在外部:海外科技龙头因资本开支与业绩指引被重新定价,全球AI交易同步降温,A股相关产业链作为高弹性方向首当其冲;内部则是三季报落地后的预期兑现,前期透支涨幅的品种集中承压。
回看10月,《风口研报》以产业趋势与基本面变量为锚,而不以市场热度作为定价依据,覆盖时点普遍前置于资金流向。月内覆盖标的的区间最高涨幅表现优异,个别接近五成,详情见下:
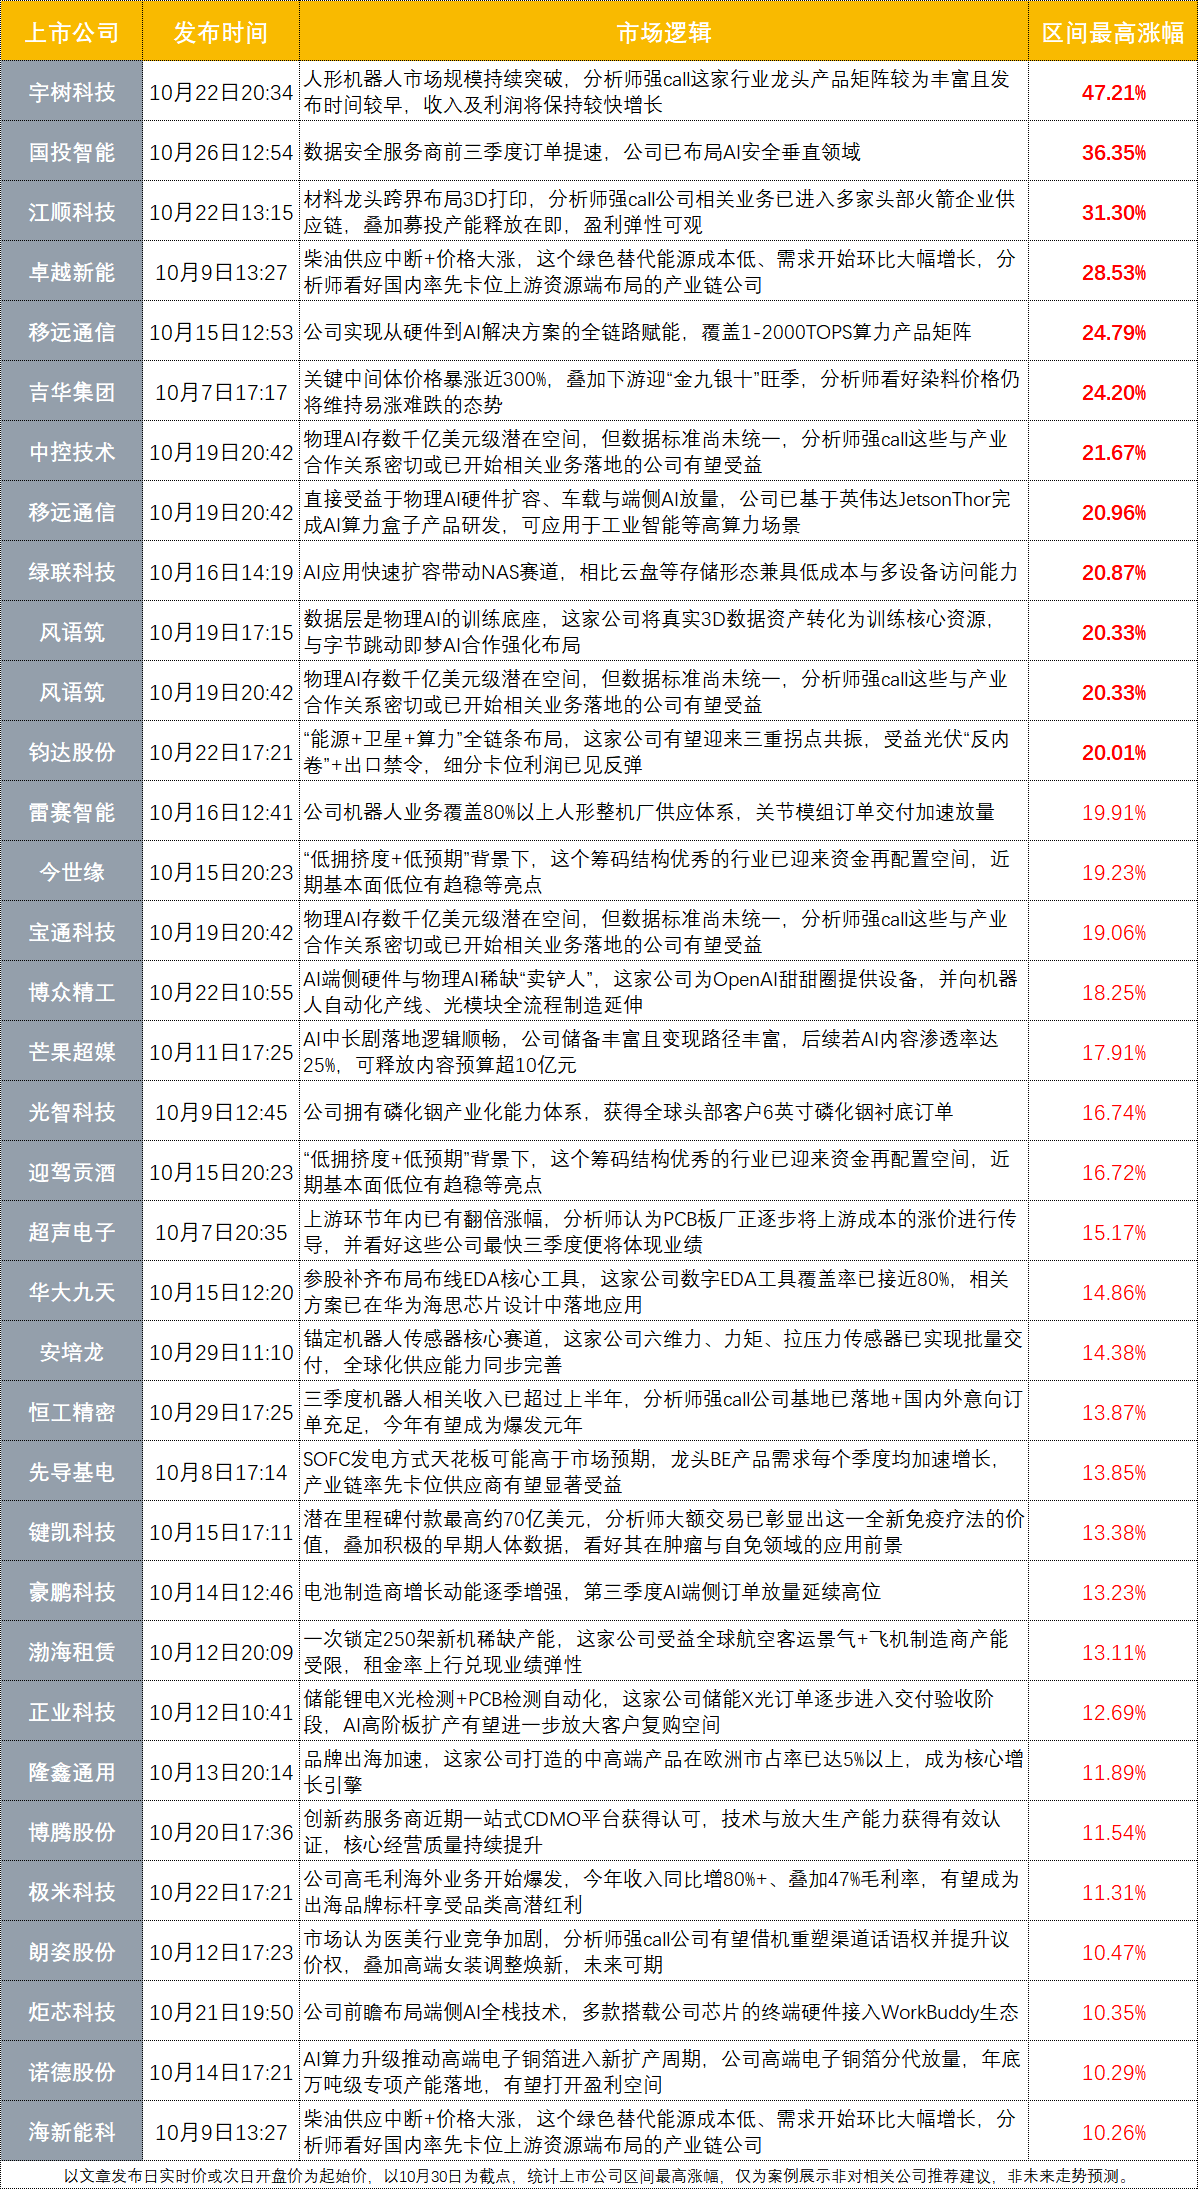 【一】龙头库存去化、批价企稳!筹码与预期双低下,白酒估值修复窗口渐近?(深度解读)
2026年中秋旺季动销收官,行业自2024年中秋以来旺季连续下滑,当前动销水平较2023年中秋大幅下滑,旺季表现平淡。但平淡之中底部信号已现。华泰证券颜慧菁判断,本轮行业调整或已处于底部位置,2027年春节及中秋旺季低基数下,基本面复苏具备可能,板块关注度随之回升。
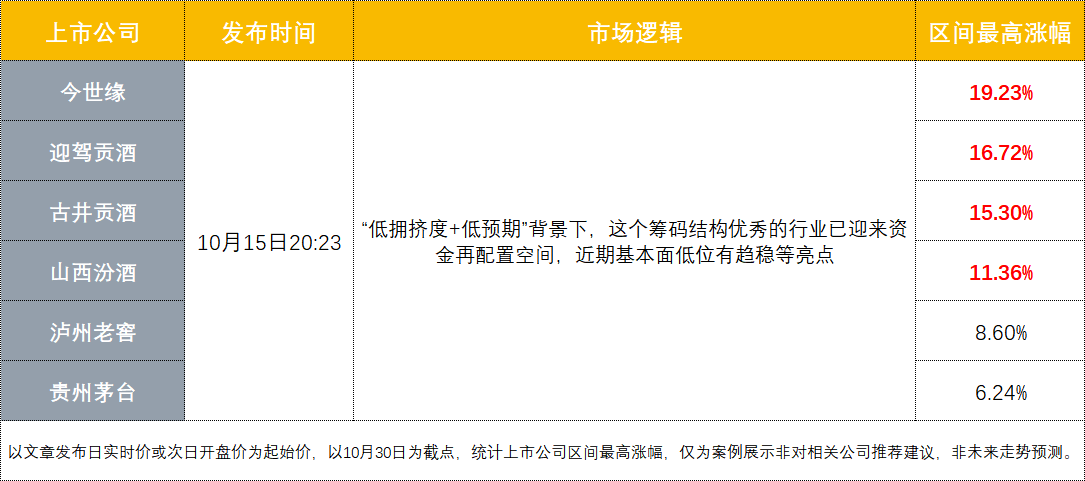
10月15日《风口研报》基于“旺季动销见底、价盘趋稳”的行业趋势前瞻捕捉白酒,第一时间跟进华泰证券颜慧菁对行业的最新跟踪,围绕“底部位置的产业坐标与修复逻辑”展开梳理,前瞻捕捉板块估值修复的投研价值:
一、行业阶段:调整或已处底部,2027年低基数下复苏可期
白酒toC需求韧性更强,百元价位产品韧性得到验证,2027年消费场景继续大幅萎缩的概率较低;叠加2027年春节及中秋旺季的低基数预期,行业基本面已处底部位置。
二、量价表现:库存边际去化,价盘低位趋稳
各龙头酒企在基本实现库存边际去化的同时,价盘并未出现大幅下调。尤其是茅台及五粮液,目前经销商库存已处低位,飞天及普五批价较节前保持稳定,或为底部特征之一。
三、筹码与预期:配置系数归零,政策兑现或与资金共振
26Q2主动基金白酒持仓占比持续下降,板块配置系数降至0%,位于历史底部;10月9日《关于发展新质生产力的意见》强调不应忽视传统产业升级改造,同日财政部宣布5500亿元地方政府债务结存限额。板块短期修复并不依赖基本面强复苏,而在于低拥挤度、低预期下的资金再配置空间;政策预期兑现后,或与资金轮动形成共振,推动估值修复。
四、布局节奏:两阶段推进,优选业绩韧性龙头
板块第一阶段(2027年春节前)以预期修复为主,第二阶段(春节及中秋旺季)基本面低位复苏成为可能。华泰建议优选长期具备业绩韧性、有望超越周期的头部酒企:贵州茅台、古井贡酒、迎驾贡酒、今世缘、山西汾酒、泸州老窖。
 【二】从铝型材模具到火箭发动机,这家行业龙头卡位3D打印量产前夜,双曲线故事或迈入兑现期
2025年全球3D打印市场规模达到242亿美元,同比增长10.9%,预计到2034年有望增至1145亿美元。产业增长的核心动力在于工业级应用从“原型制造”向“批量生产”转变,这直接拉动对大尺寸、多激光工业级设备的需求,板块关注度随之升温。
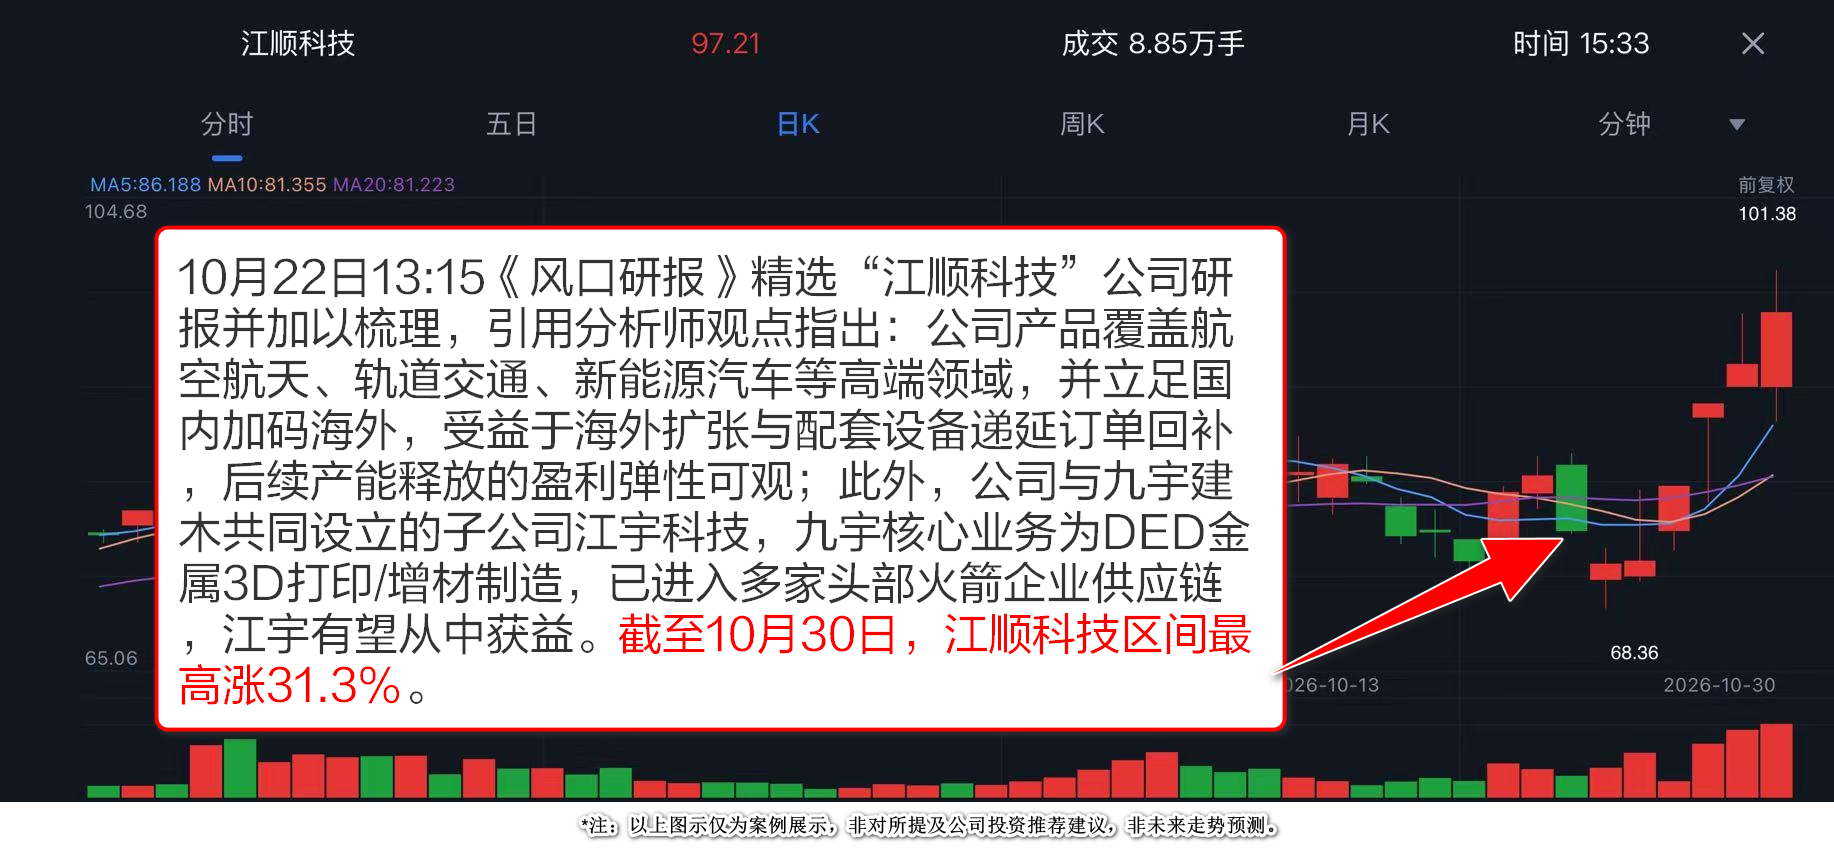
10月22日日,《风口研报》基于“3D打印由原型制造走向批量生产”的产业趋势,跟进国投证券刘力宇对江顺科技的首次覆盖,围绕“铝型材模具龙头与3D打印第二曲线”的成长坐标展开梳理,前瞻捕捉其新赛道卡位的投研价值:
一、传统主业:市占率约7%,募投产能2026年底释放
国内铝挤压模具市场空间约60亿元,公司2025年市占率约7%,凭“模具与挤压配套设备”一体化能力位居头部;产品覆盖航空航天、轨道交通、新能源汽车等高端领域,并立足国内、加码海外。精密机械零部件产能瓶颈已显性化,IPO募资主要投向工模具扩产与成套设备产线,2026年底达产后分别新增年收入2.74亿元、2.42亿元,税后内部收益率分别为20.00%、16.45%。
二、3D打印:借江宇科技卡位火箭供应链
公司与九宇建木共同设立江宇科技,九宇核心业务为DED金属3D打印与增材制造,已进入多家头部火箭企业供应链。3D打印用于发动机燃烧室、喷管等高价值零部件,是推动箭体复用实现规模化落地的关键路径;对大尺寸、薄壁、需多材料梯度的热端件而言,DED更为适配。
三、海上风电:定子支架小批量试产,2027年底达产
全资子公司江顺装备的海上直驱风电定子支架已实现小批量试产,滁州年产5200套项目启动,预计2027年底达产。
四、盈利预测:2026–28年归母净利1.29、1.86、2.58亿元
刘力宇看好主业稳健增长与3D打印长期空间,对应PE分别为49.3、34.3、24.7倍。
 【三】光伏反内卷进入实质阶段+电池环节利润弹性可期!这家光伏电池片龙头第二曲线押在太空算,迎资金关注触底反弹
2026年10月16日,光伏行业政策集中出台:工信部电子信息司发布《光伏制造行业规范条件(2026年本)》及配套管理办法征求意见稿,抬高新建项目效率门槛、收紧新增产能;同日,商务部和科技部修订《中国禁止出口限制出口技术目录》,将多晶硅、硅片、电池制造相关12项光伏技术纳入。反内卷由行业倡议进入实质执行,板块关注度升温。
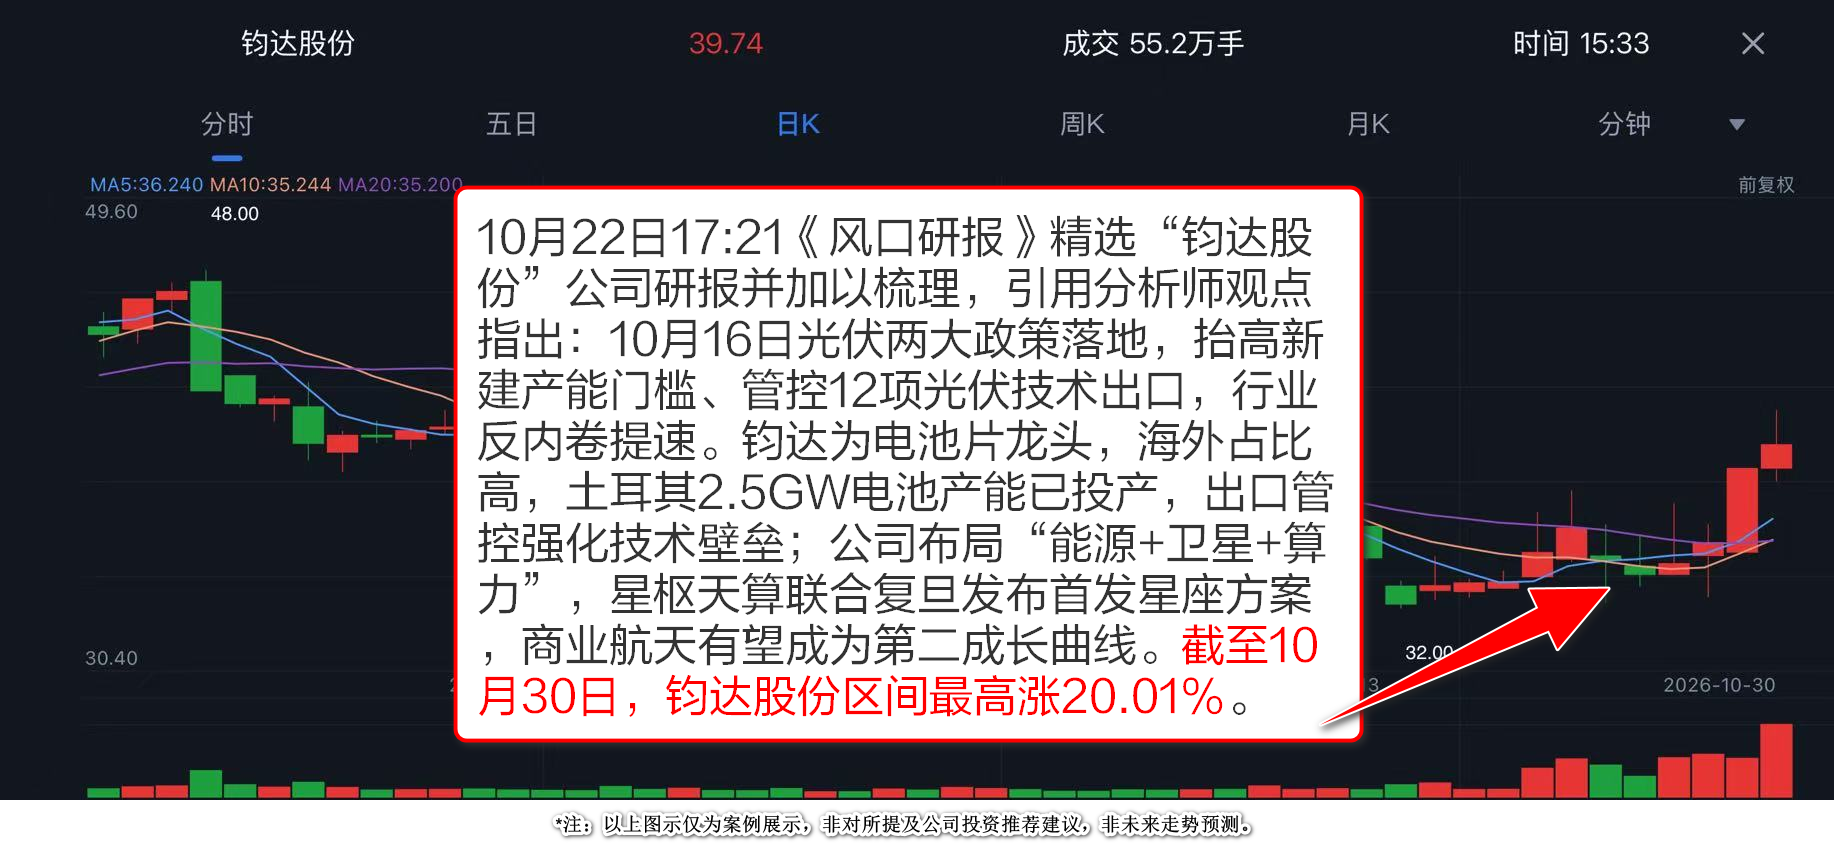
10月22日,《风口研报》基于“供给侧出清叠加技术出口管制”的产业趋势,跟进华泰证券刘俊维对钧达股份的最新覆盖,围绕“电池盈利修复与太空算力第二曲线”的成长坐标展开梳理,前瞻捕捉三重拐点共振的投研价值:
一、反内卷实质化:电池环节盈利弹性可期
规范条件征求意见稿抬高新建项目效率门槛,2027年强制性国标开始实施,主链中技术属性更强、准入门槛更刚性的电池组件环节有望率先出清。电池环节利润已见反弹,公司三季度收入环比增长37.38%、亏损环比收窄,拐点信号初步显现。
二、出口管制落地:技术门槛与海外产能形成双重优势
12项光伏技术纳入禁止出口限制出口目录,有望巩固中国光伏产业链的技术护城河。公司具备高效电池产能且海外业务占比较高,参股的土耳其2.5GW电池产能已投产,海外展业优势有望深化。
三、太空算力:从概念走向工程验证
8月SpaceX与英伟达宣布联合开发第一代Starmind AI卫星,计划2027年四季度首次发射;10月Google通过SpaceX Transporter-18任务开展太空TPU测试,太空算力进入工程验证阶段。公司“能源+卫星+算力”全链条布局多点突破:星枢天算联合复旦大学发布首发星座方案,中心算力主星规划搭载国产GPU、实现32P算力;巡天千河完成“一箭三星”发射,验证整星批量化研制能力。商业航天有望成为公司率先兑现的第二成长曲线。
 《风口研报》依托 “研究前置化、数据颗粒化、逻辑可视化” 的成熟研究体系,持续为市场梳理清晰产业线索,提供穿越行情波动的价值参考坐标。立足全年高质量发展主线,唯有锚定产业真实景气、跟踪企业基本面边际变化,才能在市场考验中把握长期主线机遇。
点击立即订阅《风口研报》>>>
特别提示:本栏目为内容资讯产品,并非投资建议,栏目发布的所有内容仅供参考,据此做出的任何投资决策与本公司及栏目作者无关。