

①据知情人士透露,Anthropic已成为SpaceX最大客户,第三季度贡献超三分之一收入;
                                    ②马斯克正逐步将SpaceX的AI业务打造成所谓新型算力云,向Anthropic以及谷歌等客户出租数据中心算力资源。
财联社10月30日讯(编辑 刘蕊)美东时间周四盘后,美股芯片巨头英特尔股价经历了一番惊人的跳水:公司股价在盘后交易阶段大跌23%。
此前,英特尔公布的最新财报中,给出第四季度的业绩指引偏弱,并声称,其主要原因是全球PC市场持续低迷。
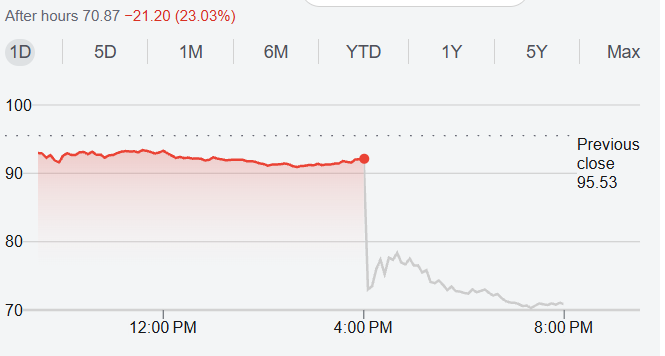
然而,真正令英特尔投资者恐慌的,并不只是公司对于PC市场前景的悲观预期——以色列晶圆厂爆炸事故、代工业务迟迟难获突破以及巨大的现金流压力,都成为压垮投资者情绪的重担。
PC市场仍处于漫长寒冬
先来看英特尔第三季度的业绩。对比LSEG调研分析师预期,其业绩表现本身其实可圈可点:
调整后每股收益:52美分,跑赢预期的40美分;
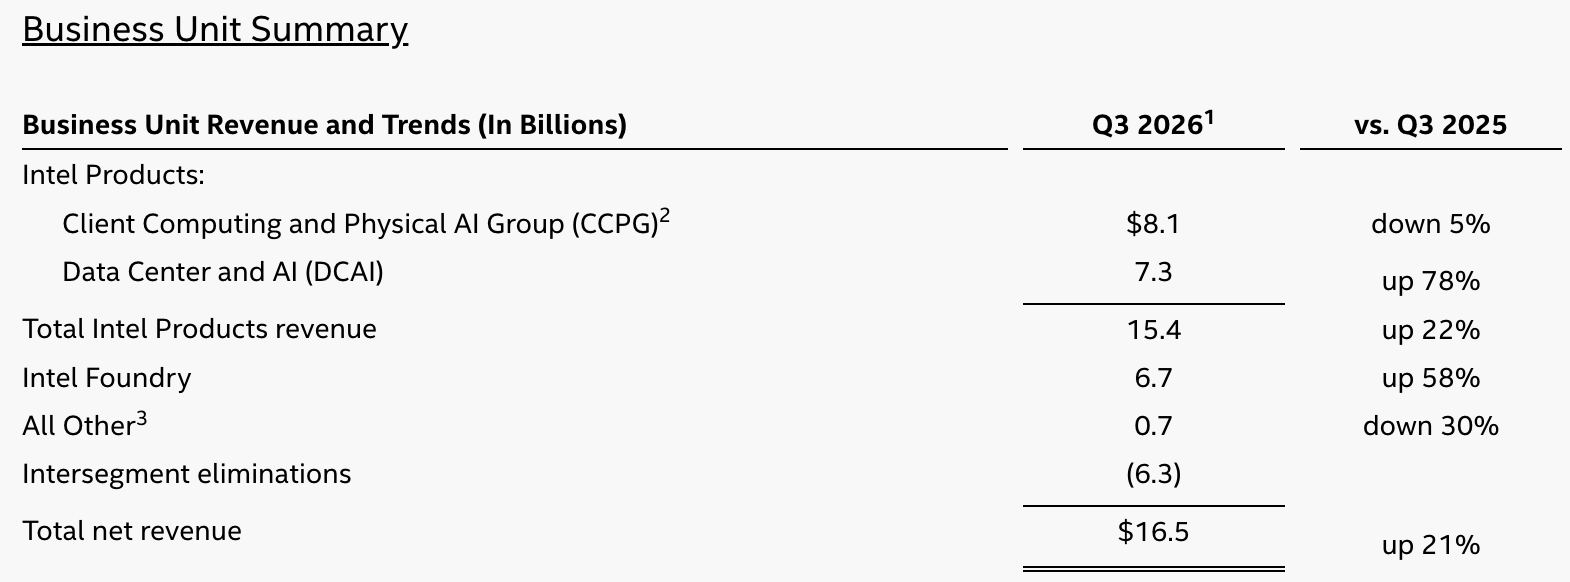
营收:165.1亿美元,预期165亿美元,营收较去年同期137亿美元增长21%。
不过,如果细看这份业绩报告,就不难发现市场担忧的细节:虽然数据中心及AI业务营收大涨78%,至73亿美元,但英特尔客户端计算与物理AI板块(即PC业务)营收却同比下滑5%至81亿美元,不及预期。
英特尔高管将这一问题归咎于全球PC市场的冷淡。Counterpoint Research的数据显示,受内存及其他元器件成本飙升影响,全球PC第二季度出货量同比下滑4%。
英特尔预计,全球PC市场的疲软将至少延续至2027年上半年,2026年市场规模将下滑12%,2027年进一步下降10%。
英特尔首席财务官大卫·津斯纳在新闻稿中称:
’“我们判断PC市场的低迷至少会持续到明年上半年。我们会继续审慎投入产能与营运资金,提升供给,支撑未来增长。”
英特尔预计,在PC市场寒冬背景下,英特尔第四季度调整后每股收益预计只有25美分,预计营收区间150亿–160亿美元——这远远落后于分析师的预期。LSEG数据显示,分析师此前预期第四季度营收171亿美元、每股收益43美分。
以色列晶圆厂爆炸影响芯片出货
除了PC市场疲弱,另一项拖累英特尔的业绩指引的,还有本月早些时候以色列晶圆厂的爆炸事故。
该事故造成两名工人遇难、一人重伤。津斯纳在周四财报会上表示,这起事件将让公司两个季度合计损失约6亿美元营收。
公司首席执行官陈立武称这是一场“不幸的悲剧事故”,爆炸导致工厂长时间停产,影响10纳米芯片出货。
陈立武在财报会上坦言,若非以色列工厂停产,及部分原材料短缺拖累,数据中心业务本可取得更优异的表现。他明确表示:“本季度我们没能满足客户旺盛需求,对此我感到失望。”
代工业务艰难前进
与此同时,英特尔的代工业务仍在艰难寻找发展节奏。
目前,英特尔是美国唯一一家先进逻辑芯片制造商,其亚利桑那州新工厂的最先进18A芯片已进入量产。其亚利桑那州下一座晶圆厂预计2028年底投产。
英特尔晶圆代工部门三季度营收同比增长58%至67亿美元,这一增速表面看起来不错,但如果细看就会发现,其中绝大部分(62.91 亿美元)营收来源于英特尔内部产品部门支付的制造费用。
扣除内部交易后,外部商业客户带来的实际收入仅有约4.11亿美元,这表明,其外部商业化模式尚未完全成熟。
事实上,现阶段,英特尔的新款18A芯片暂无重要外部客户。由于早前该制程的良率未达预期,英特尔近期甚至停止向外部客户主动推销18A芯片,而是将重点转向内部工艺的稳定化。英特尔预计,2027年该芯片良率才能达到令人满意的水平
陈立武在电话会上称:“接下来两个季度,我们会有几家客户准备官宣合作。”他补充,下一代14A芯片的研发进展十分顺利。
对比前任CEO帕特·基辛格大刀阔斧推动代工业务复兴,陈立武对代工板块资本支出的态度更为谨慎。今年8月,英特尔完成230亿美元股权融资,为其代工业务扩张提供资金支持。
资本开支增加现金流压力
最后令投资者们担忧加重的,是公司不容乐观的现金流状况。英特尔预计,2026年资本开支约200亿美元,2027年还将显著增加。
英特尔CFO津斯纳将明年定义为“投资年”,预计难以实现正自由现金流。
英特尔CFO津斯纳在财报电话会上表示:
“我们投资时会保持审慎,除非我们对产品、工艺技术的竞争力以及客户需求有明确把握,否则不会投入一分资本开支。”
尽管公司当前有约540亿美元现金及短期投资可提供一定缓冲,但缓冲资金不能替代长期资本回报——显然,英特尔的业绩增长前景也不能抹除市场对于其投资前景的担忧。
