

①亚马逊AWS季度营收460亿美元,待执行订单5780亿美元,亚马逊高管预计,2027‑2028年AWS将保持40%以上增速,5‑10年内冲击万亿美元营收规模;
                                    ③ 不过,在听到公司“2027年资本开支还将显著提升”的预期后,市场对于公司AI投入的前景担忧进一步加重。
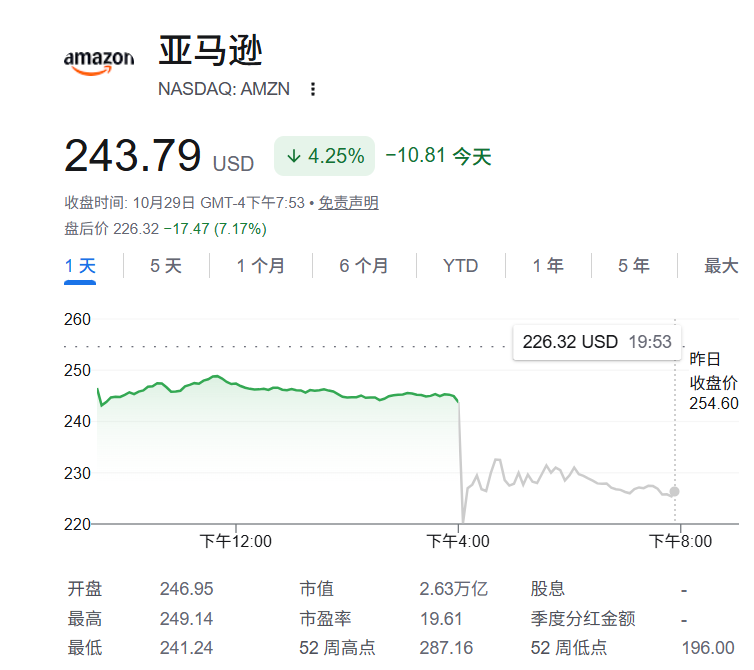
财联社10月30日讯(编辑 黄君芝)周四美股盘后,亚马逊股价一度暴跌12%,截至发稿跌幅收窄至约7%。此前,该公司公布了令人失望的第三季度业绩和不断扩大的自由现金流流出,反映出其在人工智能(AI)领域不断投入的巨资。
根据财报,以下是该公司Q3业绩相比于LSEG普遍预期的表现:
每股收益:1.89 美元,预期为1.96美元;
营收:2019.4亿美元,而此前预计为2023.1亿美元。
财报还显示,经营利润同比增长61.5%至280.8亿美元,较市场预期高逾7%,经营利润率升至13.9%,为公司史上最高水平。
细分业务
本季度,云计算业务成为亚马逊最突出的业绩亮点。财报显示,亚马逊云服务部门AWS第三季度营收达到459.84亿美元,较上年同期的330.06亿美元增长约39%,创近五年来最快同比增速,年化收入运行规模达到约1840亿美元。
与此同时,AWS营业利润达到177.73亿美元,较上年同期的114.34亿美元增长约55%;营业利润率由上年同期的34.6%升至38.7%。
亚马逊首席执行官Andy Jassy在财报电话会议上也重点强调了AWS的加速发展,称公司预计明年和2028年的收入增长率将“超过40%”。他还补充道:“我们对AWS在功能和基础设施方面的投资正在发挥作用。”
“我们一直相信AWS能做成一个数千亿美元营收的业务,现在我们相信至少会是那个数字的两倍,而且很可能最终成为我们年收入1万亿美元的业务,”他补充道。
亚马逊正面临来自华尔街的压力,要求其证明人工智能投资正在提升营收。该公司指出,AWS旗下生成式AI服务Amazon Bedrock,以及Trainium和Graviton人工智能芯片的市场需求日益增长。
Jassy表示,亚马逊的芯片业务“持续保持着每年三位数的增长率”。他还补充说,公司计划在“2027年底”向外部市场推出其Trainium芯片,这与他今年早些时候暗示的时间点相吻合。
尽管 AWS 业务持续蓬勃发展,但亚马逊零售业务(仍然是其收入最高的部门)和广告业务的业绩却不尽如人意。
财报显示,在线销售额同比增长2%至684.7亿美元,低于分析师预测的696.8亿美元。这较一年前近10%的增幅有所放缓;广告收入同比增长11%,达到196.4亿美元。这一数字低于分析师此前普遍预期的208.2亿美元。
这两个部门都受到了亚马逊决定将部分国家的年度Prime Day促销活动从通常的第三季度提前到第二季度的影响,以免与7月份的FIFA世界杯冲突。
AI投入与负现金流
资本开支问题是投资者失望的主要原因。亚马逊在人工智能领域的激进投入已经严重侵蚀了其现金流。该公司连续第二个季度出现自由现金流流出,过去12个月的现金流出高达424亿美元。上一季度,该公司报告的自由现金流为-76亿美元。
该公司明确表示,资金缺口主要是由于人工智能投资导致购置房产和设备增加所致。
财报显示,三季度,亚马逊购置物业和设备支出为772.6亿美元,远高于去年同期的351亿美元,远超市场预期的587亿美元。过去12个月,公司购置物业和设备净额达到2106.6亿美元,同比增长82%。
按公司披露的自由现金流计算口径,即经营活动现金流减去购置物业及设备的净现金支出,第三季度自由现金流约为负334.56亿美元。
此外,亚马逊维持了对2026年资本支出的预测不变,称预计今年的支出仍将达到2200亿美元。Jassy在财报电话会议上还进一步表示,公司预计“2027年将大幅增加支出”,并且亚马逊“有望获得可观的财务回报”。
业绩展望
展望2026年第四季度,亚马逊预计净营收将在2400亿至2470亿美元之间,同比增长12%至16%。LSEG的数据显示,亚马逊的预期中值低于华尔街此前预测的2445亿美元。由于正值假日购物季高峰期,第四季度通常是亚马逊营收最高的季度之一。该公司表示,上述营收指引预计包含约0.6个百分点的汇率不利影响。
盈利能力方面,亚马逊预计四季度经营利润为285亿至335亿美元,高于上年同期的250亿美元,但市场预期约331亿美元。
亚马逊表示,未来业绩仍可能受到全球经济环境、汇率、能源价格、贸易政策、供应链及客户需求变化等因素影响。Jassy指出,随着AWS云计算及人工智能业务持续扩大,以及零售业务利润率不断改善,公司正在多个业务领域把握长期增长机会。
