

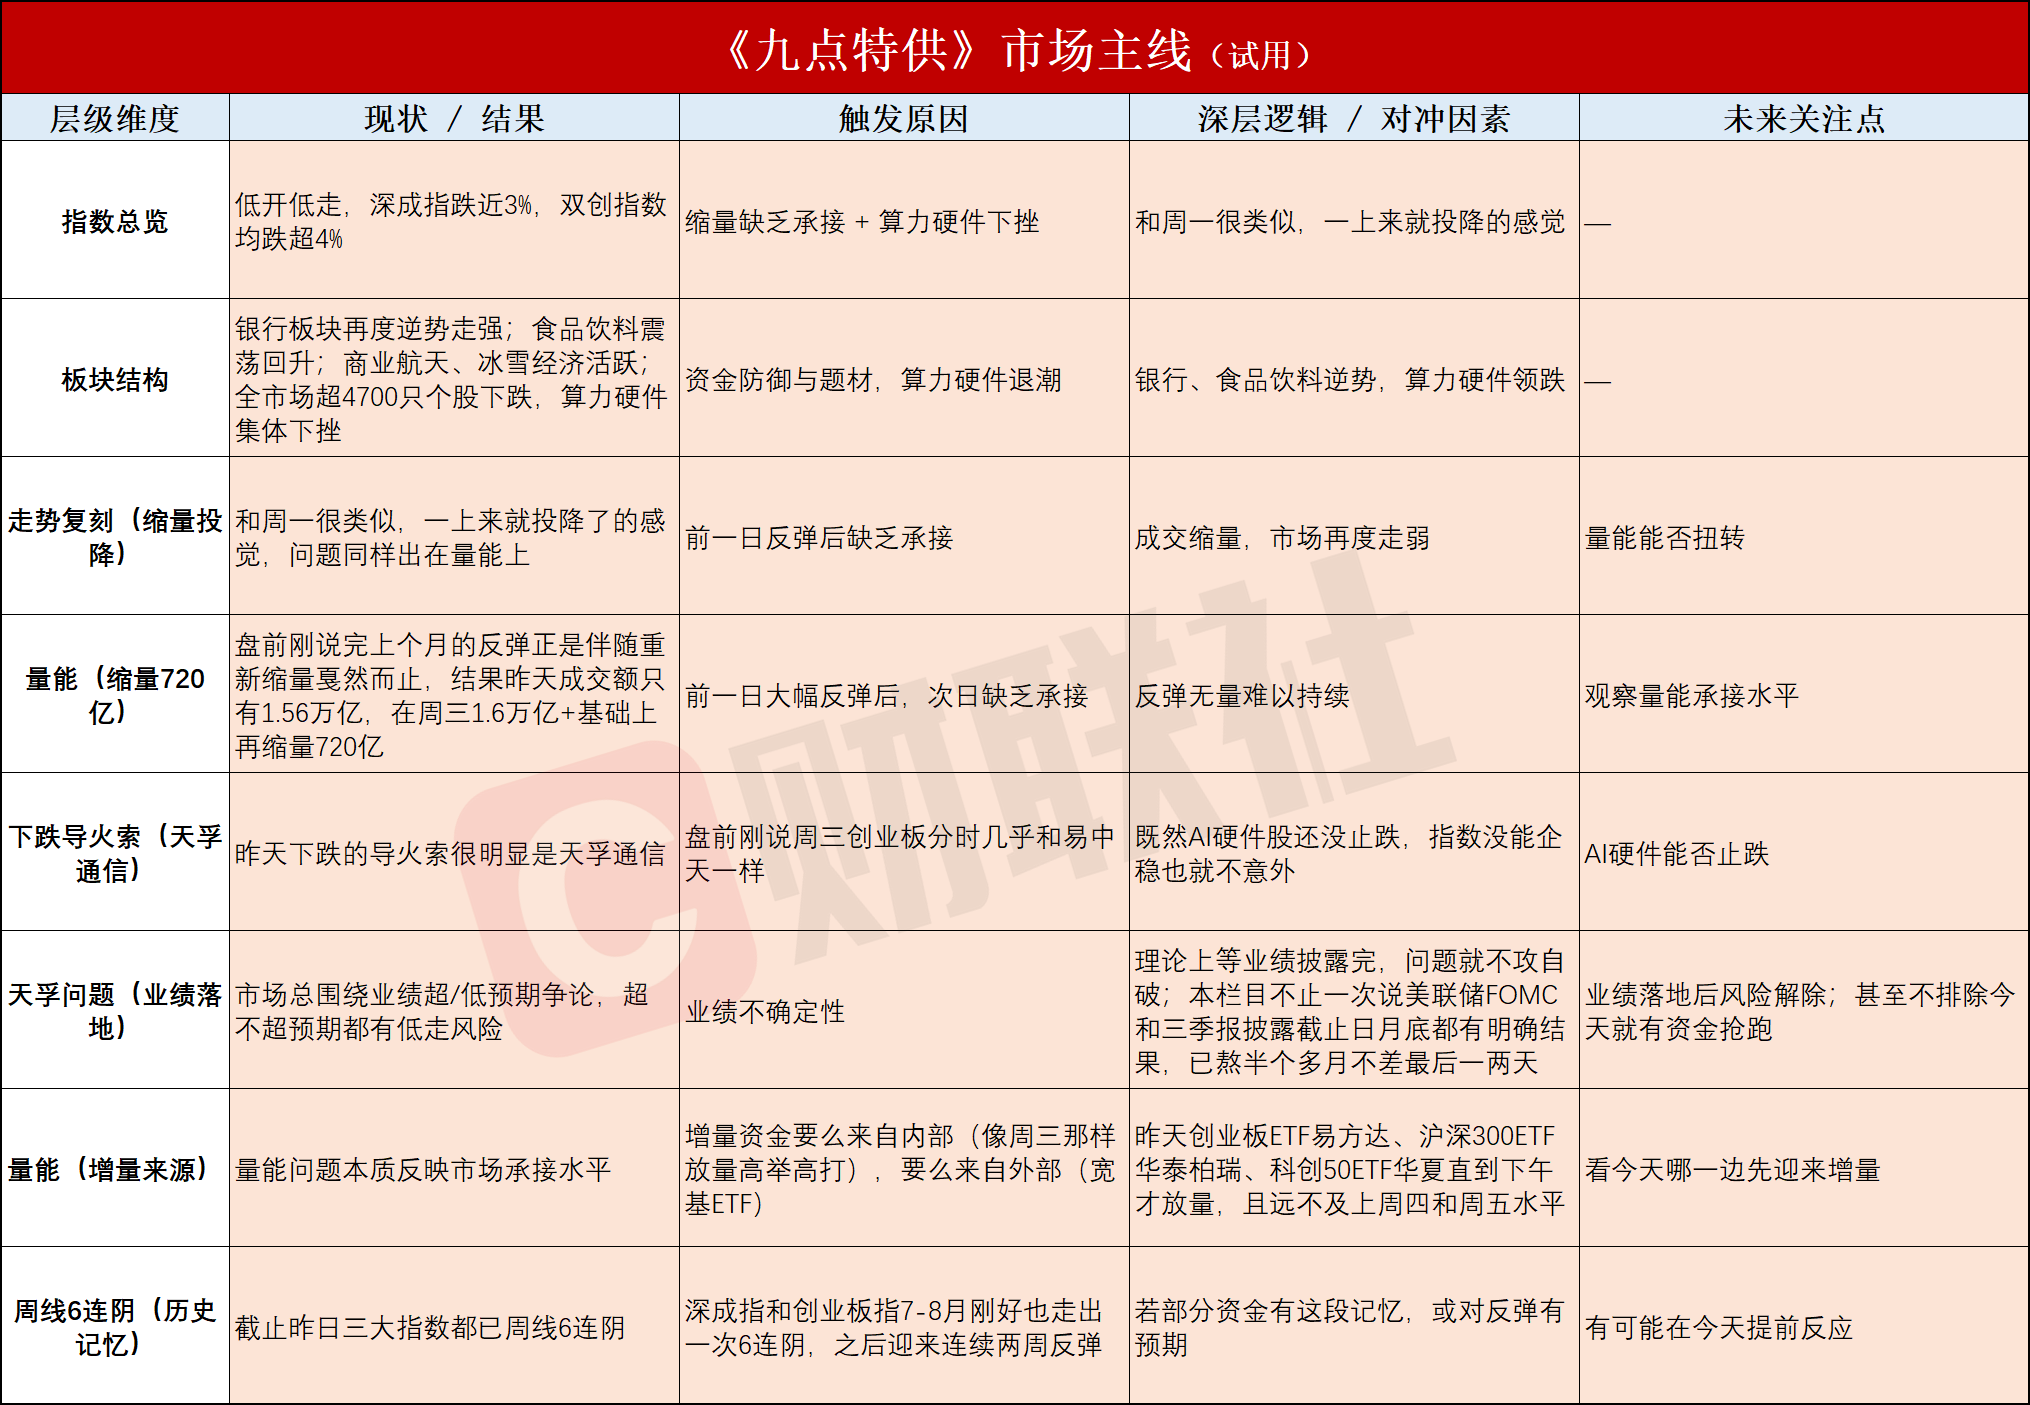
周四市场低开低走,深成指跌近3%,双创指数均跌超4%。盘面上,银行板块再度逆势走强,食品饮料板块震荡回升,此外商业航天、冰雪经济概念表现活跃,但全市场超4700只个股下跌,算力硬件方向集体下挫。指数层面,其实和周一很类似,都是一上来就投降了的感觉,并且问题同样是出在量能上,盘前刚说完“上个月的反弹正是伴随着市场重新缩量戛然而止”,结果昨天两市成交额只有1.56万亿,在周三本就只有1.6万亿+的基础上再度缩量720亿,又是前一日大幅反弹后,次日缺乏承接。此外,昨天下跌的导火索很明显是天孚通信,本栏目在盘前刚说完周三创业板指的分时几乎和“易中天”是一模一样的,既然AI硬件股还没止跌,那指数没能企稳也就不意外了。
对于今天而言,首先解决天孚通信的问题,既然市场总是会围绕着业绩超/低预期争论不休,或者说超不超预期都会有低走的风险,那理论上等到业绩披露完,这个问题就不攻自破了,所以本栏目之前就不止一次说过“美联储FOMC和三季报披露的截止日都会在月底有个明确的结果”,都已经熬了半个多月了,不差这最后一两天了,甚至不排除今天就会有资金抢跑。其次是量能的问题,本质上反应的就是市场承接水平,现阶段增量资金要么来自内部,即像周三那样放量高举高打,要么来自外部,也就是常说的宽基ETF,像昨天创业板ETF易方达、沪深300ETF华泰柏瑞、科创50ETF华夏都是直到下午才有所放量,并且远不及上周四和周五的水平,因此就看今天哪一边会先迎来增量了。最后,截止至昨日,三大指数都已经周线6连阴了,而深成指和创业板指在7-8月刚好也走出过一次6连阴,并在之后迎来连续两周的反弹。如果部分资金有这段记忆的话,或者说对反弹有预期的话,有可能会在今天提前反应。
数据层面,二板家数6家,对应的一进二晋级率不到10%,首板家数也从61家重新降回29家,跌停个股也由5家反弹至41家,且高标襄阳轴承晋级失败。少有的毫无亮点的一天,如果像昨天所说首板家数能直观反应出资金的做多热情,那昨天的数量刚好和周二是一致的,都属于比较差的水平了。唯一能苦中作乐的是,既然昨天个股/短线情绪和指数形成共振了,那今天如果指数能够强势反弹的话,理论上个股/短线情绪也有望快速回暖。
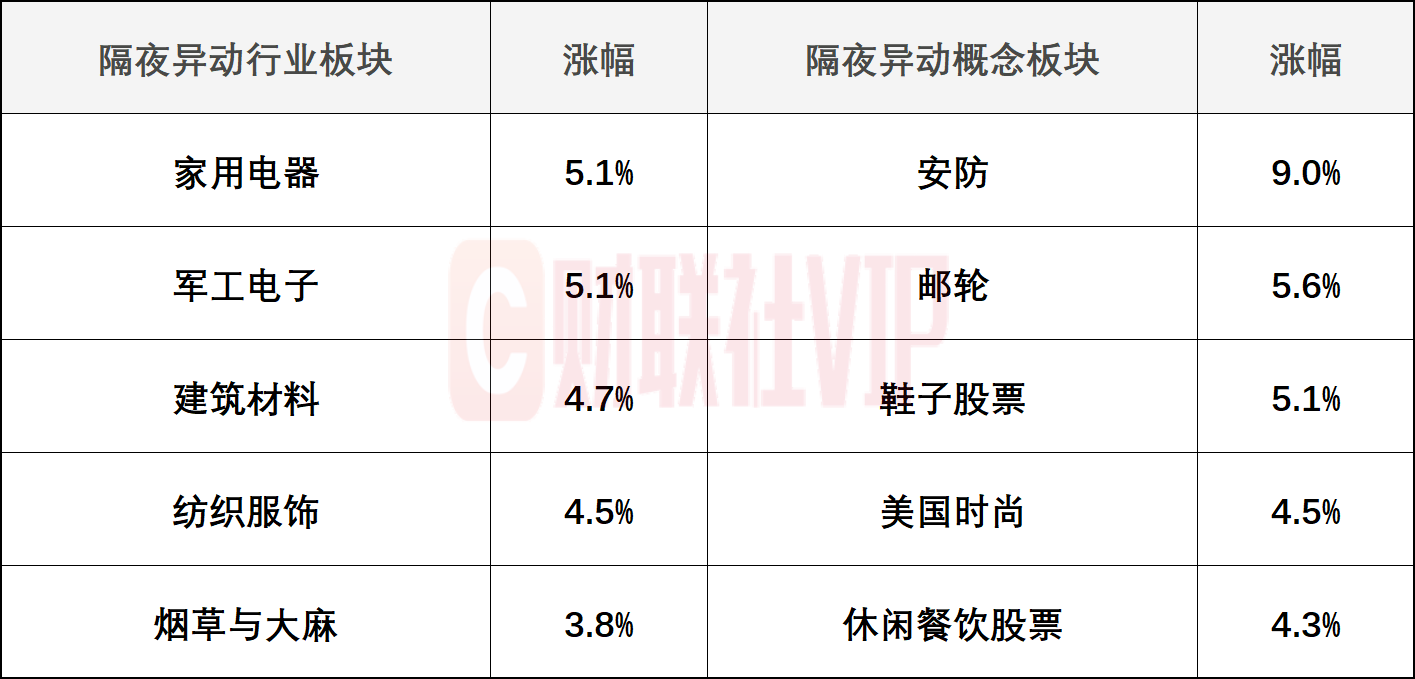
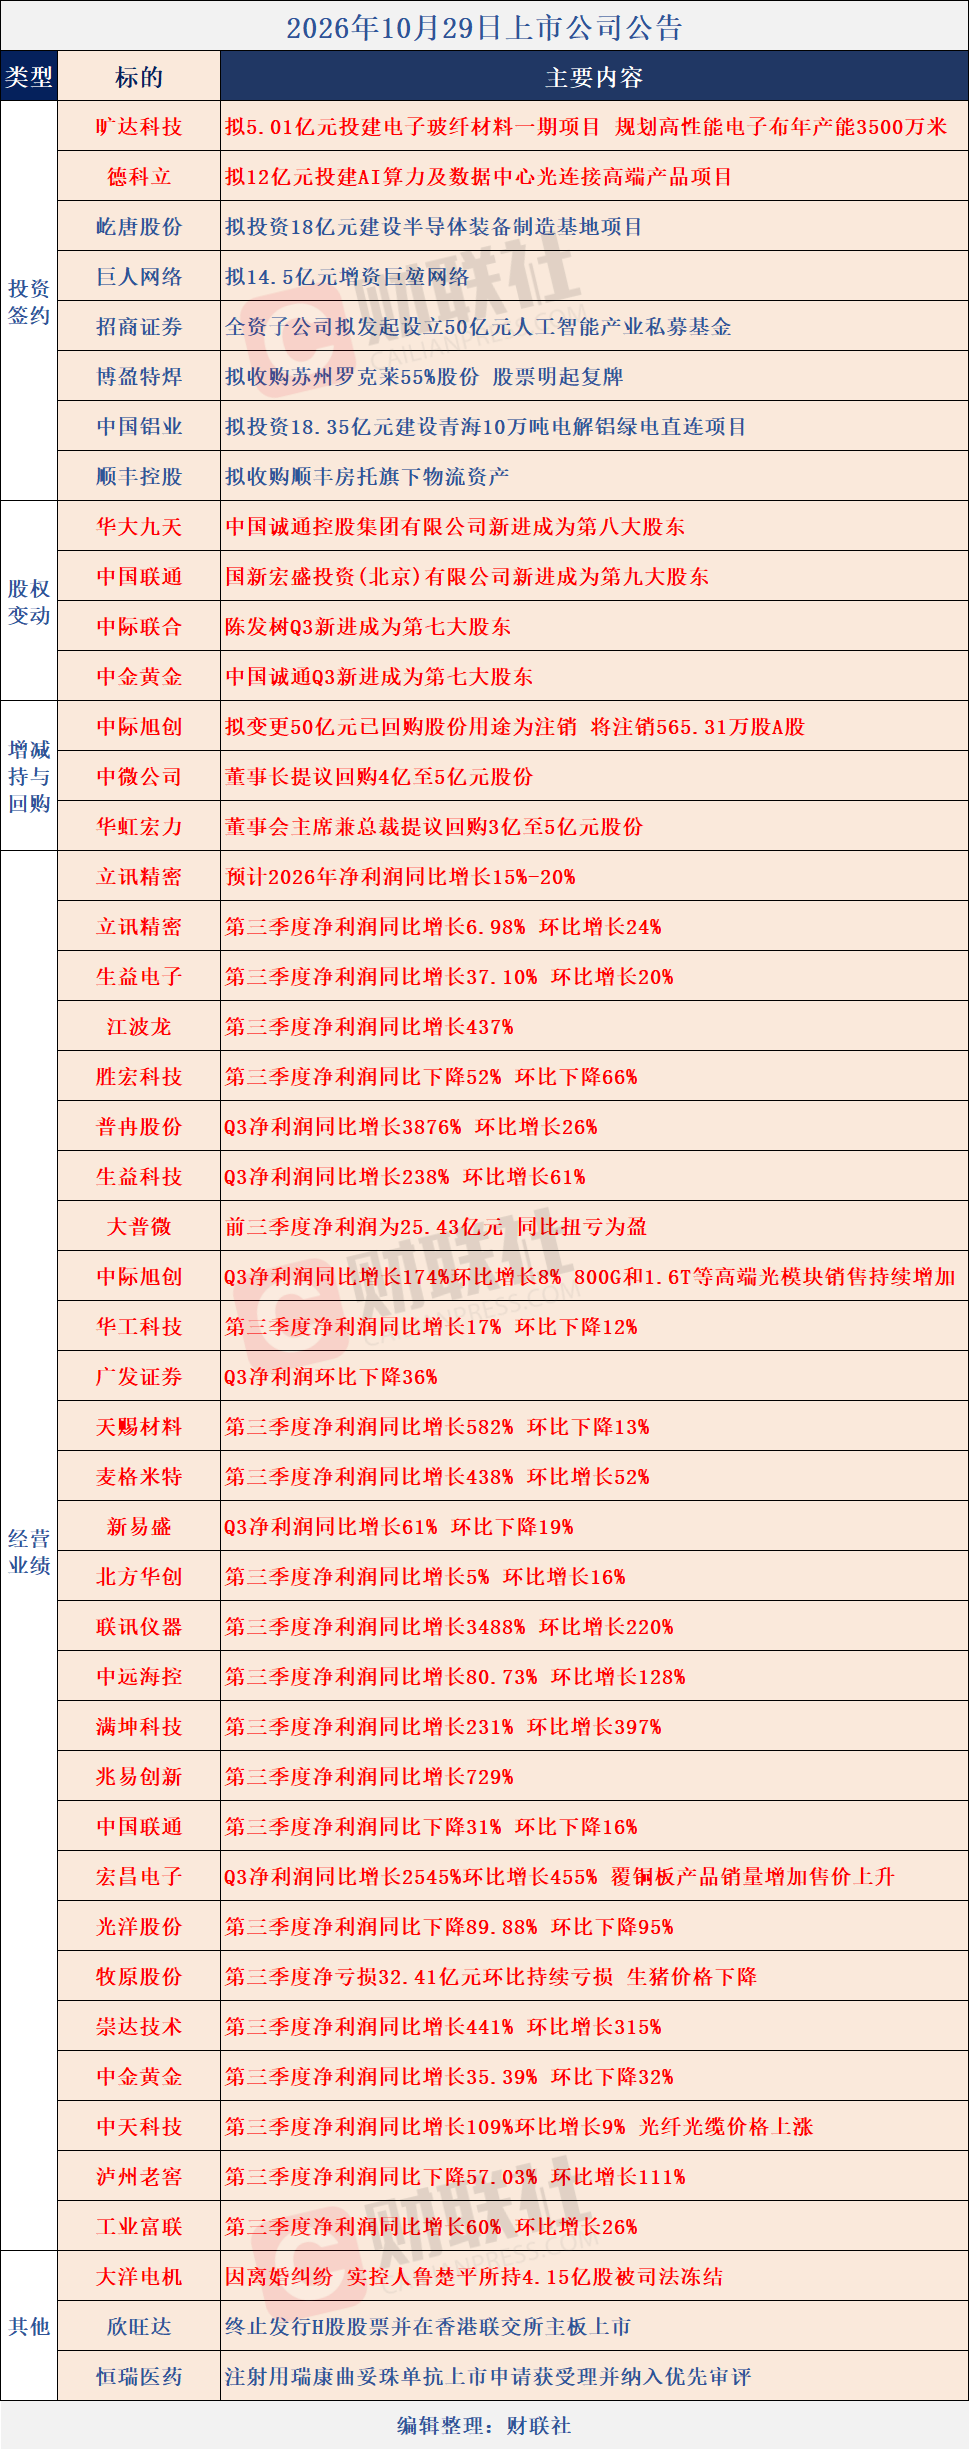
具体题材上,首先是机器人方向(物理AI),和前一天刚好相反,昨天由于宇树科技的全天水下,板块也迎来了调整,不过不少个股虽然下跌,但最终却是收了阳线,能够低开高走至少说明日内的承接还不错,主要的隐患在于之前的两个高标赛福天和多伦科技都跌停了,短期容易对板块的高度形成压制,剩下的便是带头的细分方向不明朗的老问题了。因此,今天的关注点一方面是宇树科技能否重新走强,另一方面就是能不能走出一个带头的细分方向,哪怕是之前的数据采集或者减速器重新走强也未尝不可。至于商业航天或军工方向,不难发现其实二者和机器人在个股的重合度是比较高的,因此除非相关概念有更强的消息催化,不然暂时可以归为一类来看待。其次是AI,当前的第一要务就是止跌,这句话的含金量还在上升,对于绝大多数个股而言,随着三季报的披露完毕,至少能让头顶上不会再一直悬着那把叫“业绩”的剑,不过对于整个AI板块而言,已经到需要一个明星股走出示范性效应的时候了,包括但不限于东山精密、天孚通信、澳弘电子等,只有这些人气较高的明星股的带头反弹,才有望让资金重新拾起对AI板块的信任。今天可以看下中际旭创公布了业绩后到底是会像天孚通信一样奔着跌停去还是低开高走,这能充分反应出资金的态度。最后是医药和大消费,二者虽然都是逆势品种,但风格上倒是有很大的偏差,前者由于有AI制药的逻辑在,并且海外像Moderna、默沙东等个股都是慢牛的走势,因此并不是短线的风格,而大消费则是和上半年电力股类似的定位,最近比较活跃的细分方向轮到了食品股和以冰雪经济为代表的旅游股上。

商业航天
10月26日,上海六部门公开卫星互联网产业发展行动方案(2027—2030年),提出到2030年,上海卫星互联网产业在轨卫星数量超过3000颗,核心产业规模突破800亿元,形成具有全球影响力的卫星互联网产业集群。华龙证券通信团队认为,前三季度国内火箭发射70次,同比增长约19%,随着全球太空竞赛的加速,有望带动相关产业链需求提升。板块内上市公司包括:上海沪工、邵阳液压等。

智元机器人量产突破2万台!2026上半年营收近20亿元
10月29日,在2026智元创新日发布会上,智元机器人联合创始人、总裁兼CTO彭志辉公布多项关键商业化成果:其通用AI机器人累计下线量突破2万台,第20000台整机远征A3Ultra已于9月完成下线并交付长隆集团,从1万台到2万台仅用时不到六个月,占据接近全球四成的市场份额。智元2026年上半年营收接近20亿元,是目前收入最高的通用机器人公司.
值得注意的是,本周智元启动“AIWAVE”,并计划组织机器人在真实便利店开展24小时连续作业验证,推动全栈技术与实际业务场景结合。国元证券机械设备团队认为,具身智能企业正加快推进全栈技术协同与场景验证,行业竞争将更加重视连续运行稳定性、任务成功率、人工接管频次及部署成本。随着示范应用扩大,具备标准化交付和跨场景复制能力的企业有望率先受益。
上纬新材:公司于2025年7月获智元机器人发布要约收购,12月发布消费级具身智能机器人品牌“上纬启元”,后续推出启元Q1、启元T1两款产品,聚焦个人及家庭消费场景,与智元机器人面向工业场景的产品形成差异化互补。
智微智能:公司“智擎”系列覆盖OrinNX、AGXOrin及AGXThor等机器人大脑控制器,兼顾高性能AI推理与小脑实时运动控制,上半年已实现向部分头部客户批量供货,并成为智元首批“A链”供应商。
冲刺“太空AI第一股”!百亿商业航天独角兽国星宇航通过港股聆讯
港交所披露易更新文件显示,成都国星宇航科技股份有限公司(下称“国星宇航”)已通过港交所主板上市聆讯,并披露聆讯后资料集,独家保荐人为国泰君安国际。这意味着,这家来自四川成都的商业航天企业在三次递交上市申请后,进入港股IPO发行前最后阶段。若后续流程顺利,有望成为港股市场“太空AI第一股”。自成立以来,国星宇航累计完成至少8轮融资。2026年4月,即第三次递表前夕,公司完成规模35.5亿元的Pre-IPO轮融资,投后估值达到115.54亿元。
国内商业航天赛道资本化进程进一步提速。目前A股科创板已有蓝箭航天、中科宇航等火箭企业处于申报或问询阶段,卫星制造与运营端则普遍选择港股作为上市地。南京证券李承书分析指出,随着长征十号乙及朱雀三号的可回收试验圆满完成,中国航天发射有望逐步进入发展快车道。2026年中国航天发射显著加速,星网与千帆两大国产互联网卫星星座一期组网逐渐迎来尾声,有望在接下来数年实现早期应用落地。
天银机电:公司子公司天银星际主营星敏产品,与国星宇航、微纳星空有业务合作。
恒辉安防:公司产品可应用于商业航天领域且已有相关合作落地,部分安防手套已应用于航空工业成都飞机工业的相关作业场景,提供手部安全防护。

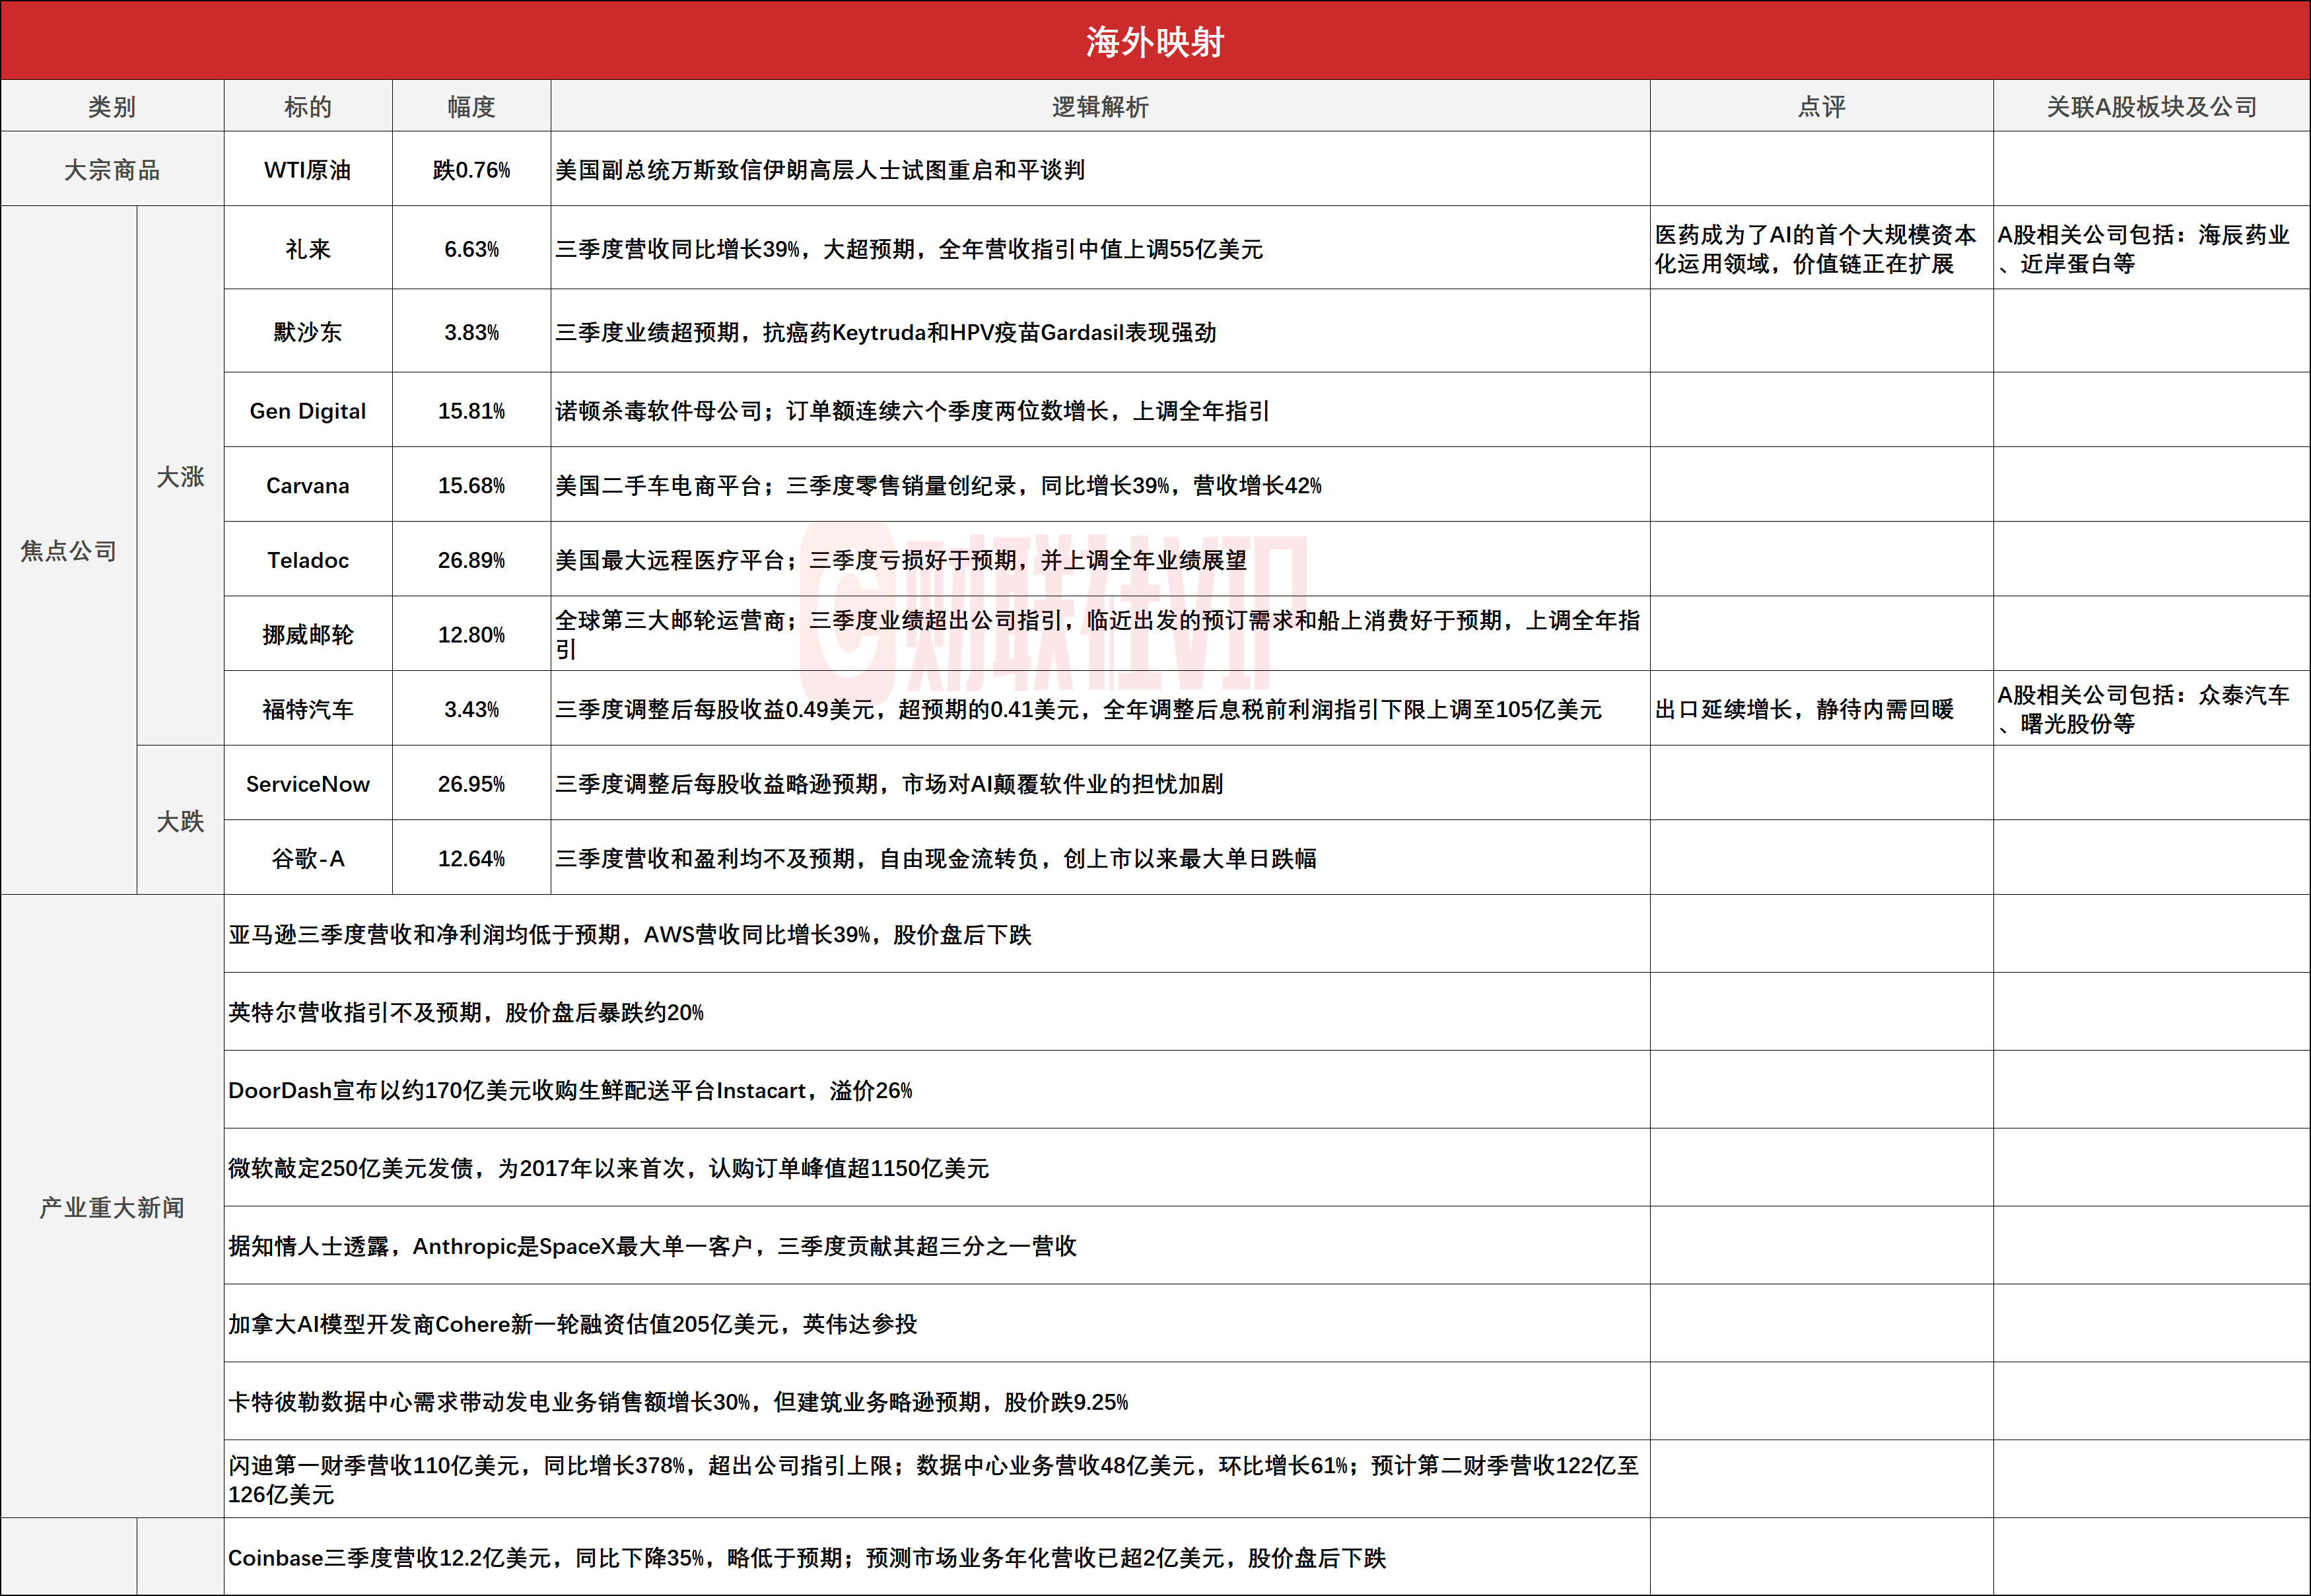
1、礼来涨6.63%,公司三季度营收同比增长39%,大超预期,全年营收指引中值上调55亿美元,医药成为了AI的⾸个⼤规模资本化运⽤领域,价值链正在扩展,A股相关公司包括:海辰药业、近岸蛋白等;
2、福特汽车涨3.43%,公司三季度调整后每股收益0.49美元,超预期的0.41美元,全年调整后息税前利润指引下限上调至105亿美元,我国汽车行业出口延续增长,静待内需回暖,A股相关公司包括:众泰汽车、曙光股份等。


如需【个股竞价和连板数据】、【题材池子】相关数据,请访问以下链接获取详细内容:
APP端:点击此处获取
网页端:点击此处获取