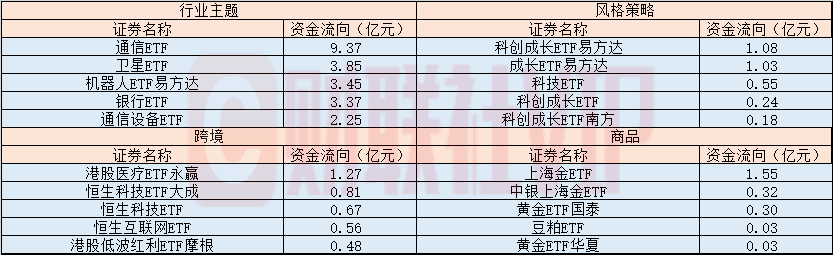
10月29日,周四市场低开低走,深成指跌近3%,双创指数均跌超4%。盘面上,银行板块再度逆势走强,食品饮料板块震荡回升,此外商业航天、冰雪经济概念表现活跃,但全市场超4700只个股下跌,算力硬件方向集体下挫。当日行业主题ETF中,通信ETF时隔多日重新回到净流入排名的前列,此外卫星、机器人相关ETF同样净流入较多,而半导体相关ETF则再度成为资金抛售的主要方向。
具体来看,首先是机器人方向(物理AI),和前一天刚好相反,昨天由于宇树科技的全天水下,板块也迎来了调整,不过不少个股虽然下跌,但最终却是收了阳线,能够低开高走至少说明日内的承接还不错。今天的关注点一方面是宇树科技能否重新走强,另一方面就是能不能走出一个带头的细分方向。其次是AI,当前的第一要务就是止跌,这句话的含金量还在上升,并且对于整个AI板块而言,已经到需要一个明星股走出示范性效应的时候了,包括但不限于东山精密、天孚通信、澳弘电子等,只有这些人气较高的明星股的带头反弹,才有望让资金重新拾起对AI板块的信任。
对于昨日盘面,机构点评称,指数层面,低波资产逆势走强;成长板块承压时,资金再度转向低波动、高股息资产做防御。海外AI业绩不及预期,映射至A股算力硬件。另一方面,天孚通信三季报发布,业绩低于预期,加剧板块调整。往后看,关注两点。一是业绩与预期的差距。天孚通信的走势表明,业绩增长本身并不够,增速与市场预期之间的差距才是定价核心。昨日盘后,中际旭创和新易盛三季报业绩公布,其中中际旭创归母净利润同比增长173.74%,环比增长8.47%,增速较二季度均有所下降;新易盛归母净利润同比增长61.15%,环比下降19.07%,或不及预期。市场下跌之后,市场如何看待利好有限的业绩(利空冲击或利空落地),或体现在后续行情中。二是量能能否企稳。算力硬件的中期需求尚未被证伪,但短期或需以时间换空间,可关注业绩预期已充分消化的龙头品种;在此之前,红利资产仍是资金的避险方向。
海外方面,英特尔季度营收展望逊于分析师预期,该公司股价盘后下跌超20%。亚马逊公布的资本支出高于预期,与此同时电商业务营收增长放缓,该公司股价盘后下跌12%。

1、卫星互联网|资源倾斜最为确定的重点赛道,“政策支持+产业催化密集”背景下,该行业产业逻辑正由主题催化转向业绩兑现
据路媒体报道,欧洲四家最大的移动通信运营商德国电信、沃达丰集团、法国电信、西班牙电信联合宣布已签署一份意向书,正在探讨成立一家混合型卫星公司。该公司的目的是打造欧洲版SpaceX星链替代方案。
国泰海通证券点评此前发布的《信息通信行业发展“十五五”规划》,卫星通信升格为新增独立基建方向、需求确定性提升。“十五五”期间,在信息基建总量温和的背景下,卫星互联网作为新增独立基建方向,是结构性资源倾斜最为确定的重点赛道,产业逻辑正由主题催化转向业绩兑现。
中信建投表示,从后续催化看,国内卫星互联网产业催化密集。任务层面,GW、千帆等星座正处于密集组网期,2026年内手机直连卫星功能商用将迎来新发展,后续仍有大量卫星发射计划,对卫星批量制造、地面终端等设备需求刚性;政策层面,商业航天高质量安全发展、质量监管规范持续推进,“十五五”规划将卫星互联网列为重点方向,产业支持力度加大。资本层面,商业航天企业IPO稳步推进,科创板第五套上市标准将”技术里程碑”与”资本市场准入”直接挂钩。伴随组网完善与应用拓展,卫星互联网”发射—组网—应用—运营”产业循环有望进一步加速。
相关ETF:卫星ETF富国(563230),最新申赎清单数据显示,该ETF持仓中国卫通、中国卫星、航天电子、北方导航位列前四。航空航天ETF华夏(159227),最新申赎清单数据显示,该ETF持仓航发动力、中航沈飞、光启技术、航天电子位列前四。

从分红来源到配置时机
7月市场风险偏好回落以来,红利的防御配置需求回升。华泰证券对红利板块分类进行系统性梳理,再依据每类红利的分红来源、拥挤度及股息计入程度给出红利内部择线顺序。
A股分红长期集中于国央企,银行、煤炭、电力等是红利策略核心配置,近五年风险收益特征同样分化,银行、水电、高速公路收益中高而波动偏低,煤炭、航运、炼化收益偏高但波动也高。
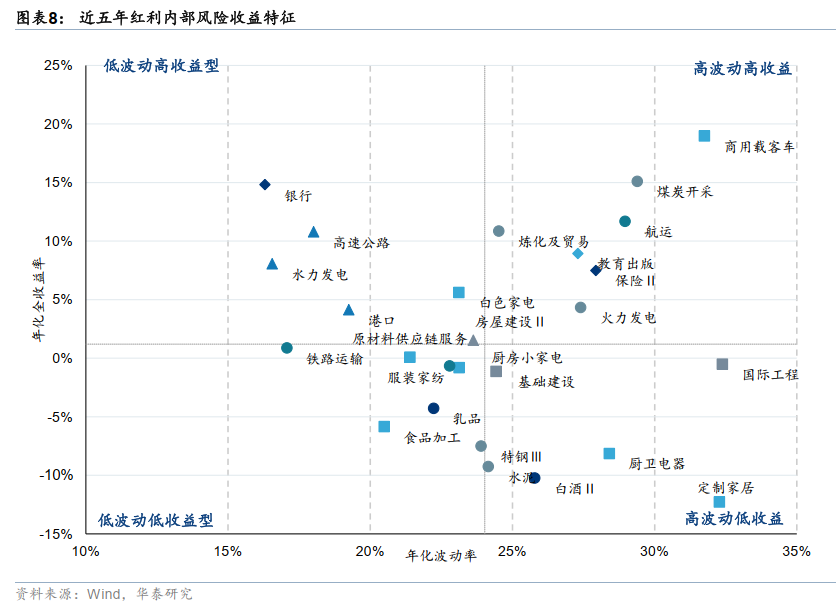
当前股息利差已回落至常态区间下沿以下、内部收益分化系数抬升,择线的重要性随之上升。
从分红来源、分红稳定性构建分类框架,10月模型相对推荐乳品、银行、水电,11月相对推荐乳品、银行、高速公路,此外,钢铁、火力发电景气有所改善但动量仍偏弱,关注其后续走势。

1、每日ETF净申赎情况
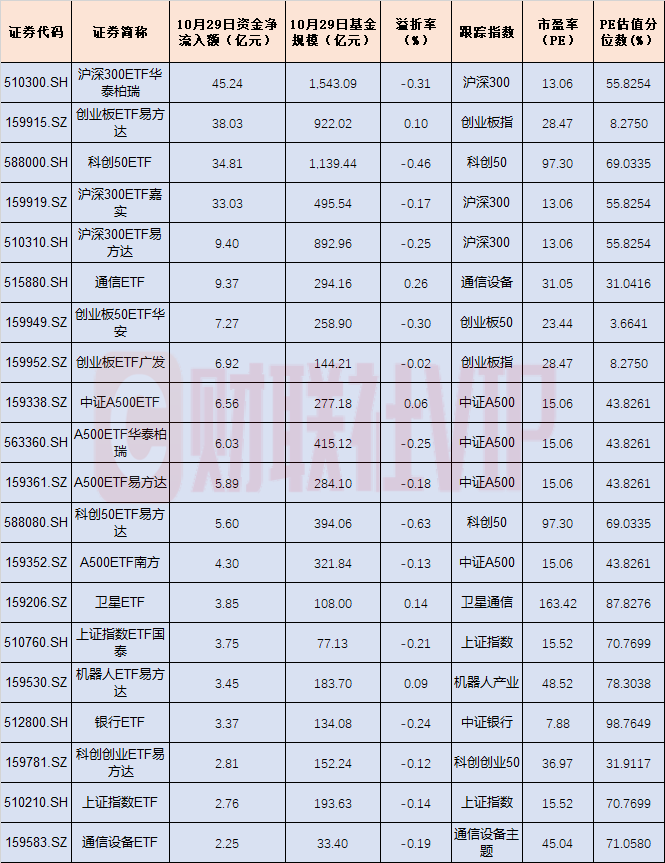
昨日ETF资金净流入排名前二十
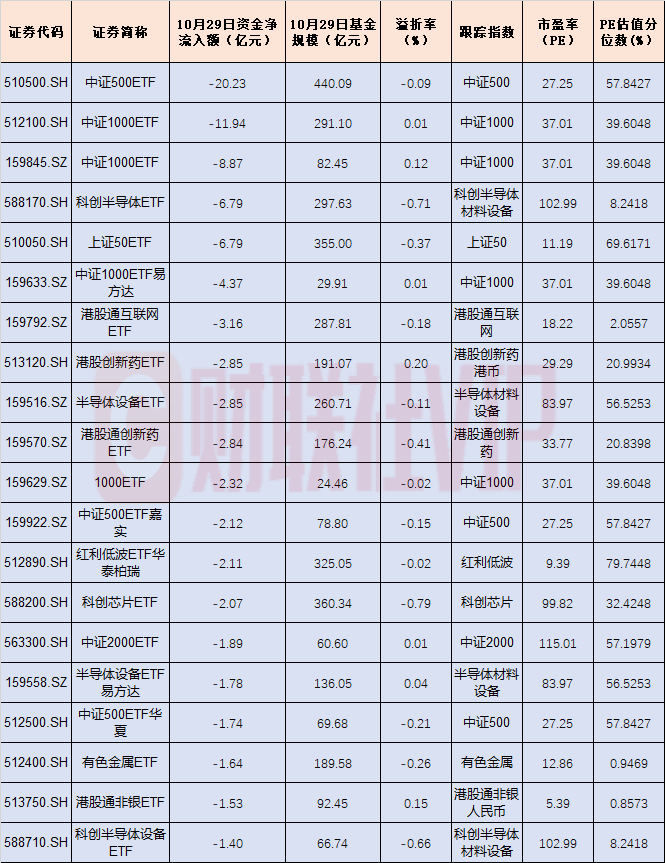
昨日ETF资金净流出排名前二十
注:由于交易所公布数据原因,部分缺失数据有可能会二次更新
2、行业主题、风格策略、跨境、商品类ETF每日资金净流入情况