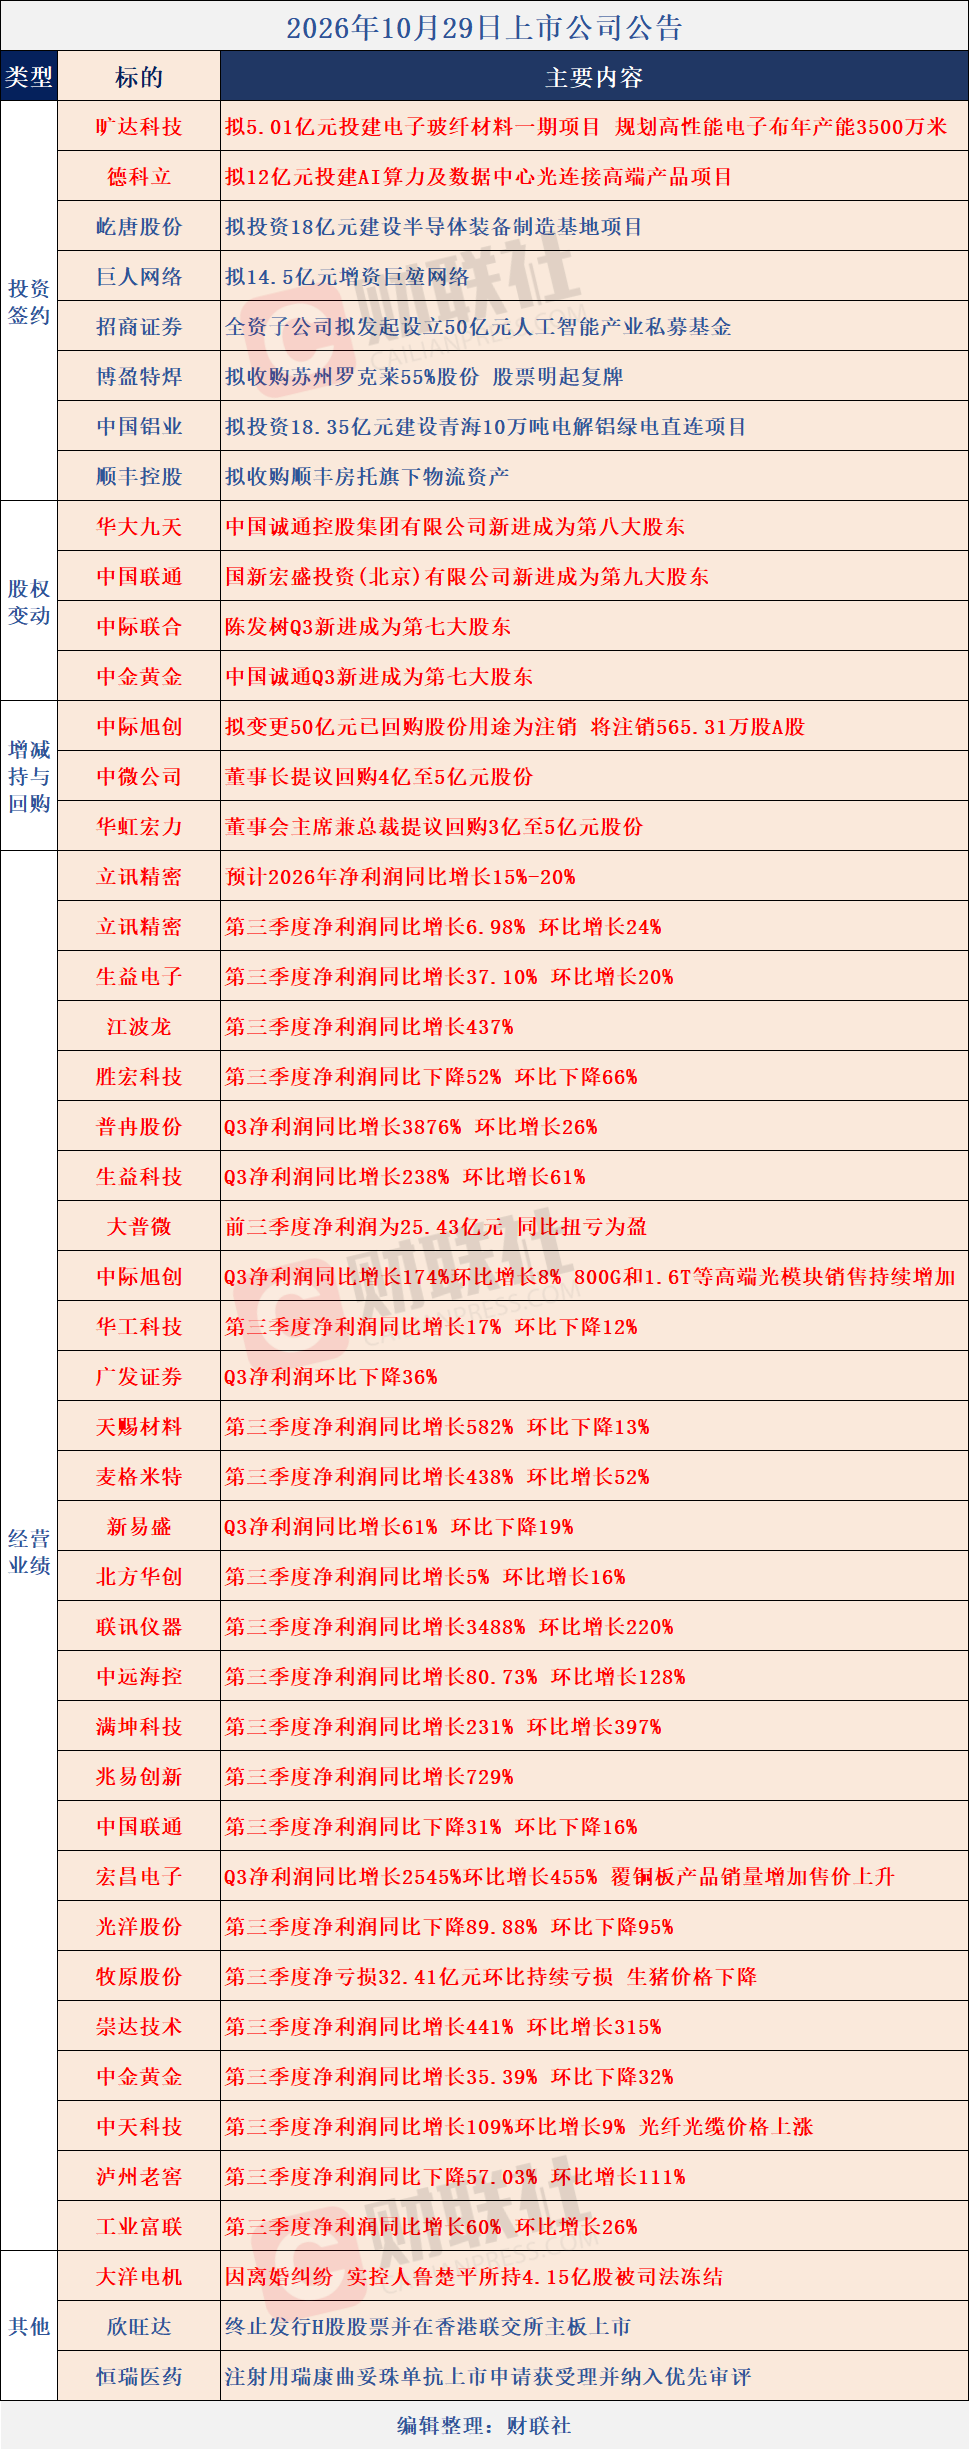
麦格米特:第三季度净利润同比增长438%
麦格米特(002851.SZ)公告称,第三季度营业收入为29.75亿元,同比增长40.48%;归属于上市公司股东的净利润为2.10亿元,同比增长438.04%。前三季度实现营业收入90.36亿元,同比增长33.05%;归属于上市公司股东的净利润为4.62亿元,同比增长117.32%。
点评:资料显示,麦格米特是电气自动化领域平台型公司,商用显示电源国家级制造业单项冠军,在服务器电源领域已成为英伟达指定的数据中心部件提供商之一。公司的主营业务是电能的变换、自动化控制和应用。
国信证券9月10日研报认为,麦格米特深度布局AI电源业务。公司正积极参与英伟达Blackwell、VeraRubin系列及下一代数据中心架构的电源系统及高压直流供电方案设计,并在英伟达生态之外深入多家国际大型云厂商供应链、提供定制化AIDC配套电源开发与供应服务,已实现技术方案主导方、系统集成制造商、终端互联网云厂商三端客户全覆盖。海外布局持续推进。产能与交付端,公司已在印度实现全面本土交付,泰国自有厂房一期已建成投产并启动海外客户交付,二、三期工厂按计划推进,可贴近服务北美AI大客户及全球头部客户,形成海内外协同的全球交付体系;公司产品已在AIDC电源、医疗电源、变频家电、智能卫浴、工业自动化、智能焊机等领域取得海外市场认证与资质,并逐步实现规模化销售。
公司已开始向部分北美大客户的项目制需求进行批量交付,并持续与数家北美头部云厂商客户进行深入的定制化项目对接。在英伟达生态链中,后续VeraRubin相关产品的市场需求将逐步增加,公司目前的研发资源也已向VeraRubin相关产品倾斜,预计今年下半年和明年会逐渐放量。800VHVDC相关产品还需要跟踪整个市场及产业的发展进度,公司正在进行相关产品的研发及送测工作。
公司目前正在进行“面向半导体玻璃基板激光打孔高精度气浮定位平台开发”项目研发,目前处于项目验证阶段。公司已具备新能源汽车800V高压平台相关部件产品及出货。公司智能数字焊机业务产品与机器人配套成为焊接机器人,公司相关产品在机器人焊接领域已持续6年行业配套第一。
德科立:拟12亿元投建AI算力及数据中心光连接高端产品项目
德科立(688205.SH)公告称,公司拟投资建设“AI算力及数据中心光连接高端产品产业化能力提升项目”,计划总投资约12亿元。本项目拟购置土地,新建洁净厂房、仓储及配套设施,购置生产与测试设备,搭建高端光连接产品生产线。三类产品分别适配集群内高带宽互联、跨区域长距算力互联调度、大规模算力集群动态全光组网,形成覆盖AI算力全层级互联的产品矩阵。项目建成后,将提升公司高端光通信产品制造水平与规模化交付能力。
点评:资料显示,德科立是长距离光电子器件产品具有一定优势的光模块厂商,具备从芯片封测到光传输子系统的垂直制造能力,已布局DCI、硅基OCS等领域,公司最大客户为中兴通讯。公司的主营业务是光电子器件的研发、生产和销售。
中航证券6月17日研报认为,公司1.6T光模块已全面覆盖硅光、EML及薄膜酸锂(TFLN)三种技术方案,正处于客户导入阶段。其中,TFLN方案不仅服务于1.6T产品,更是公司面向下一代3.2T光模块的战略性技术储备,有望在单波400G时代成为主流技术方案之一,公司战略入股国内TFLN芯片标的铜奥光电,提前锁定供应链关键节点。目前,公司32X32硅基光波导OCS已获得海外样品订单,并完成了客户验证。
公司800GDCI板卡已完成客户验证并进入小批量交付阶段,1.6T板卡预研工作按计划推进中;光交换方向,硅基光波导64×64OCS已完成样品开发,128×128OCS已启动前期开发工作。800G及1.6T高速数通短距光模块产品的客户导入工作按计划推进,其中1.6T光模块的客户验证进展顺利。
公司率先开发出的C++/L++高功率放大器,成功用于中国电信空芯光纤长距离传输实验,取得了很好的效果。公司C+L无带隙SOA单通道放大器实现批量出货,面向传输与数据领域的多形态插拔放大器产品已完成多样化封装布局。公司10G及25G可调谐光模块已正式投放市场,市场订单保持稳定增长,成为接入网、数据中心互联(DCI)和城域网等业务的新增长点。
中天科技:第三季度净利润同比增长109%
中天科技(600522.SH)公告称,第三季度营业收入为175.01亿元,同比增长21.75%;归属于上市公司股东的净利润为16.14亿元,同比增长109.38%。前三季度营业收入为484.40亿元,同比增长27.56%;归属于上市公司股东的净利润为40.01亿元,同比增长71.10%。利润总额变动主要系光纤光缆价格上涨所致。
点评:资料显示,中天科技是全球光纤光缆头部企业,光电缆品种国内最齐全,拥有棒纤缆一体化产业链、海缆核心技术、海底观/监/探测系统解决方案,海底光电缆系统、锂电池储能系统、电力光缆金具、漏泄同轴电缆、光纤复合架空地线等产品全球市占率领先。
华源证券9月23日研报认为,光纤价格大幅上涨推动公司业绩表现突出。市场需求的快速释放推动全球光纤价格大幅提升,常规G.652.D光纤价格从2025年初至2026年上半年累计涨幅超400%,AI算力光纤价格涨幅高于常规光纤,特种产品溢价优势突出。公司AI算力光纤G.657.A2出货量上半年同比增长2倍以上。此外,公司上半年中标互联网企业数据中心用MPO光纤跳线及配件项目(金额超15亿元),海外市场销售额同比增长80%以上。展望后续,公司有望充分享受光纤光缆行业紧张周期,盈利能力有望进一步提升。
光电智连系统聚焦高速网络互联,公司提供弯曲不敏感光纤(T级超大容量)、224G铜缆、800G光模块及超大芯数光缆等创新产品与技术。公司联合智元机器人等单位建设具身智能创新中心,立足“具身智能+工业”应用,推进运输四足机器人、工业场景人形机器人等系统开发。
公司已完成800G高速光模块批量出货,在OFC2026首次公开展出了基于单通道200G技术的1.6T硅光模块。公司电子铜箔瞄准AI服务器、光模块市场,自主研发140μm-210μm高精度超厚铜箔,完成RTF-3、HVLP-2铜箔的研发和测试,打造高频高速产品矩阵。
宏昌电子:第三季度净利润同比增长2545% 环比增长455%
宏昌电子(603002.SH)公告称,第三季度营业收入为14.95亿元,同比增长82.77%;归属于上市公司股东的净利润为2.16亿元,同比增长2544.78%。前三季度营业收入为36.81亿元,同比增长71.67%;归属于上市公司股东的净利润为2.56亿元,同比增长943.19%。业绩变动主要系本期珠海宏仁建成投产,同时公司产品销量增加、售价上升;覆铜板行业需求较好,公司覆铜板产品销量增加,售价上升,毛利率提升,毛利增加。小财注:公司Q3净利润2.16亿,Q2净利润0.39亿,据此计算,Q3净利润环比增长455%。
点评:资料显示,宏昌电子是全球唯一同时具备电子级环氧树脂合成、增层膜材料制造和覆铜板生产能力的三位一体厂商。公司的主营业务是电子级环氧树脂、覆铜板两大类产品的生产和销售。覆铜板占PCB成本近50%。公司GA-686系列电性达M7水准。为满足光模块应用需求,公司启动对M6/M7、以及M8材料的性能优化。公司与多家下游大型PCB客户建立了稳定的市场合作关系。公司产品已进入Intel和AMD高速材料库。
满坤科技:第三季度净利润同比增长231% 环比增长397%
满坤科技(301132.SZ)公告称,第三季度营业收入为7.24亿元,同比增长56.48%;归属于上市公司股东的净利润为1.29亿元,同比增长231.24%。前三季度实现营业收入16.67亿元,同比增长36.32%;归属于上市公司股东的净利润为1.72亿元,同比增长69.04%。业绩增长主要系本期较上期订单承接增加,产品销售增加所致。小财注:公司Q3净利润1.29亿,Q2净利润0.26亿,据此计算,Q3净利润环比增长397%。
点评:资料显示,满坤科技的主营业务是印制电路板的研发、生产和销售。公司目前已实现3300W、4200W及5500W等规格电源高多层PCB产品的量产与稳定交付。公司积极把握AI产业发展机遇,不断拓展中高端AI服务器电源、光模块PCB订单,为公司开辟了第二增长曲线。公司光模块电路板产品已经有量产订单。公司已具备非CPO型产品800G及1.6T光模块的量产能力。公司16层服务器电源产品已实现量产。公司8000W等规格的电源产品已经打样认证。