

①2026湘超招商成效显著,珍酒湘窖获得联赛总冠名;康巴赫冠名湘超赛事转播栏目,并高频露出,两家品牌对线上、线下冠名权益各执一词;
                                    ②有律师认为,应明确赛事、节目、转播权益边界,细化合同约定。
财联社10月29日讯(记者 朱万平)在去年同期净利润下降超9成背景下,身处白酒“寒冬”的口子窖(603589.SH)今年Q3业绩继续下滑接近三成。不过,好消息是公司今年Q3营收结束了连续5个季度的同比负增长,微增约3%,迎来边际改善。
今日晚间,口子窖发布2026年三季报,公司前三季度实现营收26.14亿元,同比下滑17.62%;归母净利润3.84亿元,同比下降48.23%;扣非归母净利润3.79亿元,同比下滑47.71%;经营活动产生的现金流量净额为-2.06亿元。公司拟每10股派现1.5元(含税),合计现金分红约8950.54万元,占前三季度归母净利润23.30%。
分季度看,口子窖Q3单季营收6.63亿元,同比增长3.09%,结束了连续5个季度的下滑态势,收入端出现边际改善迹象。不过,Q3公司归母净利润0.19亿元,同比下降28.41%,为连续第6个季度下滑。
口子窖Q3业绩表现基本符合多家券商预期。据财联社记者统计,目前包括广发证券、招商证券、华创证券等多家券商对口子窖Q3净利润作出预测——口子窖Q3净利润将同比下滑20%-50%。
(来源:公司公告)
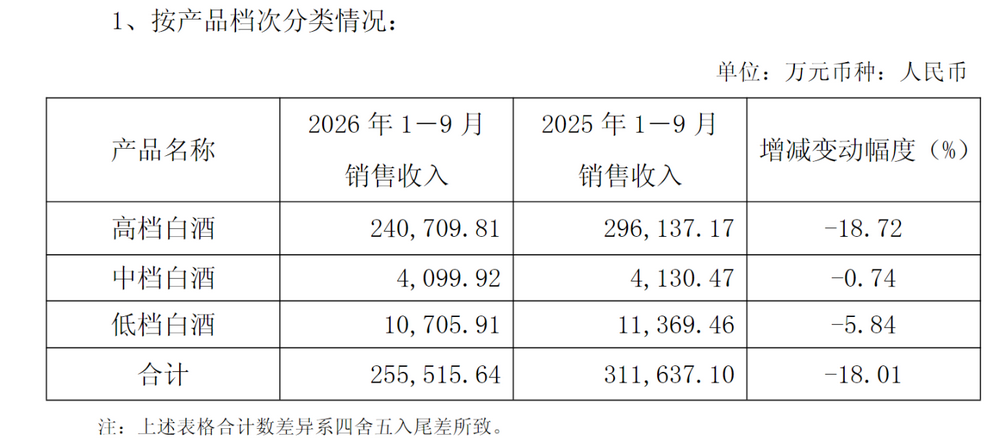
分产品来看,前三季度口子窖高档白酒收入24.07亿元,同比下滑18.72%,为主要拖累项;中档酒收入0.41亿元,同比仅下滑0.74%,表现相对抗跌;低档酒收入1.07亿元,同比下滑5.84%。
在渠道层面,前三季度占营收大头的批发代理实现收入23.58亿元,同比下滑18.51%;直销(含团购)1.97亿元,同比下滑11.47%,韧性优于传统经销渠道。而在合同负债方面,截至今年9月末,公司合同负债为1.58亿元,同比下降约53%,该指标反映经销商预收款水平,预示渠道打款备货意愿依然偏弱。
(来源:公司公告)
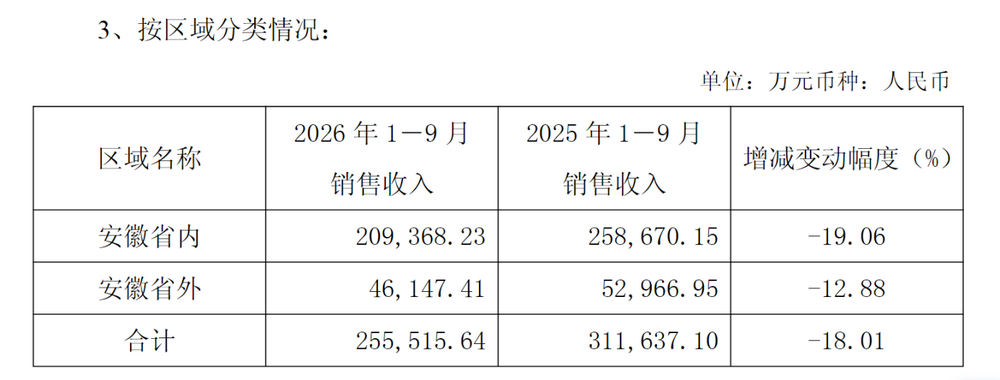
分区域来看,前三季度,口子窖在大本营安徽省内收入20.94亿元,同比下滑19.06%,竞争压力凸显;省外收入4.61亿元,同比下滑12.88%,降幅小于省内。报告期末经销商合计1155家,省外经销商净增24家,省外拓店持续,但收入尚未扭转下滑态势。
