
×
①尽管希维她带来了增量收入,但仅靠其当前的销售体量,仍然无法改变亚虹医药继续亏损的态势;
②希维她当前的销售收入主要集中在一线城市医院,用户以城市职场女性为主,公司后续或计划逐步向下沉市场拓展。
《科创板日报》10月29日讯(记者 史士云)7293.22万元,是亚虹医药希维她在今年第个三季度交出的首份销售成绩单。
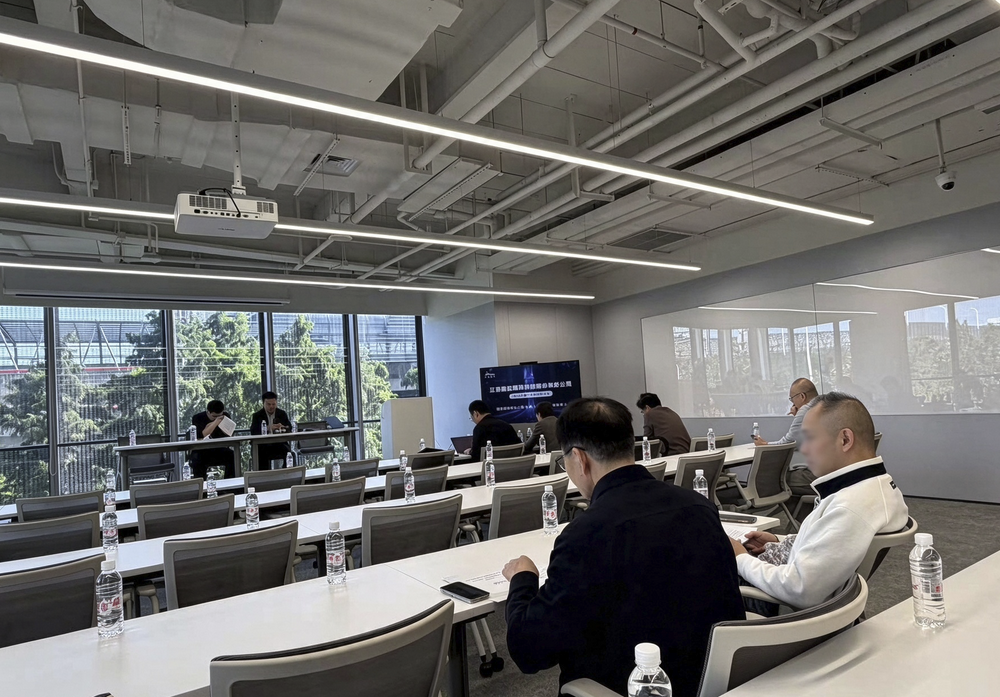
在该公司日前召开的2026年第一次临时股东会上,亚虹医药首席商务官徐瑛对《科创板日报》记者表示:“希维她目前的销售表现达到了公司的预期,从医院的准入,患者的使用层面来看,市场的反馈也比较热烈。”
作为全球首款针对子宫颈上皮内瘤变2级(CIN2)患者群体的无创治疗产品,希维她的商业化表现一直是资本市场关注的焦点。
股东大会现场,一位重仓亚虹医药的个人股东在和《科创板日报》记者交流时谈到,希维她上市销售不到4个月,又属于自费产品,能交出这样的业绩,他对此比较满意,同时十分期待这款产品后续在海外市场的表现。
尽管希维她带来了增量收入,但仅靠其当前的销售体量,仍然无法改变亚虹医药继续亏损的态势。
根据亚虹医药发布的三季度业绩报,公司前三季度实现营收2.59亿元,同比增长 19.7%;归母净利润、扣非归母净利润分别亏损3.62亿元、3.72亿元,亏损规模进一步扩大。同时,经营活动现金流净额为-3.87亿元,同比下滑28.3%。
单季度业绩同样增收不增利,其三季度实现营收1.04亿元,同比上涨 20.2%;归母净利润从去年同期亏损8673万元增至1.23亿元,扣非归母净利润也由去年同期亏损8971万元扩大至1.21亿元。
针对利润端亏损扩大,亚虹医药解释称,主要原因是多款核心产品或于报告期内获批上市,或仍处于在研或上市审评阶段,公司持续维持较高研发投入。此外,公司稳步推进商业化体系搭建升级,为后续新产品的商业化布局加大了投入,共同推高了亏损。
今年前三个季度,亚虹医药研发投入合计2.66亿元,同比增长了56.68%,主要为希维她里程碑款项支出所导致。
“收暂不能抵支”,投资者仍在等待拐点。股东大会上,股东们在反复追问同一个问题:“公司何时能够盈亏平衡,之前亏得太多了。”
▌售价12800元,希维她销售收入主要来自于一线城市
今年3月,一直专注于泌尿生殖系统肿瘤及女性健康领域的亚虹医药,迎来了其在妇科领域首个拳头产品——希维她,这是一款集药物和器械为一体的光动力产品,通过局部给药与阴道内置冷光源设计,主打无创治疗,打破了过往CIN2患者只能接受手术治疗的传统模式。
“无创”是希维她上市后的核心卖点。医生在门诊仅需3至5分钟便可完成放置操作,患者随做随走,后续可自行取出。《科创板日报》记者从股东大会获悉,该产品售价为12800元。
偏高的定价叠加新品属性,是否会让患者与医疗机构产生更多顾虑?
在股东大会会后交流环节,亚虹医药方面回应称,希维她商业化过程中出现了一些超预期的用户画像:“不少40、50岁乃至50岁以上的高龄女性愿意选用,打动她们的关键点就是无创。”
至于医院端的准入进展,亚虹医药方面表示,希维她现已完成国内头部妇科医院的布局覆盖。
此外,亚虹医药还透露,希维她当前的销售收入主要集中在一线城市医院,用户以城市职场女性为主,公司后续或计划逐步向下沉市场拓展,因为这类地区女性的保生育意愿更高。
此前,有妇科专家在接受《科创板日报》记者采访时表示,对于有生育需求的CIN2女性来讲,手术可能会造成潜在性的损伤,比如增加了未来妊娠早产、流产风险。
而希维她的作用机制具备高度精准性,仅靶向清除病变上皮细胞层,不损伤具有再生功能的宫颈基底细胞层,在无创治疗的同时还可以实现生育保护。
不用做手术,还能规避生育功能受损的风险,但这并不代表希维她可以省去市场培育方面的工作。相反,作为一款首创新品,想要撼动临床应用已十分成熟的传统手术治疗的地位,并非易事。
亚虹医药董秘陈宝华向《科创板日报》记者介绍,为支撑希维她的商业化落地,公司多线布局。在销售端,提前搭建一支约100人,拥有丰富行业经验的销售团队;在临床学术端,联动国内顶尖妇科专家推进临床交流,并在专业期刊发表循证证据;在患者教育端,则依托抖音、小红书等新媒体平台开展女性健康科普。
本月初,亚虹医药与Theramex签署有条件独家授权许可协议,授予后者希维她在欧洲、澳大利亚、新西兰及土耳其的独家权益。根据协议,亚虹医药可收获1500万美元首付款、1100万美元近期注册里程碑款,叠加后续商业化里程碑款项与阶梯销售分成,交易总额最高超2.5亿美元。
值得注意的是,首付款落地附带前置条件,包含配套供货协议签署、希维她生产基地通过审计等。《科创板日报》记者了解到,截至目前,这笔1500万美元的首付款尚未到账。
有股东现场提问,和Theramex的海外BD授权交易,是否与公司此前和授权方Photocure的仲裁纠纷存在关联。亚虹医药方面明确回应,两件事情之间并不存在任何关联。
今年7月,Photocure认为希维她中国获批已触发1100万美元里程碑付款,要求亚虹医药支付剩余440万美元及利息。次月,亚虹医药已提交反请求,要求Photocure返还已付的660万美元及利息,认为对方主张缺乏合同依据,目前仲裁程序尚未开庭。
对于希维她的海外市场拓展,除了其上市许可申请已获得欧洲药品管理局受理,并与 FDA就支持该产品在美上市的另一项III期临床设计达成一致外。陈宝华表示,公司还在同步布局“一带一路”等新兴市场,充分挖掘产品的全球权益价值。
另值得一提的是,还有股东提及,希维她具备诱人的消费市场想象空间。对此,亚虹医药方面再度强调,该产品本质仍是严肃医疗,必须在医疗场景下由医生操作。长期来看,公司也会持续拓展希维她的适应症,比如患者存量数倍于CIN2的CIN1,以及疾病源头的高危HPV清除领域。
除希维她之外,亚虹医药还正在打造泌尿肿瘤诊疗一体化的第二条增长曲线,重点产品包含显影剂类药物海克威、一次性蓝光膀胱镜APLD‑2304、以及膀胱癌在研管线APL‑2401等。
其中,海克威早在2024年11月就已在国内获批上市,但由于该产品不能单独使用,需要搭配蓝光设备,因此一直未产生销售收入。
今年4月,亚虹医药的合作伙伴R.WOLF的蓝光膀胱镜系统SYSTEM BLUE获得国家药监局批准上市,海克威才有了配套落地的硬件支撑,《科创板日报》记者从股东会上了解到,海克威预计要等到明年才开始逐渐放量。
此外,APLD‑2304也在今年8月拿到欧盟CE准入认证,亚虹医药方面表示,由于该产品才完成欧洲上市,现阶段以铺设销售渠道为主,产品真正放量窗口预计在2028 年。
在销售策略上,欧洲市场不会复制国内自建销售团队的模式,主要依托经销商合作模式控制市场投入成本,当前一代产品更多用来打通欧洲医院渠道,为二代迭代产品铺路,后续其他管线产品还可以复用已经搭建完成的海外通路。